Ситуация на рынке недвижимости России всё сильнее напоминает кризис. Чтобы понять, какой сценарий ждёт российский рынок, Виктор Зубик, основатель компании Smarent, разобрал, как развивался кризиса в недвижимости США, Китая и Саудовской Аравии, почему опыт этих стран важен для России и в чем кроется главный риск. Спойлер, дело может быть не в падении цен.
В этой статье:
- Что происходит с рынком недвижимости в России в 2026 году
- Как недвижимость в США превратилась в инвестиционный актив
- Почему пузырь почти никогда не выглядит пузырём
- Китай: что происходит, когда жилья становится слишком много
- Саудовская Аравия: можно ли построить город раньше спроса
- Россия: Что происходит, когда дешёвые деньги заканчиваются
- Почему главным риском может стать стагнация цен
- Почему качество квартиры становится важнее общего роста рынка
- Почему 2027−2028 годы станут проверкой для рынка недвижимости
Что происходит с рынком недвижимости в России в 2026 году: рост, стагнация или кризис
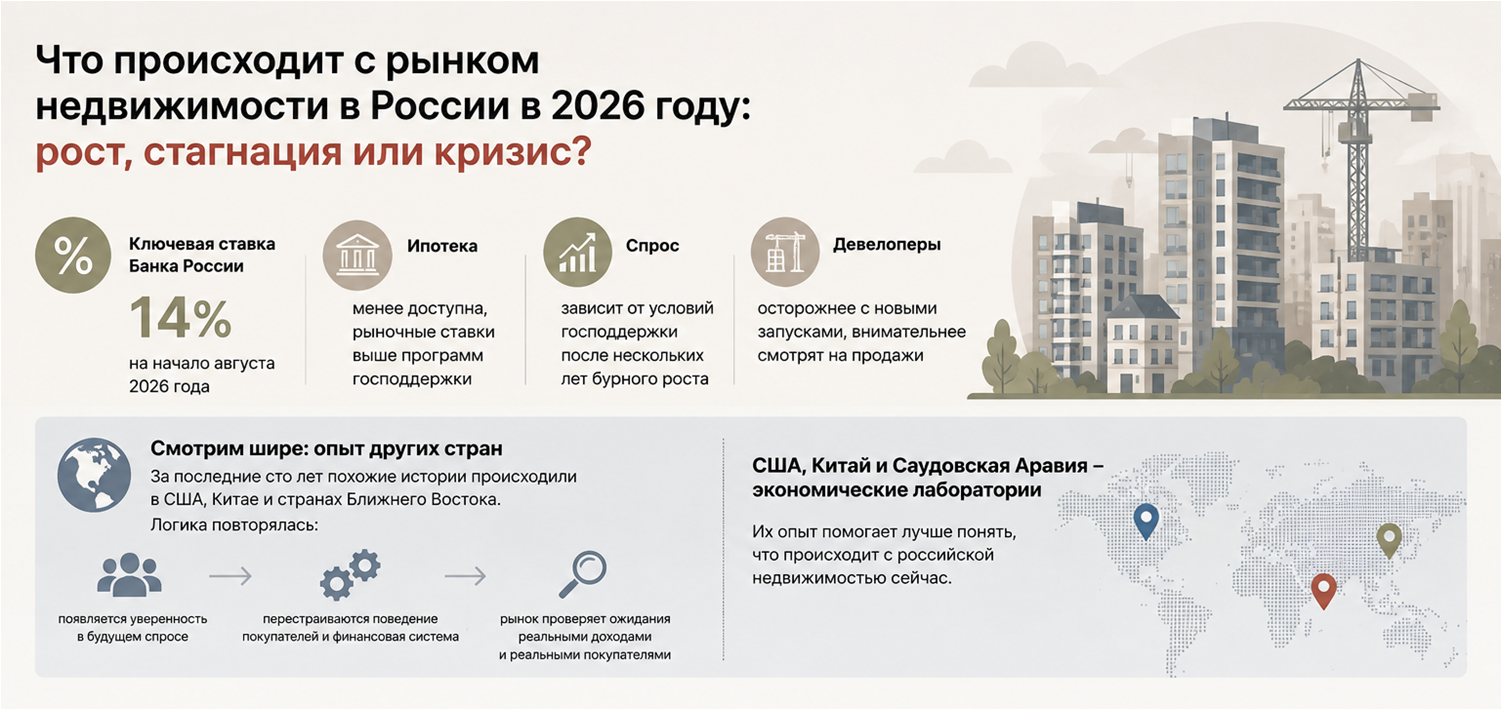
Если посмотреть на российский рынок недвижимости сегодня, возникает довольно странное ощущение. Ипотека стала менее доступной, стоимость денег остаётся высокой, а спрос на жилищные кредиты после нескольких лет бурного роста заметно зависит от условий господдержки. При этом масштабного падения цен на квартиры пока не произошло. Девелоперы стали осторожнее с новыми запусками и внимательнее смотрят на продажи.
На начало августа 2026 года ключевая ставка Банка России составляет 14%. Регулятор уже несколько раз снижал её в течение года, однако стоимость рыночной ипотеки остаётся существенно выше ставок по программам господдержки. Рынок недвижимости оказался между двумя состояниями. Период дешёвых денег и быстрого роста закончился, а новая модель ещё формируется. Поэтому главный вопрос сегодня звучит так: что будет с недвижимостью дальше? Нас ждут годы стагнации, новый виток роста или кризис, который большинство заметит уже после того, как он начнётся?
Чтобы разобраться, я предлагаю посмотреть не только на Россию. За последние сто лет похожие истории происходили в США, Китае и странах Ближнего Востока. Каждый раз обстоятельства были разными, но логика часто повторялась: появляется уверенность в будущем спросе, под неё перестраиваются поведение покупателей и финансовая система, а затем рынок проверяет ожидания реальными доходами и реальными покупателями.
Именно поэтому Америка, Китай и Саудовская Аравия интересны нам как экономические лаборатории. Эти страны проходили через ситуации, которые помогают лучше понять, что происходит с российской недвижимостью сейчас.
Как недвижимость в США превратилась в инвестиционный актив
Чтобы понять современный рынок недвижимости, нужно вернуться почти на сто лет назад, в послевоенную Америку. Вторая мировая война закончилась. Европа восстанавливала разрушенные города, а американская экономика переживала период стремительного роста. Доходы населения увеличивались, формировался большой средний класс, а вместе с ним возникал новый образ нормальной обеспеченной жизни: собственный дом в пригороде, небольшой газон перед входом, гараж, несколько машин и ощущение, что человек наконец достиг определённого уровня достатка. Для миллионов американцев собственный дом становился символом семейной стабильности.
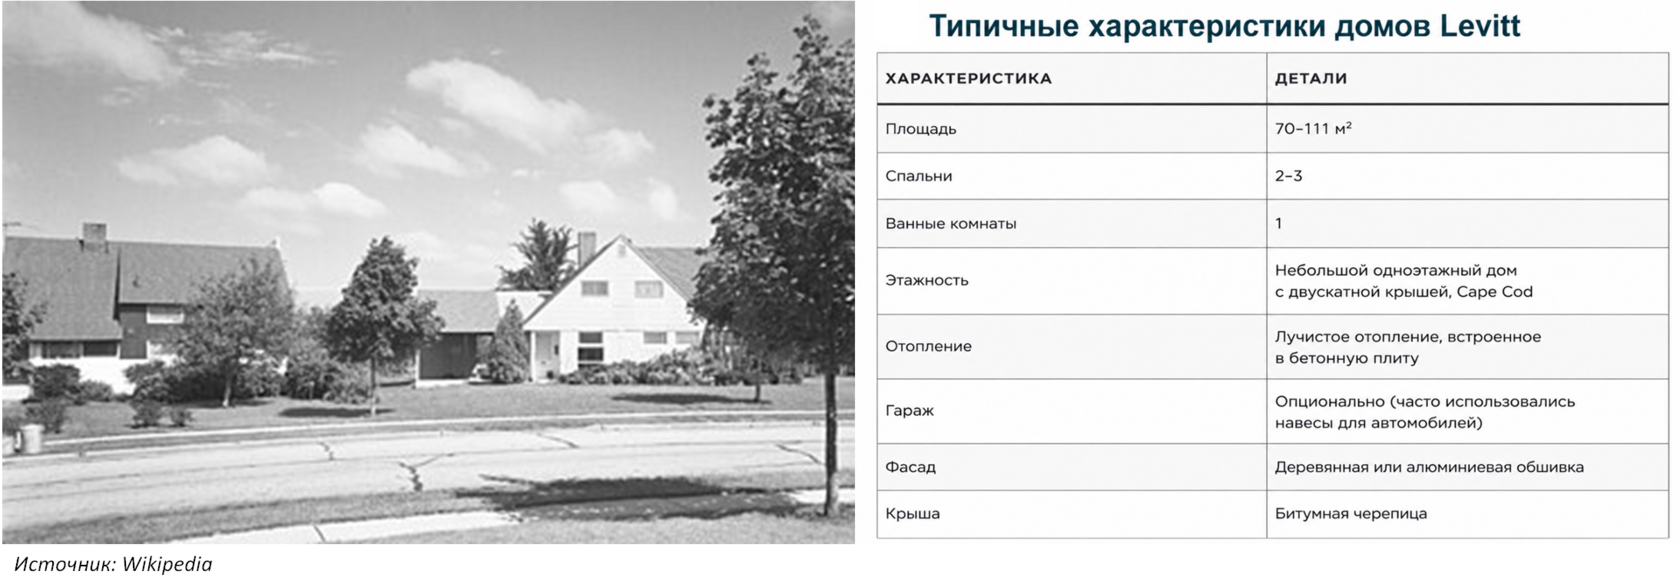
Одновременно менялась сама технология строительства. Одним из людей, которые сделали массовое загородное жильё коммерческой реальностью, стал Уильям Левитт. Его компания использовала стандартизированные операции и разделение строительного процесса на отдельные этапы, фактически перенеся принципы массового производства в строительство домов. Историки называют эту систему своеобразным «обратным конвейером»: рабочие бригады переходили от одного дома к другому и выполняли одну и ту же операцию. Форд поставил автомобиль на конвейер. Левитт применил похожую логику к строительству.
Результат оказался впечатляющим. Жильё стало доступнее, банки активно кредитовали покупателей, государственные программы помогали ветеранам приобретать дома, а вокруг крупных городов быстро росли новые пригороды. Только Levitt & Sons в одном из крупнейших послевоенных проектов построила более 17 тыс. домов.
Пока экономика росла, такая система работала. Люди покупали дома, банки выдавали кредиты, девелоперы строили новые районы, появлялись дороги, магазины и рабочие места.
Но у недвижимости есть две разные роли.
- Первая связана с обычной жизнью. Человек покупает квартиру или дом, чтобы в нём жить. Он выбирает район, считает семейный бюджет, смотрит на школы, транспорт и ежемесячный платёж по ипотеке.
- Вторая связана с инвестициями. Недвижимость становится активом, который может приносить арендный доход, сохранять капитал или дорожать.
Пока большинство людей покупают жильё для себя, цена остаётся только одной частью решения. Человек может переплатить за хороший район, потому что собирается жить там десять лет. Может выбрать квартиру с большой кухней, хотя она хуже выглядит с точки зрения инвестиционной доходности. Может купить дом рядом со школой, потому что в этой школе будут учиться его дети.
Всё меняется, когда появляется другая мотивация: «Бери сейчас, через пару лет будет намного дороже». В этот момент недвижимость начинает восприниматься как финансовый актив. Вместе с этим появляется одна из самых опасных идей в истории рынка: «Недвижимость всегда растёт».
На первый взгляд она звучит логично. Земли действительно не становится больше, крупные города продолжают развиваться, хорошие районы ограничены по предложению. Но проблема возникает тогда, когда конкретное наблюдение превращается в универсальное правило. Если инвестор уверен, что актив практически не способен дешеветь, он начинает иначе относиться к риску. Можно взять больше кредита, купить вторую квартиру, потом третью, а знакомым объяснять, что ждать бессмысленно, потому что через год всё будет стоить ещё дороже. Так рынок постепенно начинает зависеть уже не только от потребности людей в жилье, но и от ожиданий будущего роста.
Почему пузырь почти никогда не выглядит пузырём
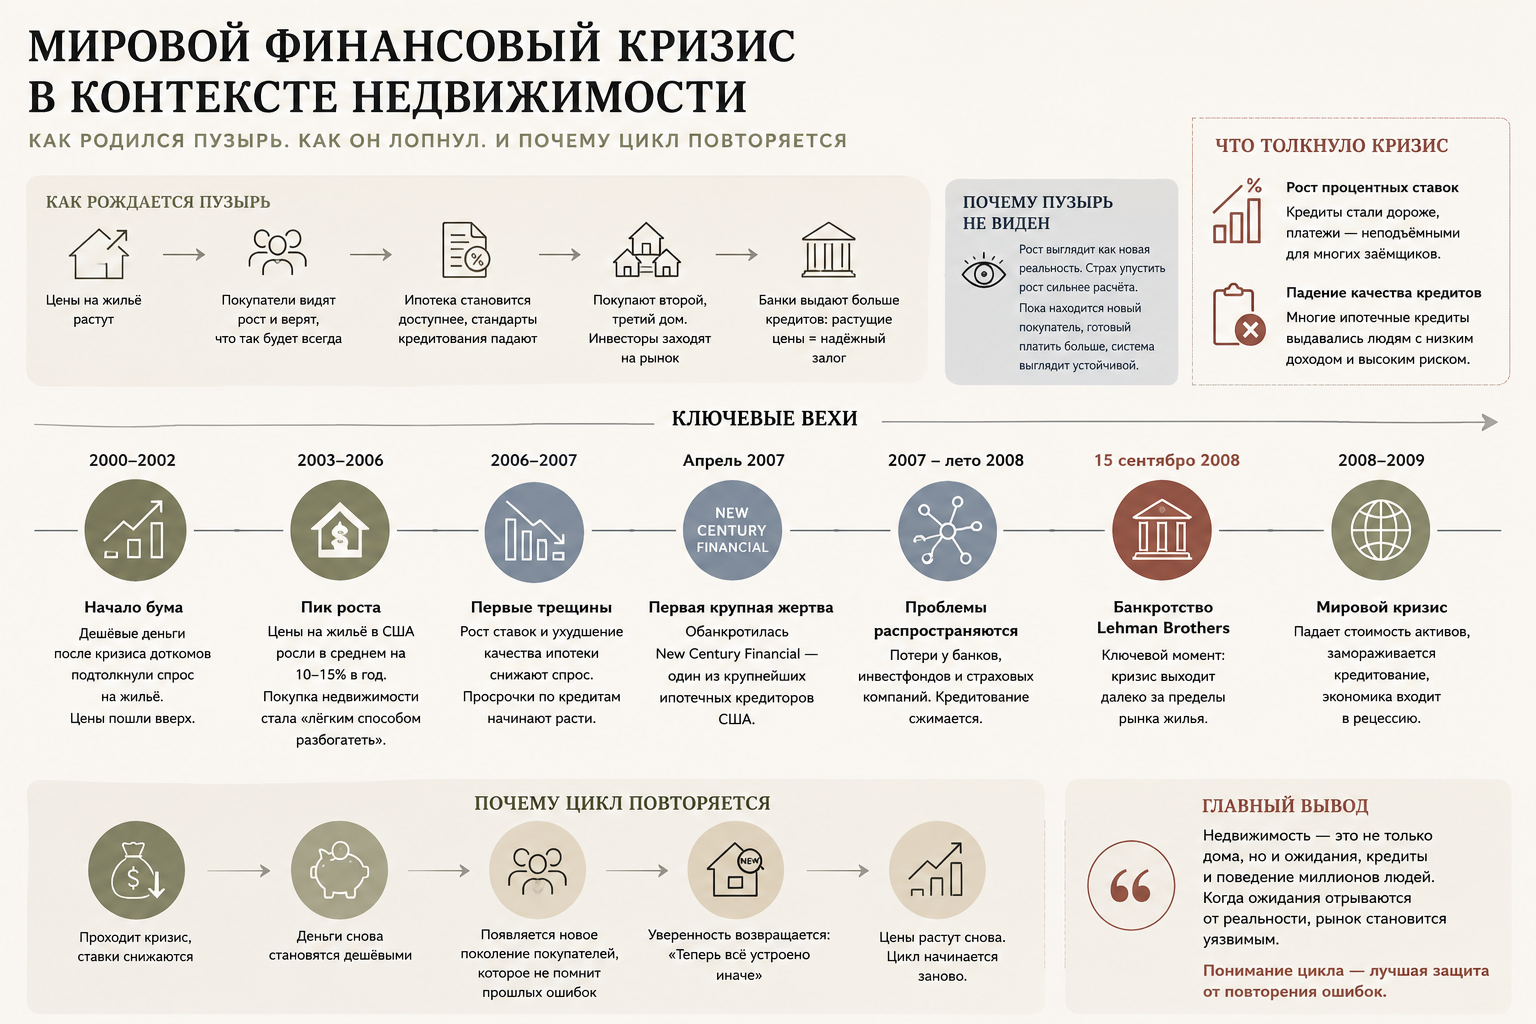
В середине 2000-х обычный американский покупатель видел вокруг себя одну и ту же картину: сосед купил дом и через пару лет продал его значительно дороже, коллега заработал на квартире больше, чем получал за несколько месяцев работы, кто-то уже приобретал второй или третий объект. Возникало ощущение, что недвижимость стала самым простым способом разбогатеть, и оставаться в стороне уже рискованнее, чем покупать.
Так работает финансовый пузырь. Страх упустить рост постепенно становится сильнее расчёта. Покупатель начинает смотреть на недвижимость через доходность, будущую цену и действия других инвесторов, а ипотека позволяет увеличить ставку на дальнейший рост.
Если первый дом подорожал, можно купить второй. Если дорожает и второй, появляется смысл взять третий. Для банка такая система тоже долго выглядит устойчивой: растущая стоимость недвижимости повышает ценность залога, а значит, кредит кажется менее рискованным.
Пока появляется новый покупатель, готовый заплатить больше, конструкция работает. Проблема возникает, когда этот поток останавливается. Именно поэтому пузырь почти никогда не выглядит пузырём. В момент роста он воспринимается как новая экономическая реальность, а не как временный перегрев.
В 2006—2007 годах эта уверенность начала разрушаться. Рост ставок и ухудшение качества ипотечного кредитования привели к снижению спроса и росту проблем у заёмщиков. В апреле 2007 года обанкротилась New Century Financial, один из крупнейших ипотечных кредиторов США, а затем проблемы стали распространяться на другие сегменты финансовой системы.
15 сентября 2008 года Lehman Brothers подал заявление о банкротстве. После этого стало очевидно, что кризис давно вышел за пределы рынка жилья. За ипотечными кредитами стояли банки, инвестиционные фонды, страховые компании и другие участники финансовой системы. Когда кредитование резко сократилось, последствия почувствовала уже вся экономика.
Казалось бы, после такого кризиса мир должен был сделать выводы. Но проходит несколько лет, появляются дешёвые деньги и новое поколение покупателей, и прошлые ошибки начинают казаться чужими. Уверенность в том, что теперь всё устроено иначе, возвращается вместе с новым инвестиционным циклом.
Китай: что происходит, когда жилья становится слишком много
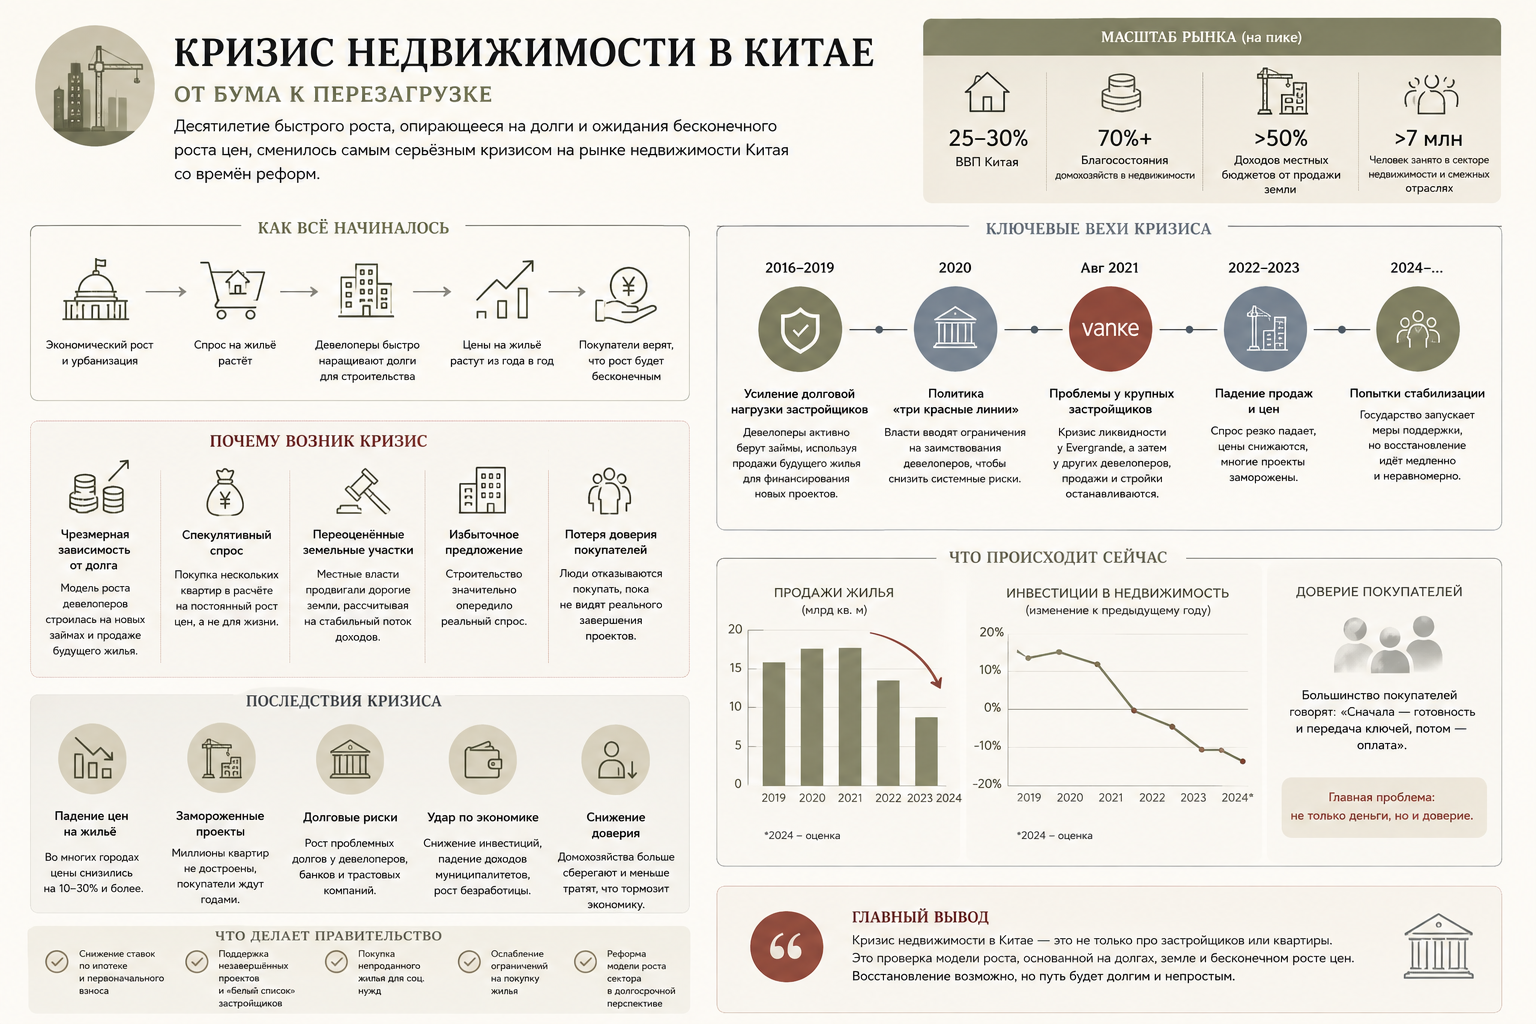
Так на сцене появляется Китай. После кризиса 2008 года строительство стало одним из главных двигателей китайской экономики. Страна быстро застраивала новые районы и целые города, банки кредитовали девелоперов и покупателей, рос спрос на металл, цемент, строительную технику и другие товары. Пока новые квартиры находили покупателей, модель выглядела вполне убедительно.
Постепенно жильё стало выполнять ещё одну функцию. Квартиру можно было купить не для жизни, а как способ сохранить деньги и заработать на будущем росте цены. Одни покупатели приобретали по несколько объектов, другие просто держали недвижимость пустой, ожидая, что через несколько лет она будет стоить дороже.
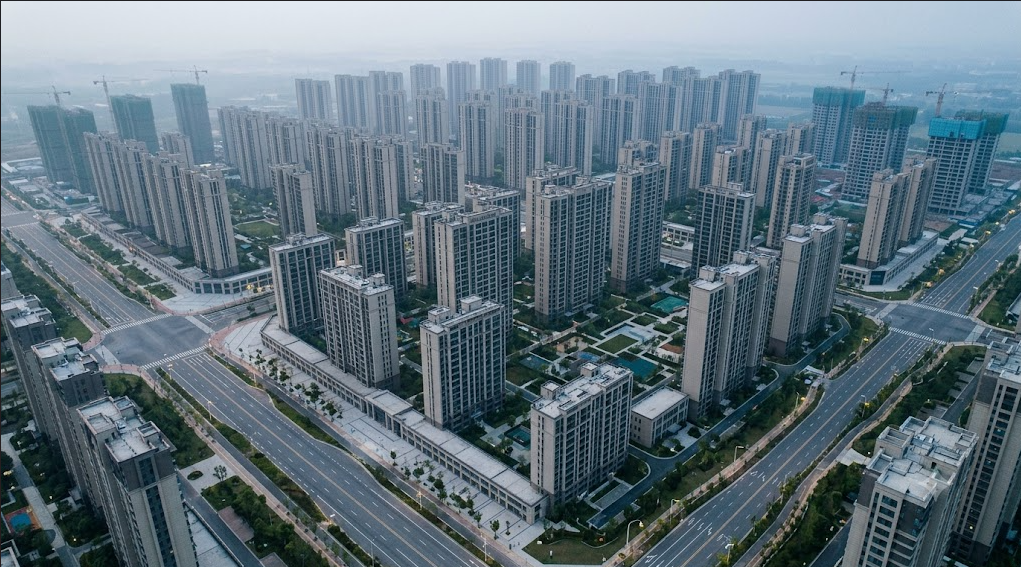
Проблема возникла тогда, когда объём строительства начал опережать реальную потребность в жилье. Появлялись районы с низкой заселённостью, у девелоперов накапливались долги, а перед рынком возникал простой вопрос: кто в конечном итоге будет жить во всех этих домах?
Для недвижимости количество построенных квадратных метров само по себе ничего не гарантирует. Нужен человек, который готов купить квартиру для себя или платить за её аренду. Если объект приобретается как инвестиция, должен существовать следующий покупатель, который через несколько лет согласится заплатить за него больше.
Пока такой спрос есть, строительство может продолжаться и поддерживать экономическую активность. Когда покупателей становится меньше, выясняется, насколько реальным был спрос, на котором держалась вся конструкция.
Именно поэтому китайский опыт интересен и для России. Большое население само по себе не гарантирует спрос на любое количество жилья. Важно, сколько людей действительно хотят купить квартиру, сколько они способны за неё заплатить и нужна ли им именно эта квартира.
В конечном счёте рынок недвижимости всегда упирается в следующего покупателя. Если его нет, цена, которую инвестор рассчитывает получить через несколько лет, остаётся только ожиданием.
Саудовская Аравия: можно ли построить город раньше спроса
Каждая эпоха создаёт свой символ богатства. В послевоенной Америке им стал дом с белым забором, позже символом успеха стала квартира в новом жилом комплексе, а сегодня эту роль всё чаще играют города посреди пустыни, искусственные острова и небоскрёбы, которые больше напоминают проекты из научной фантастики.
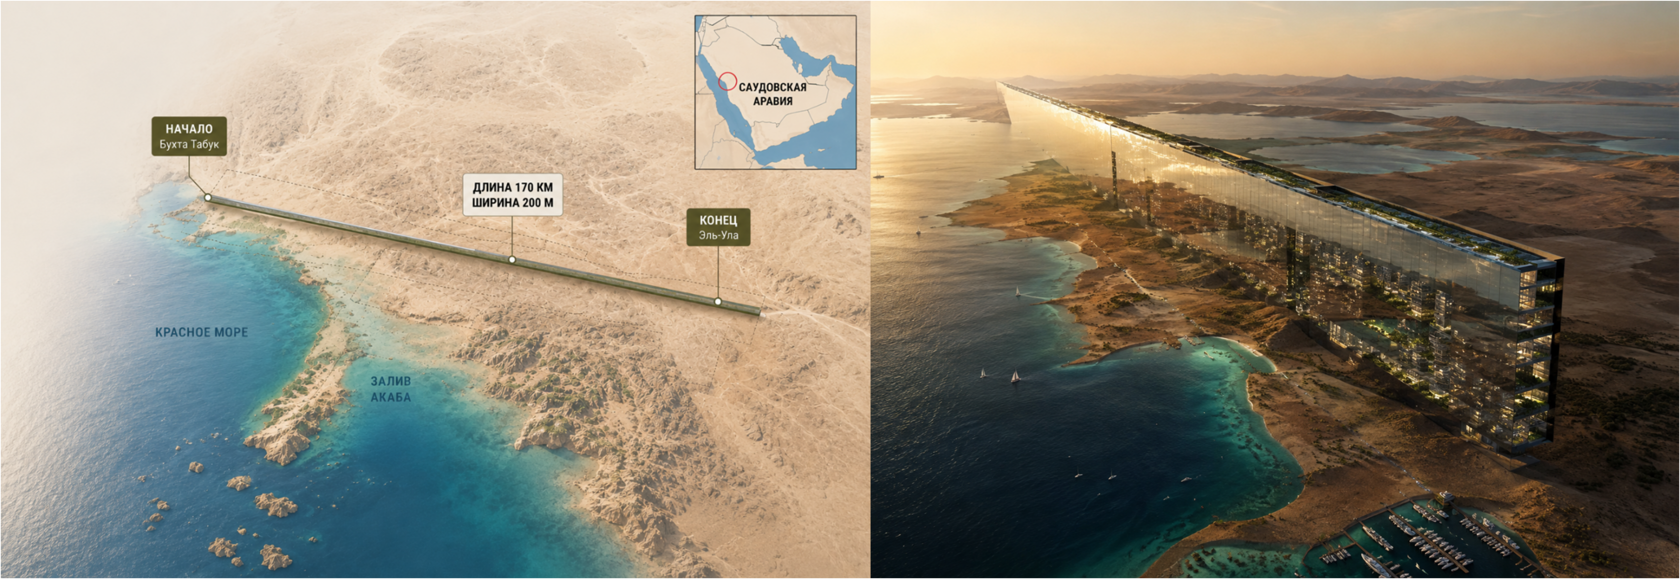
The Line в составе NEOM как раз относится к таким проектам. Изначально планировалось построить линейный город длиной 170 км, шириной около 200 м и высотой до 500 м, рассчитанный в перспективе на 9 млн жителей. Сам замысел предполагает создание новой городской модели, под которую одновременно должны прийти жители, бизнес, инвестиции и инфраструктура.
Здесь снова возникает вопрос, знакомый нам по американскому и китайскому опыту: насколько будущий спрос соответствует масштабу строительства?
Я не думаю, что Саудовская Аравия обязательно повторит судьбу США или Китая. У этих стран разная экономика, демография и структура спроса. Но любой инвестор в подобной ситуации должен спросить себя, кто в конечном итоге будет покупать эту недвижимость, кто станет её арендатором и за счёт каких доходов будет формироваться спрос через десять или двадцать лет.
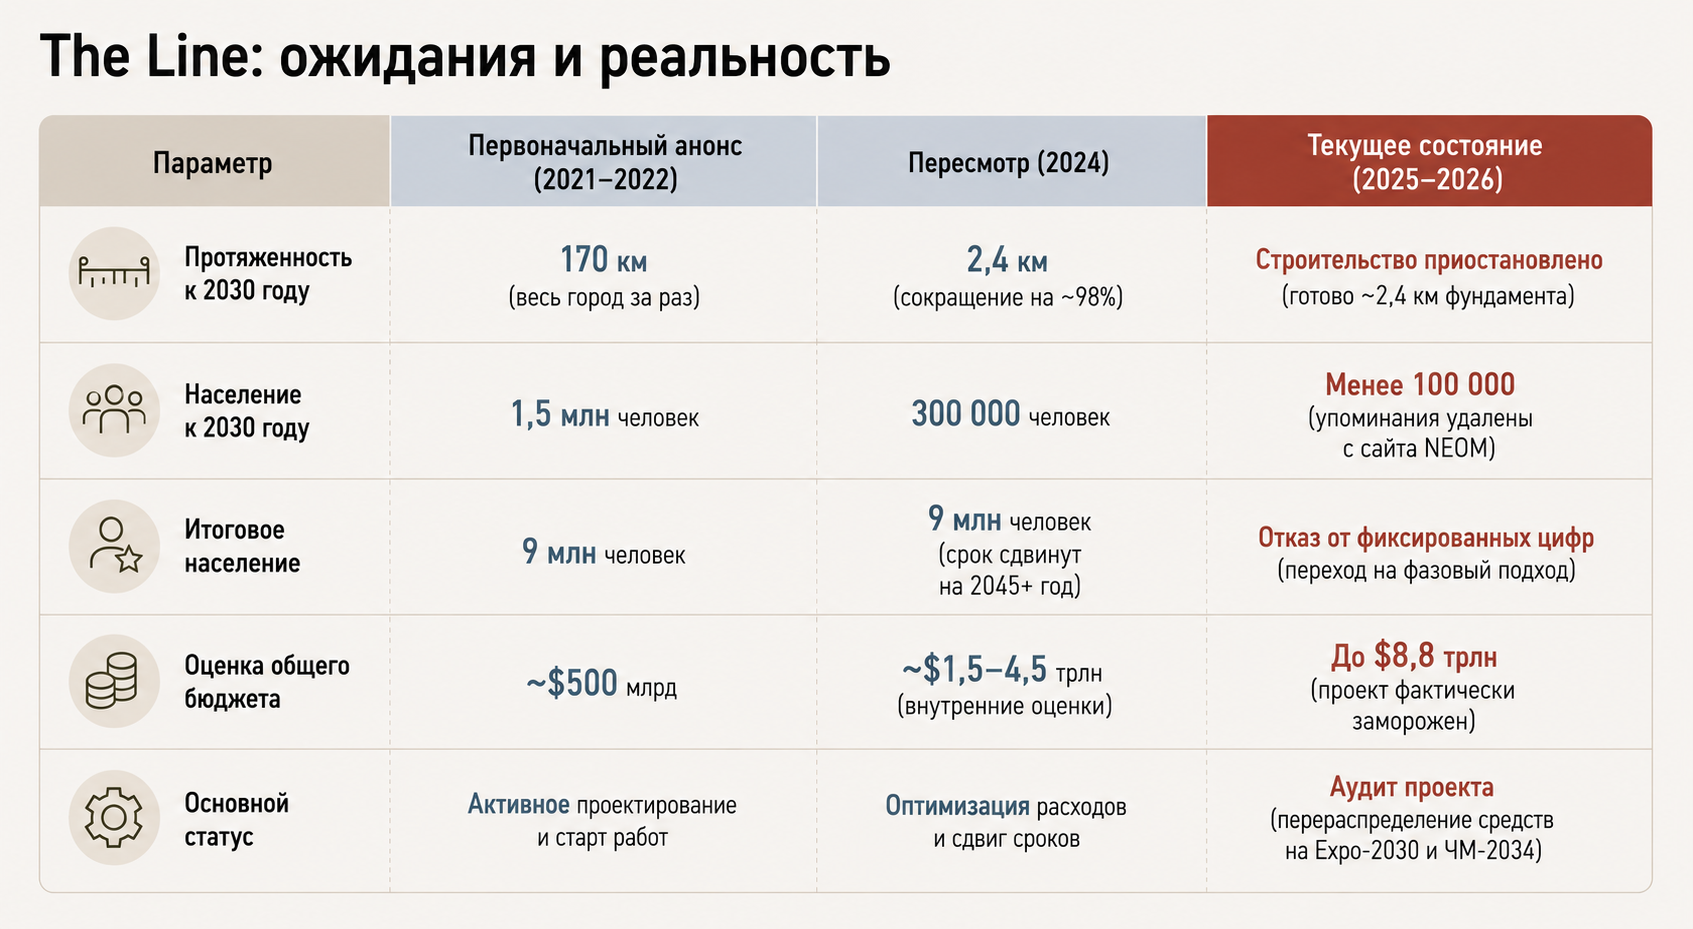
Сейчас саудовская модель мегапроектов уже проходит такую проверку. В апреле 2026 года глава PIF заявил, что The Line больше не является обязательной целью к 2030 году. В июне Reuters сообщал, что первоначальный проект длиной 170 км существенно сокращён, а сроки его реализации пересматриваются.
Для меня здесь важен сам принцип. Даже при огромных государственных ресурсах остаётся вопрос, насколько масштаб проекта соответствует будущему спросу и сможет ли вложенный капитал создавать достаточную экономическую отдачу.
Если убрать архитектуру и флаги, логика снова оказывается знакомой. Америка поверила в массовое жильё и постоянный рост его стоимости, Китай сделал ставку на строительство как на двигатель экономики, Саудовская Аравия создаёт города в расчёте на будущих жителей и бизнес. В каждом случае сначала появляется ожидание спроса, затем под него вкладываются деньги и строится инфраструктура, а уже потом реальная экономика показывает, насколько эти ожидания были оправданы.
Россия: Что происходит, когда дешёвые деньги заканчиваются
Россия, конечно, не похожа ни на Америку 2000-х, ни на Китай, ни на Саудовскую Аравию. У нас другая экономика, демография и структура рынка. Но если эти истории кажутся слишком далёкими, достаточно вспомнить, что происходило с российской недвижимостью в 2020 году. Тогда люди стояли в очередях за квартирами, студии и небольшие объекты раскупали ещё до ввода домов в эксплуатацию, а некоторые инвесторы покупали сразу по несколько квартир. Часто жильё брали не для себя, а с расчётом на перепродажу. Логика была простой: если квартира дорожала раньше, значит, будет дорожать и дальше.
Рынок действительно резко вырос. Некоторые объекты дорожали быстрее доходов населения, и казалось, что строительный бум может продолжаться ещё долго. Затем изменились условия финансирования, и вместе с ними стала меняться экономика покупки.
Сегодня российский рынок недвижимости живёт после нескольких лет дешёвых денег и масштабной поддержки спроса через льготную ипотеку. Стоимость капитала остаётся высокой, хотя Банк России уже начал снижать ключевую ставку. При таких условиях покупателю приходится гораздо внимательнее считать первоначальный взнос, ежемесячный платёж и общую стоимость квартиры.
Для рынка это означает возвращение к простому вопросу: есть ли у конкретного объекта покупатель по той цене, которую за него хотят получить? Девелоперу приходится соотносить цену продажи со стоимостью строительства и финансирования, а покупателю выбирать квартиру с учётом собственных доходов и альтернатив.
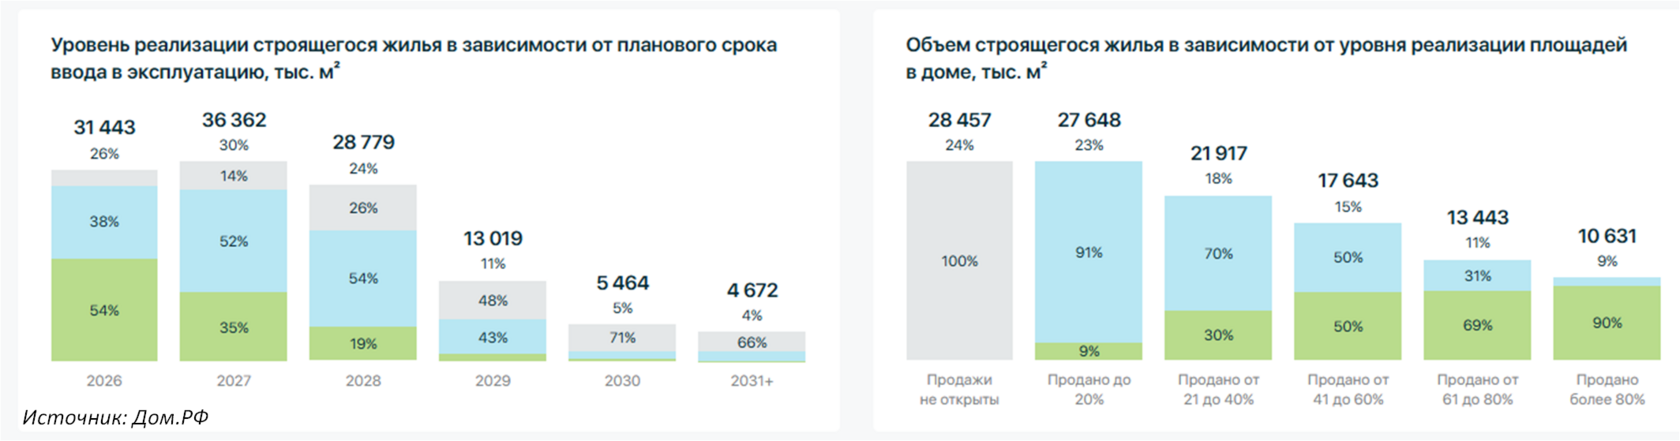
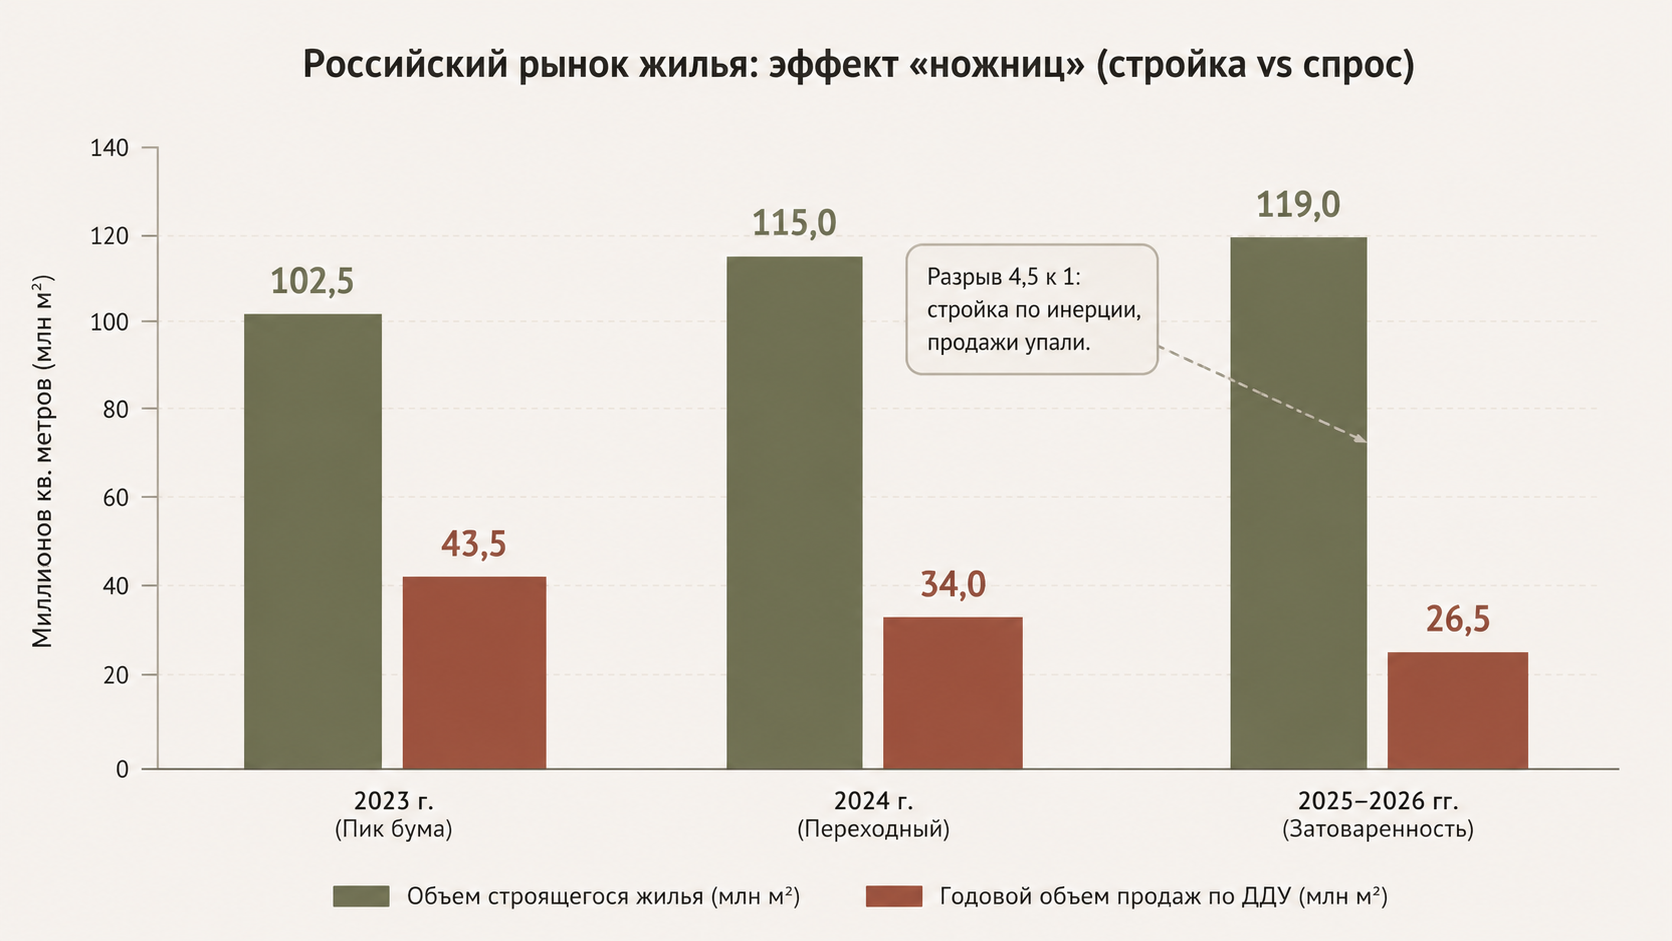
При этом объём строящегося жилья остаётся большим, и часть этого предложения должна выйти на рынок в 2026 и 2027 годах. На спрос одновременно влияют несколько факторов: население сокращается, семьи создаются позже, а жильё становится менее доступным. Поэтому важно не только, сколько квадратных метров построено, но и сколько людей действительно хотят и могут их купить. Так возникает навес предложения: большой объём строящегося или готового жилья, для которого пока нет конкретного покупателя. Если квартира приобретается как инвестиция, возникает ещё один вопрос: кто будет следующим покупателем?
На этом фоне усиливается конкуренция между первичным и вторичным рынком. При высокой ипотечной ставке готовая квартира может оказаться привлекательнее новостройки, особенно если разница в цене невелика. В готовом доме можно сразу оценить качество строительства, двор и окружение, а иногда получить квартиру с ремонтом. Ждать несколько лет окончания строительства при сопоставимой цене становится сложнее оправдать.
Почему главным риском может стать стагнация цен
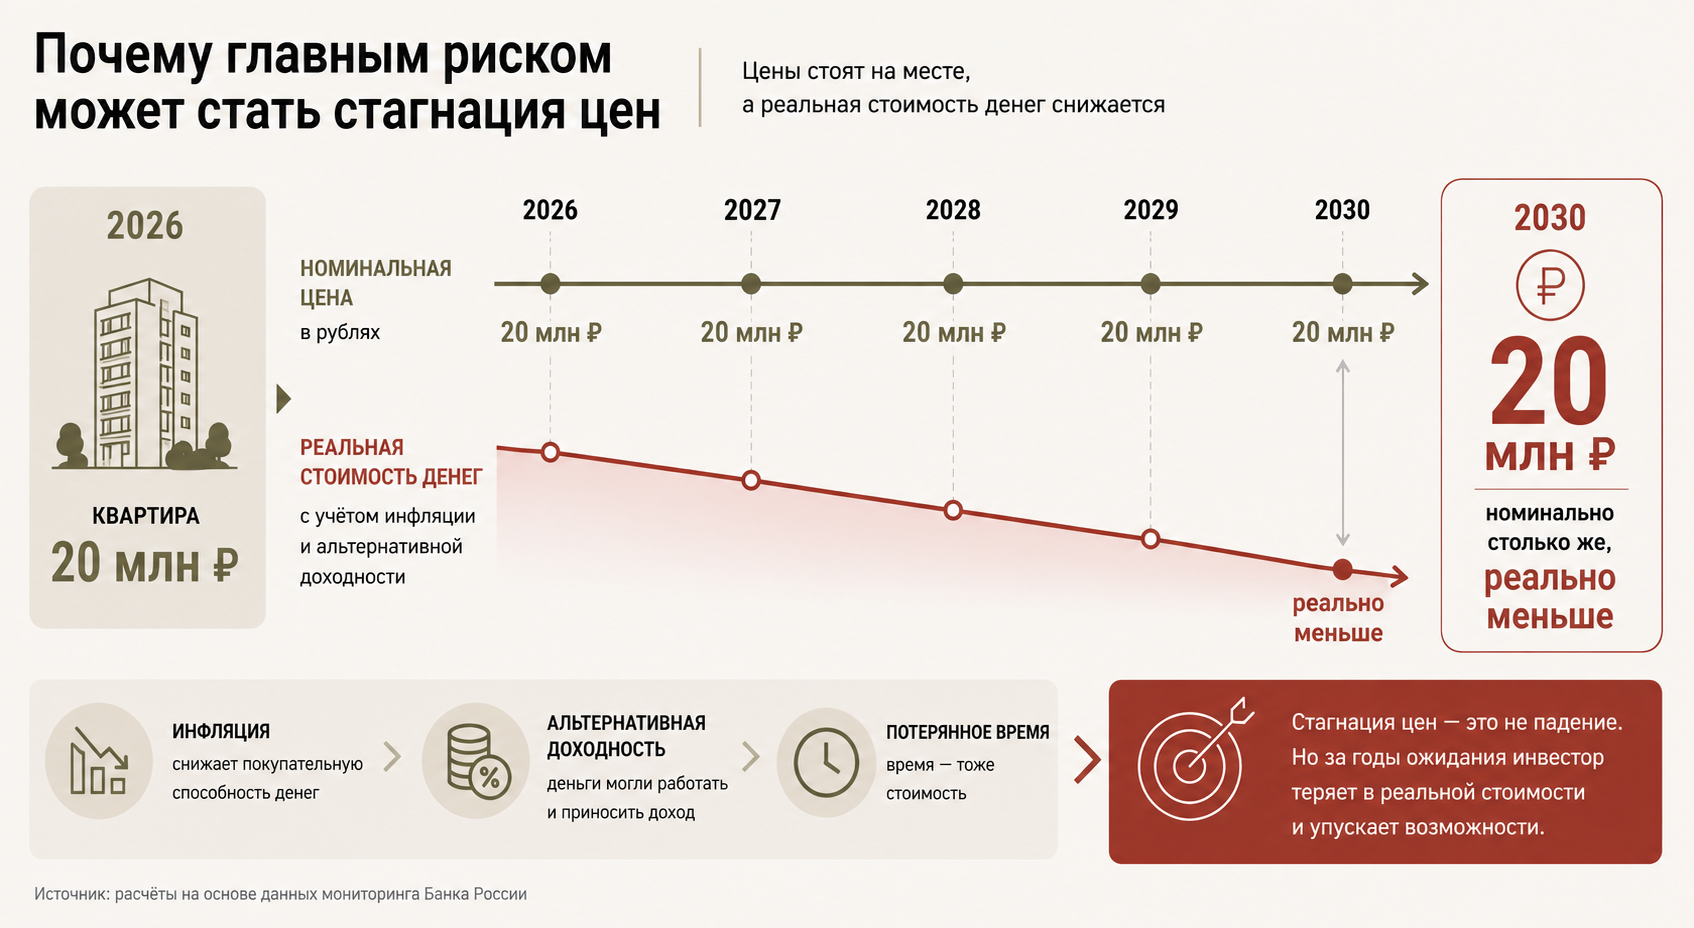
Будет ли падение цен на недвижимость в России? Сегодня я не думаю, что на этот вопрос можно уверенно ответить одной цифрой или назвать конкретную дату. Мне гораздо интереснее другой сценарий: длительная стагнация. Кризис рынка недвижимости вообще не обязательно выглядит как падение цен на 30 или 40%. Они могут оставаться примерно на одном уровне год, два, три или даже пять лет.
В рублях квартира будет стоить столько же, сколько раньше, и собственнику может казаться, что ничего особенного не произошло. Но за это время продолжится инфляция, деньги можно было разместить в других инструментах, а стоимость капитала останется высокой. Инвестор формально не потеряет деньги в рублях, но потеряет время, которое тоже имеет стоимость.
Представим квартиру за 20 млн ₽. Через пять лет её удаётся продать за те же 20 млн ₽. На первый взгляд убытка нет. Но если за эти годы альтернативные инструменты приносили доход, а инфляция снижала покупательную способность денег, результат выглядит уже совсем иначе.
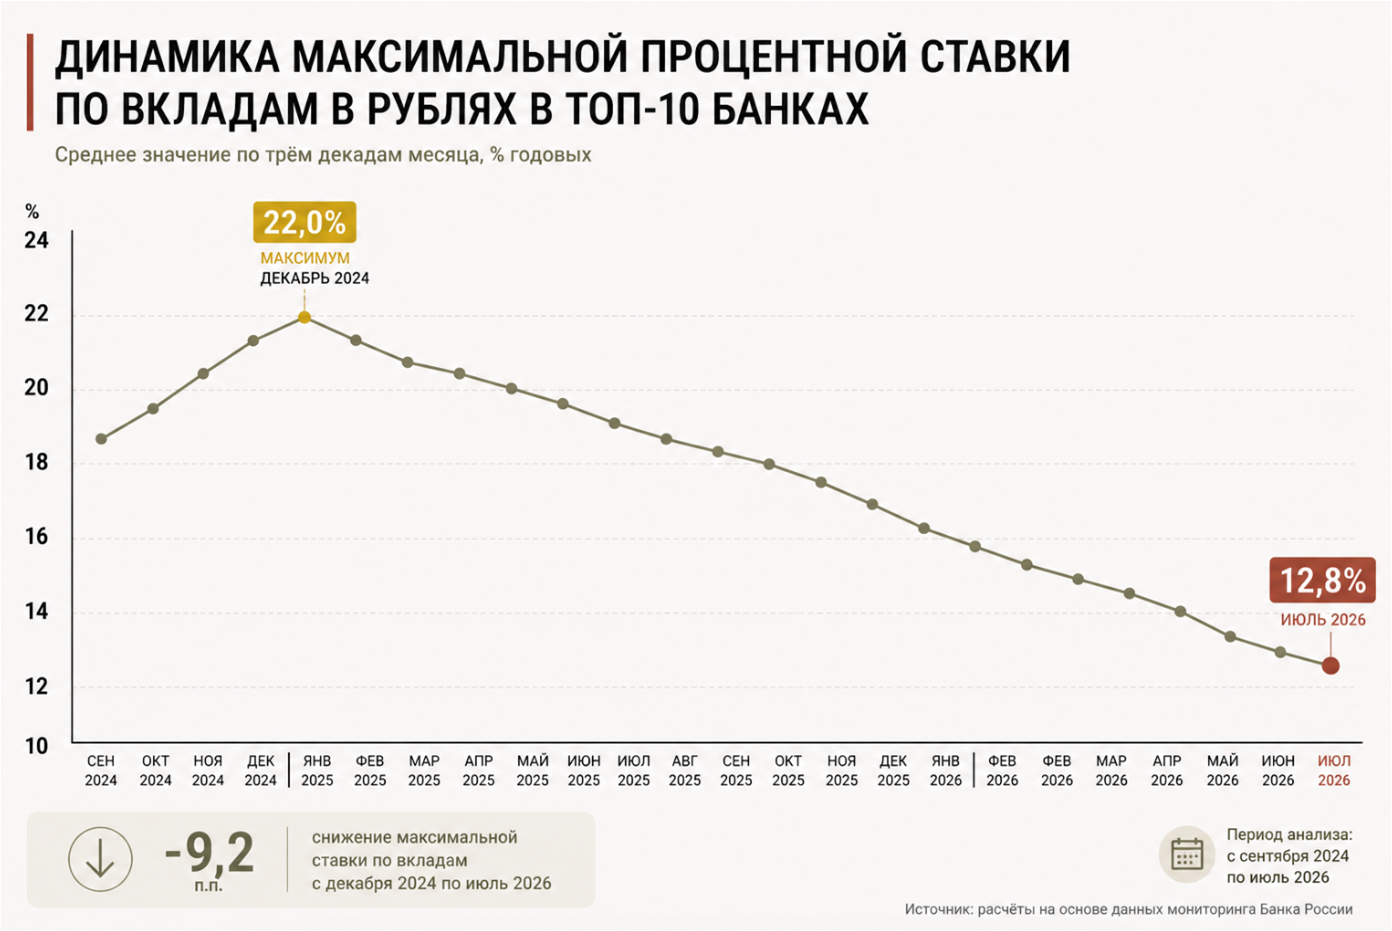
Поэтому недвижимость имеет смысл сравнивать не только с другими квартирами, но и с альтернативным использованием капитала. Например, в июне 2026 года средние максимальные ставки по рублёвым вкладам десяти крупнейших банков находились примерно в диапазоне 12,76−12,97%. Это не означает, что депозит автоматически лучше квартиры: у этих инструментов разные риски, сроки и возможности роста стоимости. Но для инвестора такая альтернатива существует, и её приходится учитывать.
Если депозит приносит доход без необходимости искать арендатора, делать ремонт и заниматься управлением, от квартиры инвестор должен получать что-то ещё. Это может быть рост стоимости, арендный поток, защита от определённых рисков или сочетание нескольких факторов.
Почему качество квартиры становится важнее общего роста рынка
С 2015 по 2023 год цены на недвижимость росли практически по всему рынку, поэтому даже не самый удачный объект мог принести инвестору прибыль. Если квартира подорожала на 30%, а рынок в целом прибавил столько же, результат во многом объяснялся общей динамикой цен.
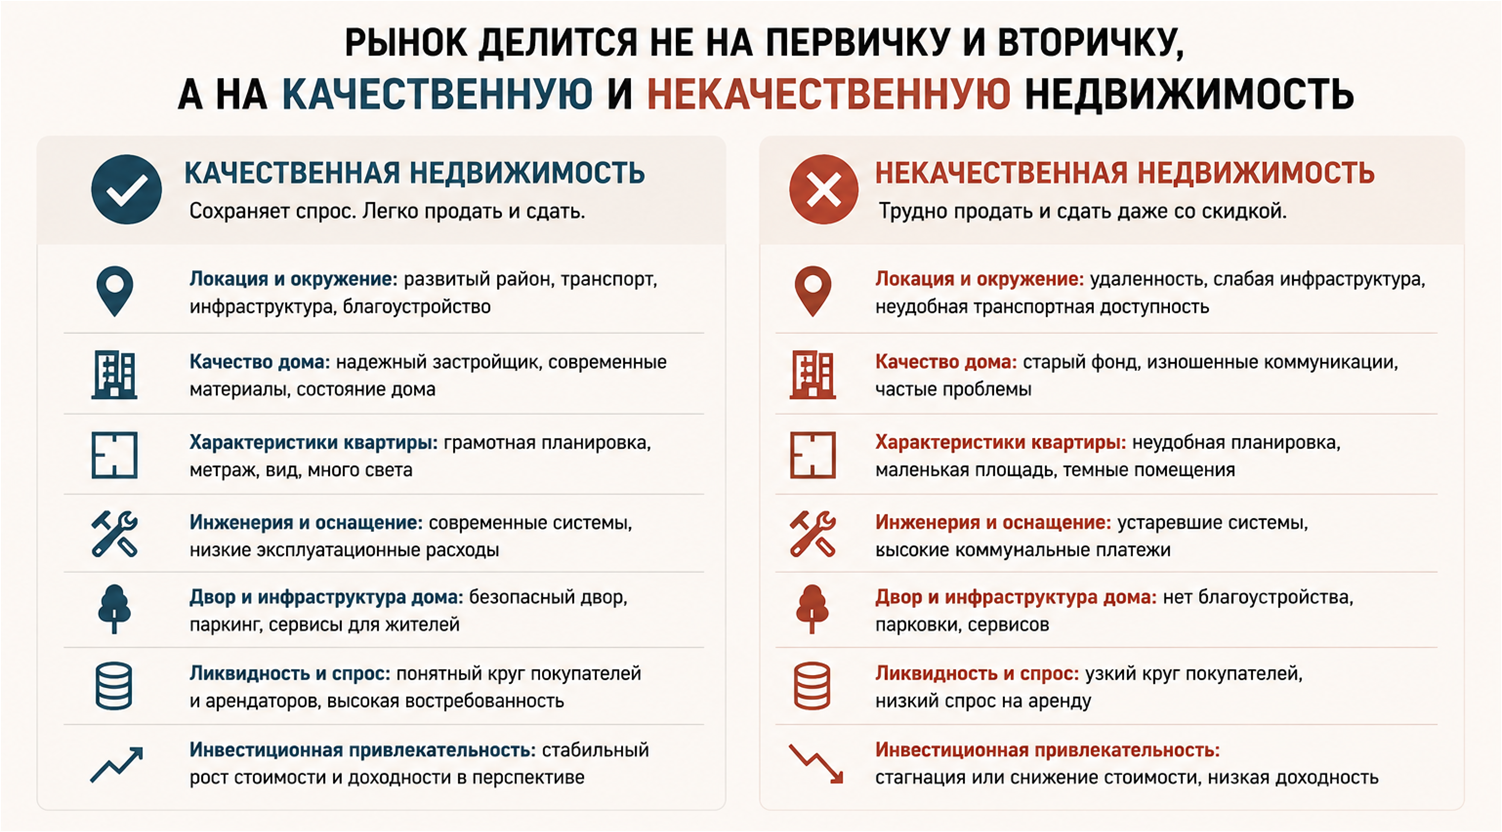
В 2026—2027 годах рассчитывать на такой сценарий сложнее. Рынок постепенно начинает делить недвижимость уже не столько на первичную и вторичную, сколько на качественную и менее востребованную. Одни квартиры сохраняют спрос, их хотят покупать и снимать, другие становится трудно продать даже со скидкой. Поэтому при покупке недвижимости важно смотреть не только на район и цену за квадратный метр, но и на то, насколько конкретный объект будет востребован через несколько лет.
Здесь особенно важна ликвидность. У квартиры должен быть понятный круг покупателей или арендаторов, а её характеристики, цена, состояние дома и окружение должны соответствовать спросу в конкретном районе. Именно это во многом определит, насколько легко будет продать или сдать объект в будущем.
Это касается и выбора между первичным и вторичным рынком. Новостройка может выигрывать за счёт современной архитектуры, инженерии, двора и инфраструктуры. Готовая квартира на вторичном рынке позволяет сразу оценить дом и район и не ждать окончания строительства. Поэтому вопрос «первичка или вторичка?» становится менее важным, чем вопрос о конкретном объекте: почему именно он будет нужен покупателю через несколько лет?
В инвестициях в недвижимость логика такая же. Если квартира покупается для сдачи, нужно понимать, кто будет её арендовать и сколько готов платить. Если объект приобретается для перепродажи, стоит заранее оценить будущего покупателя и спрос на такую квартиру. Поэтому при анализе недвижимости я бы начинал не с графика роста цен, а с будущего спроса.
На практике такой анализ требует гораздо больше, чем сравнение цены за квадратный метр. Нужно оценить район, спрос на аренду, конкурирующие объекты, будущую ликвидность и сценарий выхода из инвестиции. Именно поэтому в Смарент при подборе недвижимости смотрят не только на текущую цену квартиры, но и на то, кто будет следующим покупателем или арендатором. Такой подход помогает отсеивать объекты, которые хорошо выглядят на этапе покупки, но могут оказаться сложными для продажи или сдачи в будущем.
Почему 2027−2028 годы станут проверкой для рынка недвижимости
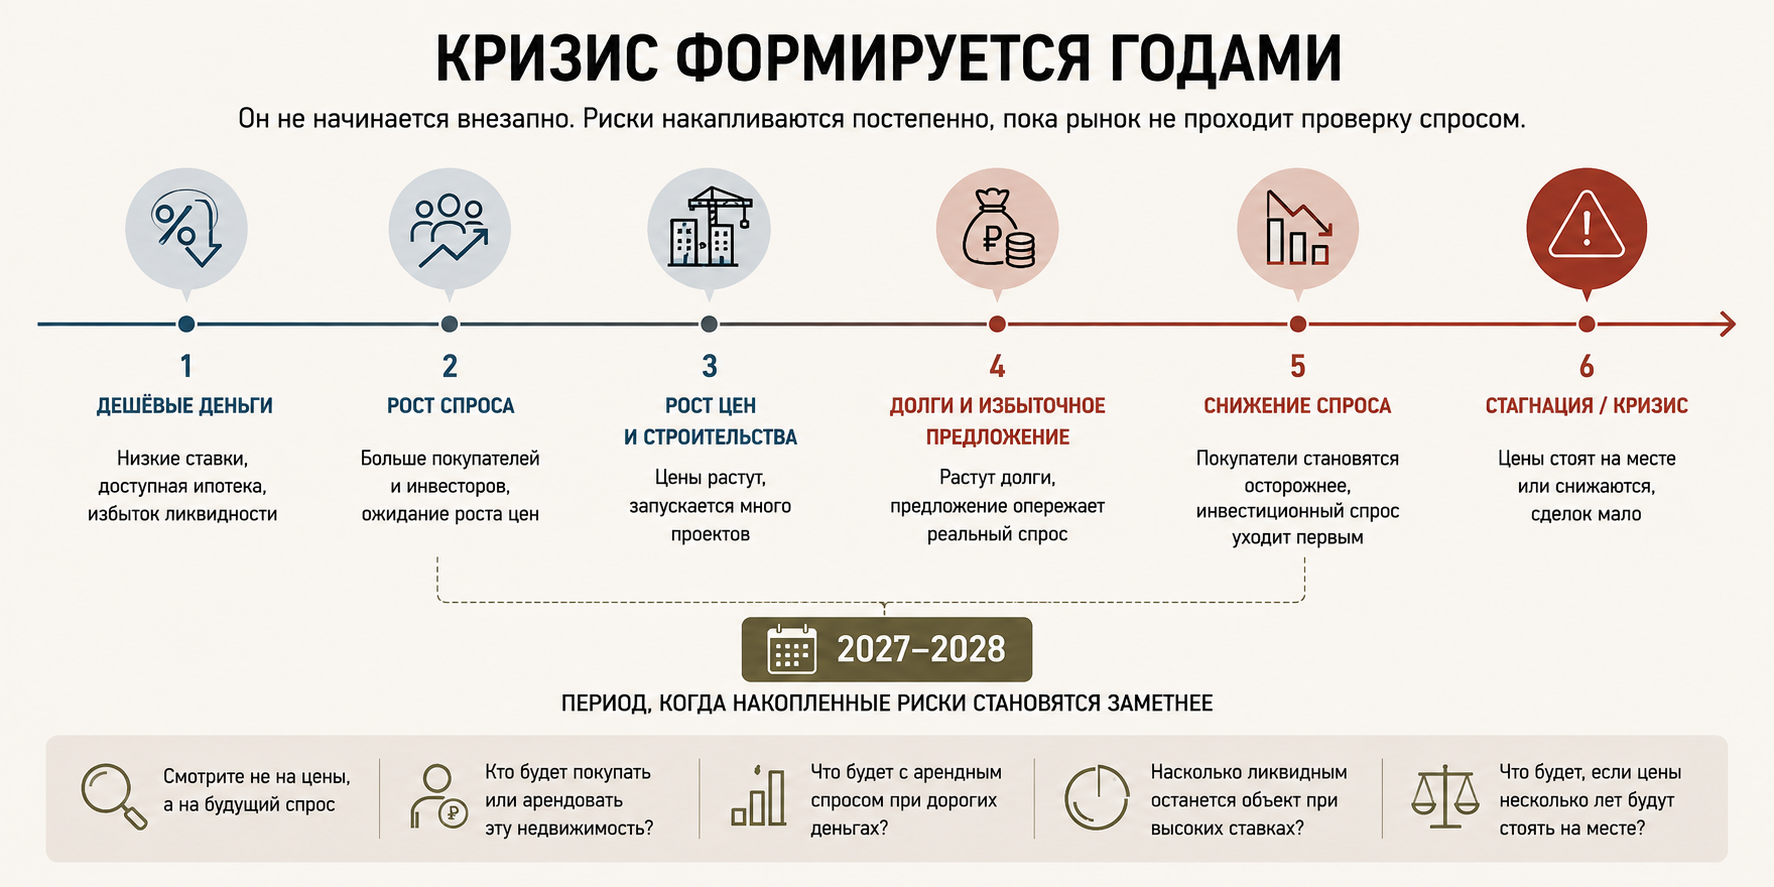
Я сразу хочу сделать оговорку: я не считаю, что можно назвать точную дату следующего кризиса недвижимости. Гораздо полезнее смотреть на процессы, которые обычно к нему предшествуют, и на то, какие риски уже накапливаются. Кризисы редко начинаются в момент всеобщей паники. Обычно между ощущением, что всё работает нормально, и самим кризисом проходит несколько лет. За это время накапливаются долги, ошибки и проекты, рассчитанные на слишком оптимистичный сценарий.
Для российского рынка особенно интересным будет период 2027—2028 годов. Не потому, что именно тогда обязательно начнётся кризис, а потому, что к этому моменту станет гораздо понятнее, насколько рынок недвижимости способен существовать без дешёвых денег и насколько устойчив реальный спрос. Мы увидим, какая часть спроса была связана с реальной потребностью в жилье, а какая возникала благодаря инвестиционному ажиотажу и ожиданиям дальнейшего роста цен. Когда ипотека дорогая, стоимость капитала высокая, а доходность альтернативных инструментов остаётся заметной, инвестиционный спрос обычно сокращается быстрее спроса со стороны людей, которым квартира действительно нужна.
Именно поэтому мне кажется важным смотреть не только на цены на недвижимость, но и на поведение покупателей. Если человек покупает квартиру для себя, ему важны доход, ежемесячный платёж, район и качество жилья. Если он покупает её как инвестицию, решение во многом зависит от ожидаемой доходности и возможности продать объект дороже в будущем.
Эта разница хорошо видна в истории финансовых пузырей. В 1929 году инвесторы верили в постоянный рост акций, в 2008 году участники рынка недвижимости считали, что жильё не может серьёзно подешеветь, а в Китае долгое время исходили из того, что строительство способно поддерживать экономический рост практически бесконечно. Каждый раз убеждённость в дальнейшем росте постепенно вытесняла оценку риска.
Пока рынок растёт, легко принять удачный результат за доказательство собственной стратегии. Если квартира подорожала, кажется, что решение было хорошо рассчитано. Но иногда инвестор действительно всё рассчитал, а иногда ему просто повезло попасть в растущий рынок. Разницу становится видно только тогда, когда рост заканчивается.
Поэтому при инвестициях в недвижимость мне гораздо интереснее другие вопросы:
- Если цены завтра перестанут расти, почему я всё равно хочу владеть именно этой квартирой?
- Кто будет покупать её через пять или десять лет?
- Что произойдёт с арендным спросом?
- Насколько ликвидным останется объект, если ипотечная ставка будет высокой дольше, чем ожидалось?
- Что произойдёт, если цена несколько лет будет стоять на месте?
Это гораздо полезнее, чем пытаться угадать дату следующего кризиса. Америка, Китай, Ближний Восток и Россия находятся в совершенно разных экономических условиях, но поведение инвестора за сто лет изменилось гораздо меньше. Мы по-прежнему боимся упустить возможность, сравниваем себя с другими и обращаем внимание на активы, которые недавно принесли кому-то большую доходность.
При этом цена растёт не сама по себе. Она может расти потому, что увеличивается спрос, спрос может поддерживаться дешёвыми деньгами, а дешёвые деньги зависят от конкретной фазы экономического цикла. Когда меняется одно звено, меняется и вся конструкция. Поэтому ближайшие годы будут интересны для российского рынка недвижимости именно переходом от общего роста к более избирательному спросу. В такой ситуации уже недостаточно знать среднюю цену квадратного метра или прогноз по рынку в целом. Придётся разбираться в конкретной квартире, конкретном районе, её ликвидности и в том, кому она понадобится через несколько лет.
История здесь полезнее любого прогноза. График показывает, что уже произошло, а история позволяет увидеть, какие решения принимали люди до того, как получили свой результат. В конечном счёте любой инвестиционный объект зависит от реального спроса. Если следующего покупателя нет, ни красивый рендер, ни история о вечном росте не смогут заменить человека, который готов заплатить за квартиру.