Можно собрать портфель из акций и облигаций и получать 20% годовых. Можно держать все деньги на депозите и каждый месяц получать доход без хлопот. Но когда у россиянина появляется крупная сумма, он делает совсем другое: покупает квартиру. Виктор Зубик, основатель компании Smarent, разбирает, почему квартира стала для многих чем-то вроде сейфа и действительно ли недвижимость сегодня может защитить капитал.
В этой статье:
- Что общего между ваучером, МММ и заблокированными акциями Apple
- Инвестиции в СССР: почему Уоррен Баффет не мог родиться в Советском Союзе
- Денежная реформа 1991 года: первый удар по доверию
- Гиперинфляция 1992 года и разрушение сбережений
- Ваучеры и МММ: первая и неудачная встреча с фондовым рынком
- Дефолт 1998 года: даже государственные бумаги подвели
- Квартира как актив, переживший все реформы
- Почему риск с плечом делает фондовый рынок ещё опаснее
- 2014 год: когда геополитика становится фактором цены
- Февраль 2022 года: когда владеть активом и пользоваться им — не одно и то же
- А что с российским фондовым рынком и его ликвидностью
- Почему сейчас снова покупают недвижимость
- Почему российский инвестор выбирает бетон
- Не любой бетон защищает
- Главный вывод: недвижимость как компенсация дефицита доверия
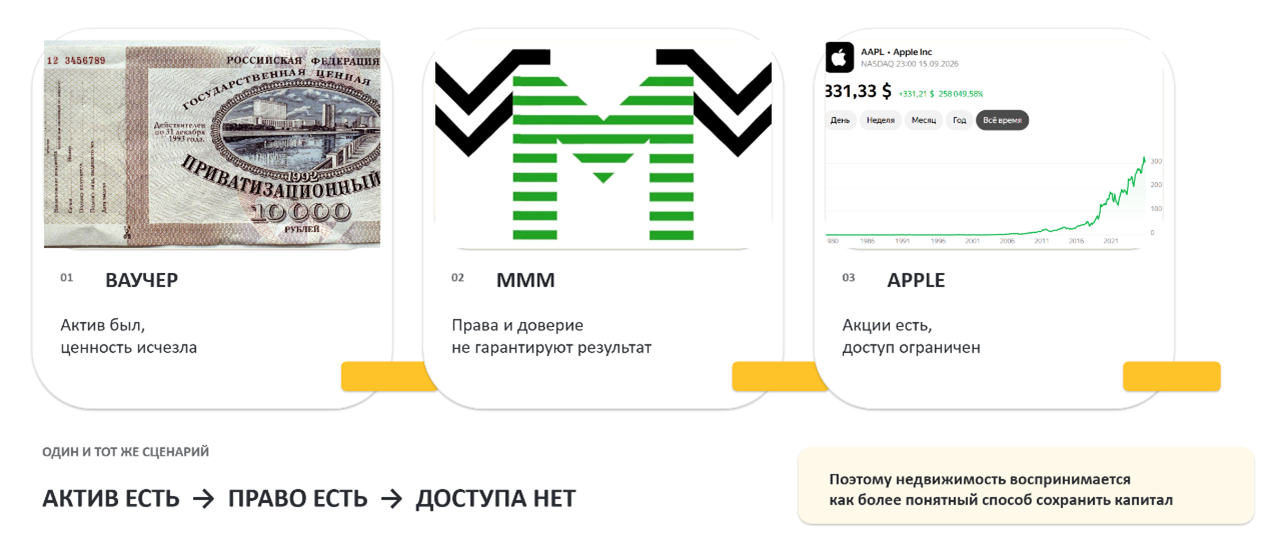
Что общего между ваучером, МММ и заблокированными акциями Apple
Представьте, что у вас есть 20 млн ₽. Вы можете купить акции крупнейших компаний России или мира, открыть депозит под хороший процент, собрать портфель из облигаций и фондов. Но давайте будем честны: что сделает подавляющее большинство людей в России? Они купят квартиру. С точки зрения математики и доходности это часто не самый эффективный ход, а иногда даже откровенно проигрышный. И ответ на вопрос «почему» находится не в 2026 году, а гораздо раньше — в тот момент, когда миллионы людей на своём опыте поняли, что деньги могут исчезнуть в любой момент.
На первый взгляд, ваучер из девяностых, пирамида «МММ» и заблокированные американские акции — это три совершенно разные истории из разных эпох. Но для российского инвестора они складываются в один и тот же сюжет: актив вроде бы есть, право на него вроде бы есть, а воспользоваться им нельзя. И этот сюжет до сих пор влияет на то, почему инвестиции в недвижимость остаются для россиян главным способом сохранения капитала, а не фондовый рынок.
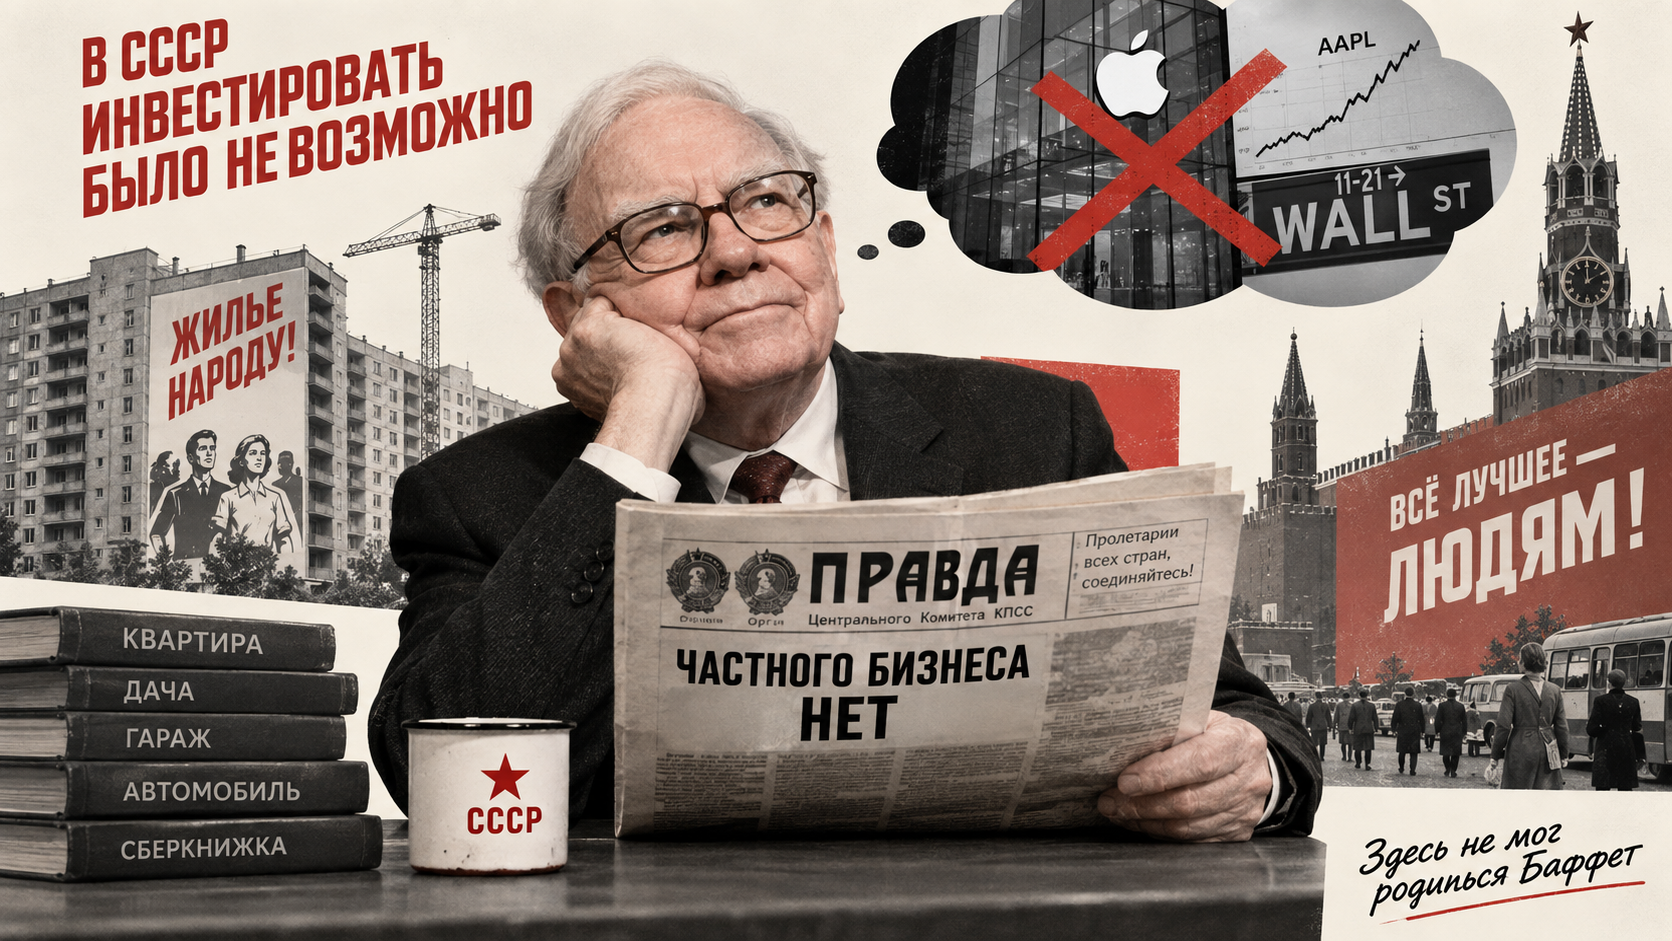
Инвестиции в СССР: почему Уоррен Баффет не мог родиться в Советском Союзе
Чтобы понять логику современного инвестора, нужно вернуться в Советский Союз. Представьте, что вы работаете на заводе, в институте или в больнице, каждый месяц получаете зарплату, часть тратите, часть откладываете. Сегодня у нас есть десятки инструментов для инвестиций: акции компаний, облигации, паевые фонды, банковские продукты, пенсионные накопления. У советского гражданина ничего этого не было. Купить долю успешного предприятия и получать часть его прибыли было попросту невозможно: крупный бизнес принадлежал государству, а частного предпринимательства не существовало.
Все сбережения направлялись в понятные, физически осязаемые вещи — дачу, гараж, автомобиль, бытовую технику. Но особое место среди них занимала квартира. В советской системе жильё было не просто объектом недвижимости, а символом стабильности: получить квартиру означало решить один из главных вопросов для семьи. Государство брало на себя основные социальные гарантии — жильё, пенсии, медицину, поэтому целые поколения выросли без привычки инвестировать деньги.
Если бы Уоррен Баффет родился в СССР, он просто не стал бы тем самым Баффетом: не было рынка, где десятилетиями можно покупать долю успешных компаний и ждать роста их стоимости. Единственным реальным способом сохранить и приумножить капитал была покупка реальных активов, которые впоследствии можно продать. Именно поэтому недвижимость заняла особое место у советских граждан ещё до того, как система, которая её породила, начала рушиться.
Государство фактически выстроило модель, в которой человеку не нужно было думать про личный инвестиционный портфель — достаточно было работать, экономить и рассчитывать на систему. Жильё, пенсии и медицину брало на себя государство, а идея, что свободные деньги нужно куда-то вкладывать, а не откладывать на книжку, была абсолютно чужда советскому гражданину. Именно на этом фундаменте выросло несколько поколений, для которых слово «инвестиции» долгое время не значило вообще ничего.
Денежная реформа 1991 года: первый удар по доверию
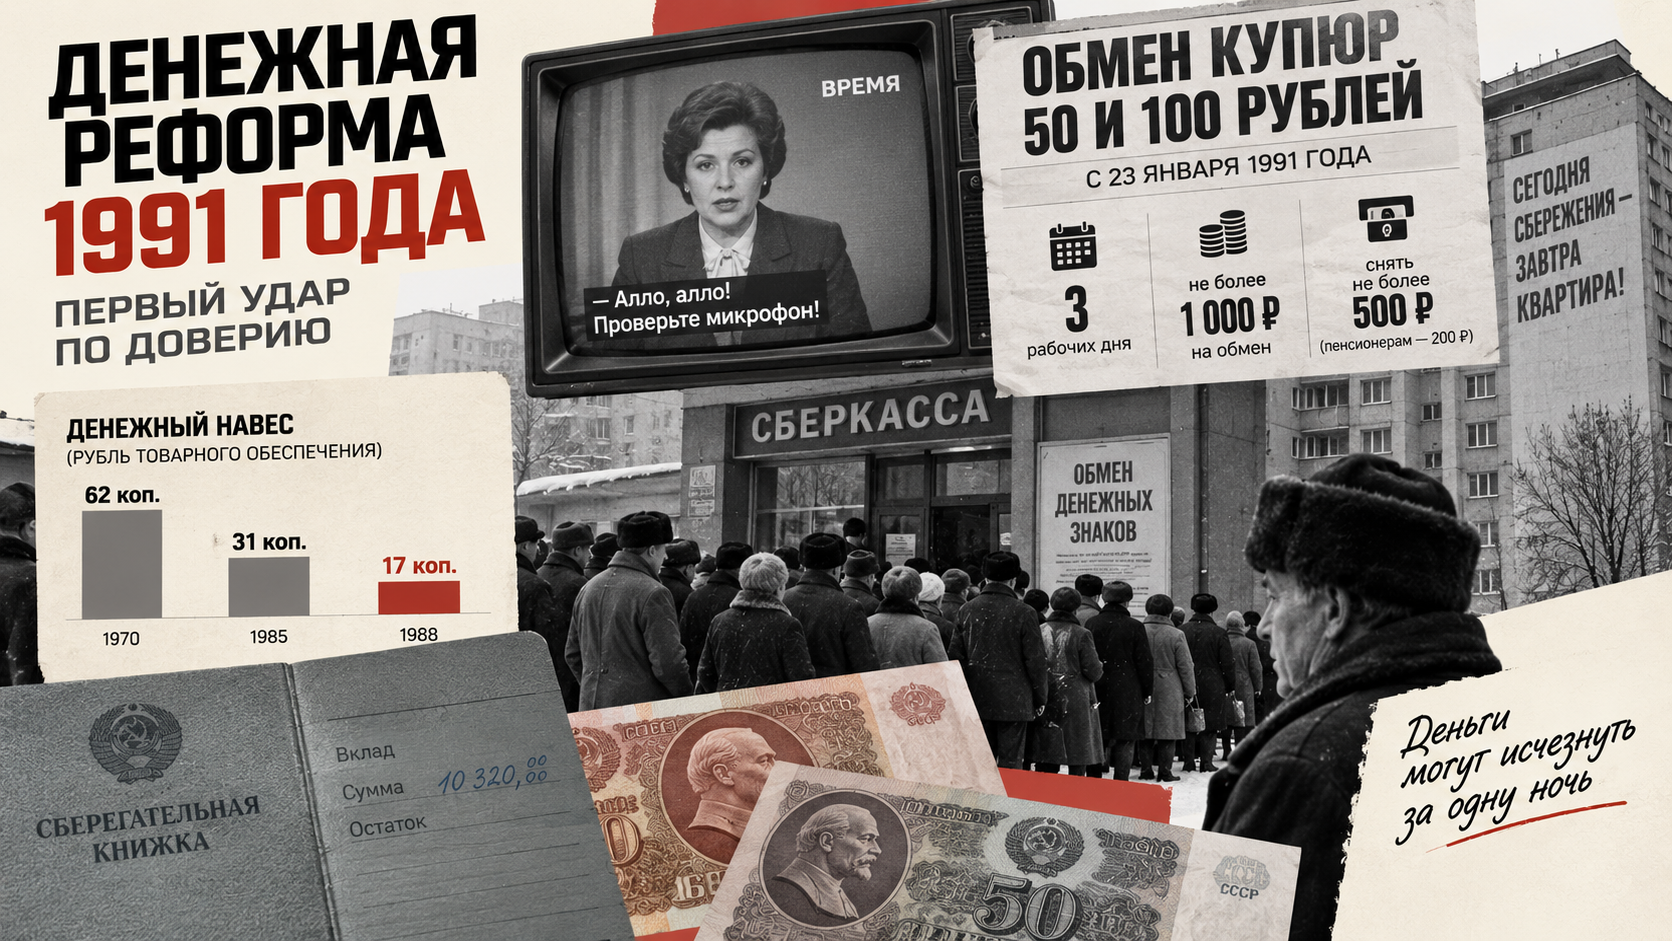
Во второй половине восьмидесятых советская экономика столкнулась с острым дефицитом товаров. Зарплаты исправно выплачивались, деньги на счетах копились, но купить на них было почти нечего — экономисты называют это денежным навесом. В 1970 году на каждый рубль товарного обеспечения приходилось 62 копейки, к 1985 году — вдвое меньше, а к концу 1988 года — всего 17 копеек. Деньги на банковском счёте были, а превратить их в реальные вещи получалось всё хуже.
Именно тогда люди запомнили важный урок: цифры на счёте — это что-то абстрактное, а квартира, дача или гараж — что-то физически надёжное. В январе 1991 года случился первый настоящий удар. Власти публично заявили, что денежной реформы не будет, а спустя двенадцать дней, вечером 22 января, по телевизору объявили обмен купюр номиналом 50 ₽ и 100 ₽. На обмен дали три рабочих дня, обменять разрешили сумму не выше одной средней зарплаты и не более 1000 ₽, а снять со счёта — не более 500 ₽ (пенсионерам — 200 ₽).
Поначалу ситуация выглядела почти комично: у диктора в вечернем выпуске программы «Время» отказывал микрофон, и она на всю страну требовала его исправить. Но уже через несколько часов стало не до смеха. По всей стране выстроились огромные очереди, люди буквально штурмовали сберкассы, а в паспорт ставили специальные отметки, чтобы человек не смог обменять деньги дважды в разных отделениях. Официально реформа преподносилась как удар по спекулянтам и теневым доходам, но, как это часто бывает, спекулянты на подобных ситуациях чаще наживаются, а страдают обычные люди.
Пострадали не спекулянты, ради борьбы с которыми официально затевалась реформа, а обычные люди, годами копившие на кооперативную квартиру, автомобиль или дачу. Деньги, которые семья инженера и врача несла в банк каждый месяц ради квартиры для сына, в один день превратились в цифры в сберкнижке. Люди усвоили: деньги в банке у государства есть, но воспользоваться ими можно только по тем правилам, которые способны измениться за одну ночь.
Гиперинфляция 1992 года и разрушение сбережений
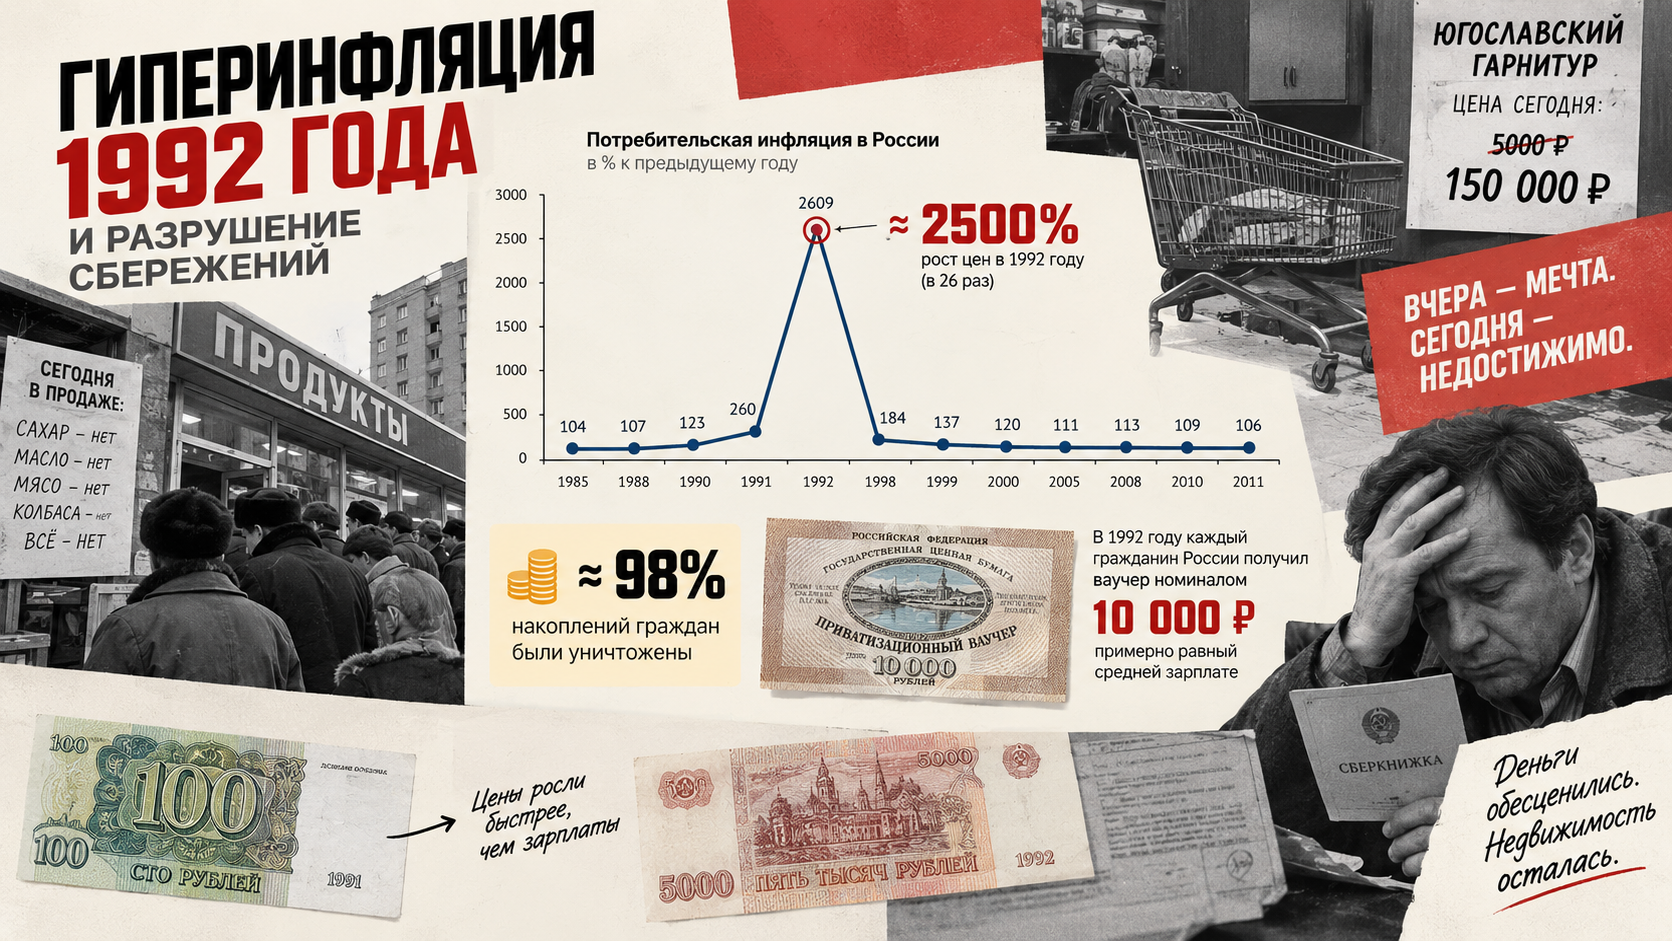
Дальше последовал ещё один удар. 2 января 1992 года вышел указ о либерализации цен, и дикая инфляция смела остатки доверия к деньгам. В том же году потребительские цены в России выросли примерно в 26 раз, а потребительская инфляция составила около 2500%. Кто-то копил на машину, кто-то на югославский гарнитур, который тогда стоил как автомобиль, но накопленной суммы вскоре не хватало даже на импортные сладости.
По разным подсчётам, эта инфляция уничтожила порядка 98% всех накоплений граждан. После такого удара сложно было убедить человека вновь довериться системе — он всё помнил. Государство и рынок предприняли ещё одну попытку: в том же 1992 году началась массовая приватизация, и каждый гражданин страны, включая детей, получил ваучер номиналом 10 000 ₽, примерно равный средней зарплате.
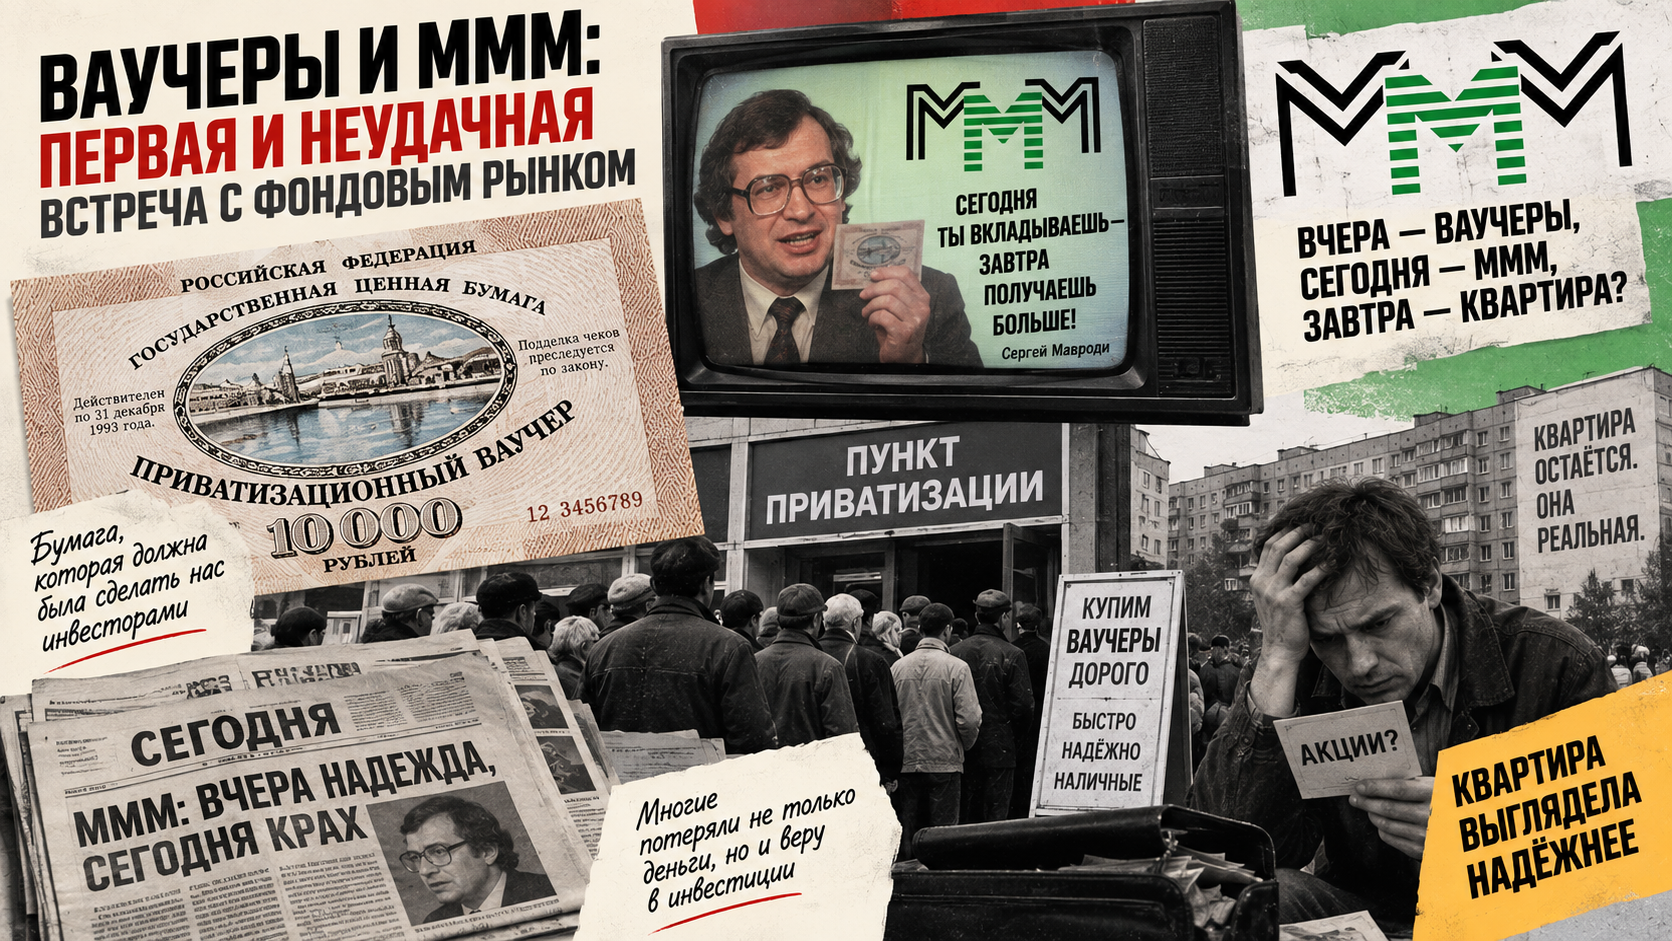
Ваучеры и МММ: первая и неудачная встреча с фондовым рынком
Формально гражданам предлагали выгодную сделку — обменять ваучер на акции предприятия и получать доход в зависимости от своей доли, по сути, то же самое, что делают сегодняшние инвесторы, покупая акции компаний. Но проблема была в том, что почти никто не понимал, что ему предлагают. Что такое акция, как оценить предприятие, будут ли платить дивиденды, не заберут ли завод криминальные структуры — у людей не было ни финансовых знаний, ни привычки инвестировать, ни инфраструктуры доверия.
Человеку, который недавно потерял все сбережения, давали бумагу и предлагали самому решить, в какую компанию её вложить. Для многих логичнее казалось продать ваучер в переходе и получить деньги здесь и сейчас, чем держать «непонятного журавля в небе». В итоге значительная часть активов сконцентрировалась у узкого круга людей, а у рядового гражданина осталось лишь чувство, что его снова обманули.
Параллельно в стране расцвели финансовые пирамиды, самая известная из которых — «МММ». Людям никто не объяснял фундаментальную стоимость бизнеса и финансовую отчётность — им обещали сапоги жене, потом автомобиль, потом квартиру. Для человека, который никогда не видел нормального фондового рынка, простая и понятная реклама из телевизора стала первой встречей с идеей «деньги делают другие деньги». Сегодня вложил тысячу — завтра получил две. Крах пирамид закрепил в массовом сознании простую формулу: слово «инвестиции» означает обман. А квартира на фоне этого выглядела чем-то надёжным и понятным — её нельзя было отнять, она физически существовала, и никто не мог забрать её без ведома владельца.
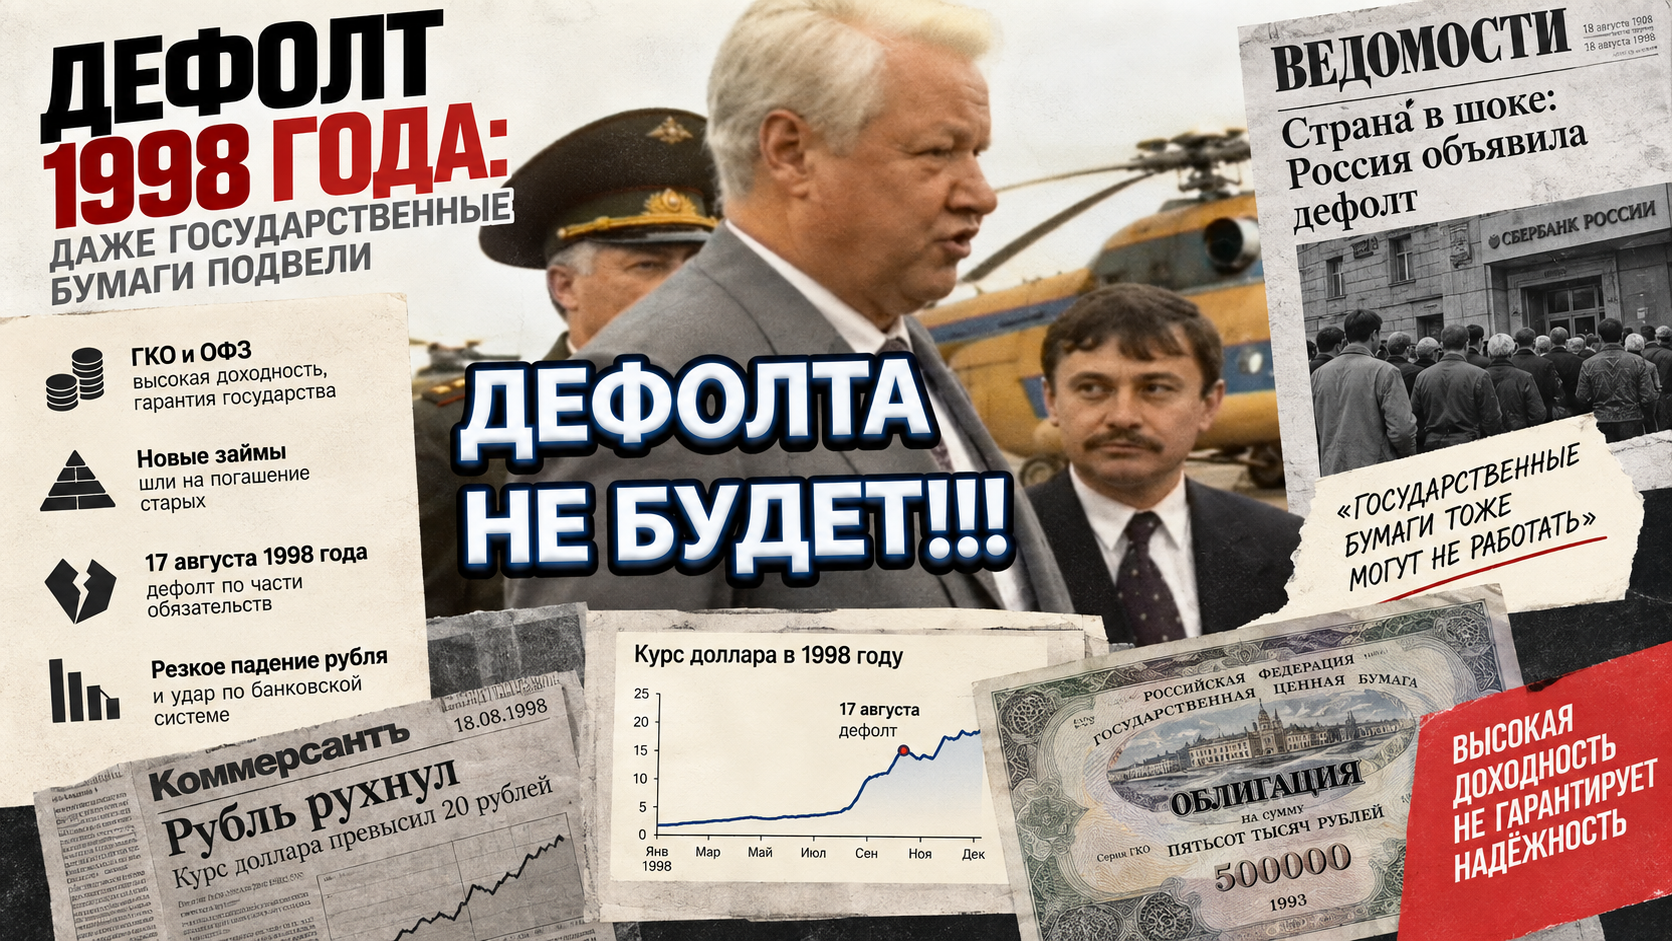
Дефолт 1998 года: даже государственные бумаги подвели
Урок не был усвоен до конца, и государство повторило сценарий пирамиды, но уже через государственные ценные бумаги — ГКО и ОФЗ, по которым предлагалась очень высокая доходность. Зачем строить бизнес, нанимать людей и рисковать, если можно купить облигации с гарантированной государством сверхдоходностью? Но такая модель, как и любая пирамида, не могла существовать бесконечно: новые займы шли на погашение старых.
Когда начался азиатский финансовый кризис, иностранные инвесторы стали выводить капитал с развивающихся рынков, цены на нефть упали, в бюджете образовалась дыра, а курс доллара резко взлетел вверх. 17 августа 1998 года государство объявило дефолт по части обязательств. Рубль резко обесценился, банковская система получила сильнейший удар. Люди увидели прежнюю картину: даже государственные ценные бумаги, считающиеся самым надёжным инструментом на рынке, не выполнили свою функцию.
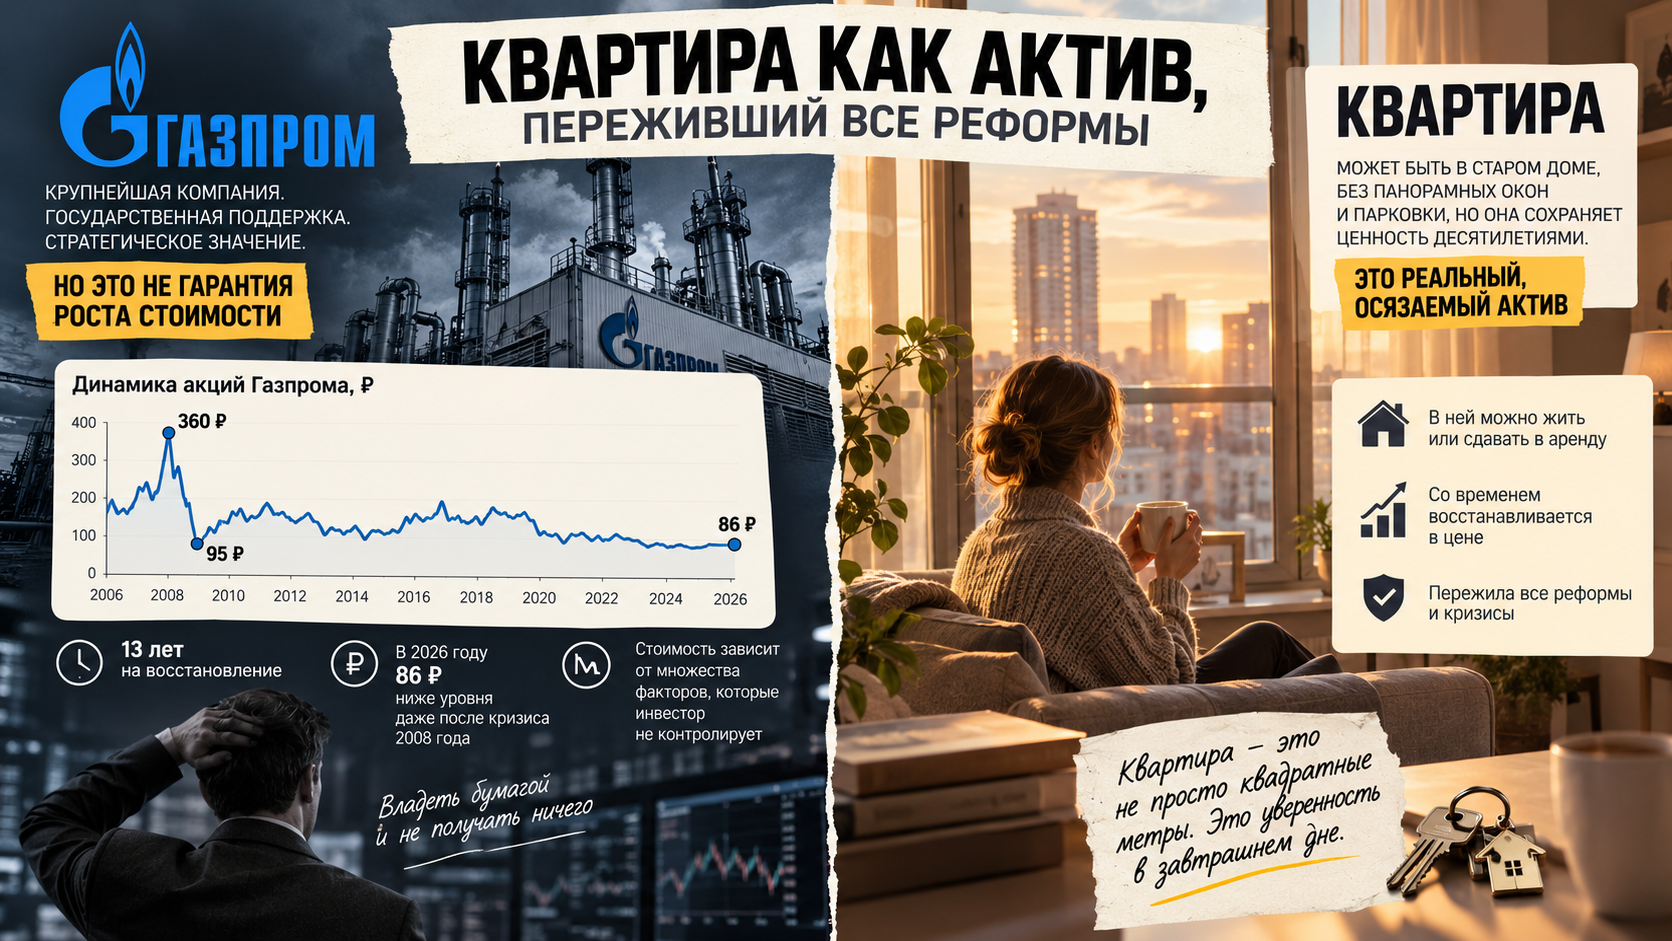
Квартира как актив, переживший все реформы
К этому моменту возникает закономерный вопрос: существует ли в России актив, переживший все эти реформы и банковские кризисы? Оказывается, да — и это квартира. Она могла быть в старом доме, без панорамных окон и парковки, но именно она десятилетиями сохраняла ценность и переносила капитал сквозь эпохи потрясений. К концу девяностых у миллионов людей сложилась устойчивая ассоциация: хочешь сохранить деньги — держи что-то реальное, осязаемое, не бумажное.
В двухтысячные ситуация начала меняться: выросли доходы населения, укрепился рубль, развились банки и брокерские компании, а рядовые граждане получили доступ к фондовому рынку. Казалось, в России должна появиться новая инвестиционная культура. Но доверие не создаётся за мгновение — оно формируется десятилетиями, а каждый новый кризис становится очередной его проверкой.
Мировой финансовый кризис 2008 года хорошо иллюстрирует разницу восприятия недвижимости и финансовых активов. Представим двух инвесторов, которые накануне кризиса вложили деньги: один купил квартиру в Москве, второй — акции крупной российской компании, например «Газпрома». Оба увидели, как падает стоимость их активов, но их психологический опыт оказался принципиально разным.
Владелец квартиры видел, что бумажная цена просела, но если продавать срочно не требовалось, у него оставался главный козырь — жильё продолжало выполнять свою функцию: в нём можно было жить или сдавать его в аренду, а качественная недвижимость со временем восстанавливалась в цене. Акции «Газпрома» в 2008 году упали с 360 ₽ до примерно 95 ₽, и на первый взгляд покупка выглядела очень логичной: крупнейшая компания, огромные запасы газа, экспорт, государственная поддержка, стратегическое значение для экономики, а цена уже прилично просела — казалось, самое время покупать на дне.
Но стоимость акций зависит не только от масштаба бизнеса, а ещё и от дивидендной политики, геополитики и множества других факторов, которые инвестор не контролирует. Компания может добывать много газа, разрабатывать новые месторождения и получать прибыль, но её акции всё равно не будут расти — вы можете владеть бумагой и при этом не получать ничего, только наблюдать в брокерском приложении, как обесцениваются ваши деньги. Восстановление заняло тринадцать лет, а летом 2026 года акции «Газпрома» стоят около 86 ₽ - ниже уровня даже после кризиса 2008 года.
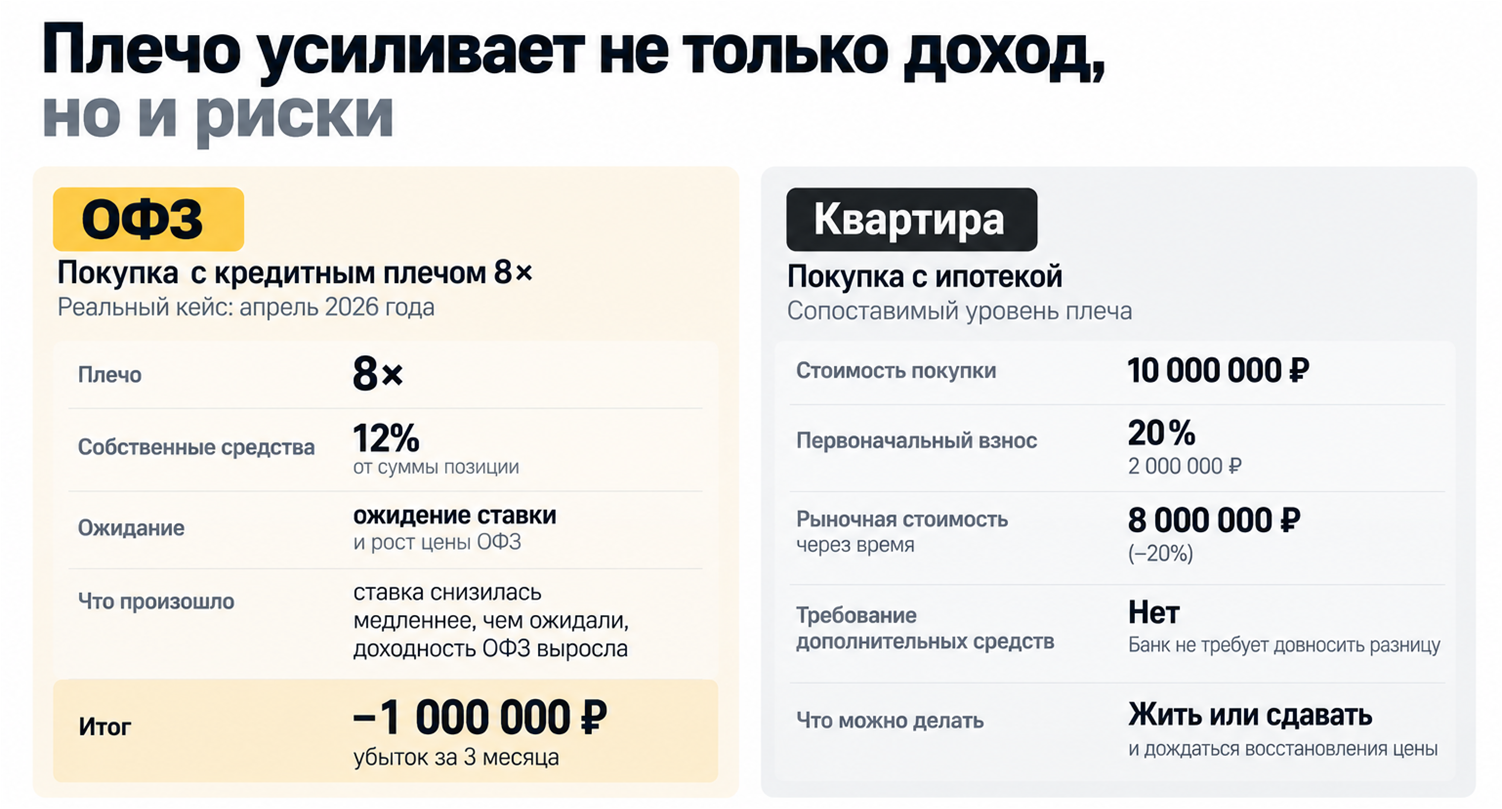
Почему риск с плечом делает фондовый рынок ещё опаснее
Фондовый рынок действительно способен приносить доход: грамотный инвестор может собирать диверсифицированный портфель и рассчитывать на долгий горизонт. Но вопрос не в том, может ли рынок акций зарабатывать деньги, а в том, почему российский инвестор чаще выбирает недвижимость, а не фондовый рынок, как это делает, к примеру, американский инвестор. Причина в опыте: финансовый актив может резко обесцениться, и человек порой не успевает в рамках своей жизни дождаться его восстановления.
Особенно тяжёлым такой опыт становится при инвестировании с кредитным плечом. Показательный пример — апрель 2026 года. Когда Ц Б начал снижать ключевую ставку, многие поверили в устойчивый цикл смягчения политики. Одна знакомая купила длинные ОФЗ с восьмым плечом, внеся первоначальный взнос на уровне 12%, что по риску сопоставимо с покупкой квартиры вовсе без первоначального взноса. Снижение ставки пошло медленнее, чем рассчитывали, доходность ОФЗ выросла, а за три месяца убыток по самым надёжным бумагам составил миллионы рублей — реальных, а не бумажных.
У недвижимости с сопоставимым плечом ситуация выглядит иначе. Если квартиру купили за 10 млн ₽ со взносом 20%, то есть 2 млн ₽, а её рыночная стоимость упала до 8 млн ₽, банк не потребует довнести разницу, как это делает брокер на фондовом рынке. Владелец просто ждёт, пока цена восстановится, особенно если живёт в этой квартире или сдаёт её в аренду. Именно поэтому для одного инвестора падение цены — просто цифра на графике, а для другого — воспоминание о том, как деньги могли исчезнуть, а правила — измениться за считаные дни.
2014 год: когда геополитика становится фактором цены
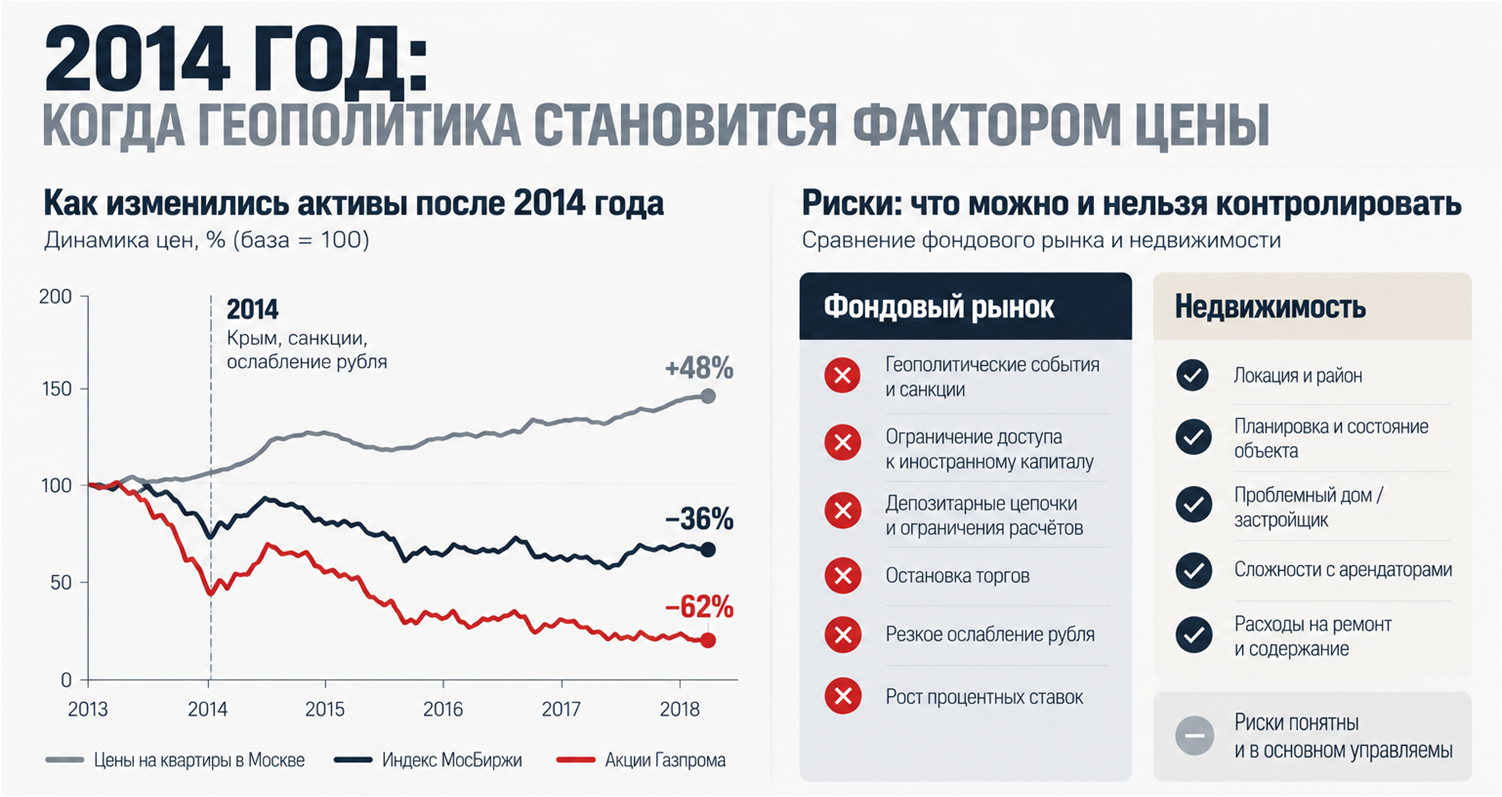
Следующей точкой недоверия стал 2014 год. Крым, санкции, ослабление рубля, рост ставок и сокращение доступа российских компаний к иностранному капиталу показали инвесторам, что стоимость актива зависит не только от того, насколько хорошо работает сама компания, но и от факторов, которые невозможно контролировать, — геополитики. У массового инвестора возникал закономерный вопрос: он вроде бы всё сделал правильно, выбрал крупную компанию, посмотрел показатели, разобрался в бизнесе, но столкнулся с фактором, который вообще не мог контролировать.
У квартиры тоже есть риски: плохая локация, неудачная планировка, проблемный дом, сложности с арендаторами, расходы на ремонт и содержание. Это неприятно, но человеку, как правило, понятно, с чем он имеет дело — можно сделать другой ремонт, изменить планировку или в конце концов продать объект и вернуть свои деньги. Санкции, депозитарные цепочки, ограничения расчётов и остановка торгов — куда более сложная и непредсказуемая система, которую обычному человеку трудно себе представить и тем более контролировать.
Февраль 2022 года: когда владеть активом и пользоваться им – не одно и то же
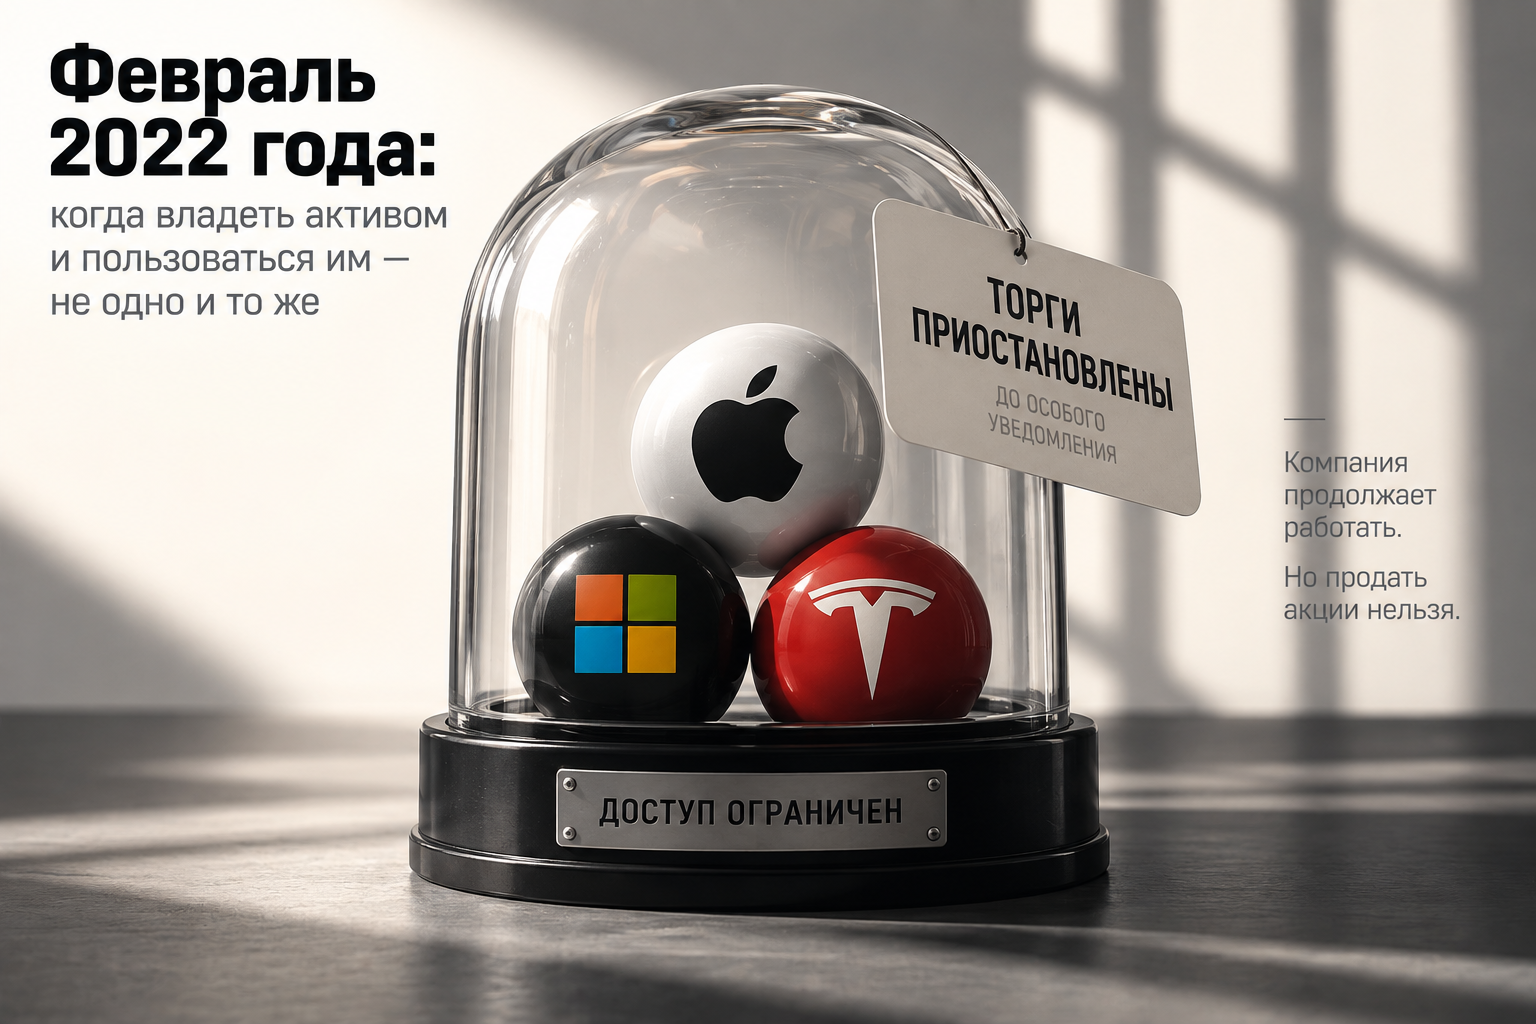
Самый сильный удар по доверию российского инвестора произошёл в феврале 2022 года. Торги акциями на Московской бирже были приостановлены почти на месяц, а инвесторы впервые столкнулись с ситуацией, когда продать актив в нужный момент оказалось попросту невозможно. Ещё сложнее сложилась история с акциями американских компаний — Apple, Microsoft, Tesla, в которые массово вкладывались российские инвесторы, рассчитывая на защиту от рисков российского рынка.
Логика инвесторов до этого момента была очень простой: если российский рынок рискованный и там много проблем, нужно покупать рынок, на котором «всё всегда хорошо», — тот самый рынок, в который вкладывает Уоррен Баффет. Из-за санкций и блокировок часть иностранной инфраструктуры оказалась заморожена: инвесторы владели акциями, но не могли ни продать их, ни получить дивиденды, хотя сами компании продолжали работать как ни в чём не бывало. Apple по-прежнему продавал iPhone, Microsoft зарабатывал на своих продуктах, а тот же Excel, в котором инвесторы считали доходность своих портфелей, никуда не исчез.
Российский инвестор столкнулся с новым для себя, но хорошо знакомым по советскому опыту чувством: владеть активом и пользоваться им — не одно и то же. На языке финансистов это называется инфраструктурным риском, а на бытовом языке — деньги есть, они даже числятся на счёте, но воспользоваться ими нельзя. Раньше главный риск был понятным: актив может упасть в цене, рынки растут и падают, это нормальная часть инвестирования. Но совсем другое дело, когда компания работает, деньги вроде бы ваши, а нажать кнопку «продать» невозможно. Главный вопрос сместился с «сколько я заработаю» на «точно ли я смогу забрать свои деньги», а это уже не инвестиционный риск, а утрата базового доверия.
А что с российским фондовым рынком и его ликвидностью
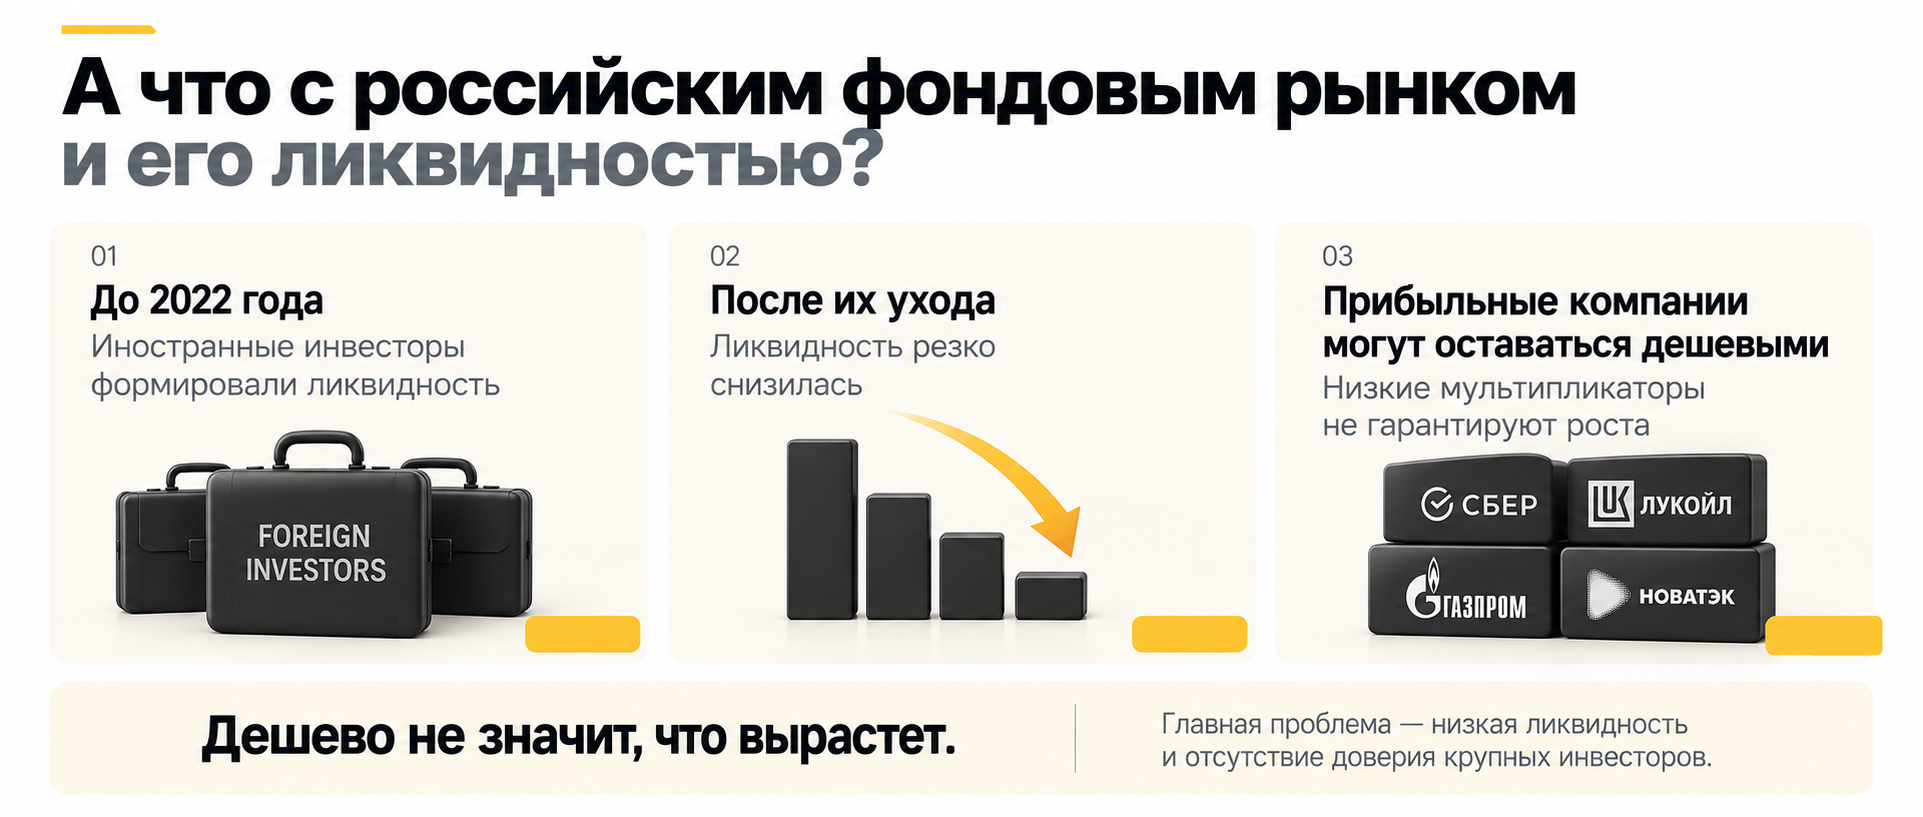
Логичный вопрос: раз иностранные активы заблокировали, есть же российский фондовый рынок — дешёвые акции, низкие мультипликаторы, прибыльные компании, дивиденды. Отчасти это правда, но низкая цена сама по себе не гарантирует роста, точно так же, как самая дешёвая квартира в районе далеко не всегда самая выгодная — рынок часто видит проблему, которую покупатель ещё не заметил: локацию, документы, соседей, ликвидность.
До 2022 года значительную часть спроса и ликвидности на российском фондовом рынке создавал именно иностранный капитал — крупные деньги, которые покупали российские компании, формировали обороты и создавали ту самую глубину рынка, без которой любая биржа превращается в тонкий лёд. Когда этот слой покупателей резко исчез, оказалось, что компания может быть прибыльной, обладать заводами, трубами и месторождениями, платить красивые дивиденды, но без крупных покупателей её акции могут стоить дёшево годами — просто потому что ликвидности на рынке недостаточно.
Ликвидность — это не абстрактное слово из инвестиционной презентации, а очень простая вещь: когда вы хотите продать актив, на другой стороне должен быть покупатель. Если крупных покупателей стало меньше, а инвесторы опасаются санкций, налоговых решений или отмены дивидендов, рынок может оставаться дешёвым годами — дёшево не значит «завтра вырастет», иногда это просто цена недоверия. Не случайно капитализация российского рынка и количество публичных компаний уступают даже Болгарии, Вьетнаму или Египту, хотя по масштабу и качеству бизнеса Россия заметно превосходит эти страны. Проблема не в размере компаний, а в доверии, которого у международного инвестора сейчас попросту нет — а инвестиционный рынок живёт именно через доверие.
Почему сейчас снова покупают недвижимость
За последние месяцы информационное пространство переполнено тревожными сценариями: блогеры пишут о возможной заморозке вкладов, экономисты — о скачке инфляции, аналитики — о проблемах банков. Для рынка недвижимости не так важно, сбудется ли конкретный прогноз — достаточно того, что человек сам допускает такую возможность. Люди редко покупают недвижимость, когда кризис уже прошёл: они листают новости вечером, натыкаются на очередную тревожную статью и задают себе вопрос «а что, если это правда?» — и этого уже достаточно, чтобы начать изучать объявления, звонить в агентства, смотреть квартиры.
Дальше сценарий развивается почти всегда одинаково: человек открывает агрегаторы недвижимости, начинает звонить в агентства, посещает офисы продаж застройщиков, смотрит квартиры вживую, и его первоначальная тревога, замеченная в новостной ленте, постепенно превращается в реальный спрос на рынке. Покупая квартиру в такой момент, он покупает не бетон, а собственное спокойствие — возможность не задавать себе каждый вечер один и тот же вопрос о том, что будет с деньгами, если случится очередной кризис. Именно ожидания, а не сам кризис, двигают рынок недвижимости: спрос растёт не только вместе с доходами населения, но и вместе с тревогой, а это совершенно другая логика рынка, чем на фондовой бирже.
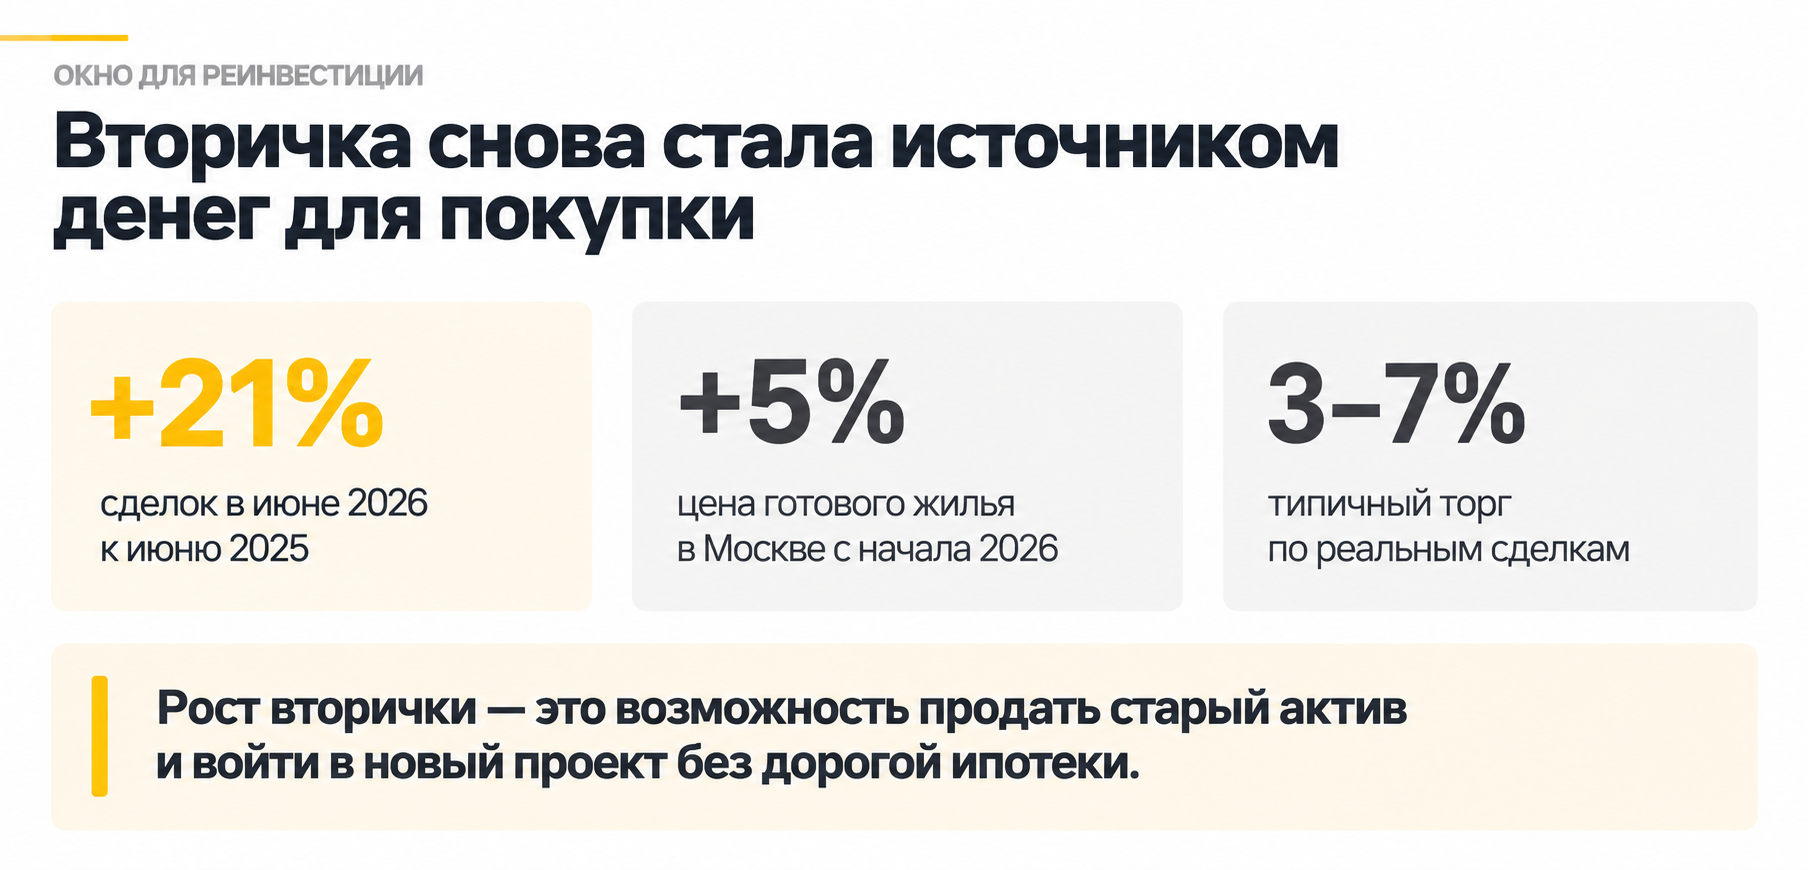
По данным нашей компании Smarent, основанным на реальных сделках, а не на объявлениях, средний срок экспозиции квартир снижается, а цены на вторичную недвижимость растут. Показателен реальный кейс: подписчик недавно продал квартиру 61 м² в неплохом, но не самом престижном ЖК примерно за 60 млн ₽ - около миллиона рублей за квадратный метр в спальном районе, вдали от метро. Сейчас он же продаёт однокомнатную квартиру площадью 38 м² за 33−35 млн ₽, и на неё уже есть покупатели. Люди готовы платить дороже за готовый, а не строящийся объект — без котлована, рендеров и обещаний, потому что в условиях неопределённости важнее сразу получить актив, в который можно въехать или который можно сдавать.
Почему российский инвестор выбирает бетон
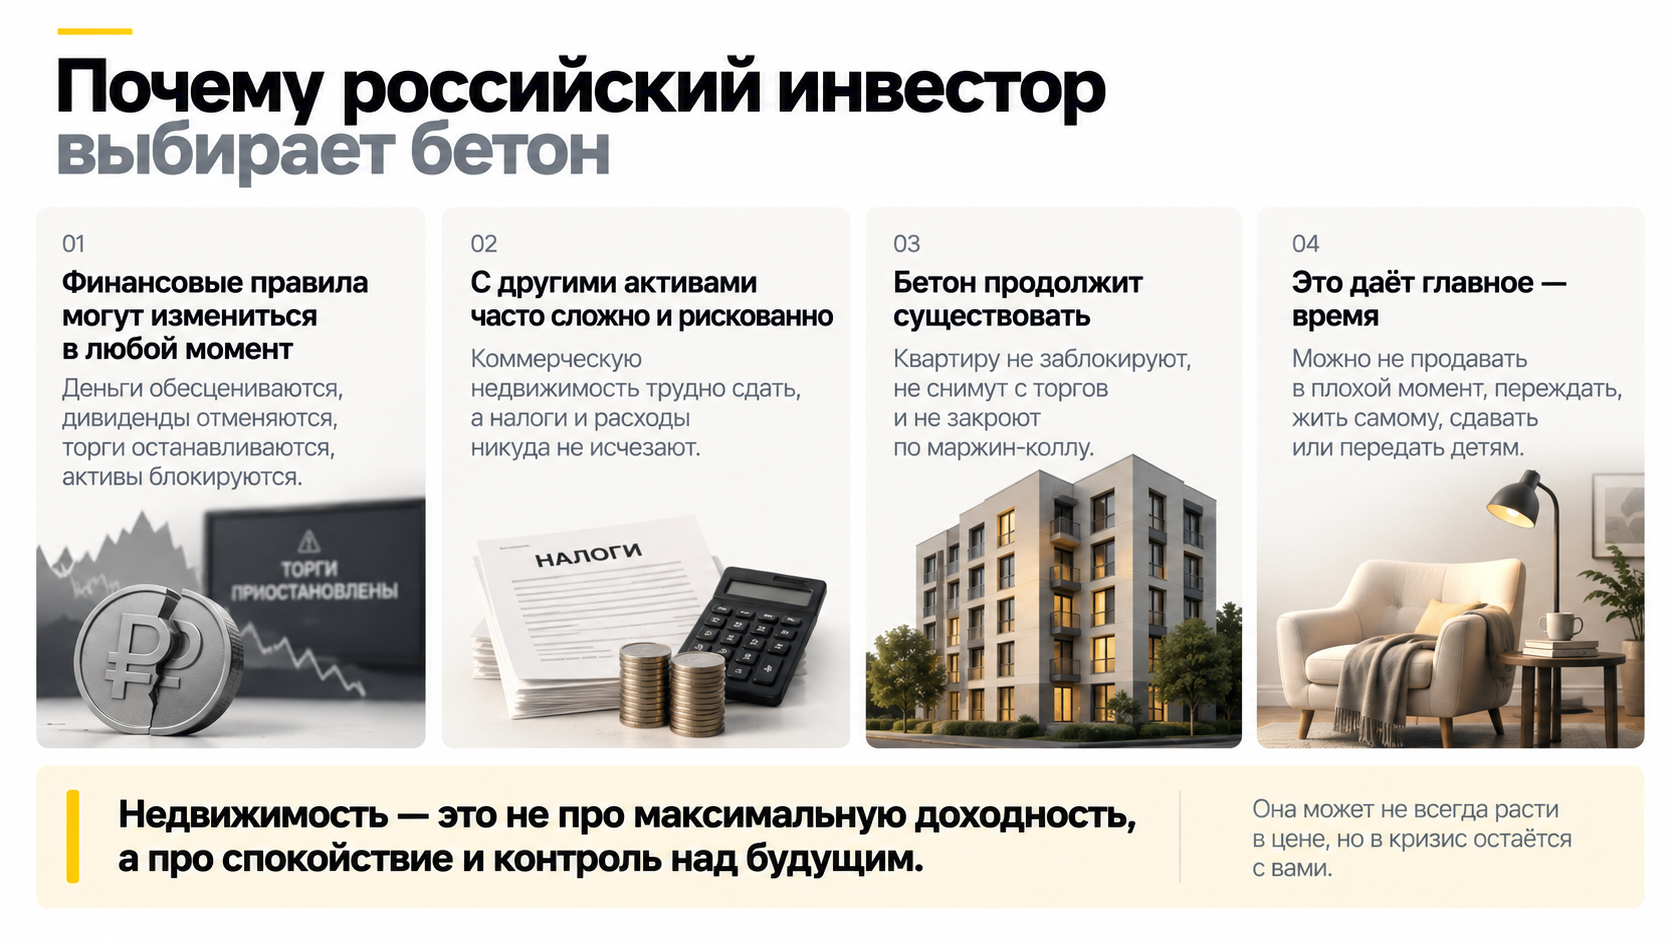
Мне часто задают вопрос, стоит ли покупать недвижимость сейчас, но по-настоящему состоятельные клиенты, которые приходят в Smarent, формулируют вопрос иначе: если через пять лет случится новый кризис, в каком активе будет спокойнее его пережить? Они выбирают не актив с максимальной доходностью, а тот, с которым будет спокойно спать по ночам и который не превратится в источник расходов, как это порой происходит с коммерческой недвижимостью, которую сложно сдать, но нужно содержать и платить за неё налоги.
Когда мы работаем с клиентом, первый вопрос — зачем вообще нужна недвижимость: улучшить жилищные условия, сохранить капитал, получать арендный доход, реинвестировать средства после продажи другого объекта, подготовить квартиру детям или купить актив, который можно будет продать позже без большого дисконта. Иногда в процессе выясняется, что недвижимость человеку вовсе не нужна, и это нормальный результат такой консультации.
Возвращаясь к вопросу, с которого начался этот разговор: почему российский инвестор снова и снова выбирает недвижимость? Потому что последние сорок лет научили его простой вещи — финансовые правила могут измениться быстрее, чем он успеет открыть приложение и нажать кнопку «продать». Деньги могут обесцениться, дивиденды — отмениться, торги — остановиться, иностранные активы — заблокироваться, а квартира продолжит существовать.
При этом адекватный инвестор в недвижимость прекрасно понимает: жильё не всегда растёт в цене и не всегда приносит только доход. У него тоже есть расходы — ремонт, налоги, коммуналка, простой, сложности с арендаторами, риск купить неудачную планировку или плохую локацию. Но в голове держится и другой аргумент: если завтра случится новый кризис, квартиру не снимут с торгов, не заблокируют в иностранном депозитарии и не закроют по маржин-коллу. Она даёт владельцу главное — время: возможность не продавать в плохой момент, переждать, жить в ней самому, сдавать, передать детям или продать позже, когда рынок восстановится.
Не любой бетон защищает
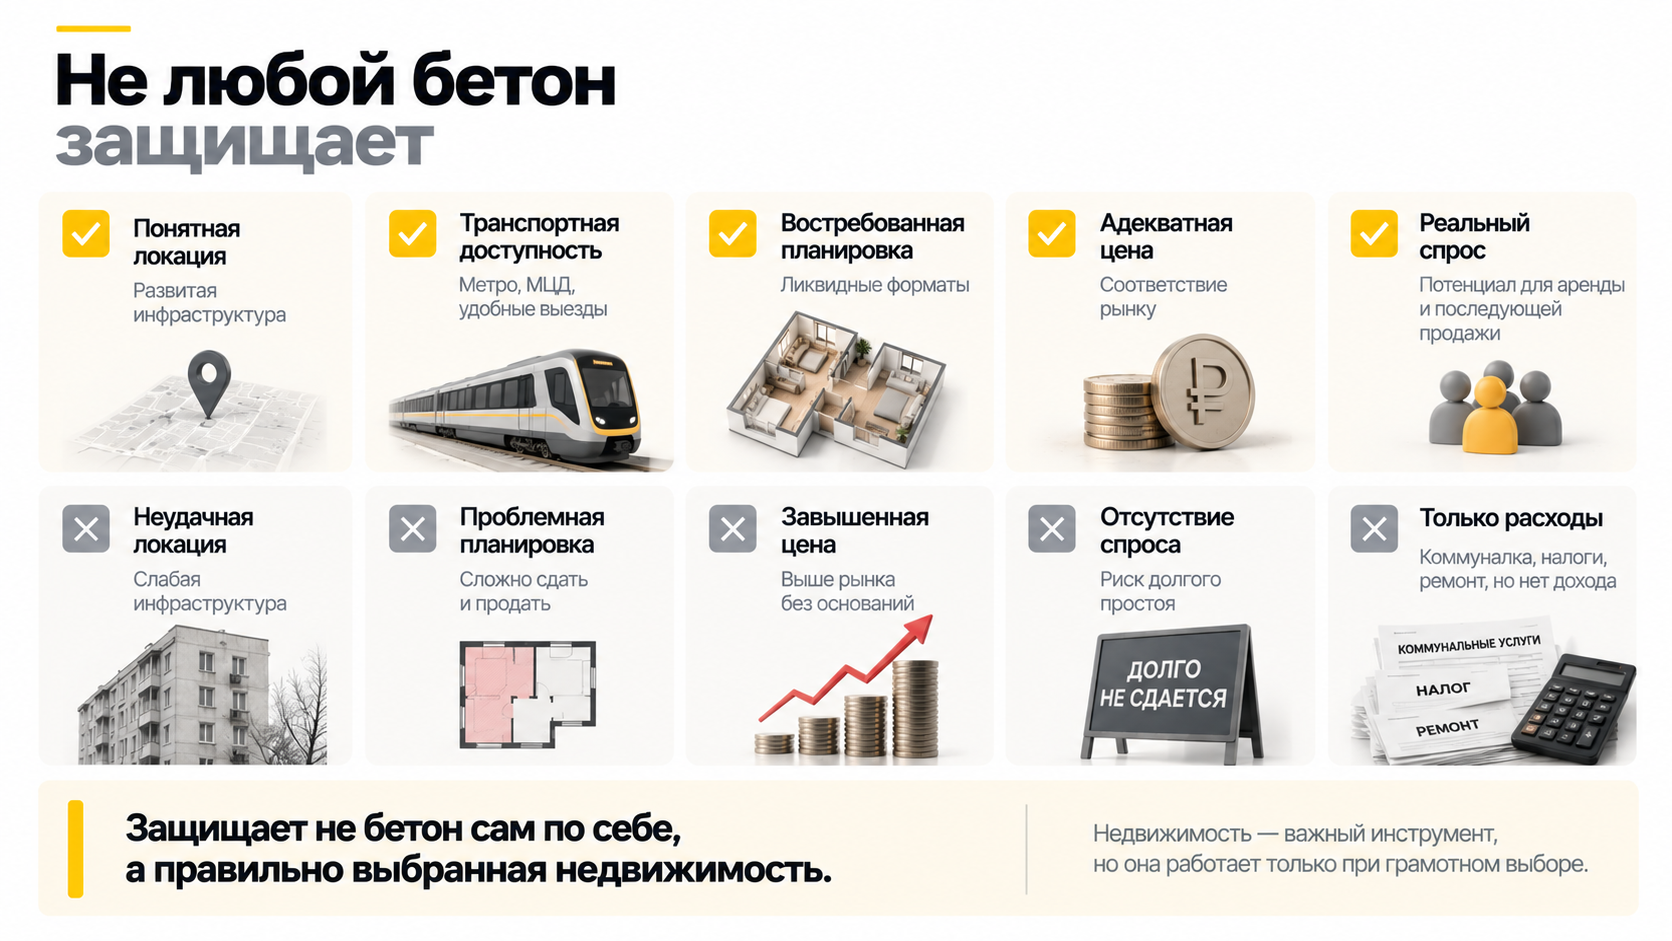
Здесь важно избежать распространённой ловушки: вывод «надо покупать любую квартиру» или «вся недвижимость дорожает» — большое заблуждение. Именно так рассуждая, люди чаще всего покупают неудачные активы. Защищает не бетон сам по себе, а правильно выбранная недвижимость — понятная локация, транспортная доступность, востребованная планировка, адекватная цена и реальный спрос.
Отдельный и на первый взгляд странный случай — квартиры, которые владельцы вовсе не сдают, получая от них только ежемесячный отрицательный денежный поток в виде коммуналки, налога и ремонта. С точки зрения чистой доходности это выглядит неэффективно: пустая квартира генерирует расходы, а не доход, и кажется абсурдом. Но это не значит, что владельцы не умеют считать доходность в Excel — как раз наоборот, большинство из них прекрасно ориентируется в цифрах. Просто для них квартира выполняет функцию сейфа: расходы на её содержание — это, по сути, плата за хранение капитала в понятной, осязаемой форме, аналог банковской ячейки, только вместо папки с документами и наличных — квартира с конкретным адресом и ключами в кармане.
При этом фондовый рынок не плохой, а недвижимость не универсально хорошая — оба инструмента нужны. Рынок акций даёт диверсификацию, ликвидность, дивиденды и возможность участвовать в росте бизнеса, и деньги после продажи недвижимости правильнее держать именно там, а не на банковском депозите. У недвижимости есть свои минусы — высокий порог входа, низкая ликвидность, расходы на содержание, риск роста налогов. Но в России недвижимость по факту выполняет ту функцию, которую в других странах закрывают пенсионные фонды или индекс S&P 500 — актив, в который можно постоянно инвестировать и который, несмотря на периодические коррекции, на длинном горизонте даёт положительный результат.
Главный вывод: недвижимость как компенсация дефицита доверия
Если сравнивать инструменты по цифрам — доходность депозита, аренды, дивидендов, рост индекса, — недвижимость почти всегда проигрывает любому финансовому активу на бумаге, и я не спорю с этим. Но те, кто выбирает квартиру, часто задают себе другие вопросы: что будет, если деньги обесценятся, если правила поменяют, если торги остановят, если дивиденды отменят, если актив заблокируют, если в момент, когда деньги понадобятся, кнопка «продать» просто не сработает?
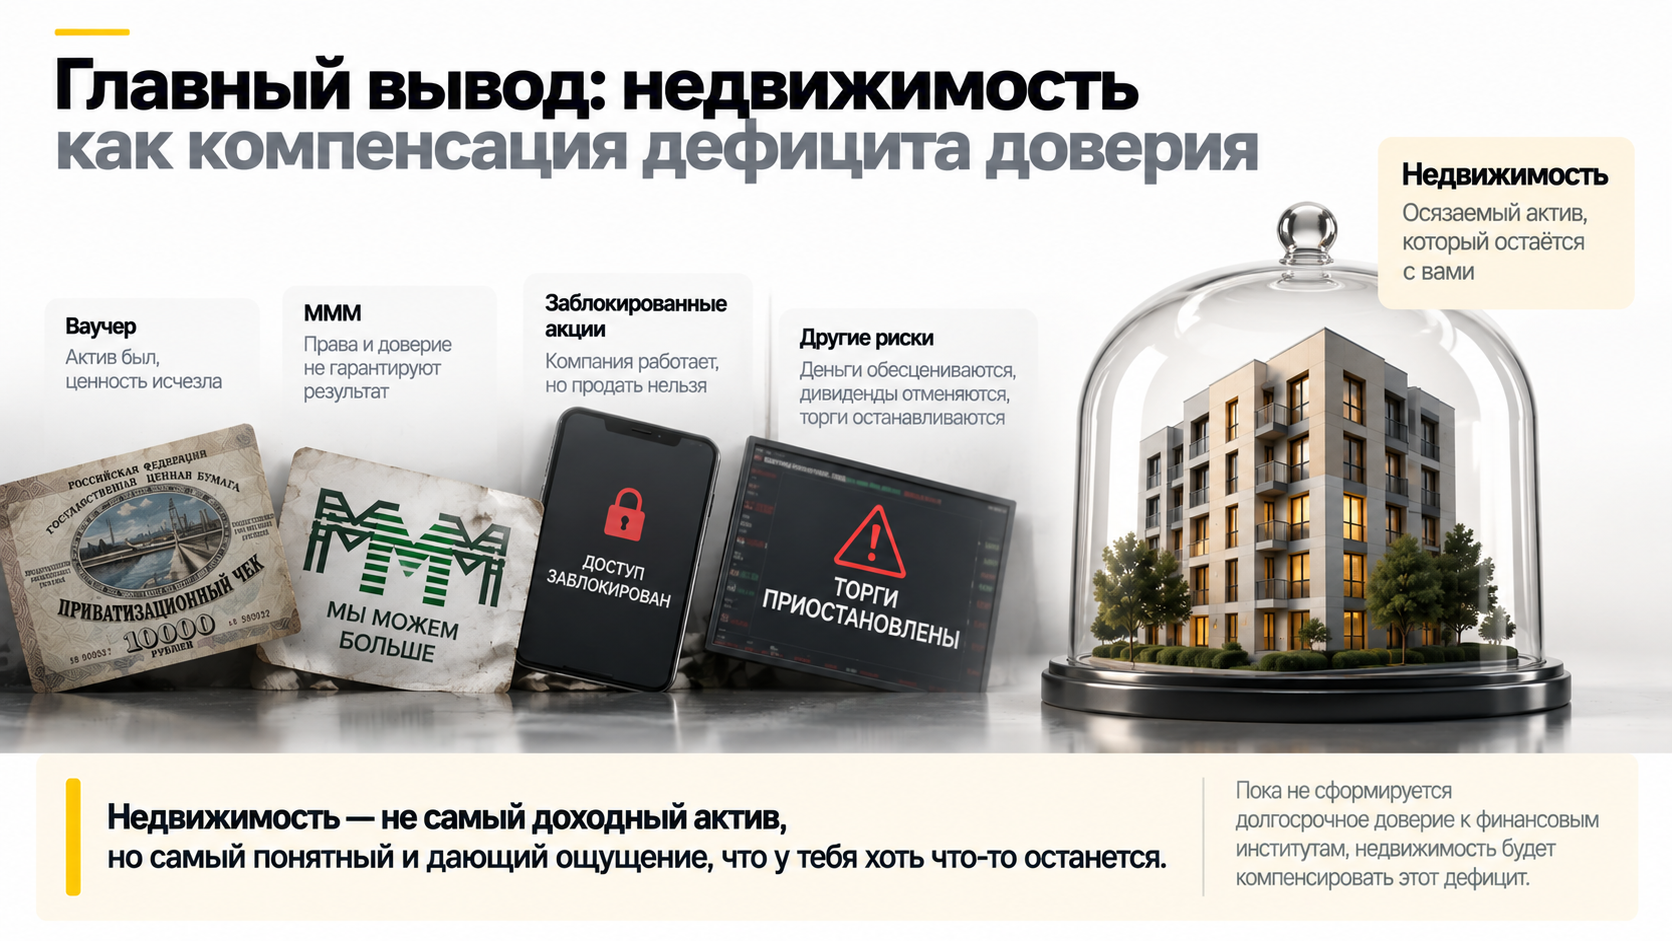
Что общего между ваучером из девяностых, пирамидой «МММ» и заблокированными акциями Apple? Для российского инвестора это один и тот же сюжет: актив вроде бы есть, право вроде бы есть, деньги вроде бы твои, но воспользоваться ими нельзя. Именно из этого опыта выросло недоверие к финансовым инструментам, а не из-за финансовой неграмотности или чрезмерного консерватизма. Люди умеют считать доходность, но чаще выбирают бетон — не потому, что он самый доходный, а потому, что он самый понятный актив, помогающий пережить неопределённость.
Пока в стране не сформируется долгосрочное доверие к финансовым институтам, недвижимость будет выполнять роль, для которой она изначально не предназначалась. Она станет не просто жильём, не просто инвестицией и не просто источником арендного дохода, а компенсацией дефицита доверия — не самым доходным, не самым ликвидным и не самым простым в управлении активом, но осязаемым, понятным и дающим главное ощущение, ради которого его чаще всего и покупают: что бы ни случилось, у меня хоть что-то останется.