Версий про новые изменения в семейной ипотеке с 1 октября было много. Виктор Зубик, основатель компании Smarent, разбирает все возможные сценарии, а также анализирует, зачем государство снова меняет семейную ипотеку, кому это выгодно и к чему может привести. Спойлер: изменения могут затронуть не только тех, кто прямо сейчас собирается покупать квартиру.
- В этой статье:
- Ипотека сокращается: с чем мы подошли к осени 2026 года
- Что будет с семейной ипотекой после 1 октября 2026 года
- Условия становились хуже год за годом: история льготных программ
- Почему ставка 6% больше не решает вопрос доступности жилья
- Ипотечный рынок зависит от господдержки, и покупатель уходит в наличные
- Вторичный рынок стал массовым рынком Москвы
- Ключевая ставка ЦБ и сценарий на 2028−2030 годы
- Что можно купить в семейную ипотеку в сентябре 2026 года
- LIFE Варшавская: что можно купить в семейную ипотеку у метро Каширская
- ЗИЛАРТ: лучшая доходность от аренды в подборке
- Level Мичуринский: самый доступный первоначальный взнос по семейной ипотеке
- Преображенская площадь: какой первоначальный взнос нужен для покупки квартиры
- КОД Сокольники: стоит ли покупать квартиру с ключами в 2030 году
- Квартал Герцена: проект, который держится на семейной ипотеке
- Страна Заречная: неожиданно выгодный вариант в семейную ипотеку
- Сравнение семи проектов: что меняет решение
Ипотека сокращается: с чем мы подошли к осени 2026 года
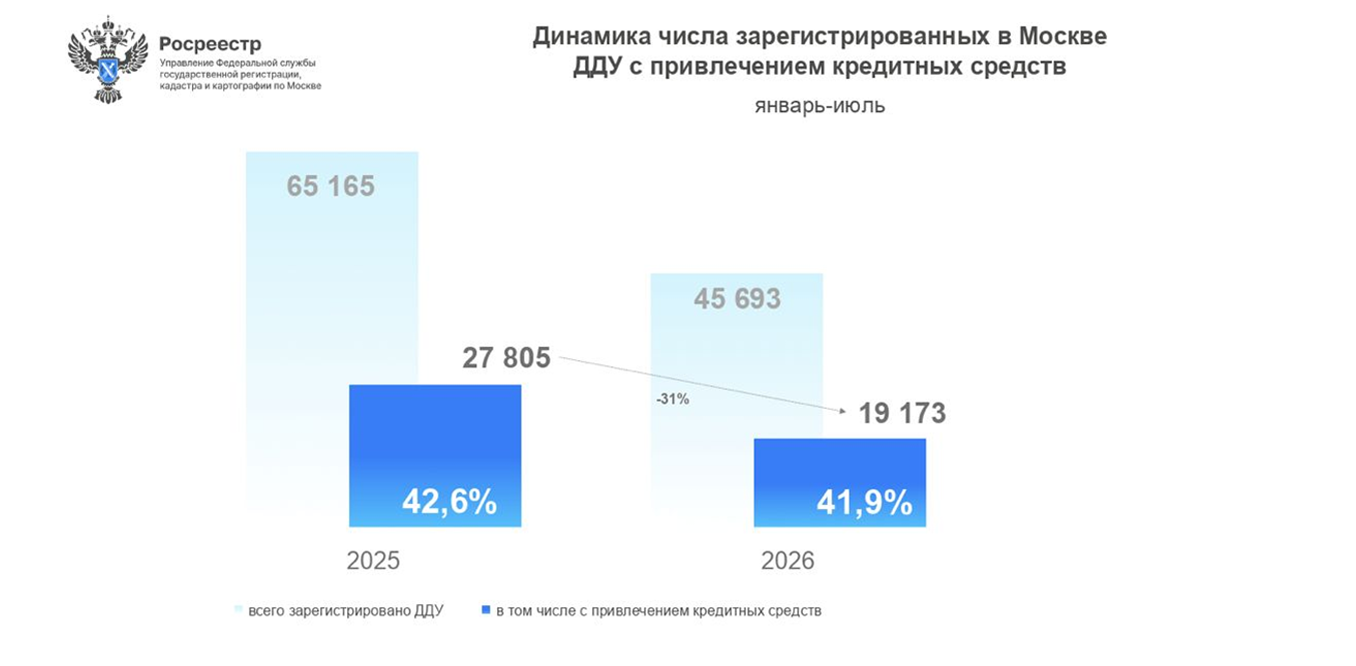
Если посмотреть на статистику по продажам на первичном рынке недвижимости, картина получается довольно тревожная. По данным Росреестра, за январь-июль 2026 года число зарегистрированных в Москве ДДУ с привлечением кредитных средств упало на 31% год к году. Доля ипотечных сделок от общего числа зарегистрированных договоров снизилась до 41,9%, тогда как годом ранее она составляла 42,6%. Проще говоря, ипотеку с каждым кварталом берут всё меньше и меньше, и это не единичный всплеск, а устойчивый тренд.
Есть ещё один момент, о котором большинство узнает только постфактум. Речь про семейную ипотеку и льготные программы в целом: с каждым годом условия по ним ужесточают, и очередное сокращение ожидается уже с 1 октября 2026 года. По этому поводу ходит масса слухов, но никакой официальной конкретики пока нет. И я хочу разобраться, что реально известно на сегодняшний день, почему вообще происходит сокращение льготных программ, и, что важнее всего, показать на конкретных лотах, что сегодня можно купить в семейную ипотеку в Москве. Уверен, кого-то эти цифры удивят.
Вся информация ниже носит информационно-аналитический характер и не является инвестиционной рекомендацией. Это моё мнение, основанное на данных рынка, а решения о покупке недвижимости каждый принимает самостоятельно.
Что будет с семейной ипотекой после 1 октября 2026 года
На сегодняшний день семейная ипотека действует под ставку до 6%, лимит кредита по Москве и Московской области составляет 12 млн ₽. Официальное решение об изменении условий пока не опубликовано. Минфин подтвердил, что параметры программы дорабатываются, и решение будет принято не ранее 1 октября 2026 года. Напомню, что похожая история уже была весной этого года: сокращение семейной ипотеки планировали ещё с 1 июля, но по разным причинам решение перенесли.
Что именно обсуждается:
- Один из самых вероятных сценариев предполагает дифференцированную ставку в зависимости от количества детей в семье: для семей с одним ребёнком ставка может вырасти до 10−12%, для семей с двумя детьми остаться на уровне 6%, для трёх детей составить 6−8%, а для четырёх и более детей опуститься до 4%.
Важный нюанс: семьи с одним ребёнком сегодня формируют около 60% всех участников программы, поэтому именно на них ужесточение отразится сильнее всего. При кредите в 6 млн ₽ на 25 лет ежемесячный платёж при ставке 6% составляет около 38,7 тыс. ₽, а при ставке 10% вырастает до 54,5 тыс. ₽. Это рост более чем на 40%.
- Обсуждается и ограничение срока действия льготной ставки 15 годами, после чего платёж может перейти на уровень, привязанный к ключевой ставке ЦБ.
- Ещё один сценарий связан с лимитом кредита. В столичных регионах предполагается разбить его по количеству детей: от 12 млн ₽ для одного ребёнка до 18 млн ₽ для трёх и более, а для остальных регионов ставки лимитов ниже.
- Также звучат разговоры о минимальной площади жилья около 35 кв. м, чтобы льготой пользовались для реального улучшения условий, а не для покупки крошечных студий.
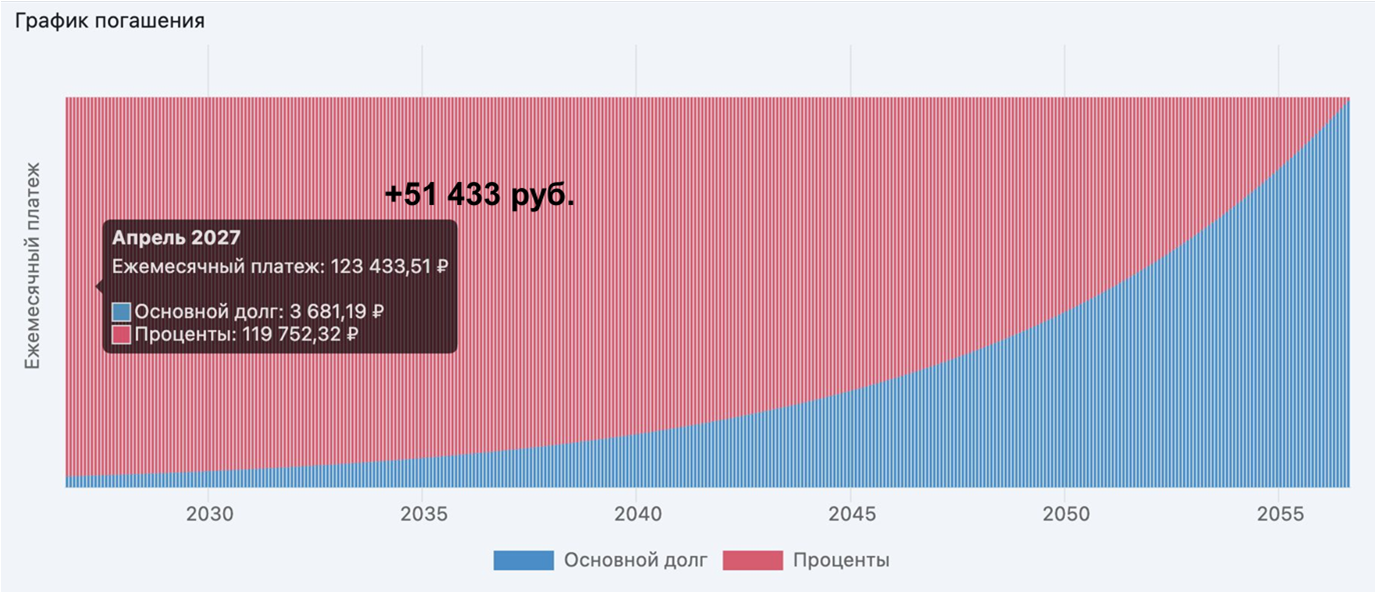
Я хочу подчеркнуть главное: пока это всё обсуждаемые сценарии, а не утверждённые правила. Считать сделку нужно по официальным условиям банка на дату подачи заявки, а не по слухам. Но если наглядно показать, что значит переход со ставки 6% на 12%, картина будет такая: на кредит 12 млн ₽ платёж вырастет с 72 тыс. до 123,4 тыс. ₽ в месяц. За год переплата составит около 620 тыс. ₽, а за десять лет владения квартирой набежит порядка 5−6 млн ₽ переплаты. Согласитесь, разница ощутимая.
Условия становились хуже год за годом: история льготных программ
Чтобы понять логику происходящего, полезно взглянуть на историю семейной ипотеки с самого начала.
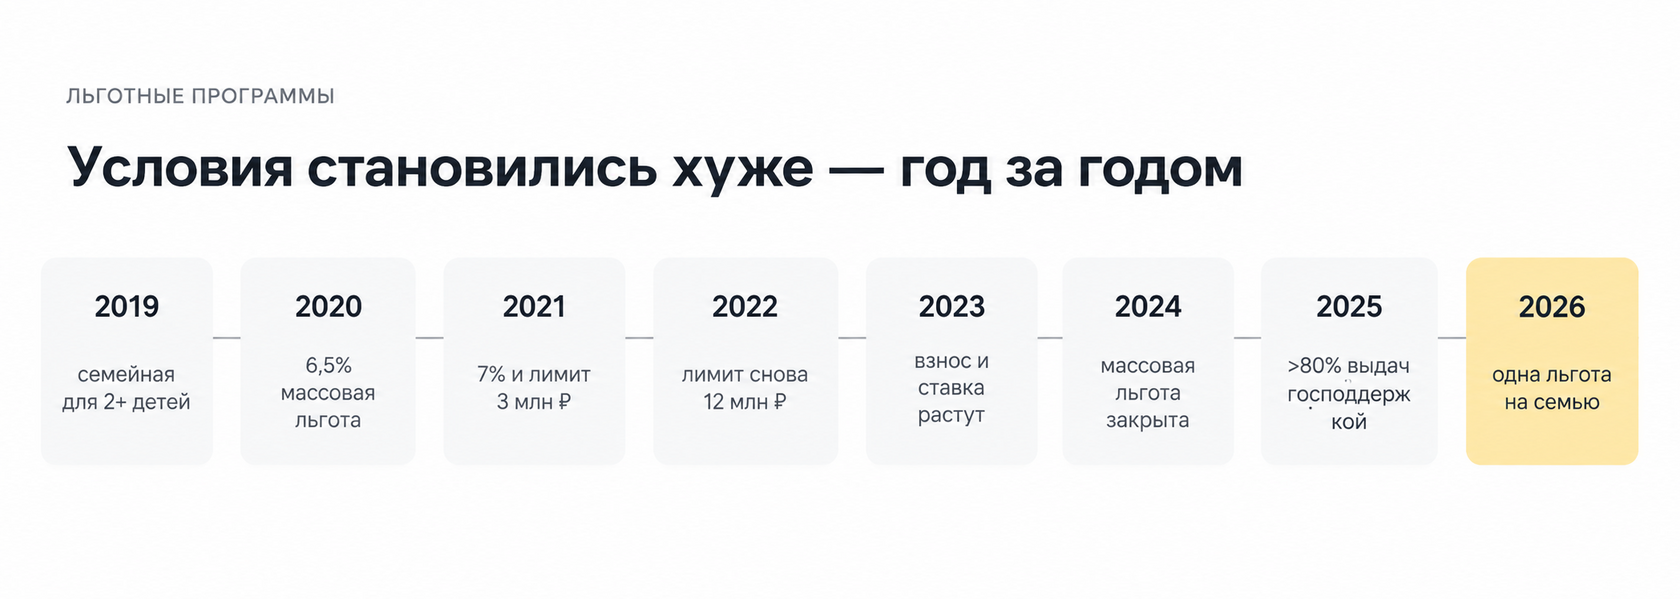
- В 2019 году программу запустили для семей с двумя и более детьми.
- В 2020 году появилась массовая льготная ипотека под 6,5%.
- В 2021 году ставку подняли до 7%, а лимит кредита урезали до 3 млн ₽.
- В 2022 году лимит вернули на уровень 12 млн ₽, но ставка сначала составляла 12%, затем 9%, и лишь потом её снизили до привычных 6%. Кстати, при ставках 9−12% люди попросту не спешили брать ипотеку, что тоже показательно.
- В 2023 году начался рост ключевой ставки, а вместе с ним выросли цены на жильё и требования банков к первоначальному взносу, банки стали просить 30−40%.
- В 2024 году с 1 июля закрыли массовую льготную ипотеку.
- А в 2026 году, с 1 февраля, ввели правило одна семейная ипотека на семью.
Как видите, это не одна резкая отмена, а планомерная последовательность ограничений: сокращается универсальность программы, растёт требуемый собственный капитал, ужесточаются условия по составу семьи.
Логика застройщиков в этой ситуации очевидна: зачем продавать студию за 14 млн ₽, если можно подогнать цену под лимит семейной ипотеки и получить лишний миллион через увеличенный первоначальный взнос покупателя. Для человека разница между взносом в 2,8 млн ₽ и 3 млн ₽ не критична, а застройщику это выгодно. Именно поэтому льготные программы приходится сокращать: иначе застройщики продолжат придумывать отдельные финансовые инструменты под лимиты субсидий.
Я думаю, что для Москвы и Санкт-Петербурга семейную ипотеку рано или поздно уберут полностью, вероятно, ближе к 2028−2030 году, поскольку программа официально действует до 2030 года включительно. Похожая история уже случалась с IT-ипотекой, отмену которой для столичных городов я считаю вполне логичным решением: льгота попросту не решала жилищный вопрос в этих локациях. А вот для регионов, где ипотека реально формирует доступность жилья, продление программы выглядит оправданным.
Почему ставка 6% больше не решает вопрос доступности жилья
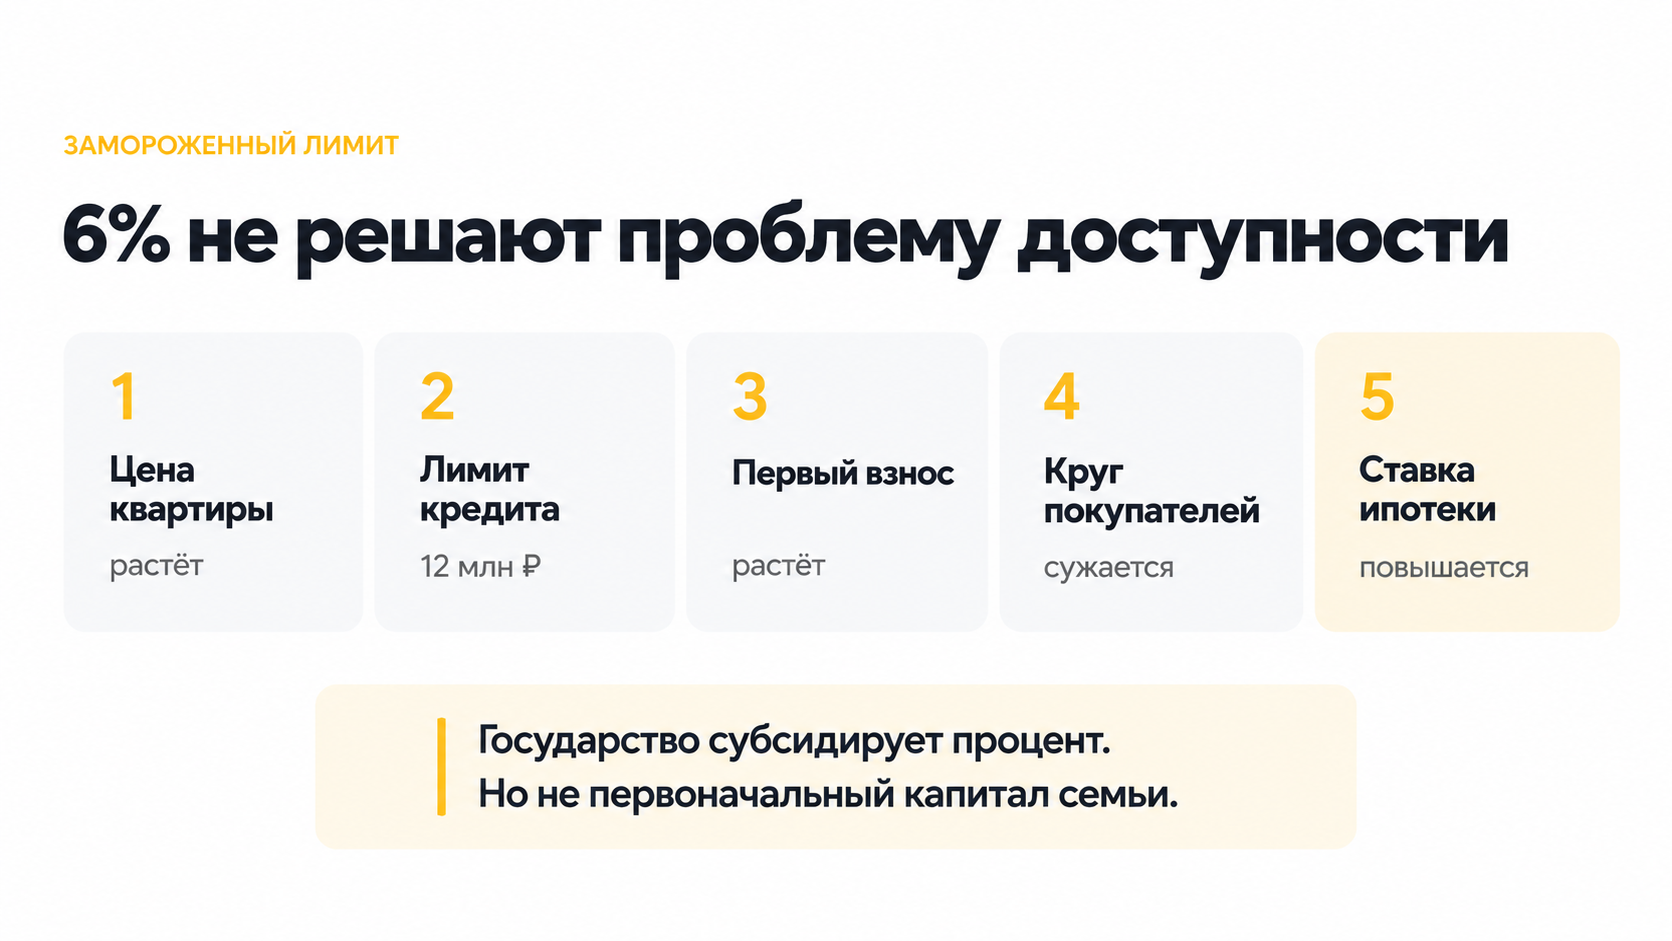
Казалось бы, льготная ставка 6% сохраняется, но квартира при этом уходит всё дальше от лимита в 12 млн ₽. Проблема сегодняшней семейной ипотеки не в самой ставке, а в разрыве между лимитом кредита и реальной стоимостью недвижимости.
Здесь работает сразу несколько факторов одновременно. Цена квартиры растёт. Лимит кредита заморожен на уровне 12 млн ₽ уже несколько лет. Первоначальный взнос увеличивается. Круг покупателей, которые могут накопить такую сумму, сужается. И ставка по рыночной ипотеке, если вдруг придётся выйти за пределы льготного лимита, тоже повышается. Государство субсидирует процент по кредиту, но никак не помогает с первоначальным капиталом семьи, а именно накопление взноса сегодня становится главным барьером для покупки.
Если перевести это в цифры, медиана цены новостроек в Москве сейчас превышает 552 тыс. ₽ за квадратный метр. На лимит в 12 млн ₽ можно купить около 21,7 м², то есть классическую студию. Чтобы приобрести квартиру площадью 50 м² по цене около 27,6 млн ₽ при максимальном кредите, нужно внести собственными деньгами порядка 15,6 млн ₽, а это 56% от стоимости объекта. Даже если у семьи есть один или двое детей, семейная ипотека в её нынешнем виде решает жилищный вопрос очень условно: по факту доступна только студия, которую разумнее рассматривать как инвестиционный актив, а не как полноценное жильё для семьи. Показательный пример: студия площадью 23 м², которая три года назад стоила 7−8 млн ₽, сегодня продаётся за 16 млн ₽. Застройщики просто подогнали лоты под лимит семейной ипотеки.
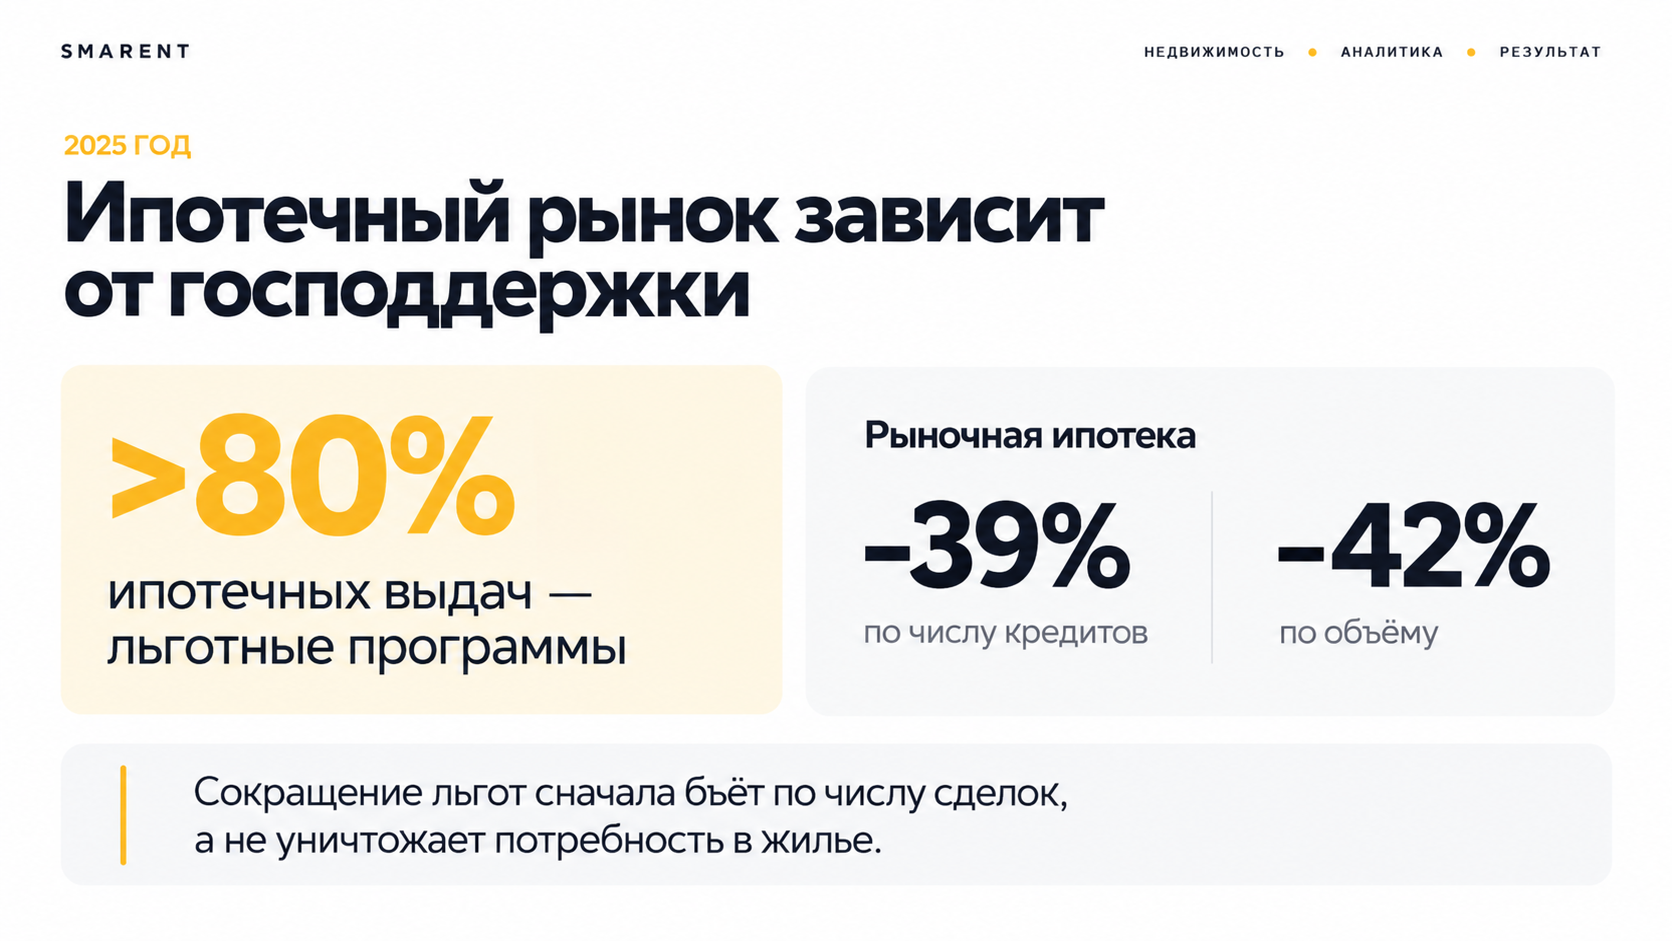
Ипотечный рынок зависит от господдержки, и покупатель уходит в наличные
По итогам 2025 года свыше 80% всех ипотечных выдач приходится на льготные программы. При этом объём рыночной ипотеки, то есть кредитов без субсидии, упал на 39% по числу сделок и на 42% по объёму выданных средств. Важно понимать: сокращение льгот в первую очередь бьёт по числу сделок, а не уничтожает саму потребность в жилье. Спрос никуда не девается, он просто откладывается до момента, когда кредит снова станет по карману.
По стране в целом 36% сделок сегодня проходят за наличные или в рассрочку. Рассрочка не отменяет платёж, а лишь переносит его во времени, при этом делает покупателя куда более чувствительным к цене конкретного лота.
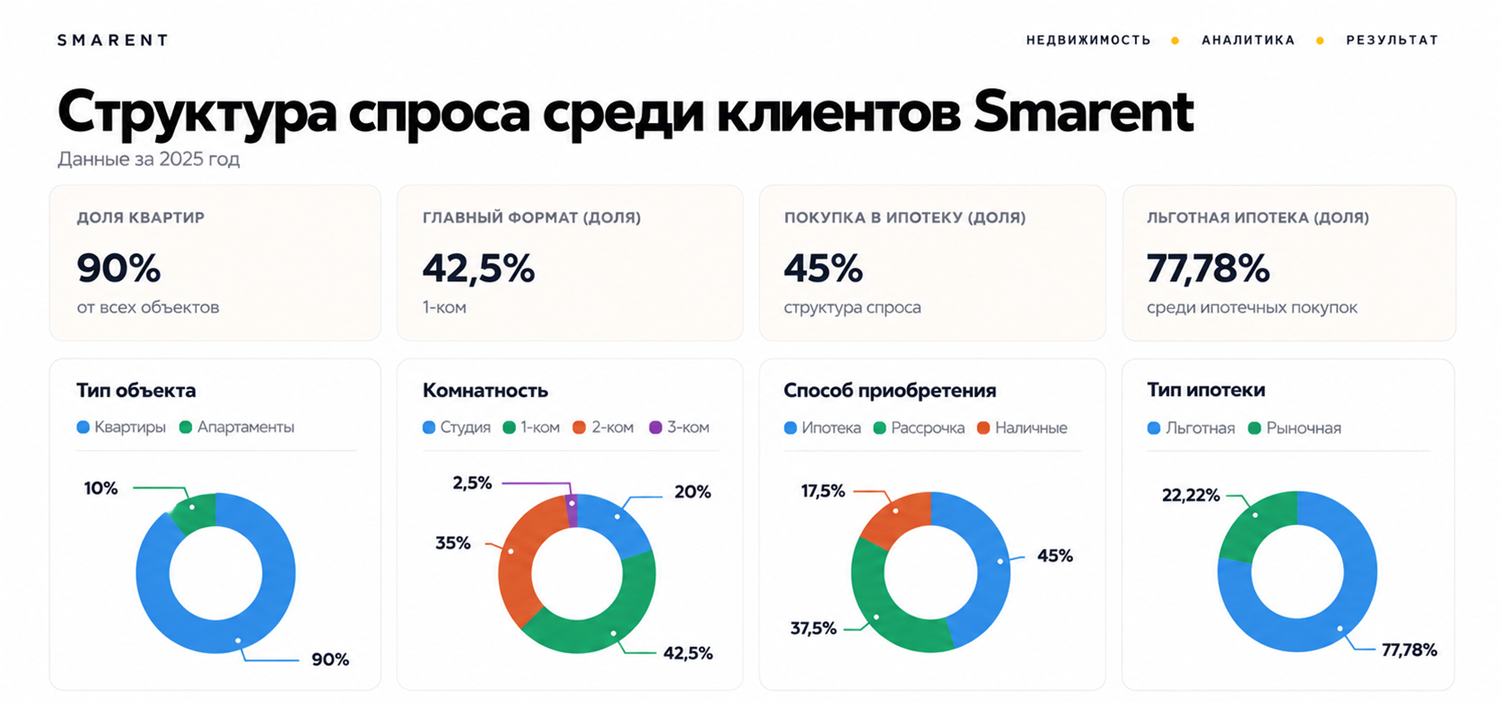
По данным нашей компании Smarent, среди наших клиентов доля наличных составляет 17%, доля рассрочки 37%, а доля ипотеки около 45%. Если посмотреть динамику по месяцам этого года, в феврале 2026 года доля ипотечных сделок составляла 76%, а к июлю опустилась до 45%, тогда как доля рассрочки за это же время выросла до 37,5%. Тренд устойчиво идёт в сторону снижения ипотеки.
Мне кажется, мы постепенно движемся к рынку, похожему на соседнюю Беларусь, где ипотечного рынка фактически не существует и почти все сделки проходят за наличные. Возможно, через год-два доля ипотеки в наших данных опустится до 30%, а доля рассрочки продолжит расти.
При таком рынке требования к самому объекту и просчёту финансовой модели сделки будут только расти. Когда ипотека перестаёт быть главным способом финансирования, уже недостаточно просто найти квартиру, за которую можно просто вносить заранее определенную сумму каждый месяц. Нужно понимать, за что именно вы платите и насколько объект соответствует вашей финансовой ситуации. И как раз это мы и учитываем при подборе квартиры в Smarent: объект подбирается под конкретную задачу с учетом бюджета, первоначального взноса, способа финансирования и цели покупки.
Вторичный рынок стал массовым рынком Москвы
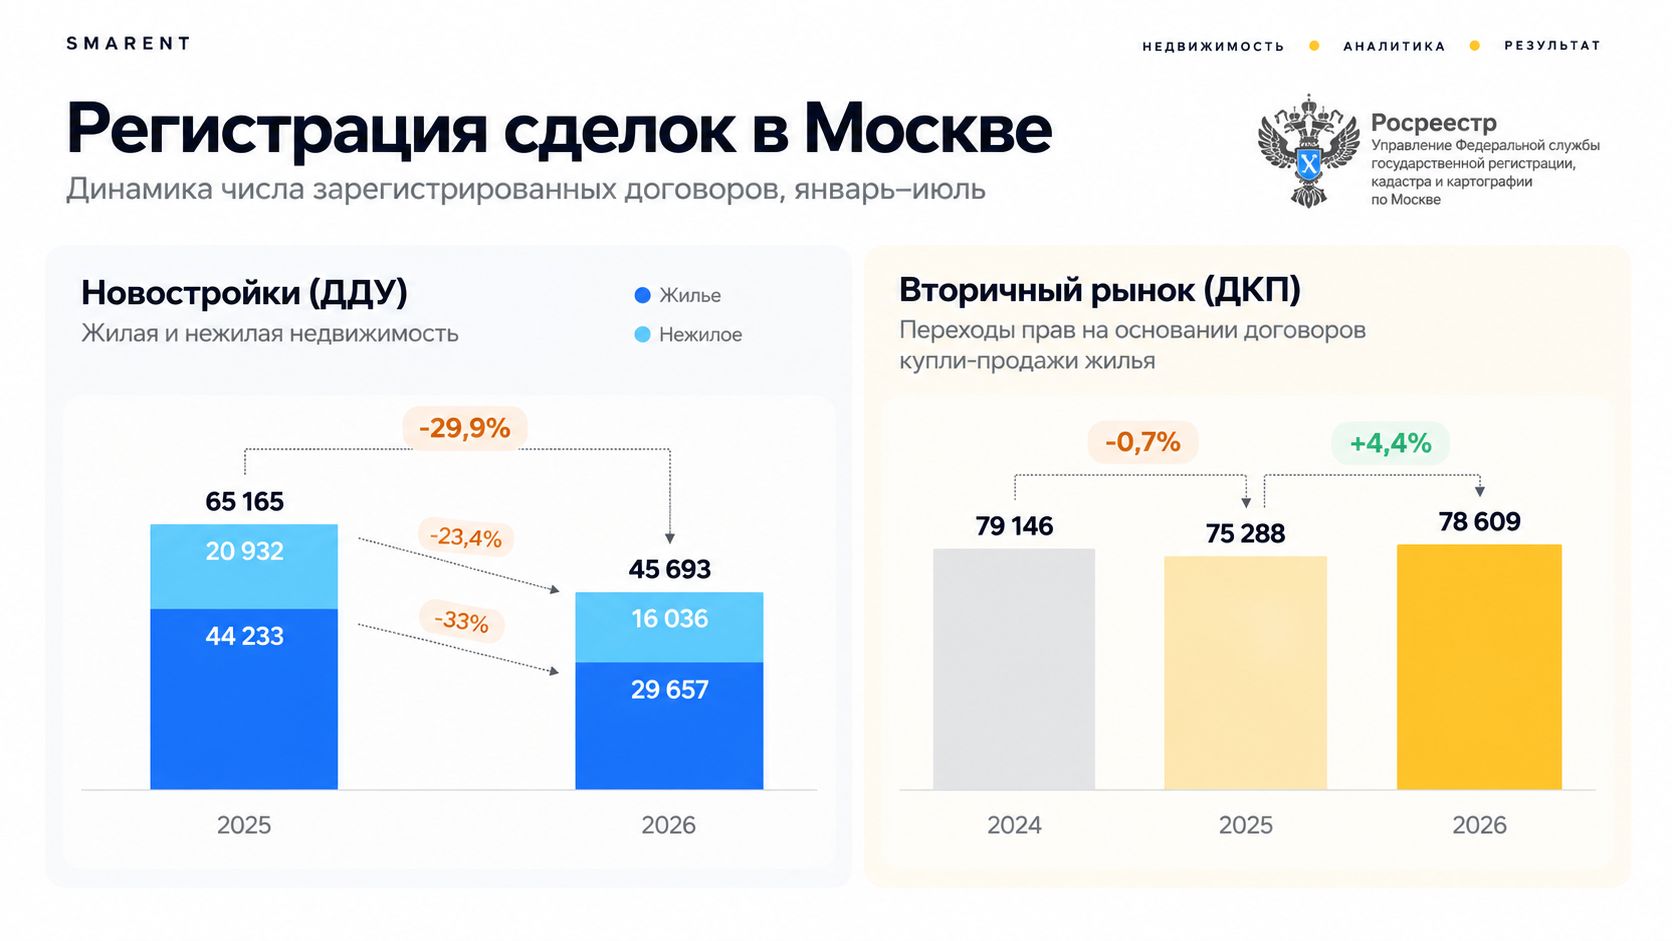
Ещё одна показательная тенденция сентября 2026 года: вторичный рынок обгоняет первичку по числу сделок в разы. За январь-июль 2026 года по данным Росреестра зарегистрировано 78 609 сделок купли-продажи на вторичном рынке, это на 4,4% больше, чем годом ранее, и сопоставимо с уровнем достаточно активного 2024 года. На первичном рынке, включая жильё и нежилые помещения, зарегистрировано лишь 45 693 ДДУ, падение на 30% год к году. Из них жилых квартир продано всего около 30 000, то есть в среднем 5 000 сделок в месяц по Москве, тогда как ещё в 2023 году эта цифра держалась на уровне 12 000 сделок в месяц.
Сегодня вторичный рынок совершает в 2,6 раза больше сделок, чем первичный. Раньше основную долю продаж на новостройках формировала ипотека, а сейчас доступной ипотеки почти нет, и большинство сделок уходит в рассрочку или за наличные, что органичнее именно для вторичного жилья. Механика такая: меньше одобрений по ипотеке ведёт к более долгой экспозиции лотов, это увеличивает долю рассрочек, а в итоге застройщики запускают меньше новых стартов продаж. При этом рынок не рушится, а замедляется, а спрос переходит в отложенное состояние.
Отдельно отмечу: резкая отмена всех льготных программ вряд ли обрушит рынок недвижимости Москвы и Санкт-Петербурга, здесь мало что принципиально изменится. А вот для региональных рынков, например для Краснодара, где льготная ипотека действительно формирует значительную часть спроса, последствия могут быть куда серьёзнее.
Ключевая ставка ЦБ и сценарий на 2028−2030 годы
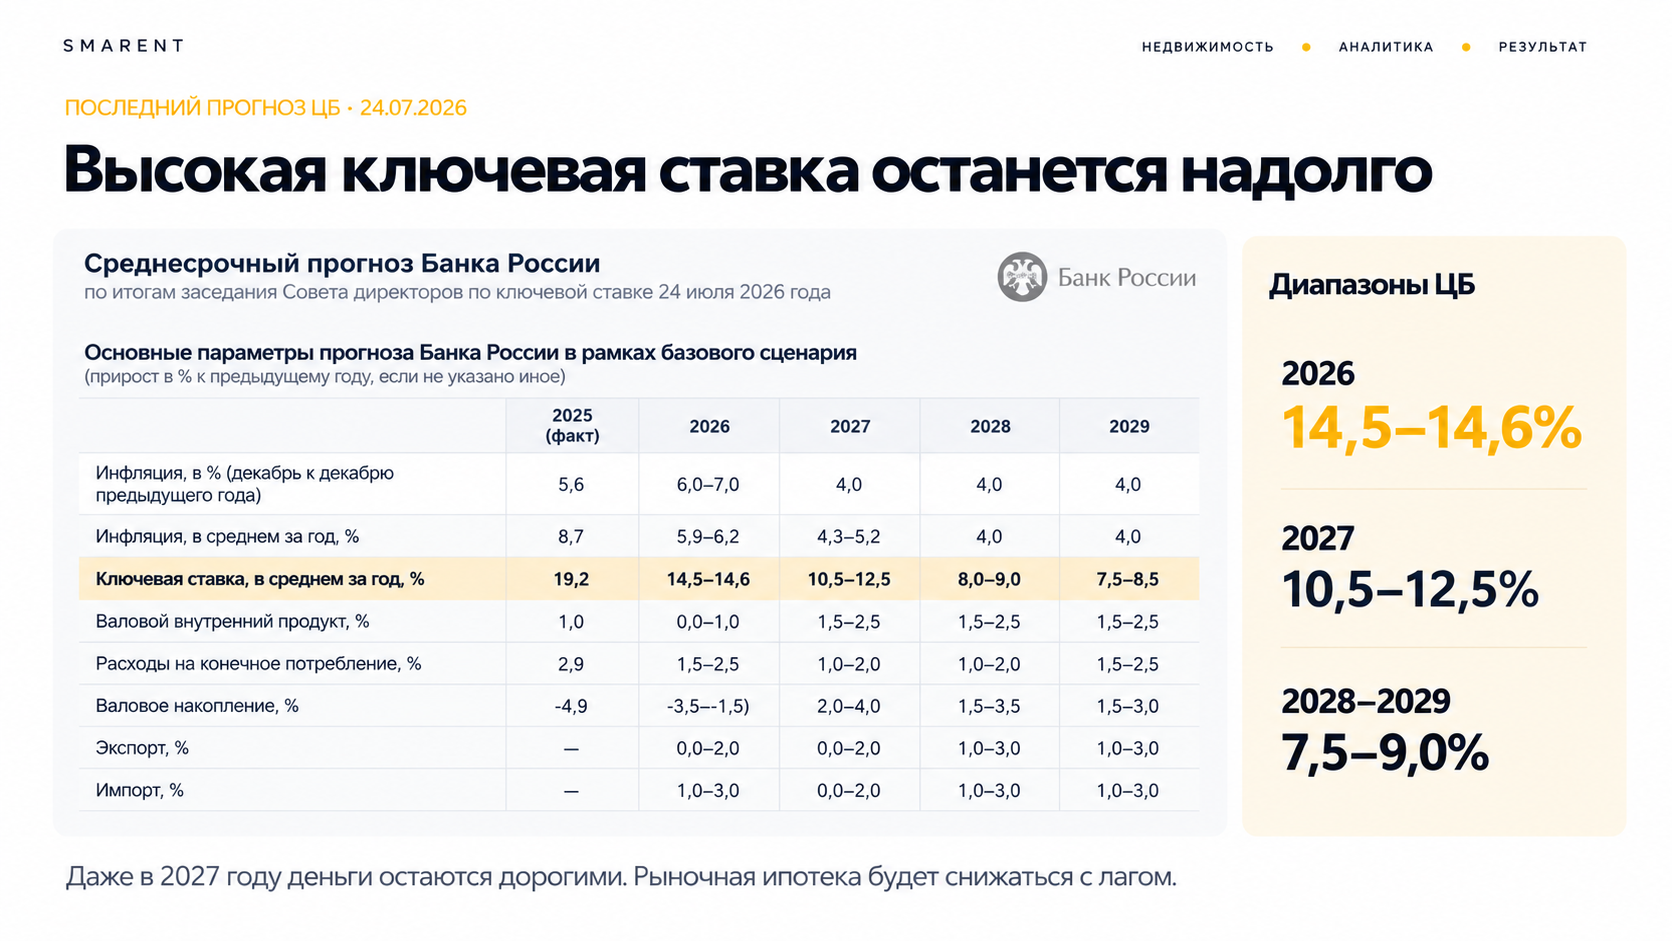
По среднесрочному прогнозу Банка России от 24 июля 2026 года, ключевая ставка в 2026 году ожидается на уровне 14,5−14,6%, в 2027 году она снизится до диапазона 10,5−12,5%, а в 2028—2029 годах опустится до 7,5−9,0%. Даже в 2027 году деньги останутся дорогими, а рыночная ипотека будет снижаться с заметным лагом относительно ключевой ставки.
Если посчитать на конкретном примере, при ключевой ставке 8−8,5% в 2029 году банк, скорее всего, предложит ипотеку под 11−12%. На кредит в 12 млн ₽ это означает платёж около 120 тыс. ₽ в месяц, что почти не отличается от сегодняшних условий по субсидированным программам без льгот. То есть резкого прорыва в доступности жилья ждать не стоит.
При этом логика сценария на 2028−2030 годы вполне прозрачна: как только ключевая ставка снизится, отложенный спрос начнёт возвращаться на рынок, а готового предложения к этому моменту, вероятно, окажется недостаточно. Итог такого расклада: рост спроса и давление на цены вверх. Точно предсказать, какой будет покупательская способность через два-три года, я не берусь, но именно эта логика выглядит наиболее вероятной.
Что можно купить в семейную ипотеку в сентябре 2026 года
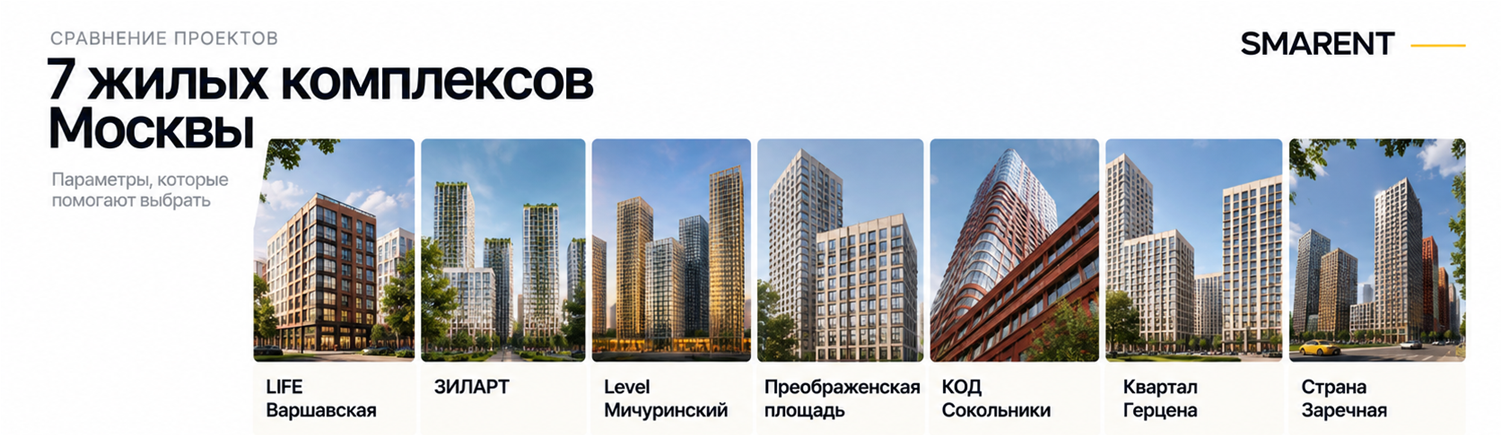
Теория теорией, но интереснее всего посмотреть, что реально доступно на рынке прямо сейчас. Я собрал подборку из семи проектов Москвы, где можно использовать семейную ипотеку, и для каждого показываю два варианта покупки: по стандартной ставке 6% с лимитом 12 млн ₽ и по субсидированной программе застройщика, если она есть. Также по каждому объекту привожу оценку потенциальной арендной доходности.
Общая закономерность, которую я вижу по всем семи кейсам: первоначальный взнос сегодня стабильно держится на уровне 10−12 млн ₽. Ещё пару лет назад можно было легко собрать подборку квартир под семейную ипотеку со взносом 3−5 млн ₽, но сейчас таких вариантов практически не осталось.
LIFE Варшавская: что можно купить в семейную ипотеку у метро Каширская
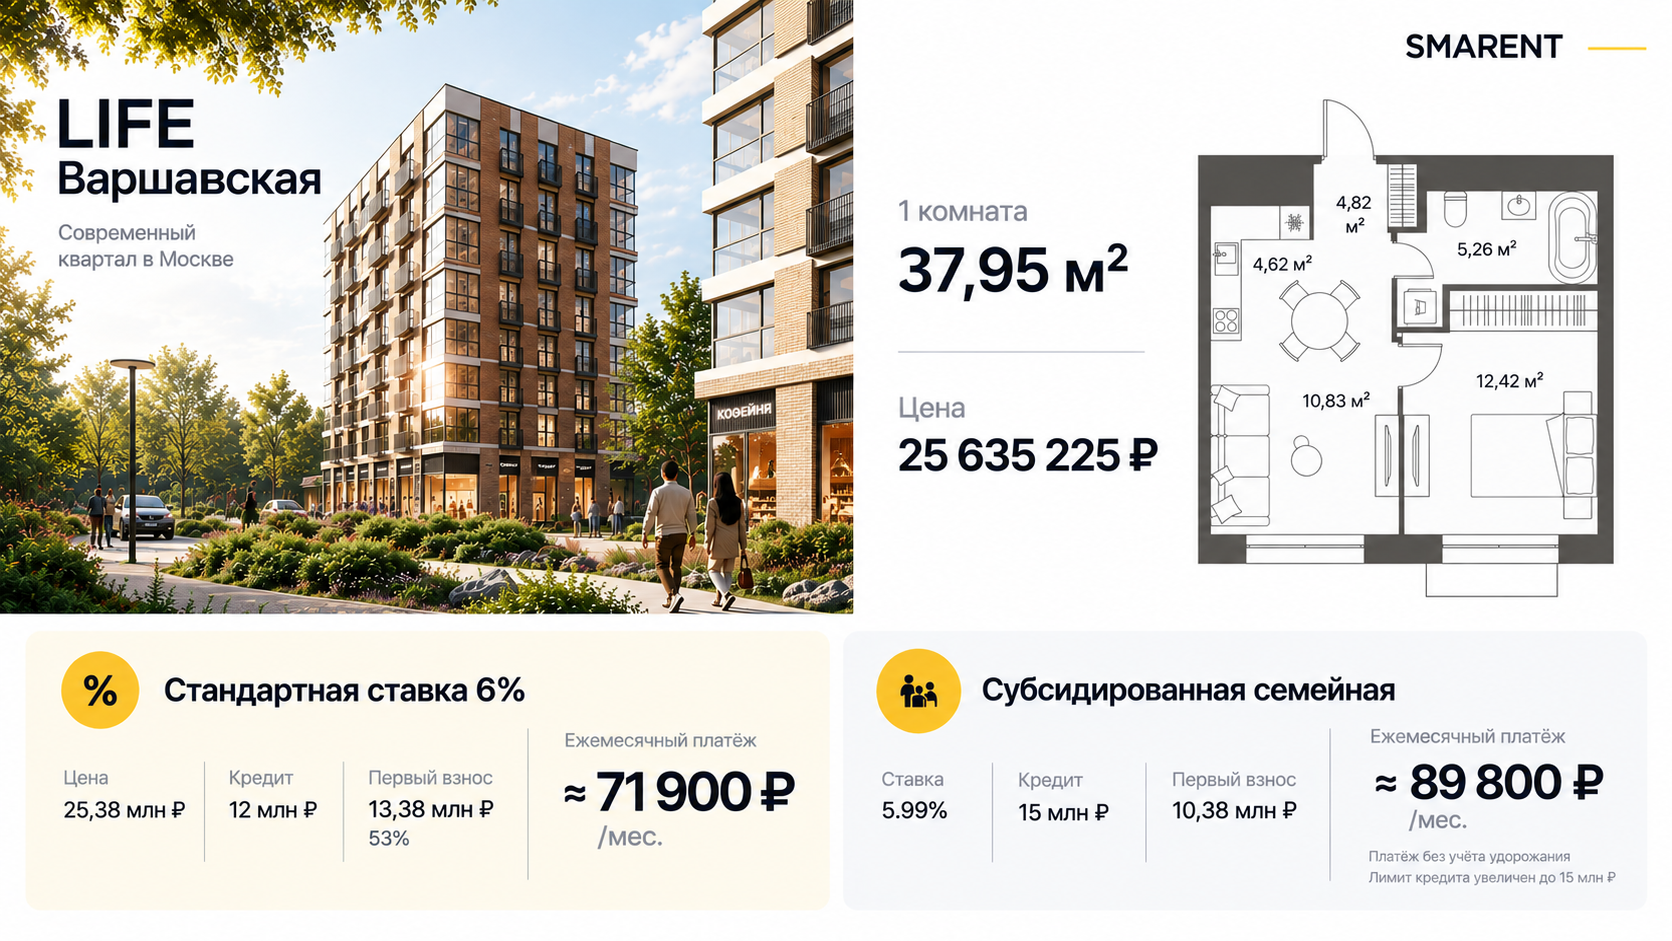
Начнём с проекта от застройщика Пионер в районе метро Каширская. Идти от станции — минут пятнадцать. Дом бизнес-класса, ключи обещают ко второму кварталу 2027 года. Для примера я взял квартиру евро-2 площадью 37,9 м² на девятом этаже. Планировка здесь на удивление ровная, придраться не к чему, а стоит такая квартира около 25,4 млн ₽.
По классике, со ставкой 6% и лимитом кредита в 12 млн ₽, взнос выходит увесистый: 13,38 млн ₽, это больше половины стоимости квартиры, 53%. Ежемесячный платёж при этом около 71,9 тыс. ₽.
У Пионера есть и своя субсидированная семейная программа: ставка снижается до 5,99%, зато лимит кредита расширяют до 15 млн ₽, и взнос уже не давит так сильно, 10,38 млн ₽. Платёж вырастет до 89,8 тыс. ₽ в месяц, но это без учёта удорожания, так что смотрите на цифру с поправкой.
Если рассматривать квартиру как актив под сдачу, аренда после ремонта и меблировки может выйти на 90−105 тыс. ₽ в месяц. По нашим данным в Smarent, похожая евро-2 в этом же ЖК сдавалась ещё в сентябре 2024 года за 110 тыс. ₽, так что ориентир не с потолка. Доходность получается скромная, около 4,6% годовых, но платёж от ипотеки аренда всё же перекрывает, разница в плюсе на 18−33 тыс. ₽.
Если будете сравнивать с соседями по рынку, обратите внимание на Москворечье, этот ЖК, но дальше от метро, на Wave у реки с не самым удобным транспортом, и на Страну Заречную, где входной билет ниже, но ключи ждать дольше.
ЗИЛАРТ: лучшая доходность от аренды в подборке
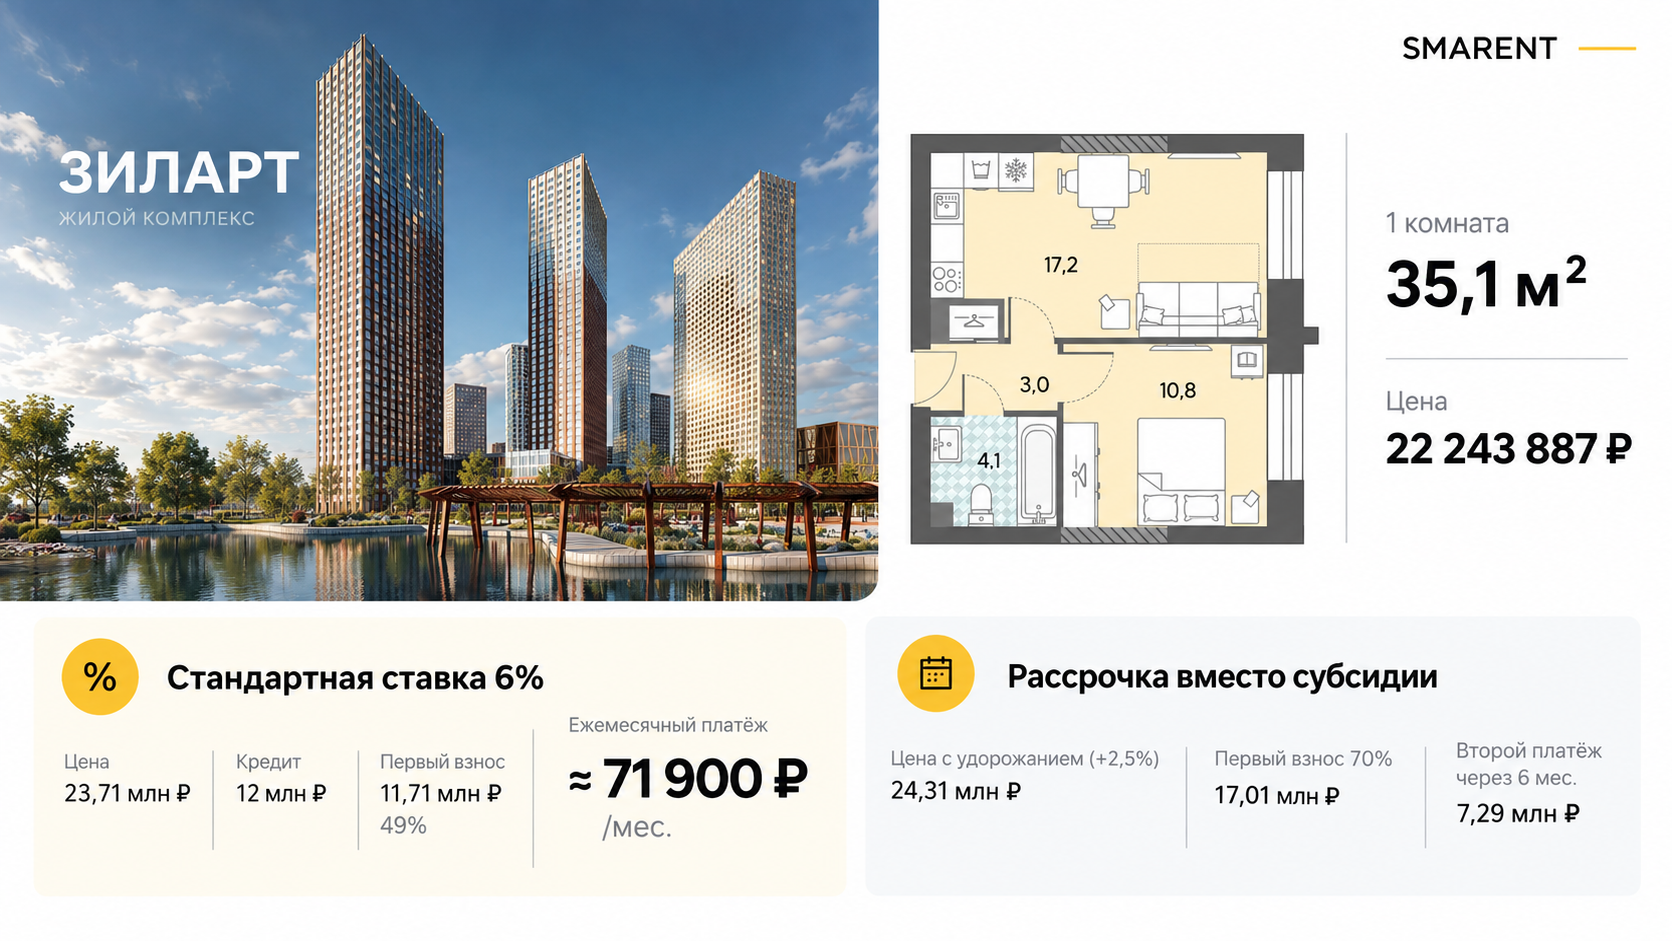
ЗИЛАРТ Спарк строит ЛСР, и здесь козырь очевиден: метро ЗИЛ буквально в пяти минутах ходьбы. Класс бизнес, ключи ожидаются в 4-м квартале 2027 года. Для примера я взял евро-2 площадью около 37,8 м², цена гуляет в диапазоне 22−24 млн ₽ в зависимости от конкретного юнита.
При стандартной ставке 6% и цене 23,71 млн ₽ кредит на 12 млн ₽ потребует взнос 11,71 млн ₽, это 49% стоимости, а платёж составит около 71,9 тыс. ₽ в месяц. Также застройщик предлагает рассрочку, но тут я бы посоветовал держать ухо востро: цена с удорожанием на 2,5% поднимается до 24,31 млн ₽, первый взнос требуется сразу 70%, то есть 17,01 млн ₽, а ещё 7,29 млн ₽ придётся довнести через полгода. Признаюсь честно, к таким схемам я отношусь с осторожностью и без индивидуального разговора с застройщиком в такую рассрочку заходить не советую.
А вот с точки зрения аренды это один из самых сильных кейсов подборки: 120−130 тыс. ₽ в месяц. По нашей статистике Smarent, в июне 2026 года похожая евро-2 около 40 м² в этом ЖК уходила не дешевле 120 тыс. ₽. Доходность здесь заметно выше остальных, около 6,3% годовых, разница между арендой и платежом плюс 48−58 тыс. ₽ каждый месяц.
Кстати, соседний Шагал часто ставят рядом с ЗИЛАРТом, но по моим наблюдениям он куда хуже подходит для сдачи именно из-за удалённости от метро. Если ищете еще альтернативы, посмотрите PAVE с похожим бюджетом или Среду на Лобачевского, она же Ж К Натив, там вход дешевле, но и конкуренция среди объектов выше.
Если квартира покупается под аренду, важно учитывать и то, кто будет заниматься объектом после покупки. В Smarent квартиру можно передать в управление: команда занимается поиском арендатора, заселением и текущими вопросами по объекту, а собственник сможет получать доход от аренды без необходимости самостоятельно заниматься её операционной частью.
Level Мичуринский: самый доступный первоначальный взнос по семейной ипотеке
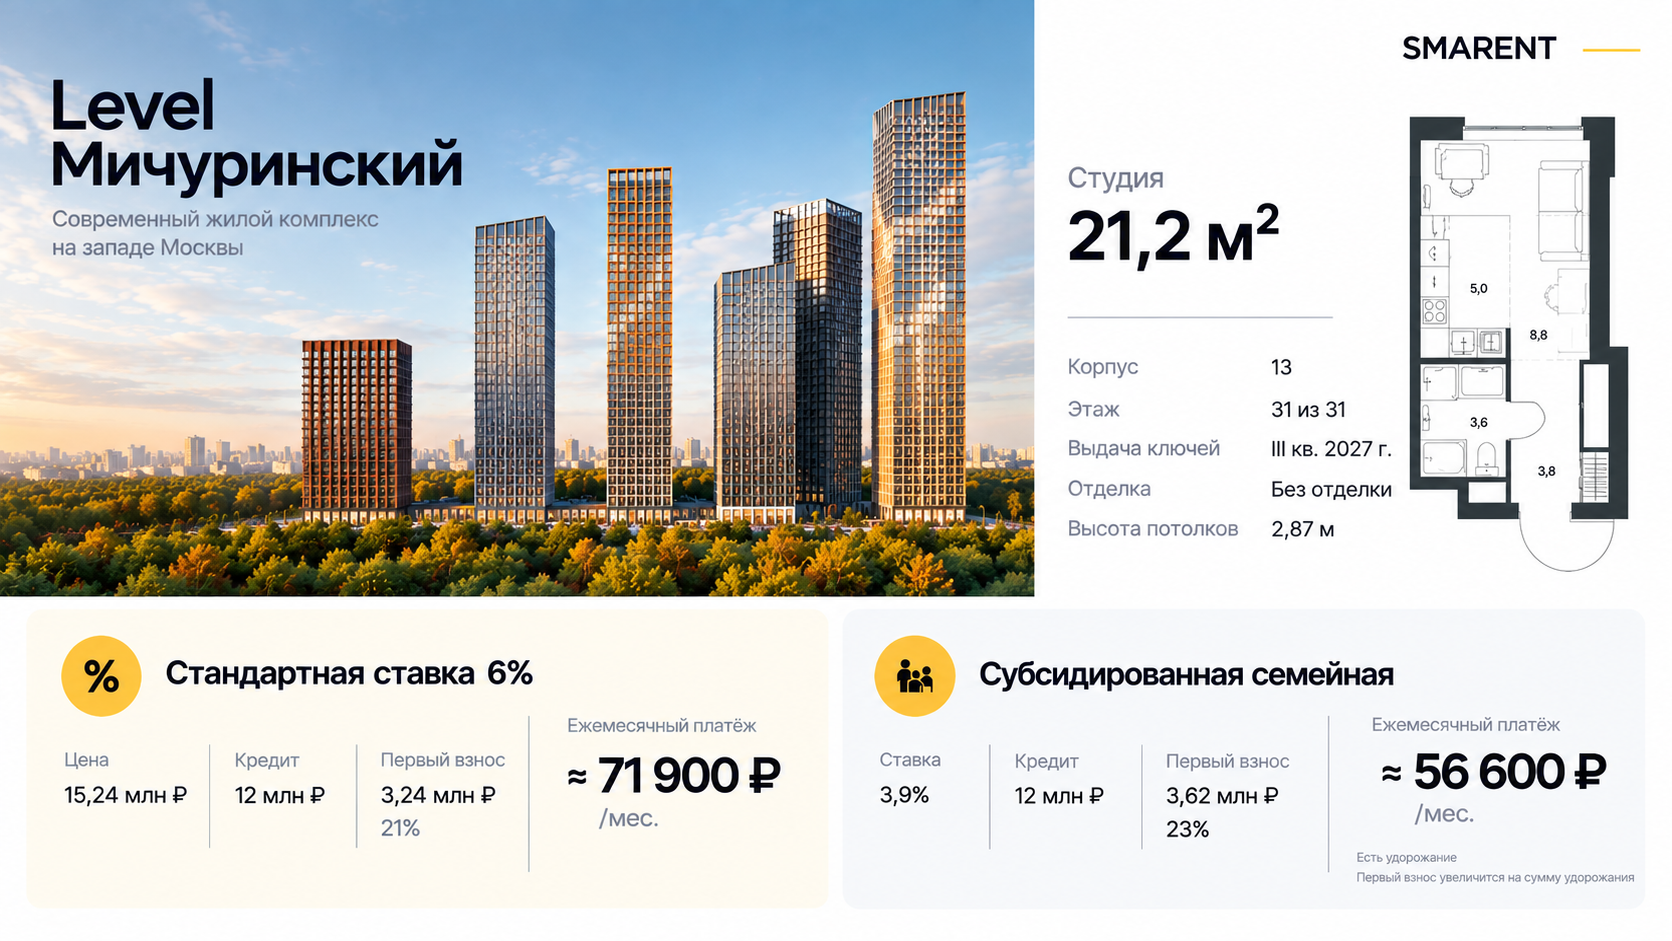
Level Group строит на западе Москвы, в развивающейся, но пока не самой центральной локации, до метро «Мичуринский проспект» идти минут двадцать. Класс комфорт+, ключи ждут в третьем-четвёртом квартале 2027 года. Для примера смотрим студию 21,2 м² за 15,24 млн ₽.
Это, пожалуй, самый доступный по входу вариант из всей подборки: по ставке 6% первоначальный взнос составит всего 3,24 млн ₽, то есть 21% от стоимости, а платёж около 71,9 тыс. ₽ в месяц. Есть и субсидированная семейная ставка 3,9%, она снижает платёж до 56,6 тыс. ₽ без учёта удорожания, но тогда и взнос вырастет на эту самую сумму удорожания.
По аренде ориентируюсь на 65−75 тыс. ₽ в месяц, для сравнения похожая студия в Матвеевском парке по данным Smarent ушла за 73 тыс. ₽ и провисела в экспозиции всего четыре дня, то есть спрос живой. Доходность около 5,5% годовых, но если честно, разница между арендой и платежом здесь колеблется от минус 7 до плюс 3 тыс. ₽, то есть содержание квартиры может уходить в лёгкий минус. Да и при всей привлекательности низкого входа важно понимать: это скорее инвестиционная история, чем решение жилищного вопроса для семьи.
Преображенская площадь: какой первоначальный взнос нужен для покупки квартиры
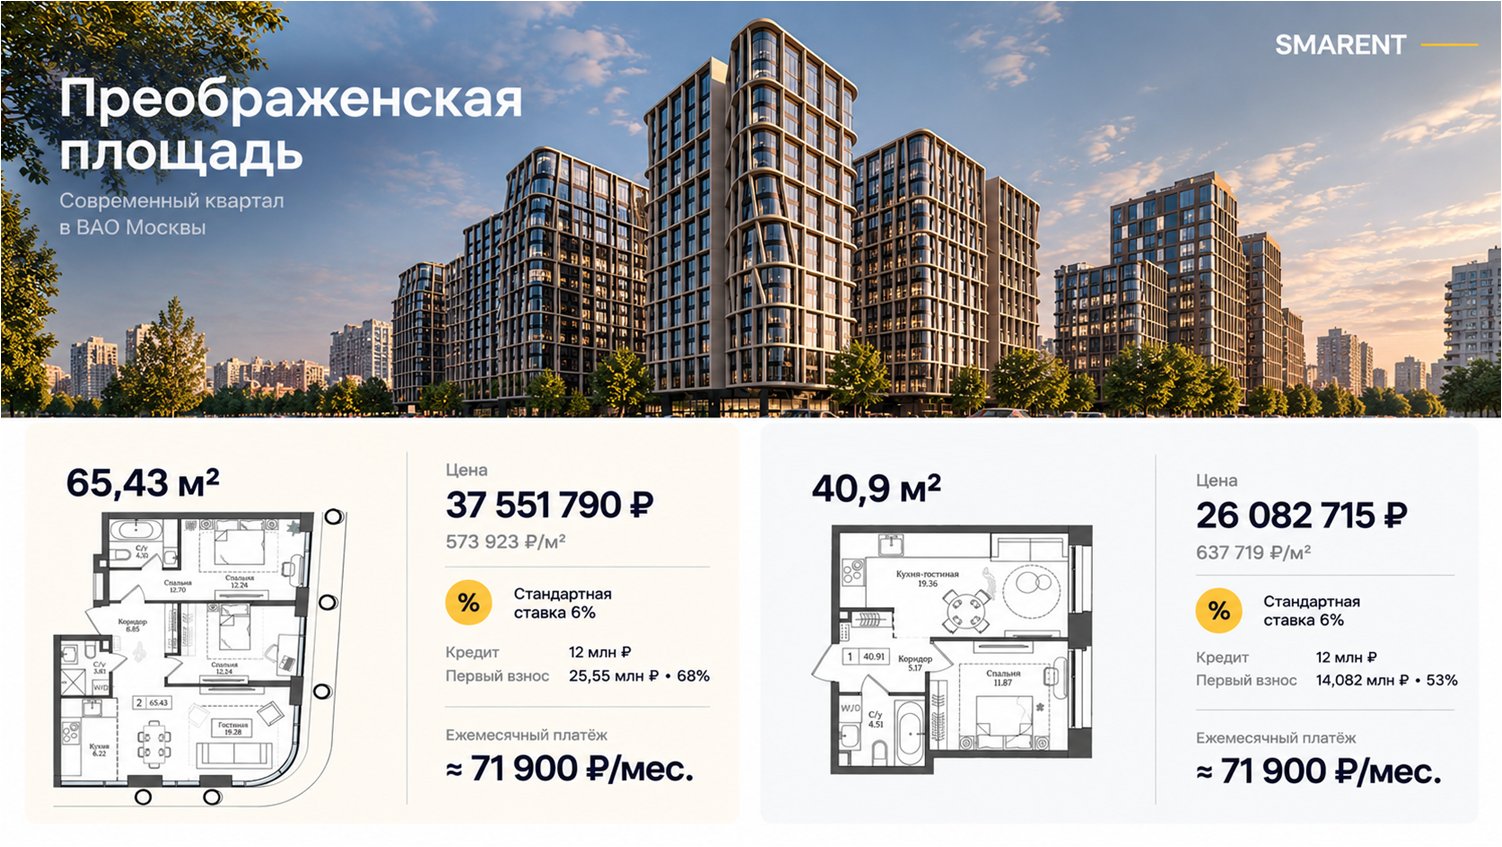
Regions Development строит ЖК «Преображенская площадь» на северо-востоке Москвы, буквально в пяти минутах от метро, ключи запланированы на 4-й квартал 2028 года. Класс здесь заявлен как бизнес+. Здесь я посмотрел два совершенно разных лота, и на их примере хорошо видно, почему сегодня сама ставка семейной ипотеки уже мало что говорит о доступности квартиры.
- Первый вариант, евро-3 площадью 65 м², стоит около 37 млн ₽. Для бизнес-класса и этой локации цена выглядит вполне интересно: около 573 тыс. ₽ за метр. Мне понравилась и сама планировка: есть мастер-блок, отдельные санузлы, кухня-гостиная получается примерно 26−27 м². При этом первоначальный взнос по семейной ипотеке составляет уже 25,55 млн ₽, то есть 68% стоимости квартиры, а кредитные 12 млн дают платёж около 71,9 тыс. ₽ в месяц.
- Для сравнения я посмотрел более компактную однокомнатную квартиру площадью 40,9 м² за 26,08 млн ₽. Здесь цена метра уже выше, около 637 тыс. ₽, зато первоначальный взнос снижается до 14,08 млн ₽, или 53% стоимости.
И вот здесь хорошо видна особенность нынешней семейной ипотеки: в обоих случаях кредит один и тот же, 12 млн ₽, поэтому и ежемесячный платёж одинаковый. Меняется только сумма собственных денег, которую покупатель должен принести на сделку. А если у человека есть, например, только около 10 млн ₽, возникает уже совсем другая конструкция, комбинированная ипотека. Условно можно взять 12 млн по семейной программе и ещё около 15 млн по рыночной ставке. Тогда общий платёж будет уже порядка 290 тыс. ₽ в месяц. И это квартира площадью 65 м², причём дом ещё даже не готов. Поэтому здесь я бы очень внимательно смотрел именно на объём собственных денег и общую долговую нагрузку, а не на привлекательные 6% в заголовке.
С арендой ситуация интереснее. Рядом метро Преображенская площадь, поэтому после сдачи проекта я ожидаю хорошую ставку, ориентировочно 120−150 тыс. ₽ в месяц за евро-3. Но брать такую квартиру именно под аренду я бы не спешил: при комбинированной ипотеке платёж получается слишком высоким относительно арендного дохода. Для собственного проживания логика сделки может быть совершенно другой, особенно если человеку нужна большая семейная квартира и у него есть необходимый первоначальный капитал.
КОД Сокольники: стоит ли покупать квартиру с ключами в 2030 году
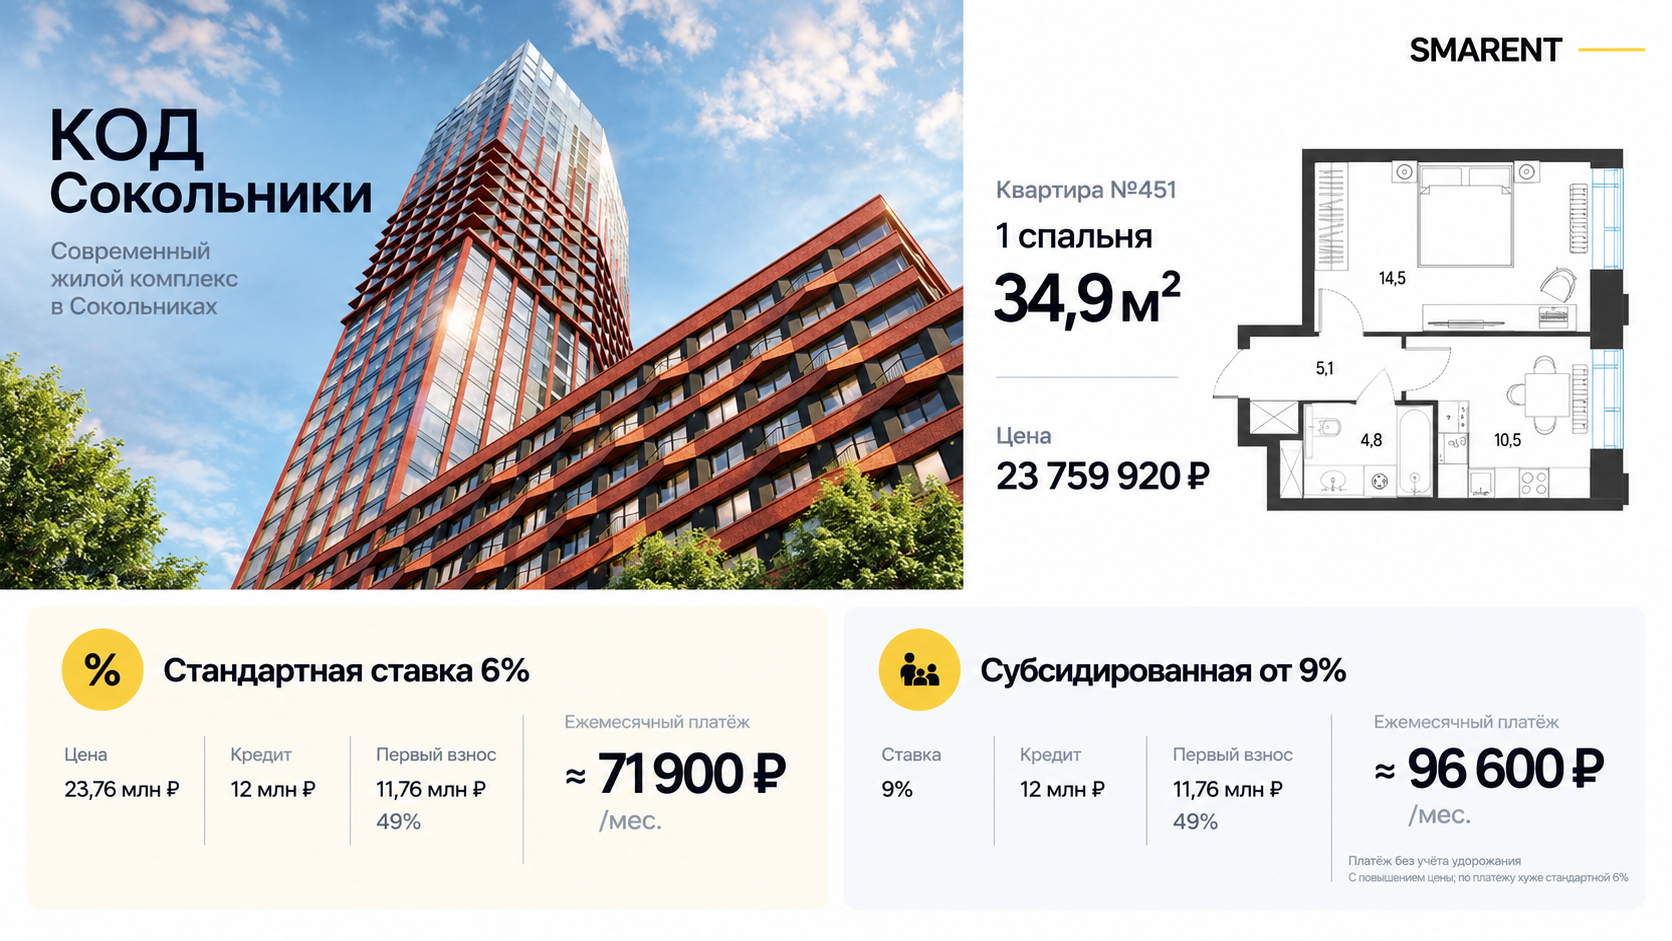
Новая Эра строит бизнес-класс в пятнадцати минутах от метро «Сокольники», но здесь есть один существенный минус: ключи обещают только в четвёртом квартале 2030 года. Для примера посмотрим на евро-2 площадью 34,9 м² за 23,76 млн ₽.
- По стандартной ставке 6% кредит на 12 млн ₽ потребует взнос 11,76 млн ₽, это 49% стоимости, платёж около 71,9 тыс. ₽ в месяц.
- А вот субсидированная программа здесь скорее разочаровывает: ставка от 9%, платёж без учёта удорожания подскакивает до 96,6 тыс. ₽, то есть субсидия в итоге проигрывает обычной ставке 6%.
Главная проблема этого проекта не в цене, а во времени. К 2030 году, когда должны выдать ключи, действие текущей семейной ипотеки, скорее всего, уже закончится. А спрогнозировать, сколько будет стоить аренда в 2032 году, когда квартиру реально можно будет сдавать после ремонта и меблировки, честно говоря, невозможно. Ориентировочно закладываю 100−120 тыс. ₽ в месяц, доходность около 5,6% годовых.
Прямой конкурент, STONE Сокольники, предлагает более ранние ключи и работает с проверенным девелопером, также держите в поле зрения Метроном с более низким классом и порогом входа. Сам проект мне нравится, но пока он остаётся для меня загадкой именно из-за такого долгого горизонта ожидания.
Квартал Герцена: проект, который держится на семейной ипотеке
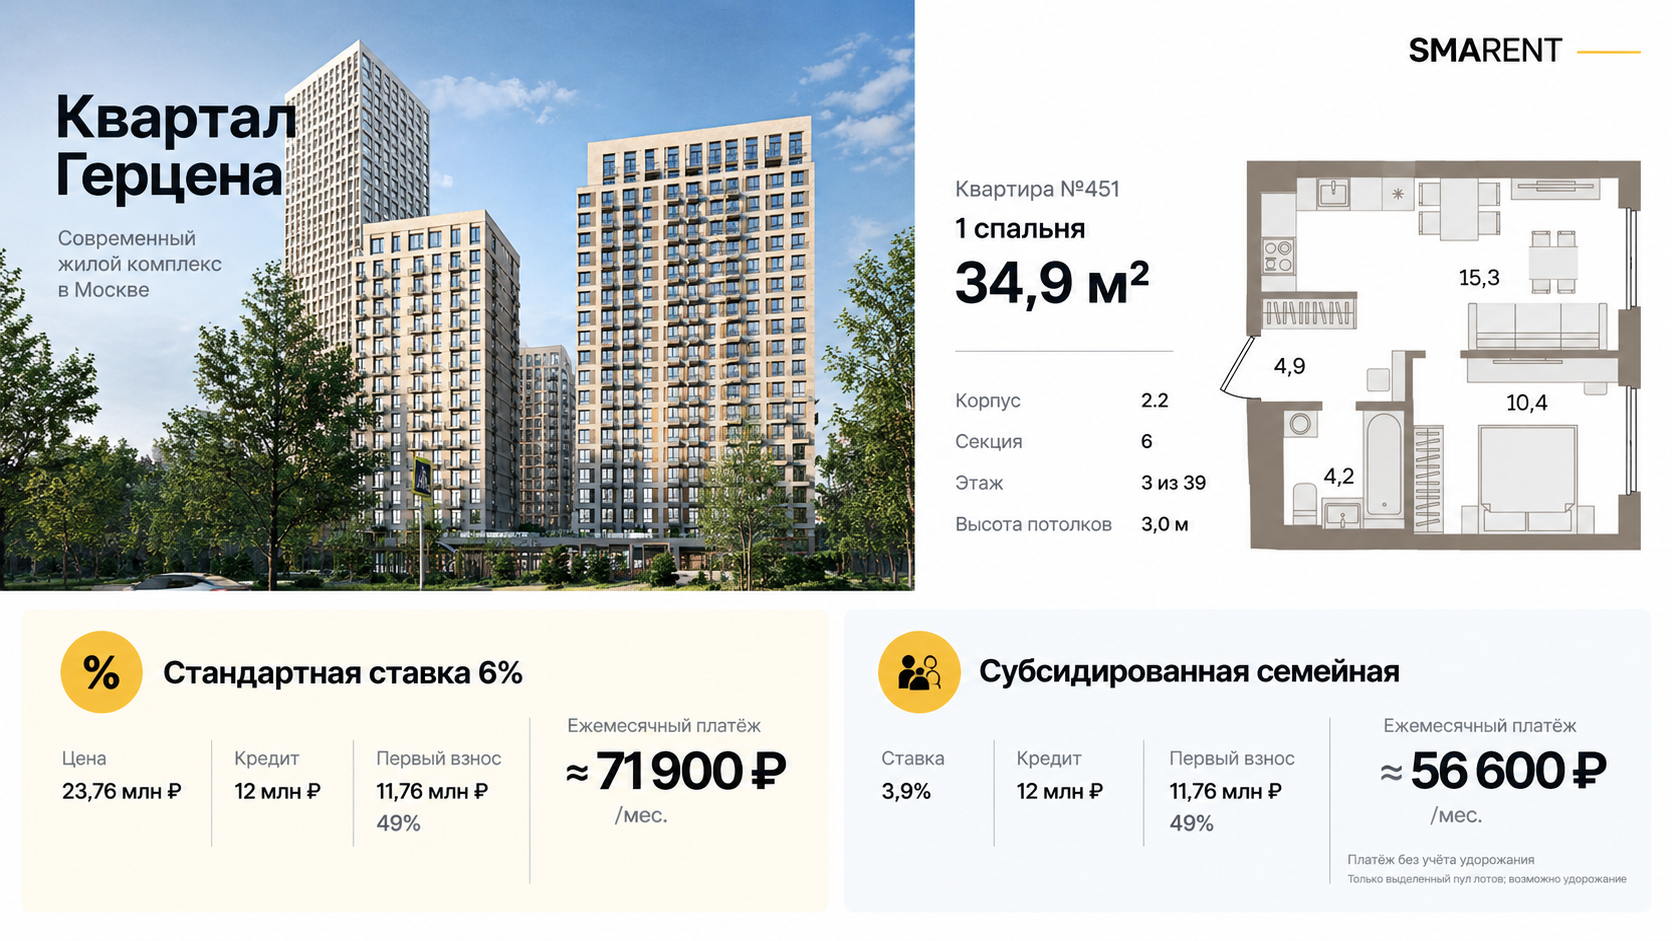
Брусника строит квартал в Восточном Бирюлёво и позиционирует проект как премиум. Ключи ждут в 4-м квартале 2029 года. Квартира евро-2 площадью 34,9 м² стоит 15,58 млн ₽, и, что удивительно для Брусники с её любовью к нестандартным планировкам, здесь всё сделано аккуратно, даже без несущих стен внутри квартиры.
- По ставке 6% взнос всего 3,58 млн ₽, это 23% от стоимости, платёж около 71,9 тыс. ₽ в месяц. По сути, весь проект держится на классической схеме продаж через льготную ипотеку.
- Есть и субсидированная ставка 3,9%, но она действует только на выделенный пул лотов, платёж по ней снижается до 56,6 тыс. ₽, а взнос увеличивается на сумму удорожания.
Именно для таких проектов отмена семейной ипотеки станет по-настоящему болезненной, продажи здесь построены почти целиком на субсидии, а не на самостоятельном рыночном спросе. С арендой пока не густо: станции метро ещё не открыты, поэтому ориентир скромный: 65−75 тыс. ₽ в месяц, доходность около 4,6% годовых, а разница с платежом колеблется от минус 7 до плюс 3 тыс. ₽.
Для сравнения смотрите Страну Заречную с более обжитым окружением, Люблинский парк с готовой отделкой и более низким входом, и Амурский парк, где текущий спрос понятнее.
Страна Заречная: неожиданно выгодный вариант в семейную ипотеку
Страна Девелопмент строит проект в десяти минутах от МЦД Перерва и в пятнадцати-двадцати минутах пешком от метро. Формально заявлен бизнес-класс, хотя по факту он ближе к комфорт+. Ключи ожидаются в 4-м квартале 2028 года. Признаюсь честно, готовясь к эфиру, я сам удивился: думал, что потенциал этого проекта уже исчерпан, а вышло, что это один из самых интересных вариантов во всей подборке.
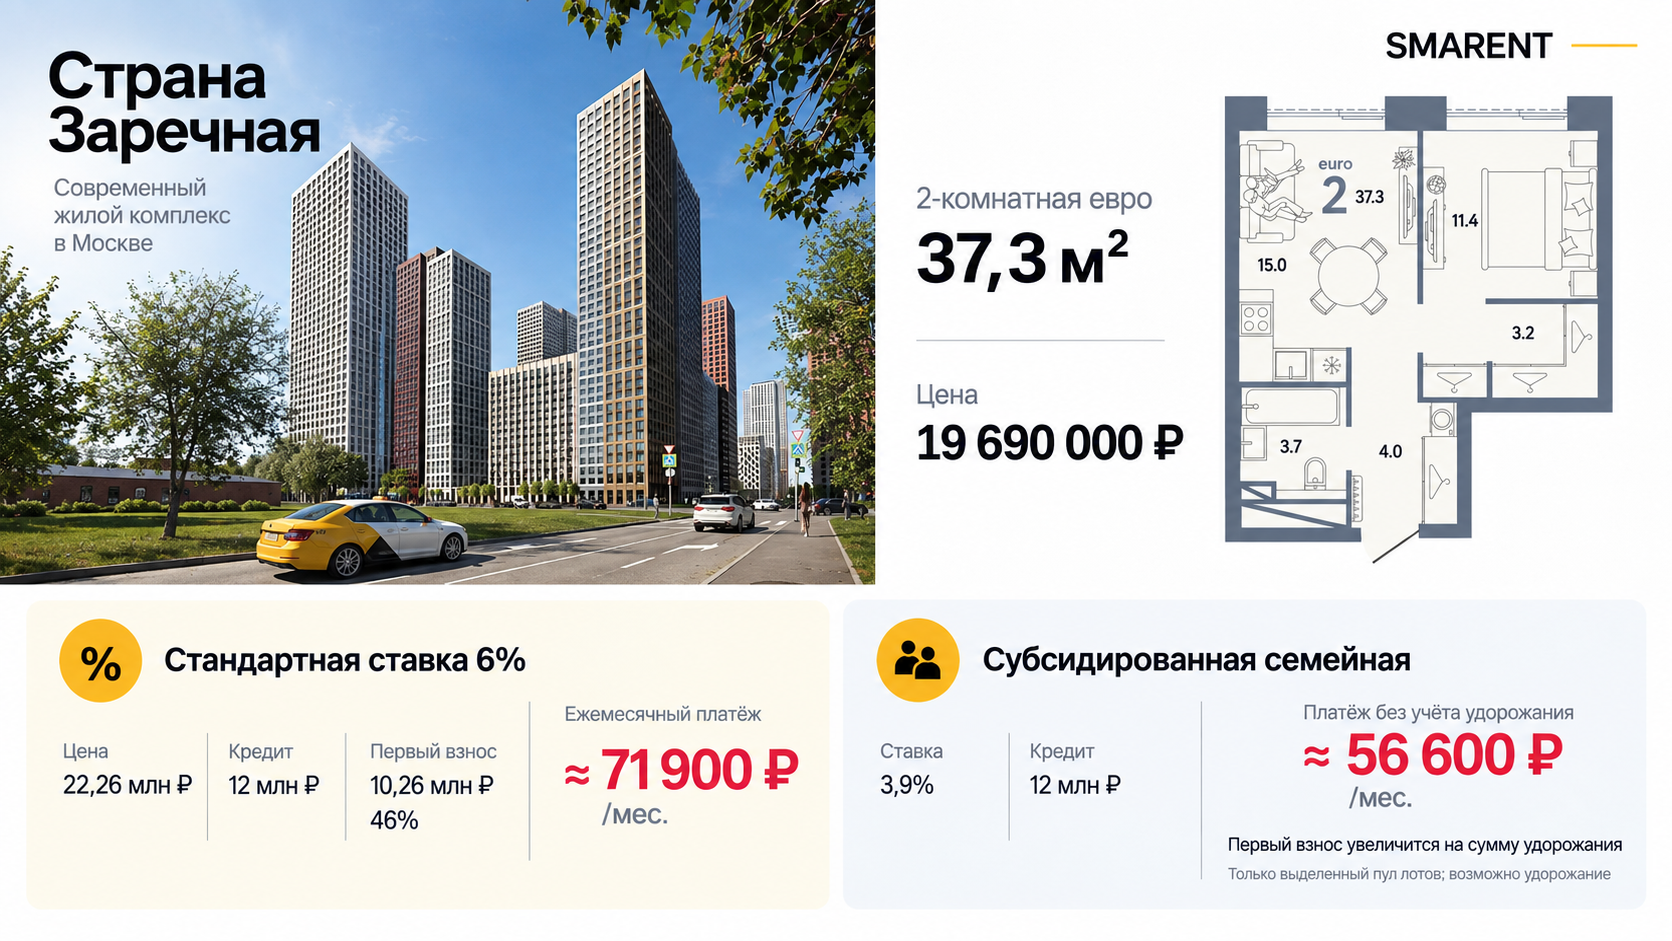
Квартира евро-3 площадью 48,5 м² стоит от 20 до 22,26 млн ₽, застройщик даёт заметный дисконт на отдельные лоты, особенно на евротрёшки и евродвушки.
- По ставке 6% взнос составит 10,26 млн ₽, это 46% стоимости, платёж около 71,9 тыс. ₽ в месяц.
- По субсидированной ставке 3,9%, доступной на ограниченный пул лотов, платёж снижается до 56,6 тыс. ₽.
С арендной доходностью тут скромнее, чем в ЗИЛАРТе: ориентир 75−90 тыс. ₽ в месяц, доходность около 4,4% годовых. По нашим данным Smarent, похожая евро-3 массового сегмента сдаётся за 78−88 тыс. ₽, например в Ж К Баланс лот был сдан за 85 тыс. ₽.
Для сравнения посмотрите Люблинский парк, он дешевле и уже с готовой отделкой, Wave в другой локации у воды, и Квартал Домашний, где среда более обжита, но и цена выше.
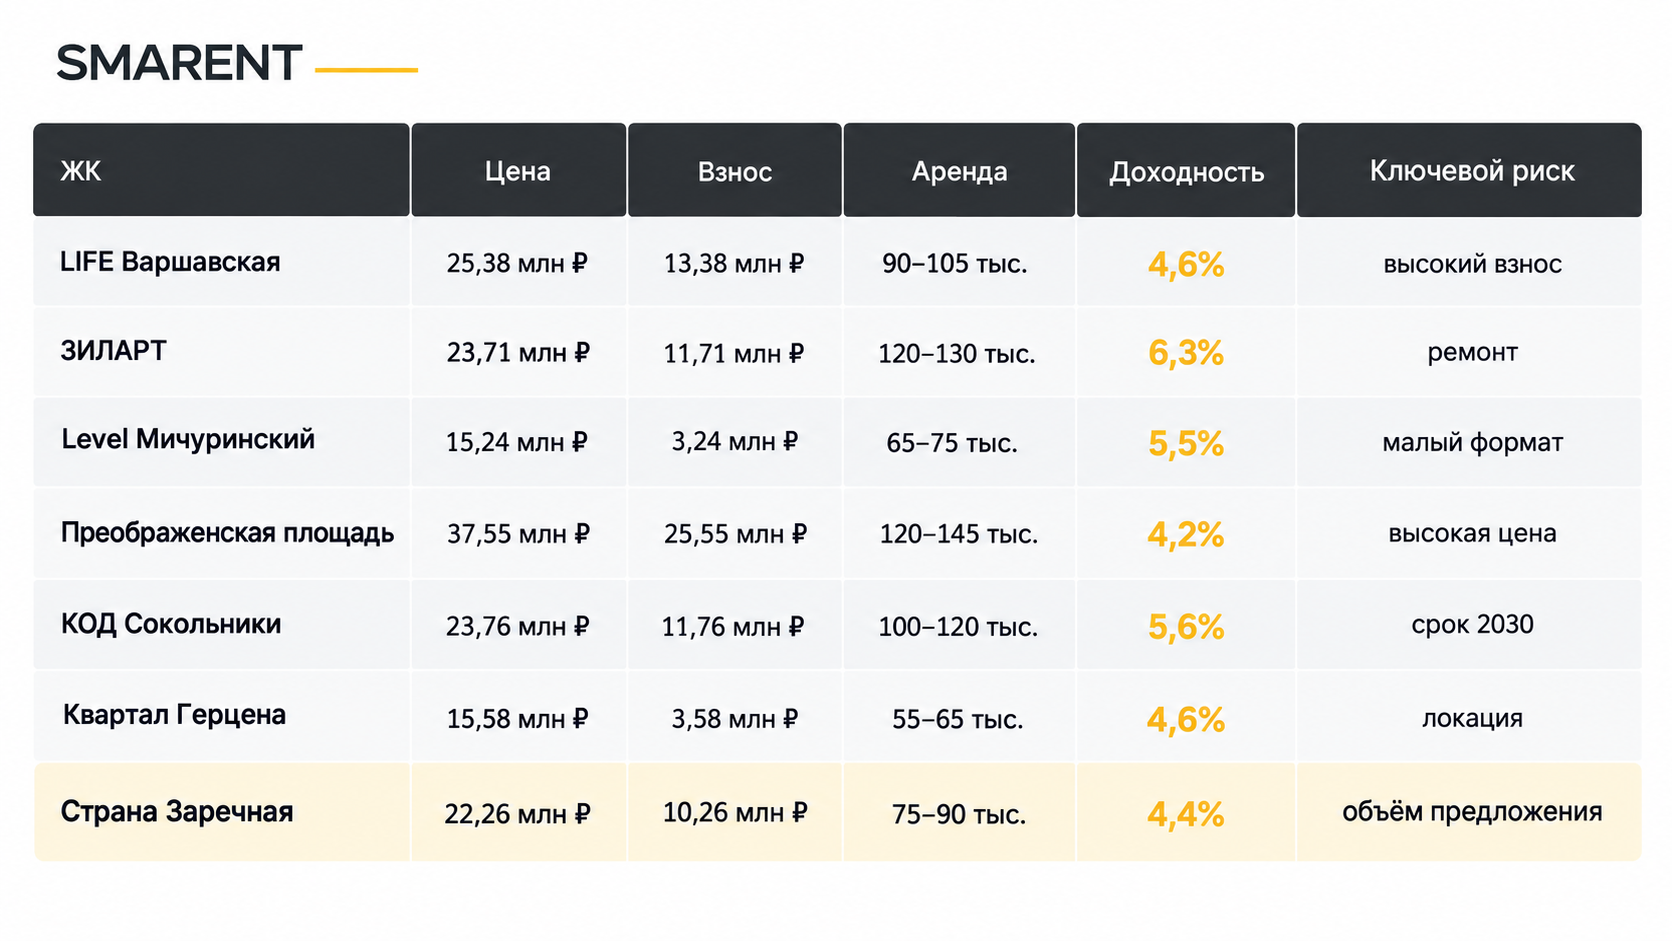
Сравнение семи проектов: что меняет решение
Если свести все семь проектов в одну таблицу, картина получается показательная. LIFE Варшавская, ЗИЛАРТ, Level Мичуринский, Преображенская площадь, КОД Сокольники, Квартал Герцена и Страна Заречная сильно различаются по цене, от 15 до почти 38 млн ₽, но объединяет их одно: почти везде, кроме Квартала Герцена, первоначальный взнос держится на уровне 10−12 млн ₽.
Доходность от сдачи в аренду по всем семи проектам колеблется в довольно узком диапазоне 4−6% годовых, независимо от класса объекта и его цены. Даже если стоимость конкретной квартиры вдруг снизится, например с 20 до 18 млн ₽, это практически не изменит ни размер первоначального взноса, ни общую логику сделки. Узкое место сегодня именно в замороженном лимите кредита 12 млн ₽, а не в цене конкретного лота.
Главный вывод, который я хочу сделать по итогам всего разбора: ипотека, в том числе семейная, это просто инструмент, а не самоцель. Идти на рынок недвижимости только потому, что у вас есть льготная ипотека и её нужно потратить, это неправильная постановка задачи. Гораздо правильнее подходить с другой стороны: у меня есть определённый финансовый инструмент, и я хочу понять, решает ли он мою конкретную задачу.
Если семейная ипотека реально помогает закрыть жилищный вопрос, использовать её сейчас разумнее, чем ждать неизвестных будущих правил. Но покупать слабую или самую дешёвую квартиру только ради ставки 6% не стоит. Уже сегодня на вторичном рынке нередко встречаются кейсы, когда квартиры продаются примерно по цене покупки, а если добавить сюда расходы на проценты по ипотеке и упущенную выгоду от замороженных денег, сделка выходит в откровенный минус.