На первый взгляд, между складом Wildberries и квартирой нет ничего общего. Один объект хранит товары, другой нужен для жизни или инвестиций. Но оба находятся внутри большой экономической системы, и кризис в одном ее сегменте может неожиданно дойти до другого. Виктор Зубик, основатель компании Smarent, разбирает, как недвижимость переживала кризисы в Японии, Азии, США, Дубае, почему история Wildberries может оказаться гораздо масштабнее просто пожара, какая недвижимость лучше переживает кризисы и почему.
В этой статье:
- Пожар на складе и расторжение договора: с чего все началось
- Что такое черный лебедь на самом деле
- Япония: когда земля «никогда не дешевеет»
- Азия-1997 и Россия-1998: недвижимость проигрывает валюте
- США, Ирландия и Испания: как недвижимость заражает банки
- Дубай: почему первым дешевеет не бетон, а обещание
- Фукусима: когда макроэкономика не имеет значения
- COVID-19: один черный лебедь, две противоположные судьбы недвижимости
- Wildberries: новый тип черного лебедя
- От склада к обычной квартире: как кризис доходит до покупателя
- Российский рынок сегодня: еще не обвал, но уже другой риск
- Где сейчас безопасно
- Три сценария для России после шока Wildberries
- Чему на самом деле учат черные лебеди
Пожар на складе и расторжение договора: с чего все началось
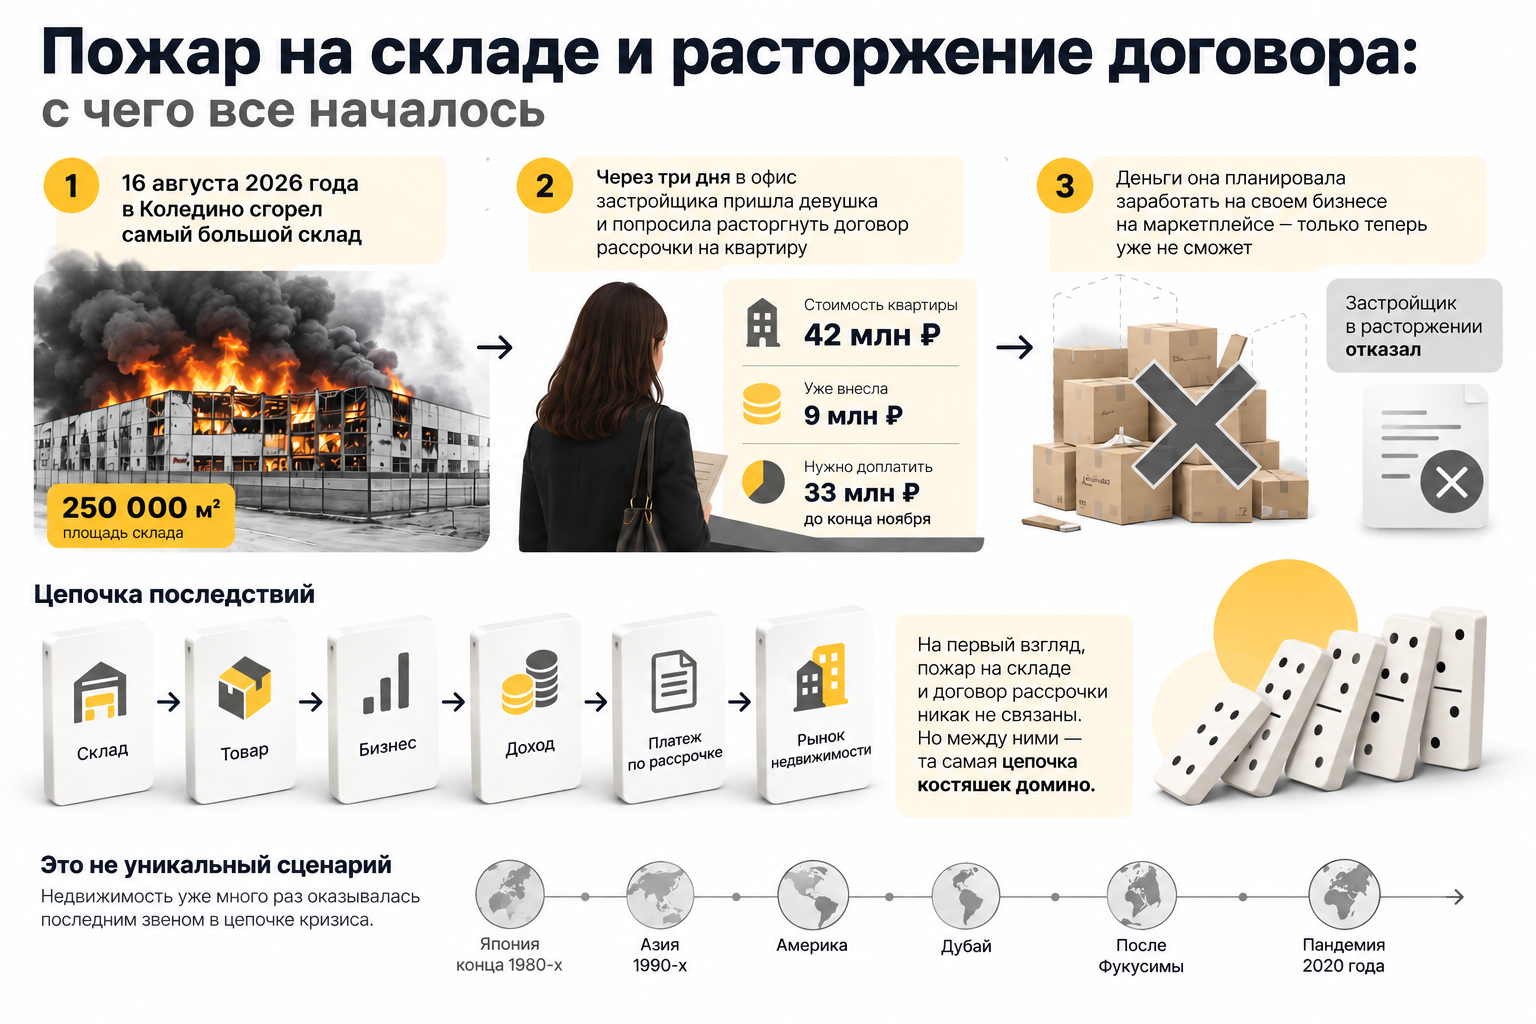
16 августа 2026 года в Коледино сгорел самый большой склад Wildberries. Почти 250 000 квадратных метров. Это, по сути, целый микрорайон, только вместо домов там стеллажи, вместо квартир коробки с товаром, а вместо жильцов роботы и грузчики. Город, который кормил десятки тысяч предпринимателей, за одну ночь превратился в руины.
Но говорить я хочу не про сам пожар, а про то, что случилось через три дня после него. В офис одного из московских застройщиков пришла девушка и попросила расторгнуть договор рассрочки на квартиру стоимостью 42 млн ₽. Она уже внесла 9 млн и должна была доплатить еще 33 млн до конца ноября. Деньги она планировала заработать на своем бизнесе на Wildberries — только теперь уже не сможет. Квартира строится, застройщик ждет платежа, договор действует, а денег на очередной транш нет. И таких историй — как минимум сотни, если не тысячи. Застройщик, разумеется, в расторжении отказал.
На первый взгляд, кажется, что пожар на складе и договор рассрочки на квартиру никак не связаны между собой. Но если присмотреться, между ними выстраивается та самая цепочка костяшек домино: склад — товар — бизнес — доход — платеж по рассрочке — и, в конце концов, рынок недвижимости.
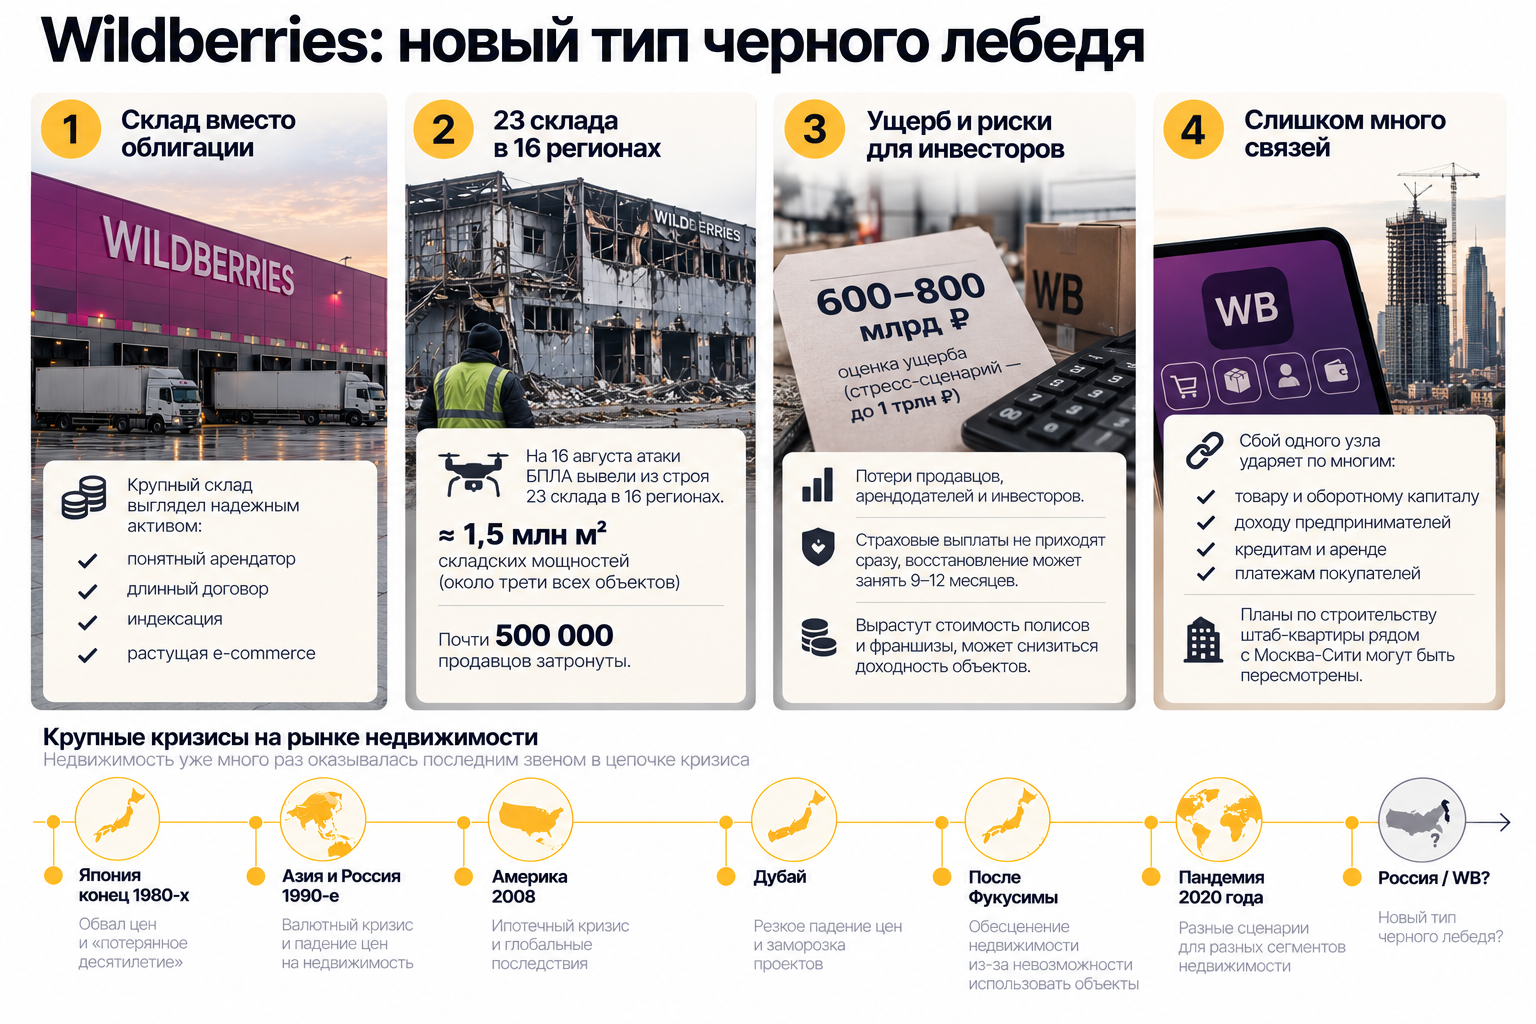
Это не уникальный сценарий. Недвижимость уже много раз оказывалась последним звеном в цепочке кризиса: в Японии конца 1980-х, в Азии 1990-х, в Америке, в Дубае, после Фукусимы и во время пандемии 2020 года. В контексте любого кризиса часто можно услышать про «черного лебедя». Обычно его используют для описания провалов на фондовом рынке. Но такие события происходят и на рынке недвижимости, и именно они заставляют инвесторов задавать один и тот же вопрос: а так ли надежен этот актив и как вообще он проходит кризисы? Но сначала нужно разобраться, что это за птица — «черный лебедь».
Что такое черный лебедь на самом деле
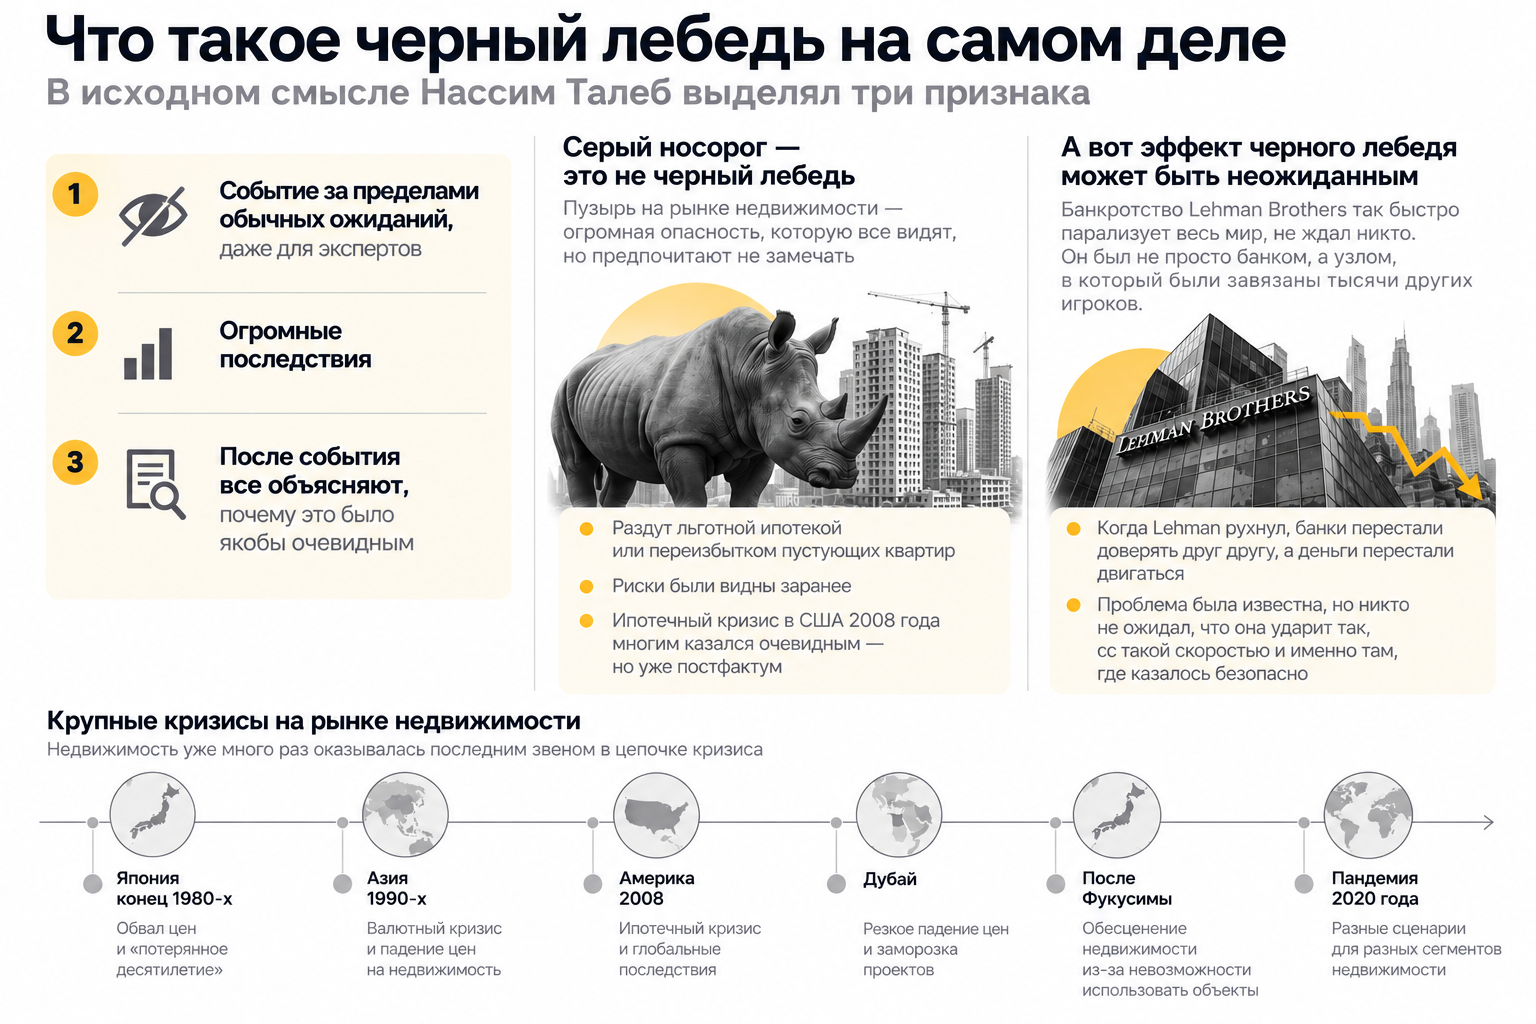
Сегодня черным лебедем называют вообще все подряд: повышение ставки, падение спроса, банкротство застройщика, девальвацию, даже увольнение с работы. Но в исходном смысле, который вкладывал в этот термин Нассим Талеб, речь идет о трех признаках:
- Событие находится за пределами обычных ожиданий, даже для экспертов.
- Оно имеет огромные последствия.
- И уже после того, как оно произошло, все начинают объяснять, почему это было якобы очевидным.
Здесь важно различие, которое часто упускают. Пузырь на рынке недвижимости, раздутый льготной ипотекой или переизбытком пустующих квартир, — это не черный лебедь, а скорее «серый носорог»: огромная опасность, которую все видят, но предпочитают не замечать. Ипотечный кризис в США 2008 года многим казался очевидным — но уже постфактум. А вот то, что банкротство Lehman Brothers так быстро парализует весь мир, не ждал никто. Lehman был не просто банком, а узлом, в который были завязаны тысячи других игроков. Когда он рухнул, банки перестали доверять друг другу, а деньги перестали двигаться. В этом и разница: проблема была известна заранее, но никто не ожидал, что она ударит именно так, с такой скоростью и именно там, где казалось безопасно.
Япония: когда земля «никогда не дешевеет»
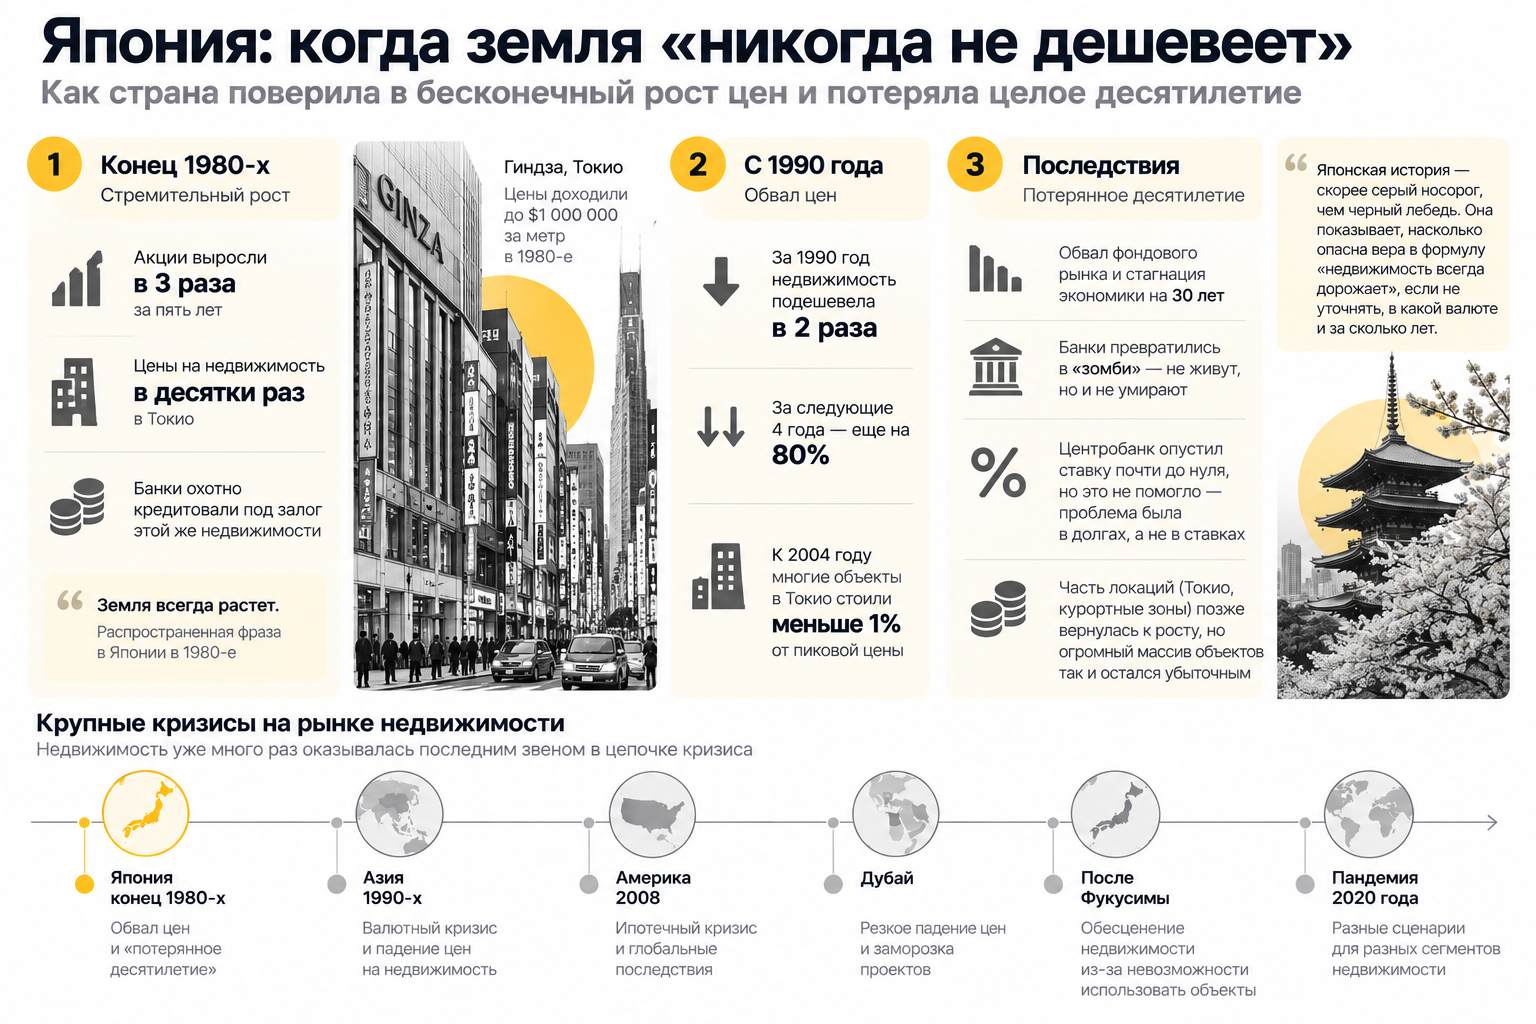
Чтобы это увидеть, стоит вернуться лет на сорок назад. Конец 1980-х, Япония стремительно богатеет: акции за пять лет выросли втрое, а цены на недвижимость — в десятки раз. В токийском квартале Гиндза цены доходили до миллиона долларов за метр, и это в восьмидесятых. Все, кто мог, покупали недвижимость, брали кредиты под залог этих же квартир и покупали еще больше. Банки охотно кредитовали: существовало почти религиозное убеждение, что земли мало, а значит, она не может подешеветь. В Японии тогда была расхожая фраза: «Земля всегда растет».
В конце 1989 года рост неожиданно остановился. За 1990 год японская недвижимость подешевела вдвое, за следующие четыре года — еще на 80%. К 2004 году, спустя пятнадцать лет, многие объекты в Токио стоили меньше одного процента от пиковой цены. Следом обвалились фондовый рынок и вся экономика страны: тридцать лет практически непрерывной стагнации, которую называют потерянным десятилетием. Банки превратились в институты-«зомби», которые не живут, но и не умирают, а лишь тянут ресурсы из здоровой части экономики.
Центробанк Японии опускал ставку почти до нуля, но это не помогло: проблема была не в дорогих кредитах, а в том, что перегруженные долгами семьи и бизнесы просто не могли обслуживать даже дешевые займы. Это важный урок для тех, кто верит, что снижение ключевой ставки автоматически оживит рынок недвижимости. Десятилетия спустя самые сильные локации Токио и курортные зоны вернулись к росту, но огромный массив объектов так и остался чьей-то неудачной инвестицией. Поэтому японская история — скорее серый носорог, чем черный лебедь, но она наглядно показывает, насколько опасна вера в формулу «недвижимость всегда дорожает», если не уточнять, в какой валюте и за сколько лет.
Азия-1997 и Россия-1998: недвижимость проигрывает валюте
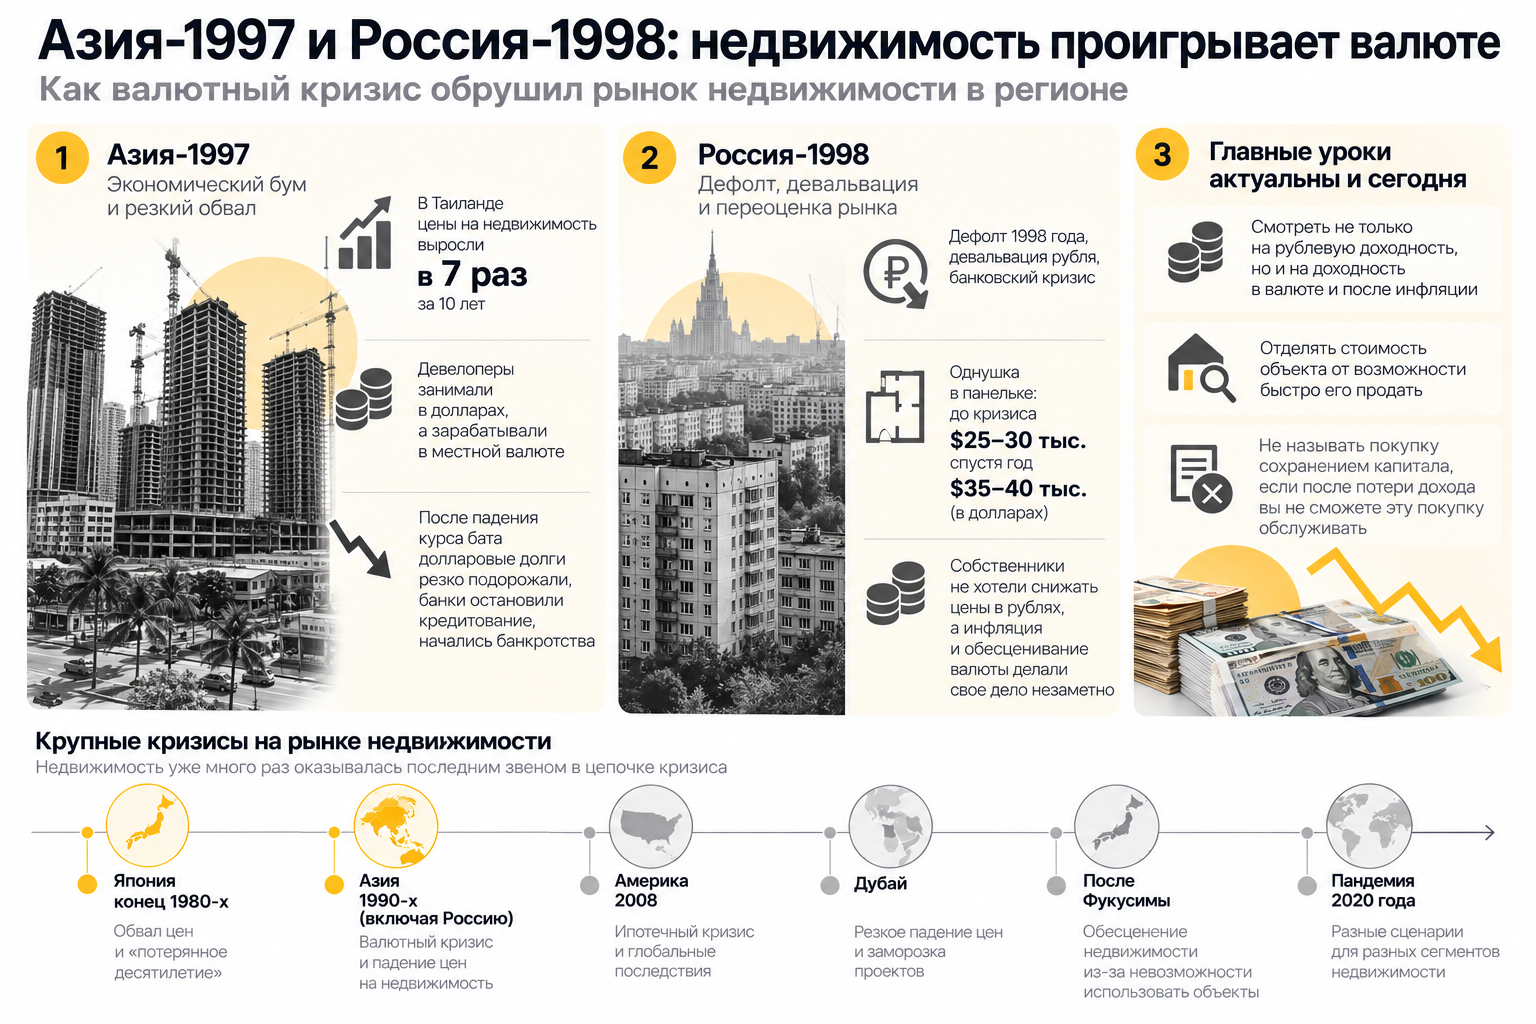
Похожий механизм сработал в Юго-Восточной Азии. Конец девяностых там казался экономическим чудом: в Таиланде цены на недвижимость за десять лет выросли в семь раз на фоне дешевых кредитов и притока иностранного капитала. Девелоперы занимали в долларах, а зарабатывали в местной валюте — пока курс был стабилен, система казалась надежной. Чтобы привлечь еще больше капитала, Бангкок отпустил курс бата, тот резко упал, долларовые долги мгновенно подорожали, банки остановили кредитование, начались банкротства, а недостроенные башни Бангкока стали символом кризиса. Показательно, что проблемы на рынке недвижимости начались еще до обвала валюты, но именно скорость заражения всего региона стала настоящим шоком.
Через год собственную версию этого сценария пережила Россия: дефолт 1998 года, девальвация рубля, банковский кризис. В рублях квартиры выглядели не так плохо, но в долларах рынок резко переоценился: однушка в панельке, которая до кризиса стоила 25−30 тысяч долларов, спустя год стоила уже как трехкомнатная — 35−40 тысяч. Здесь проявляется российская особенность, которая потом повторится в 2008, 2014 и 2022 годах: собственники не хотят снижать цену в рублях, а инфляция и обесценивание валюты делают свое дело незаметно. Люди в такие моменты покупали валюту, держали наличные и откладывали крупные сделки, а недвижимость возвращалась в портфель уже после кризиса, когда появлялся новый курс и паника спадала.
Отсюда три простых правила, актуальных и сегодня:
- смотреть не только на рублевую доходность, но и на доходность в валюте и после инфляции;
- отделять стоимость объекта от возможности быстро его продать;
- и не называть покупку сохранением капитала, если после потери дохода вы не сможете эту покупку обслуживать.
США, Ирландия и Испания: как недвижимость заражает банки
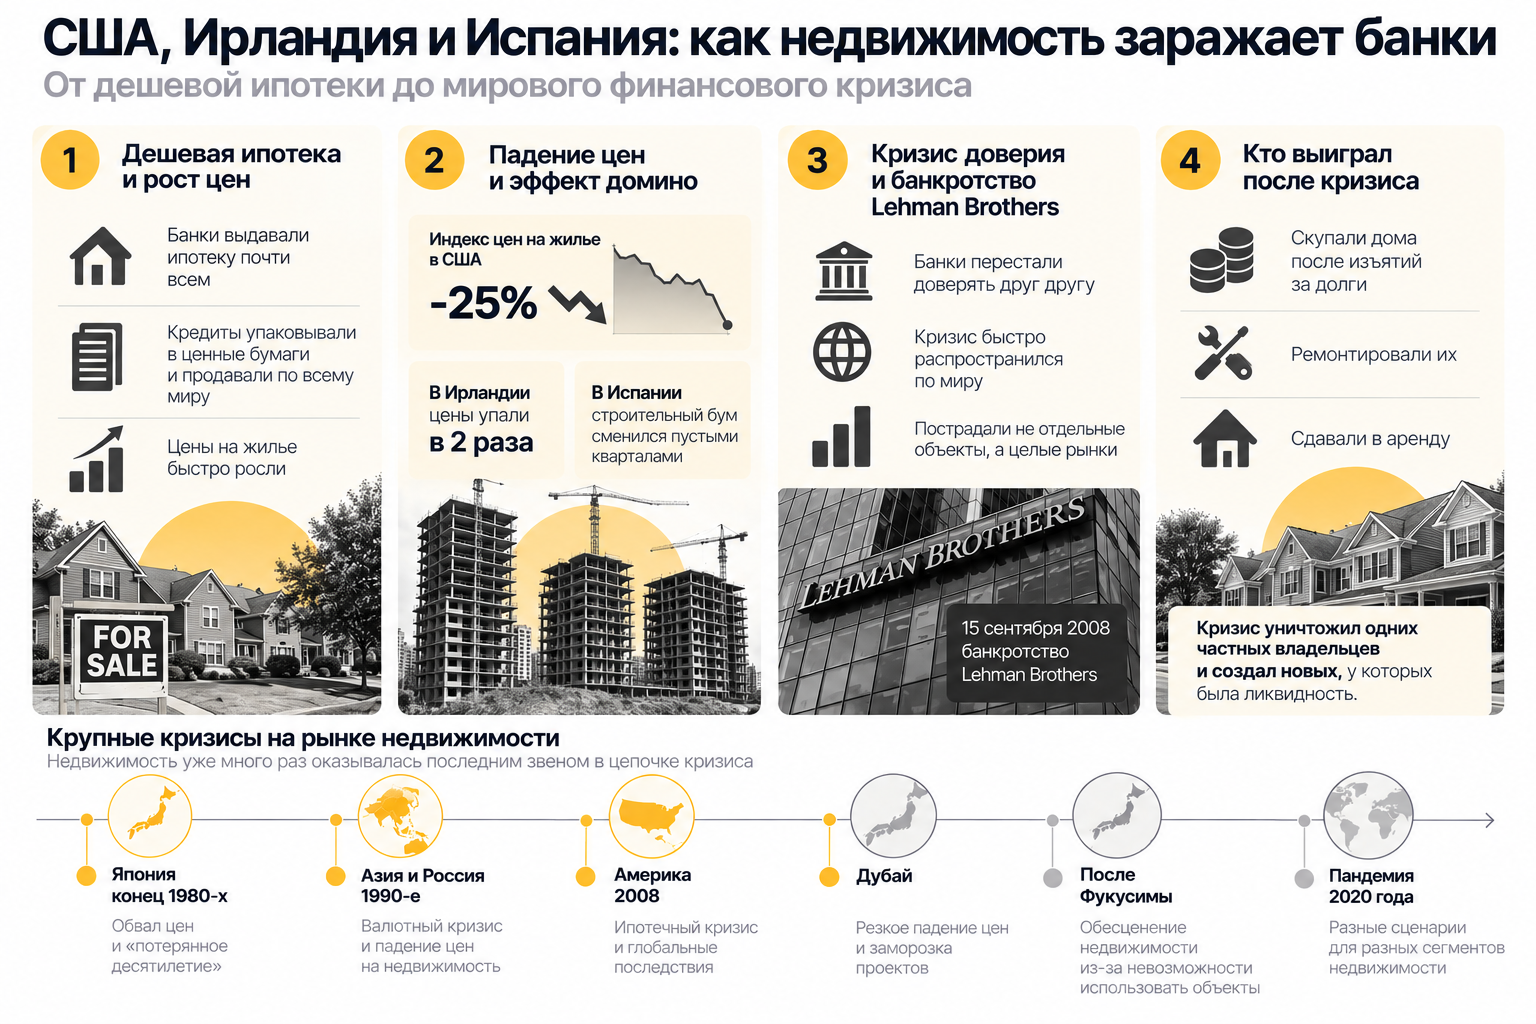
Недвижимость редко живет сама по себе — за квартирой стоит ипотека, за ипотекой банк, за банком другие банки, фонды и инвесторы. Пока все платят по обязательствам, эту конструкцию никто не замечает. В 2008 году в США банки выдавали ипотеку почти всем желающим, упаковывали эти кредиты в ценные бумаги и продавали по всему миру: риск одного безработного из Невады вполне мог оказаться в пенсионном фонде где-нибудь в Норвегии. Пока цены росли, все работало. Когда эти ценные бумаги начали дешеветь, выяснилось, что никто толком не знает, у кого на балансе лежат «плохие» активы и сколько они реально стоят.
После банкротства Lehman Brothers замерли не только ипотечные выдачи, но и расчеты по всему миру — начался кризис доверия. Индекс цен на жилье в США потерял четверть стоимости, в Ирландии цены рухнули вдвое, а в Испании строительный бум закончился пустыми кварталами и массовыми банкротствами застройщиков.
Механизм здесь банальный: дешевый кредит раздувает цену, цена падает, залог дешевеет, банк сокращает кредитование, покупателей становится меньше, а падение усиливается — это отрицательная спираль на рынке недвижимости. Пострадали не отдельные эксклюзивные объекты, а рынки, где одновременно совпали три условия: избыток нового предложения, высокая долговая нагрузка и вера в бесконечный спрос.
А затем на сцену вышли инвесторы с живыми деньгами без ипотечной нагрузки: крупные фонды скупали дома после изъятий за долги, ремонтировали их и сдавали в аренду. Кризис уничтожил одних частных владельцев и одновременно создал новых, у которых была ликвидность.
Дубай: почему первым дешевеет не бетон, а обещание
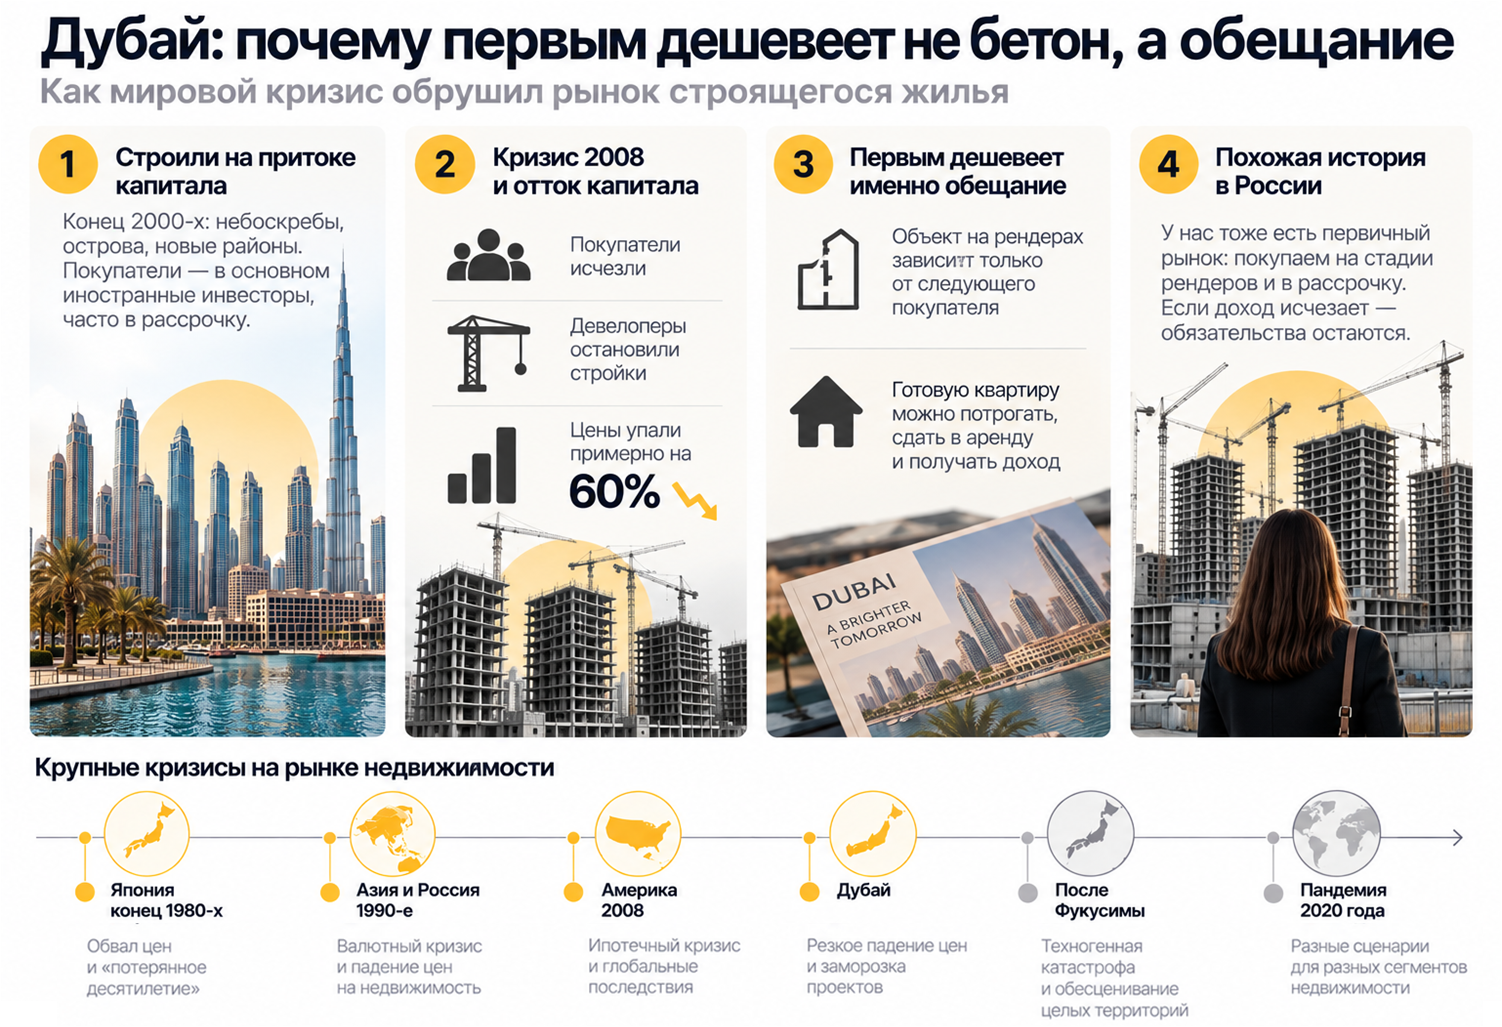
Теперь представьте, что вы купили квартиру, которой еще нет: есть только рендеры, договор рассрочки и мечта о переезде. Конец нулевых, Дубай строит небоскребы, искусственные острова и целые новые районы под международный капитал и постоянный приток состоятельных покупателей — причем в основном в рассрочку.
Затем случился 2008 год, и мировой кризис выключил главный двигатель этого рынка — иностранный капитал. Покупатели исчезли, перепродавать стало некому, девелоперы перестали получать деньги, стройки замораживались или переносились. По оценке МВФ, цены на недвижимость в Дубае с 2008 года упали примерно на 60%.
Главный урок Дубая: в кризис первым дешевеет не готовый объект, а именно обещание. Готовую квартиру можно потрогать, оценить, сдать в аренду и получать стабильный доход. А объект, который существует только на рендерах, живет исключительно верой в то, что придет следующий покупатель и купит его дороже.
И здесь Дубай неожиданно возвращает нас в Россию: у нас тоже есть первичный рынок, где покупатель приобретает объект задолго до того, как его построят, а в офисе продаж показывают те же рендеры и макеты. Когда доход покупателя внезапно исчезает, как в истории девушки с WB, обязательства по оплате остаются, а источник денег для их погашения пропадает.
Фукусима: когда макроэкономика не имеет значения
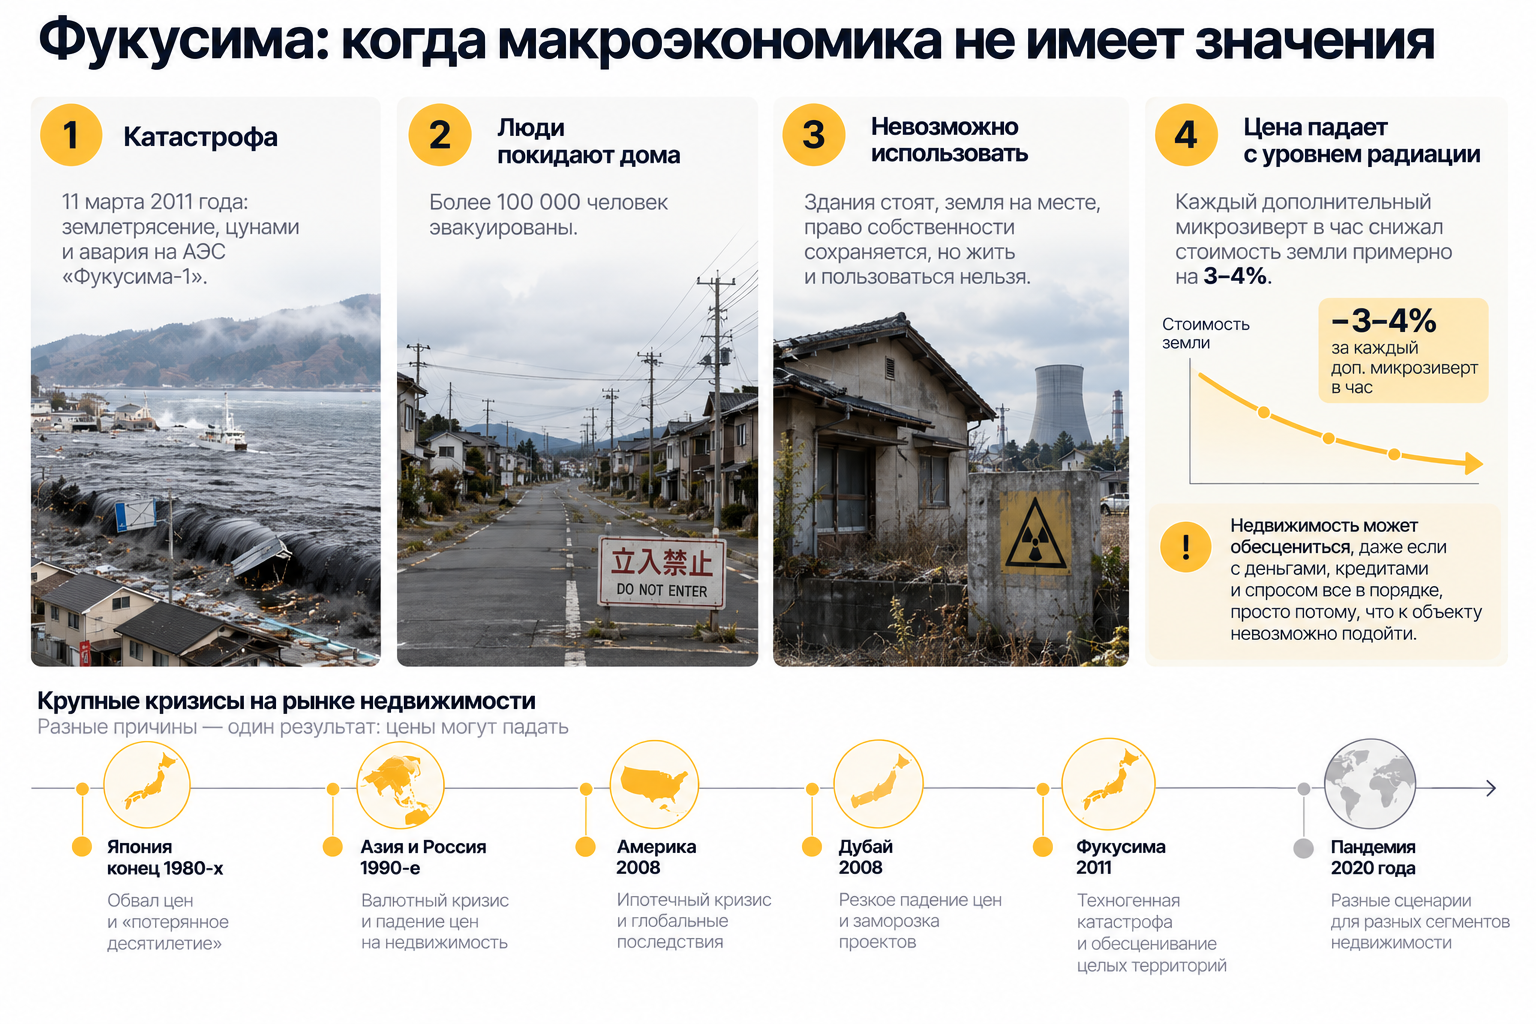
11 марта 2011 года мощное землетрясение, цунами и авария на АЭС «Фукусима-1» заставили более 100 000 человек покинуть свои дома. Здания по-прежнему стояли, земля осталась на месте, право собственности никуда не делось, но пользоваться этой недвижимостью люди больше не могли. Исследования показали прямую связь между уровнем радиационного загрязнения и стоимостью земли: каждый дополнительный микрозиверт в час срезал примерно 3−4% от цены участка. Совершенно не важно, сколько объект приносил дохода раньше, если к нему просто невозможно подойти.
Фукусима — крайний, но яркий пример: недвижимость может обесцениться, даже если с деньгами, кредитами и спросом формально ничего не происходит, просто потому, что объектом становится невозможно пользоваться физически. Большинство реальных кризисов устроены сложнее и накладывают друг на друга сразу несколько рисков: меняется курс, дорожают кредиты, падают доходы, исчезают покупатели. В России эти механизмы проявлялись по-разному: в 1998 году главный удар шел через валюту и банки, в 2008 — через глобальный кредит, в 2014 — через нефть, санкции и рубль, в 2022 — через геополитический шок и последующий дорогой кредит.
COVID-19: один черный лебедь, две противоположные судьбы недвижимости
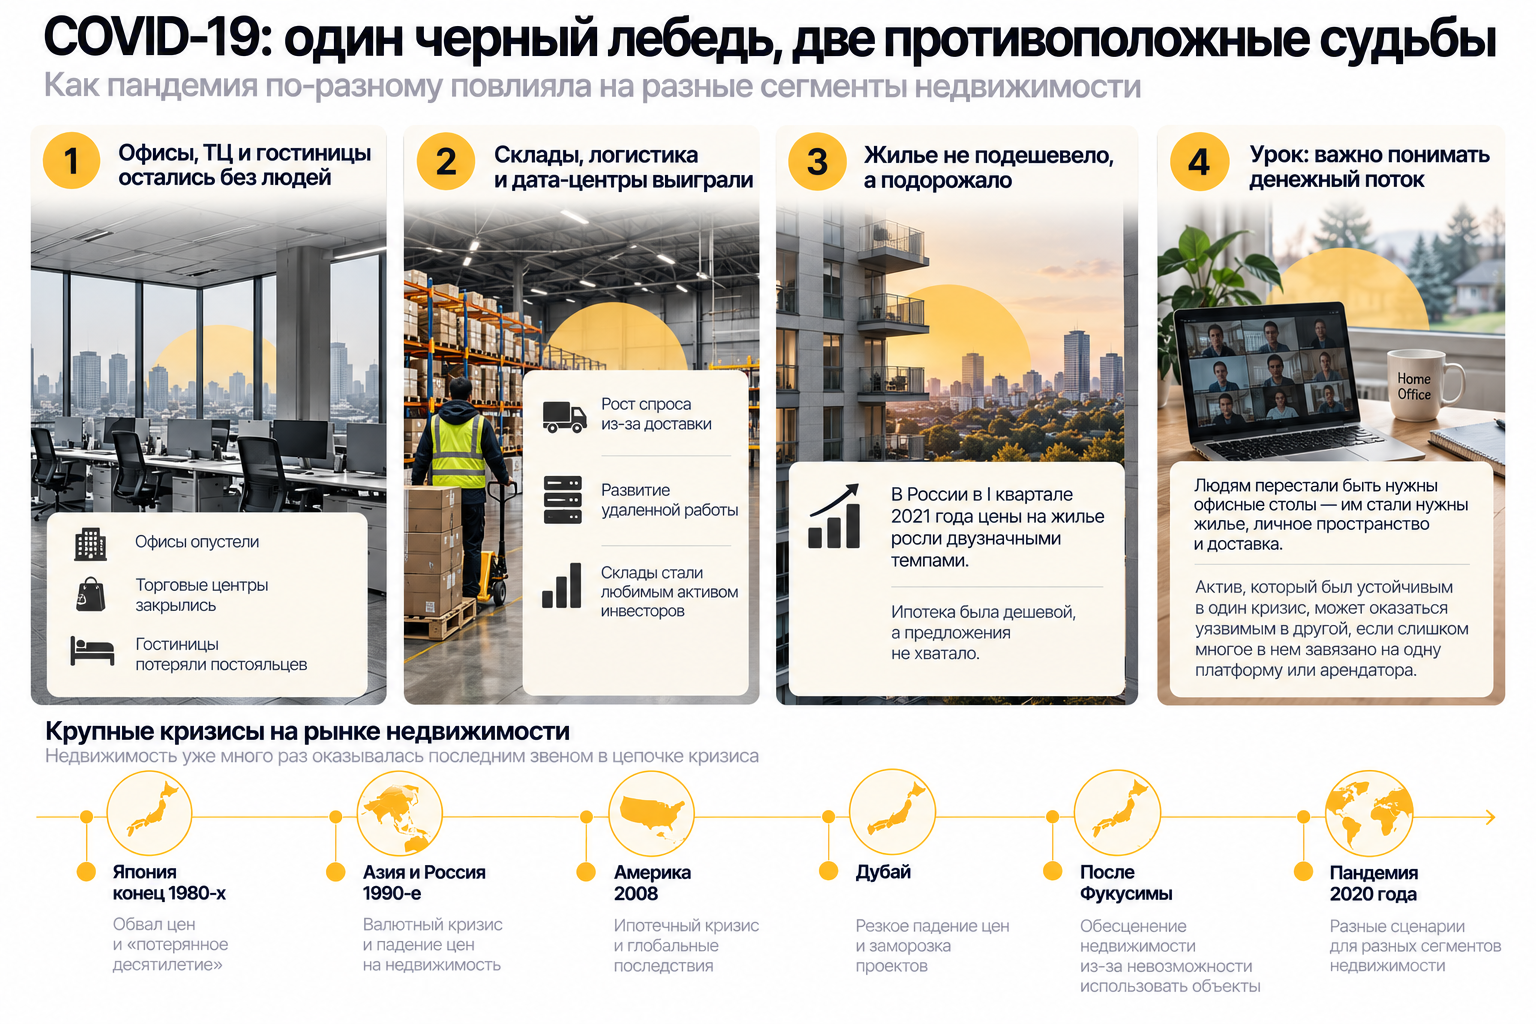
Но был еще один кейс: 2020 год — пандемия, черный лебедь почти по учебнику. Офисы опустели, торговые центры закрылись, гостиницы потеряли постояльцев. А склады неожиданно оказались в центре нового спроса. Логистика и дата-центры выиграли: людям понадобилась доставка, удаленная работа, а еще квартира побольше или дом за городом со своим участком. Центробанки снизили ставки, государства поддержали доходы населения, и в ряде стран жилье не подешевело, а подорожало. В России в первом квартале 2021 года цены на жилье росли двузначными темпами: ипотека была дешевой, а предложения на рынке не хватало.
Это сломало примитивный прогноз о том, что любой кризис — это автоматическое падение цены за квадратный метр. Правильный вопрос звучит иначе: какой денежный поток становится нужнее после шока? Людям перестали быть нужны офисные столы — им стали нужны жилье, личное пространство и доставка. Склады стали любимым инструментом инвестиций у крупных фондов. И есть горькая ирония в том, что актив, который оказался устойчивым во время одного кризиса, спустя несколько лет оказался максимально уязвимым во время другого, потому что слишком многое в нем было завязано на одну платформу, одного арендатора, одну логистическую сеть.
Wildberries: новый тип черного лебедя
Возвращаемся туда, с чего начали. Здесь уместно вспомнить старый спор в духе «Богатого папы, бедного папы»: как утверждал Кийосаки, квартира — это вовсе не актив, а пассив, который только вытягивает из вас деньги, а вот склад — самый настоящий актив, потому что генерирует доход. Ещё пару месяцев назад с этой логикой сложно было спорить: крупный логистический склад под Москвой или другим большим городом выглядел как облигация — причём не просто надежная и высокодоходная, а ещё и в буквальном смысле «бетонная», как та самая золотая антилопа из старого мультфильма, которая по первому требованию сыпала монетами: большой объект, понятный арендатор, длинный договор, индексация, растущая электронная торговля.
А теперь по фактам. По состоянию на 16 августа атаки беспилотников вывели из строя 23 склада в 16 регионах страны, суммарно около полутора миллионов квадратных метров -это примерно треть всех складских мощностей Wildberries. Сотни тысяч предпринимателей безвозвратно потеряли товар. Собственник склада, который казался надежным вложением с арендой в сотню миллионов рублей в год, на самом деле получил вместе с крупным арендатором зависимость от одной логистической сети, риск физического уничтожения объекта и страховые исключения, в которые мало кто вчитывался заранее.
К 13 августа оценки совокупного ущерба Wildberries и продавцов находились в диапазоне 600−800 млрд ₽, а в стрессовом сценарии речь может идти уже о сумме, приближающейся к триллиону — подчеркну, это именно сценарий, а не подтвержденные потери. Потерями так или иначе затронуты почти полмиллиона продавцов.
Есть и менее очевидный момент: часть коммерческой недвижимости — складов Wildberries, Ozon и других игроков — может находиться внутри закрытых паевых инвестиционных фондов недвижимости. Тогда проблема конкретного склада становится проблемой не только владельца площадки, но и пайщиков-физлиц и институциональных инвесторов. Доли пайщиков в ЗПИФ обычно застрахованы, в том числе от атак беспилотников, но страховая выплата никогда не приходит на следующий день — обычно проходит несколько месяцев на экспертизу и согласование, а восстановление крупного склада может занять 9−12 месяцев, все это время без арендного дохода.
Если подобные атаки станут регулярными, это неизбежно скажется и на самой страховой отрасли: подорожают полисы, вырастут франшизы, снизится доходность застрахованных объектов, а при частых крупных выплатах проблемы могут возникнуть и у самих страховых компаний.
Похож ли большой Wildberries на американский Lehman Brothers? По размеру баланса — нет. Но по количеству экономических связей — похож, и это по-настоящему опасно: сбой одного узла способен одновременно ударить по товару, оборотному капиталу, доходу предпринимателей, кредитам, аренде и платежам покупателей. Большинство из 82 млн пользователей платформы, по данным самой компании, уже открыли кошелёк Wildberries. При этом важно понимать, что электронные кошельки пользователей платформы, идентифицированные в банке, с июля 2026 года попадают под систему страхования вкладов, так что говорить о полной потере денег всеми пользователями было бы неверно.
Здесь же уместно вспомнить, что Wildberries сейчас строит собственную штаб-квартиру рядом с Москва-Сити, в Пресненском районе ЦАО, — башню высотой около 400 метров и площадью порядка 200 000 квадратных метров, завершение которой планировалось примерно к 2031 году. В конце июля 2026 года появлялись сообщения о приостановке инвестиционной программы и сделок компании, что может означать пересмотр сроков и финансирования крупных проектов, — хотя официального подтверждения остановки строительства самой башни на момент выхода этого материала нет. Речь не о том, что башню не достроят: дело в том, что после такого шока любой крупный проект компании придётся заново проверять на целесообразность, сроки и деньги.
От склада к обычной квартире: как кризис доходит до покупателя
А теперь — самый главный вопрос: при чем тут вообще жилая недвижимость? Wildberries — это не один большой бизнес, а десятки и сотни тысяч малых предпринимателей. И эти предприниматели зачастую как раз являются покупателями жилья на первичном рынке, особенно в бизнес-классе. У них часто нестандартный доход, поэтому банки неохотно дают им ипотеку, и они используют рассрочку от застройщика: часть денег вкладывают в квартиру, а остальное оставляют в обороте. Экономически это логично, пока оборот дает больше, чем стоит сама рассрочка. Но схема работает только до тех пор, пока товар действительно оборачивается.
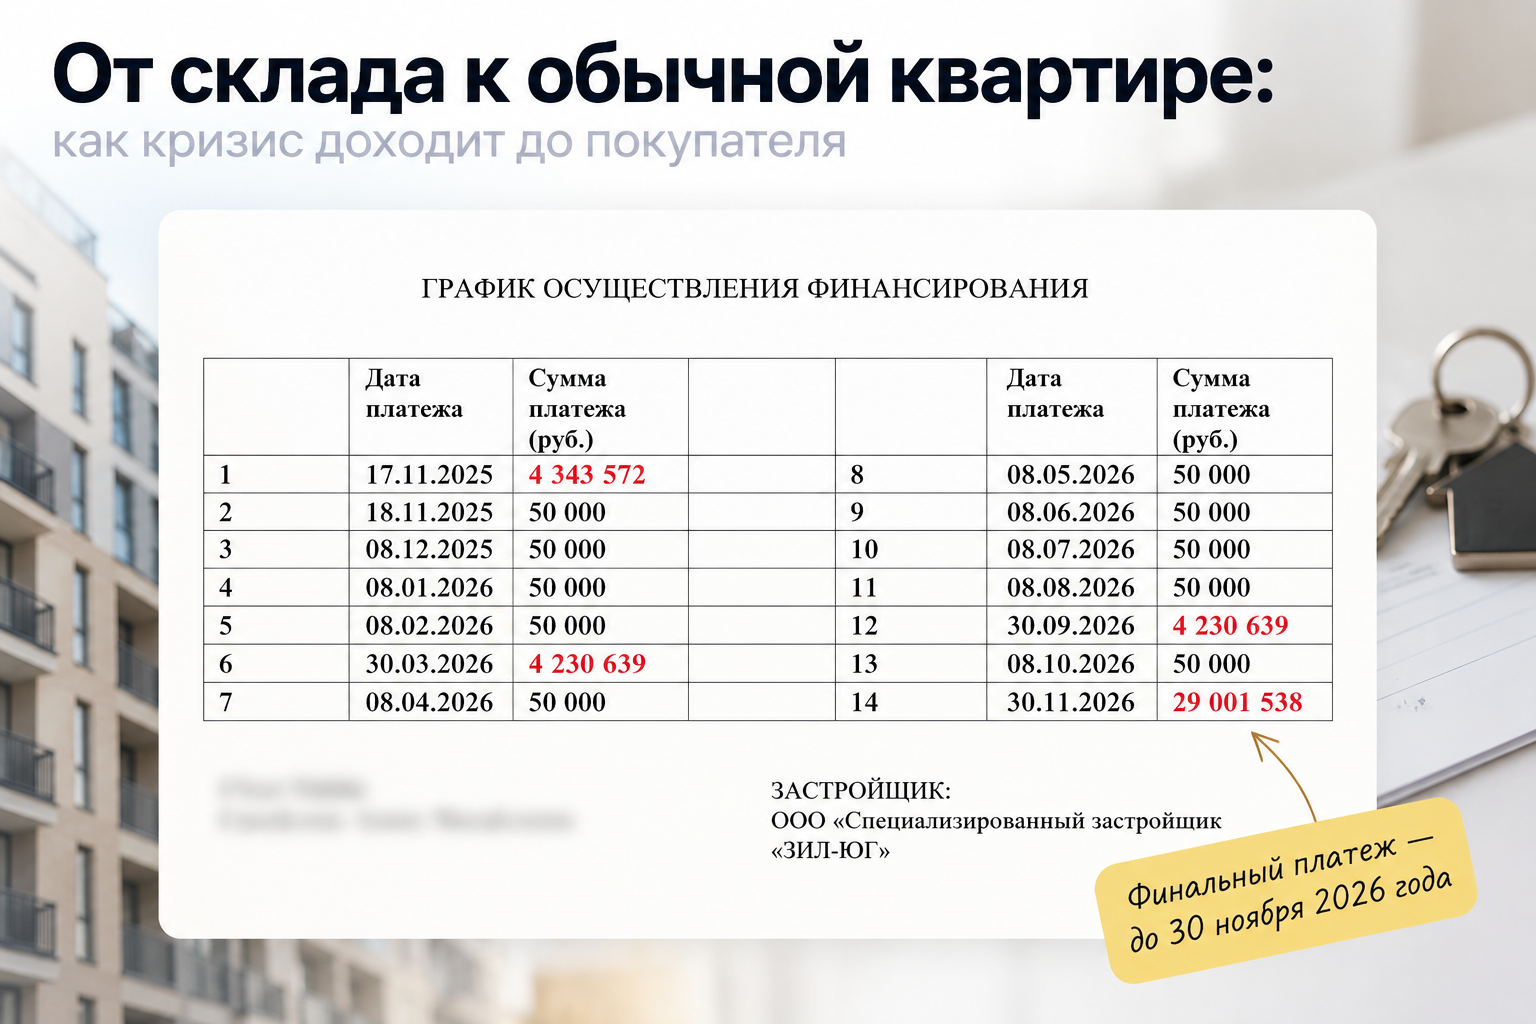
История той девушки, назовем ее Элина, показывает этот механизм в деталях. Она заключила договор на квартиру в ЖК «Шагал» стоимостью 42 306 000 ₽ в рассрочку, внесла первый взнос 4 340 000 ₽, затем платила небольшими траншами. К июлю по графику у нее должно было быть внесено почти 9 млн ₽, а долг оставался на уровне более 33 млн, с финальным платежом до 30 ноября 2026 года. После потери бизнеса на Wildberries она попросила расторгнуть договор — застройщик отказал и потребовал закрыть просрочку, а по условиям договора расторжение по соглашению сторон предполагает компенсацию застройщику в размере 4−10% от суммы, то есть примерно 1,7−4,2 млн ₽. Юридически застройщик прав и действует в своих интересах: ему нужно, чтобы квартира была оплачена, а эскроу-счет наполнен, а не чтобы объект снова уходил в продажу через суд. Но экономически этот кейс показывает всю асимметрию системы: когда застройщику нужны продажи, рассрочка продается как гибкий инструмент, а когда у покупателя рушится денежный поток, обязательство внезапно оказывается совершенно негибким.
Масштаб проблемы не так уж мал. По оценке Банка России, на 1 марта 2026 года обязательства граждан по рассрочкам за строящееся жилье достигли 1,6 трлн ₽ - это около 17% всех заключенных договоров долевого участия, то есть почти каждый пятый договор на первичном рынке. Это уже не нишевый продукт. Подчеркну: это не пирамида в юридическом смысле слова, а именно цепочка домино, зависящая от непрерывности денежного потока у покупателей.
Российский рынок сегодня: еще не обвал, но уже другой риск
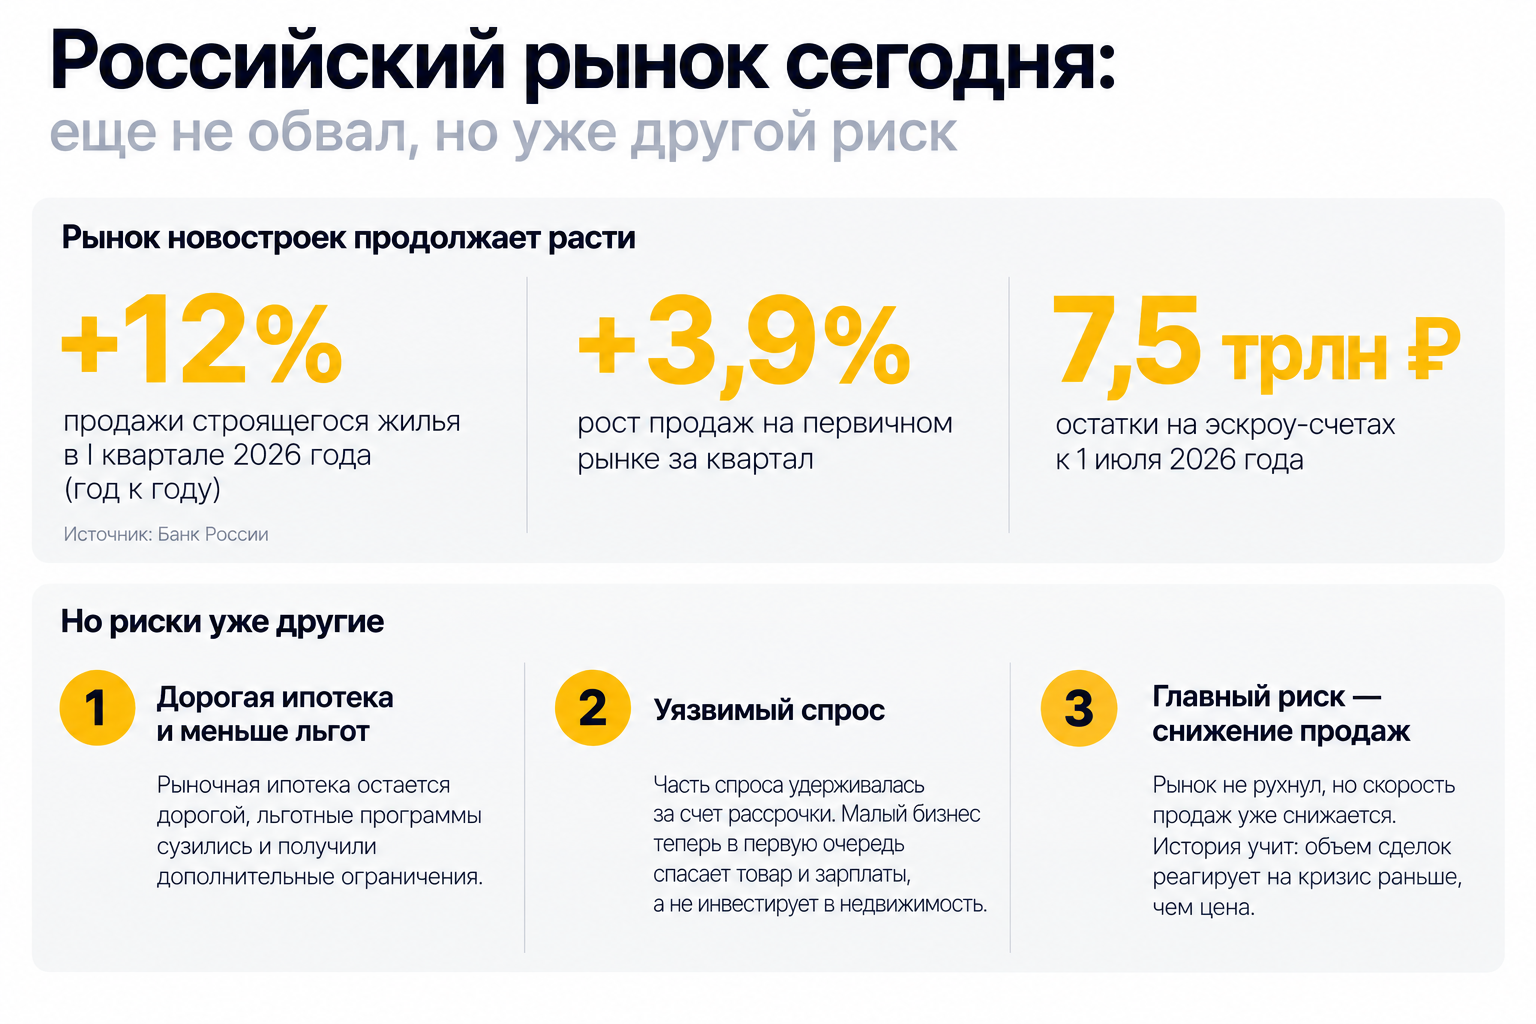
Важно не путать анализ с истерикой. На момент записи рынок новостроек не обвалился — наоборот, он продолжает расти. По оценке Банка России, ситуация остается устойчивой: в первом квартале 2026 года продажи строящегося жилья выросли на 12% год-к-году, а на первичном рынке — на 3,9% за квартал, остатки на эскроу-счетах к 1 июля составляли около 7,5 трлн ₽. Говорить, что рынок рухнул, было бы неправдой.
Но структура спроса становится более уязвимой. Рыночная ипотека остается дорогой, льготные программы сузились и получили дополнительные ограничения, а часть спроса застройщики удерживали именно за счет рассрочки, где платеж отложен, но не отменен. Малый бизнес раньше активно покупал квартиры, помещения под пункты выдачи заказов и склады, а теперь при потере оборотного капитала в первую очередь спасает товар и зарплаты сотрудников, а не инвестирует в квадратные метры. Одновременно рынок расслаивается: далеко не все новостройки стоят миллион рублей за квадратный метр, но новые старты продаж все чаще выходят в диапазоне 700−800 тысяч, а иногда и выше, со сроком сдачи в 2029—2030 году — и массовый покупатель туда, конечно же, не идет, тем более в ипотеку по текущей ставке. Главный риск ближайшего периода — это не столько падение цены за квадратный метр, сколько снижение скорости продаж, которое уже происходит от квартала к кварталу. А следом за этим обычно приходят скрытые скидки, распродажи объектов, введенных в эксплуатацию, более выгодные условия рассрочки или заморозка отдельных проектов. История учит: объем сделок реагирует на кризис раньше, чем цена.
Где сейчас безопасно
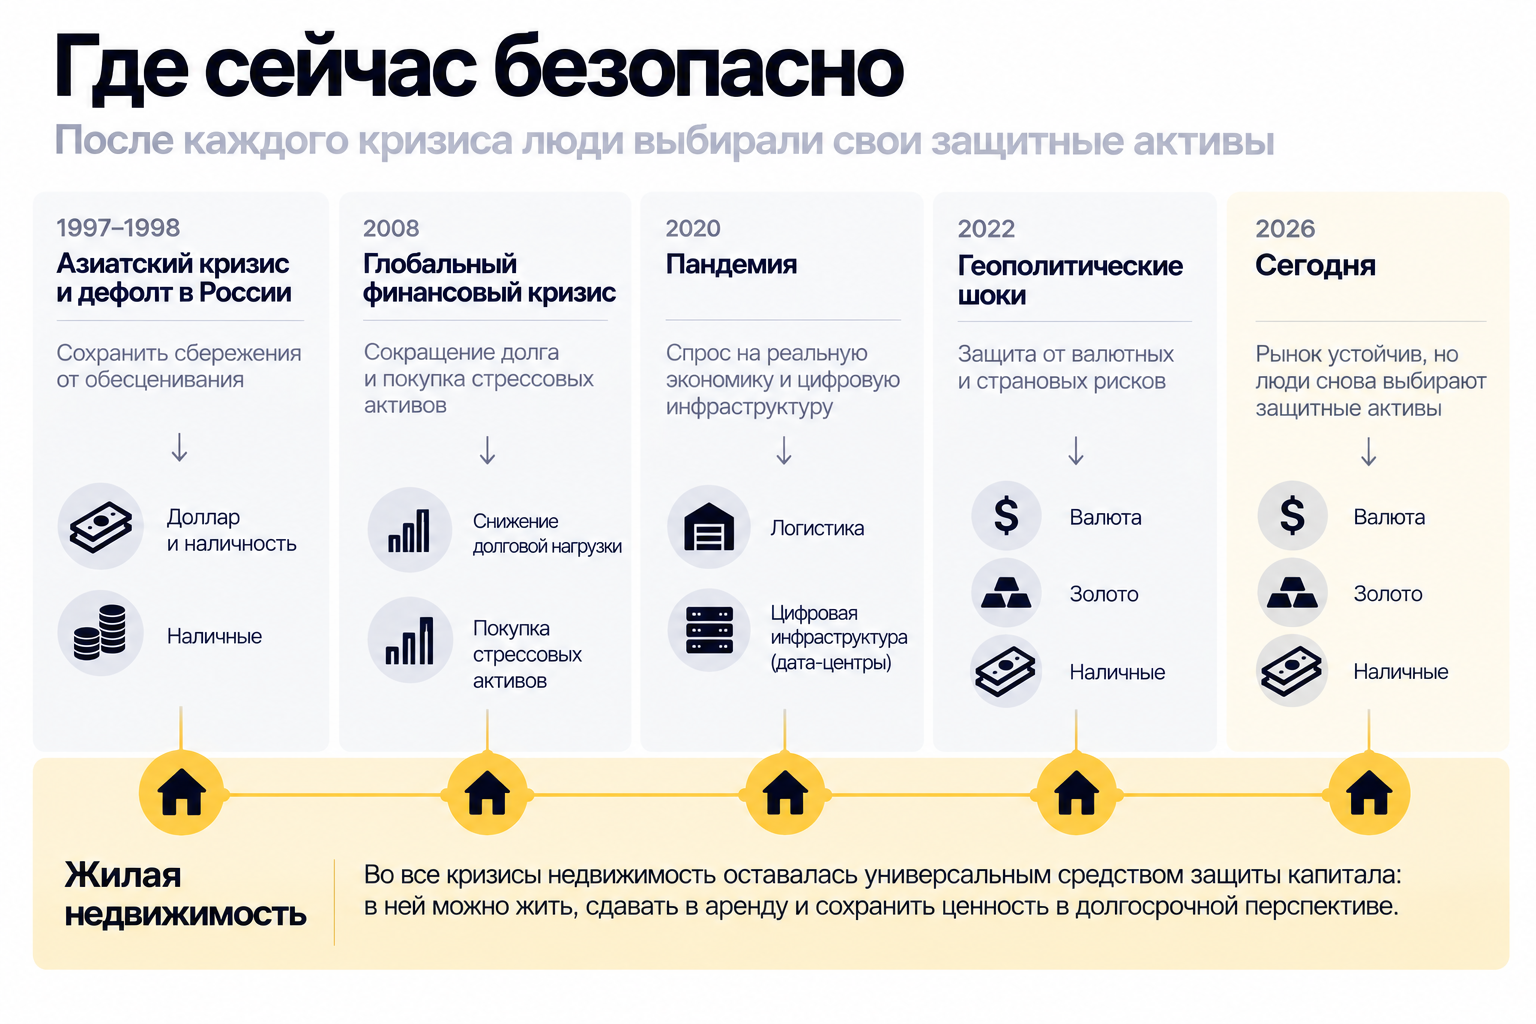
После каждого кризиса люди задают себе один и тот же вопрос: где теперь безопасно хранить деньги? После азиатского кризиса и российского дефолта 1998 года ответом были доллар и наличность. После 2008 года — сокращение долга и последующая скупка стрессовых активов. После пандемии деньги пошли в жилье, логистику и цифровую инфраструктуру. А после геополитических шоков россияне вновь традиционно выбирали валюту, золото, наличные и недвижимость. Показательно, что в июле 2026 года объем наличных денег на руках у населения вырос на 643 млрд ₽ - в среднем около 21 млрд в день. Но наличные дают только доступность, а не доход. Валюта защищает от рублевого риска, но не создает денежный поток. Золото компактно, но волатильно. Депозит понятен, но его реальная доходность зависит от будущей инфляции и ставки.
И в такие моменты инвесторы с капиталом нередко идут именно на рынок жилой недвижимости — сдавать квартиры в аренду, даже если доходность составляет скромные 3−4% годовых. Дело не в том, что квартира — безрисковый актив: просто это реальный объект, защищенный от инфляции, который сложно у вас забрать, в котором можно жить самому или получать стабильный арендный поток, и которым относительно несложно управлять — в отличие от коммерческой недвижимости или склада где-то в чистом поле.
При этом логика «купить что угодно, лишь бы недвижимость, а когда достроят — продам дороже» сейчас работает все хуже. На первый план выходят готовый объект, понятная локация, реальный, а не рекламный арендный спрос, умеренный ремонт, отсутствие критической долговой нагрузки и разумный горизонт выхода из инвестиции. По сути, инвестор сегодня покупает не квартиру, а небольшой арендный бизнес. Высокая ключевая ставка при этом дополнительно подогревает спрос на аренду, потому что часть населения не готова рисковать и покупать жилье в собственность. Правда, у такой стратегии есть предел: 20−30 квартир в личном управлении — это уже отдельный операционный бизнес с ремонтом, персоналом и налоговыми нюансами, поэтому крупному инвестору требуется профессиональное управление и диверсификация. Если у вас уже есть один или несколько объектов недвижимости или вы в ближайшее время получаете квартиру от застройщика и нужна помощь с подготовкой объекта: ремонт, меблировка, приёмка у застройщика или сдача в аренду, — этим может заняться управляющая компания.
Например, Smarent — сейчас у нас в управлении более 1300 квартир в Москве, ежегодно мы меблируем порядка 350−400 объектов и обеспечиваем полноценный сервис для собственников, которые хотят просто передать ключи от квартиры и получать арендный доход, не занимаясь этим самостоятельно.
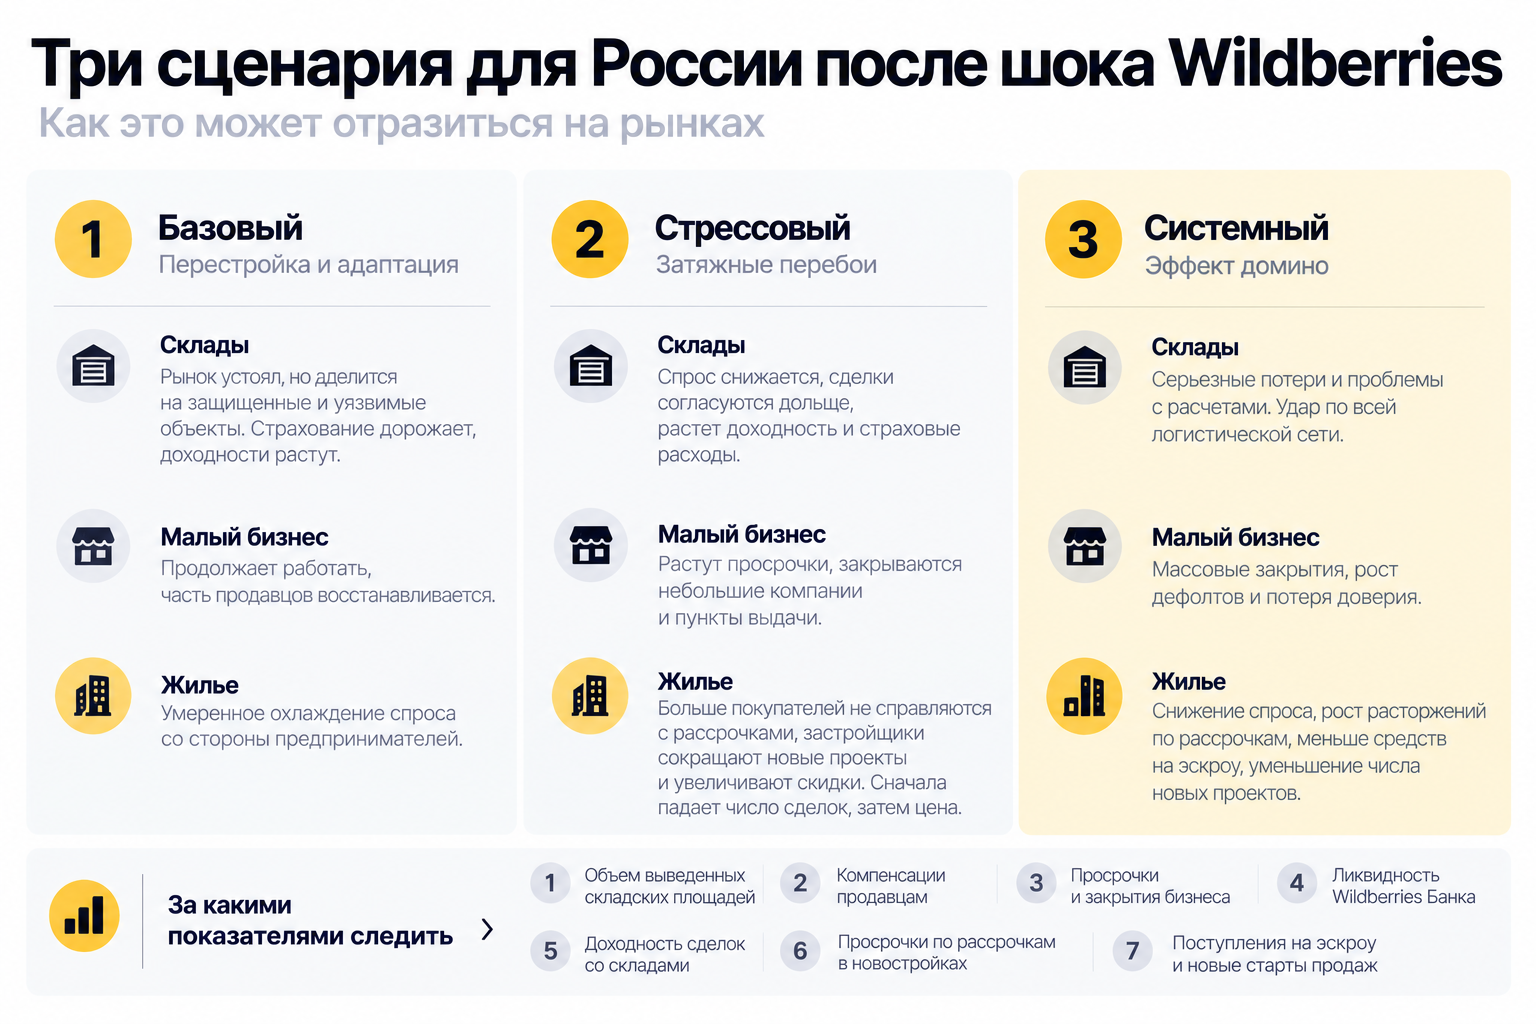
Три сценария для России после шока Wildberries
Вместо одного апокалиптического прогноза имеет смысл рассмотреть три реалистичных сценария.
- Базовый: Wildberries перестраивает логистику, арендует дополнительные мощности, финансирует восстановление и растягивает компенсации во времени, атаки не превращаются в постоянное разрушение сети. Складской рынок при этом не рушится, но делится на защищенные и уязвимые объекты, страхование дорожает, доходности растут, сделки согласуются дольше, а рынок жилья ощущает лишь умеренное охлаждение спроса со стороны предпринимателей.
- Стрессовый сценарий: потери и перебои продолжаются, у продавцов на площадке растут просрочки, закрываются небольшие компании и пункты выдачи, снижается спрос на коммерческие помещения и квартиры, больше покупателей не справляются с рассрочками, застройщики получают меньше живых денег на эскроу, сокращают число новых проектов и увеличивают скрытые скидки — сначала падает число сделок, и лишь затем начинает снижаться цена.
- Системный сценарий: операционный кризис платформы накладывается на банковские и долговые проблемы, возникают сложности с расчетами, выплатами продавцам и доверием вкладчиков, и тогда удар выходит далеко за пределы складов и малого бизнеса. Подчеркну: для системного сценария сейчас недостаточно публичных данных о капитале, ликвидности и обязательствах банка, чтобы считать его базовым или тем более неизбежным.
Чтобы не спорить на эмоциях, имеет смысл следить за конкретными цифрами.
- Первое — сколько складских площадей реально выведено из эксплуатации и как быстро компания их замещает.
- Второе — какой процент стоимости товара реально получают пострадавшие продавцы и в какие сроки.
- Третье — растет ли просрочка у предпринимателей и сколько бизнесов закрывается после потери оборотного капитала.
- Четвертое — что происходит с ликвидностью и капиталом Wildberries Банка, а не только с числом открытых электронных кошельков.
- Пятое — по какой доходности заключаются новые сделки со складской недвижимостью и появляется ли дисконт у объектов с одним крупным арендатором.
- Шестое — растут ли просрочки, расторжения и переуступки по рассрочкам в новостройках.
- Седьмое — как меняются поступления на эскроу-счета, число новых стартов продаж и фактический размер скидок застройщиков.
Если ухудшается один из этих показателей, это, скорее всего, локальная и решаемая проблема. Если одновременно три, четыре или пять — речь уже о системном риске с эффектом домино.
Чему на самом деле учат черные лебеди
16 августа склад в Коледино превращается в руины. Через три дня девушка-предприниматель приходит в офис застройщика с просьбой расторгнуть договор на квартиру. Для многих эти два события выглядели совершенно не связанными. Теперь понятно, как одно способно привести к другому. Поэтому вопрос «что делает недвижимость надежной» устроен куда сложнее, чем кажется на первый взгляд, и не сводится к классу объекта, доходности или конкретной локации.
Надежность — это когда у актива есть запасные варианты: другой арендатор, другой способ использования, реальная возможность быстро продать. И главное — что останется от ценности объекта, если исчезнет тот единственный источник дохода, на котором держится вся конструкция. Даже самый доходный актив со стороны выглядит надежным ровно до момента, пока не рвется одно слабое звено в цепочке. Предсказать следующего черного лебедя заранее не получится ни у кого, даже с полным набором аналитики. Но у каждого владельца недвижимости есть возможность честно спросить себя: а что останется от ценности моего объекта, если главный сценарий, на который я рассчитывал, вдруг перестанет работать? Пожалуй, это и есть самый честный тест недвижимости на прочность.