В 2026 году в Москве стало меньше новых стартов продаж, и большинство новых проектов приходится на премиальный сегмент. Виктор Зубик, основатель компании Smarent, разбирает, почему девелоперы откладывают запуск новостроек, как изменилась рассрочка и какие проекты сейчас имеет смысл рассматривать для жизни и инвестиций.
В этой статье:
- Льготная ипотека уходит, рассрочки возвращаются
- Почему застройщики откладывают новые проекты в Москве
- Почему в Москве становится меньше массовых новостроек
- Как работает рассрочка на квартиру в новостройке
- Как использовать вторичную квартиру для покупки новостройки
- Какие новостройки Москвы стоит рассматривать в 2026 году
- ЖК «Северный Порт»: квартира для инвестиций с рассрочкой
- ЖК EVER: готовые квартиры в рассрочку
- ЖК «Дом Дау»: премиум рядом с Сити
- ЖК «ЭРА»: новостройка в центре Москвы с рассрочкой
- ЖК 26 Парквью: квартиры на старте продаж в Москве
- Золотые крылья: самый дорогой старт
- ЖК «АФИАЛЬТ»: — самый доступный старт года
- ЖК «РИДЖ»: квартиры на Рижской с рассрочкой
- ЖК «СТОУН Блик»: — квартира для инвестиций с рассрочкой
- Как выбрать новостройку в Москве под разные задачи?
- Как работает рассрочка на квартиру в новостройке?
- Какой первоначальный взнос нужен для покупки квартиры в рассрочку?
- Что проверить перед покупкой квартиры в рассрочку?
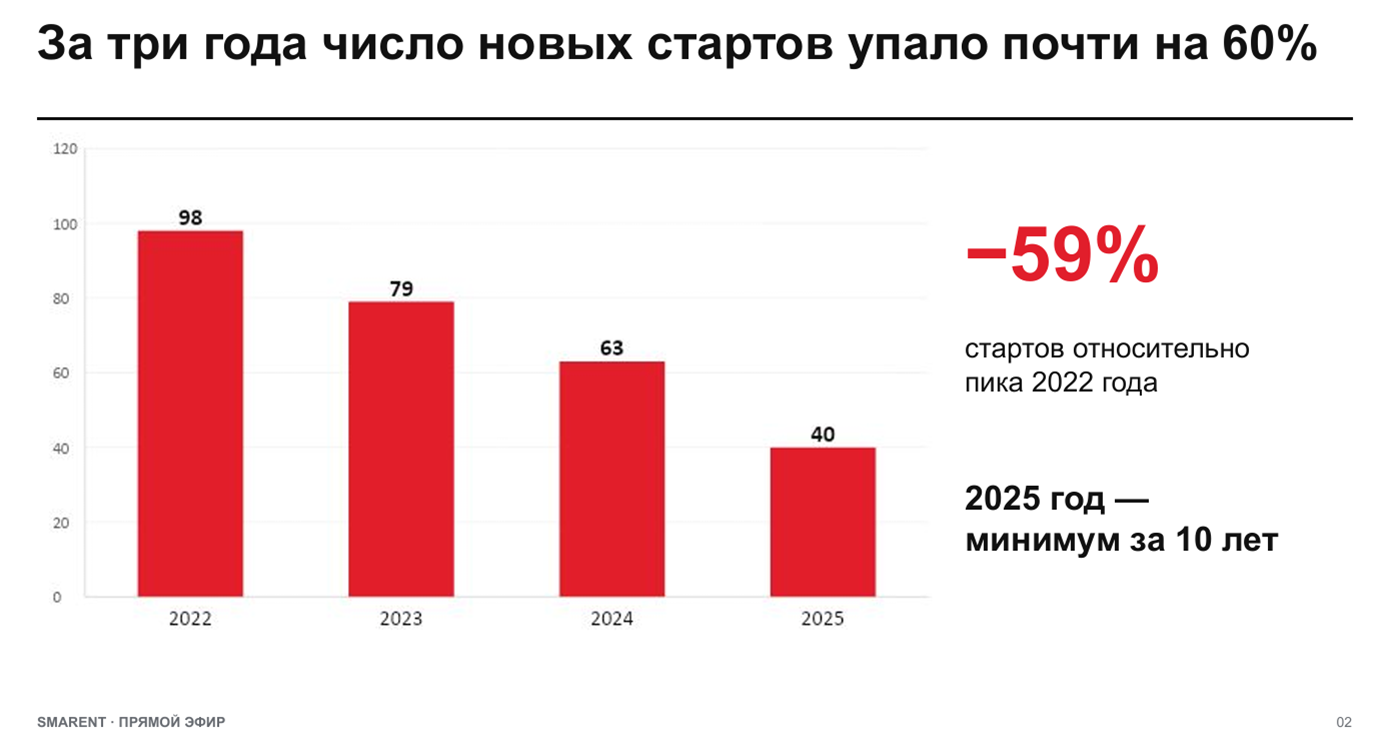
Льготная ипотека уходит, рассрочки возвращаются
Если посмотреть на последние несколько лет, в Москве в 2022 году было 98 стартов продаж стартов продаж новостроек, в 2025-м уже 40. В начале года я ожидал, что в 2026 году их будет около 10−12, но по текущему подсчёту насчитал уже 14 стартов.
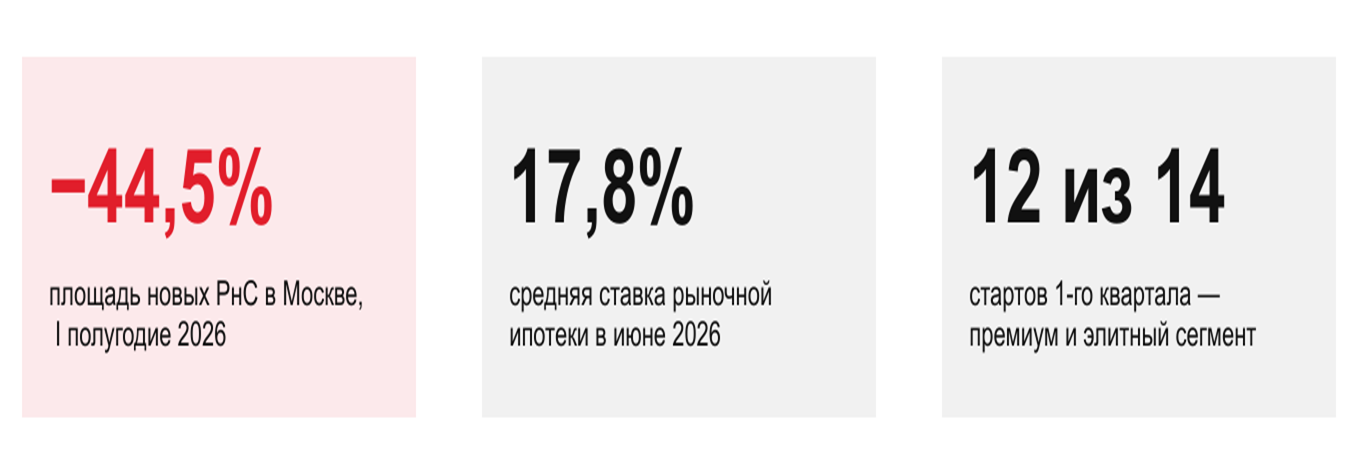
Площадь новых разрешений на строительство в 2026 году снизилась почти вдвое, средняя ставка по ипотеке остаётся высокой, а большая часть новых проектов приходится на премиальный сегмент. Рынок постепенно уходит от массового жилья в сторону более дорогого продукта.
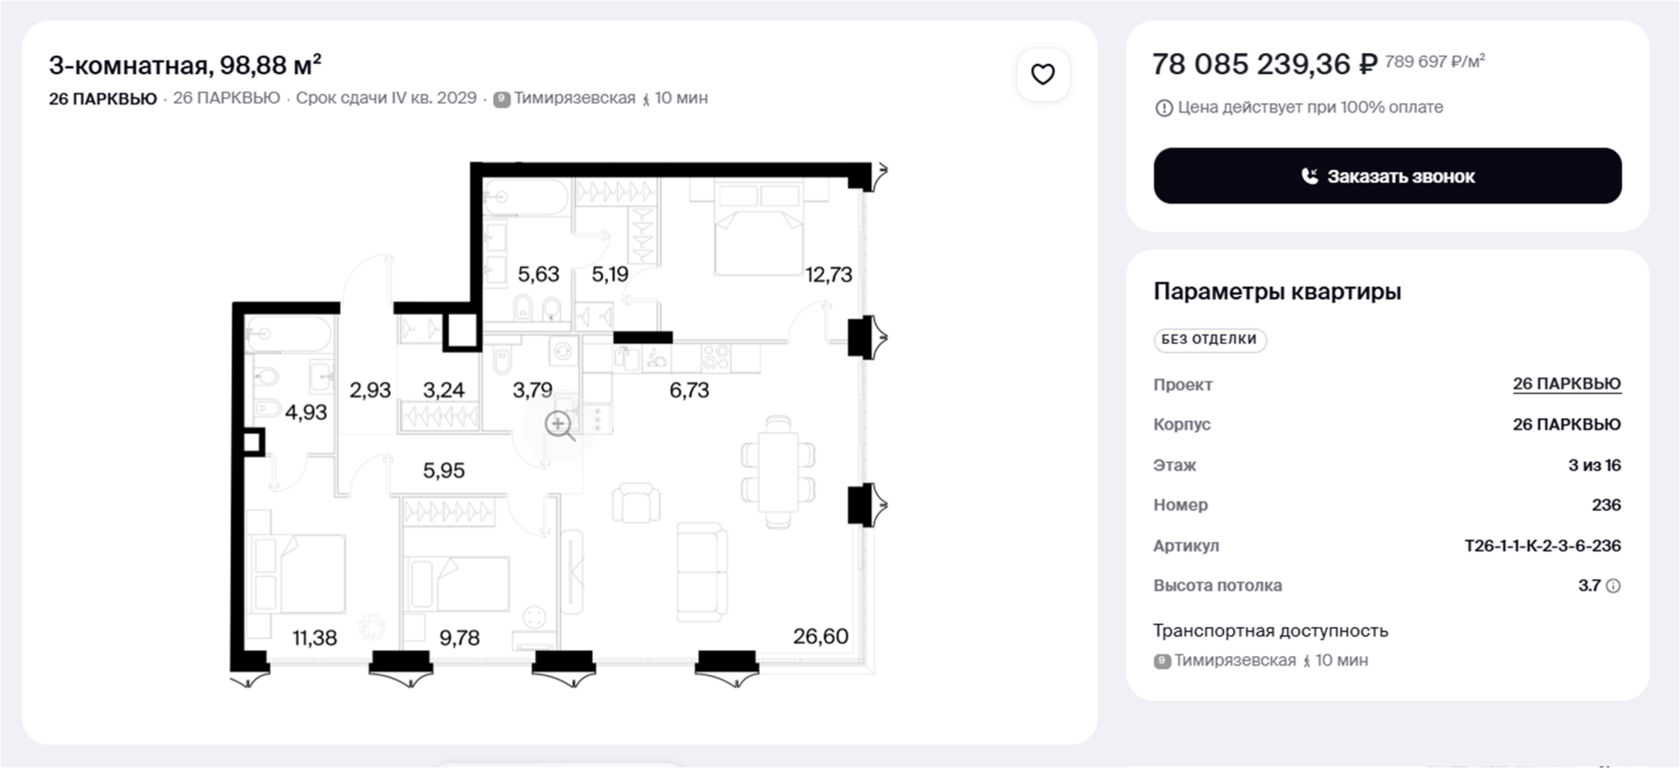
Для покупателя, который хочет просто улучшить свои жилищные условия, это создаёт проблему. Представьте старт продаж: квартира площадью около 100 кв. м стоит 78 млн ₽. И это не готовая квартира с ремонтом.
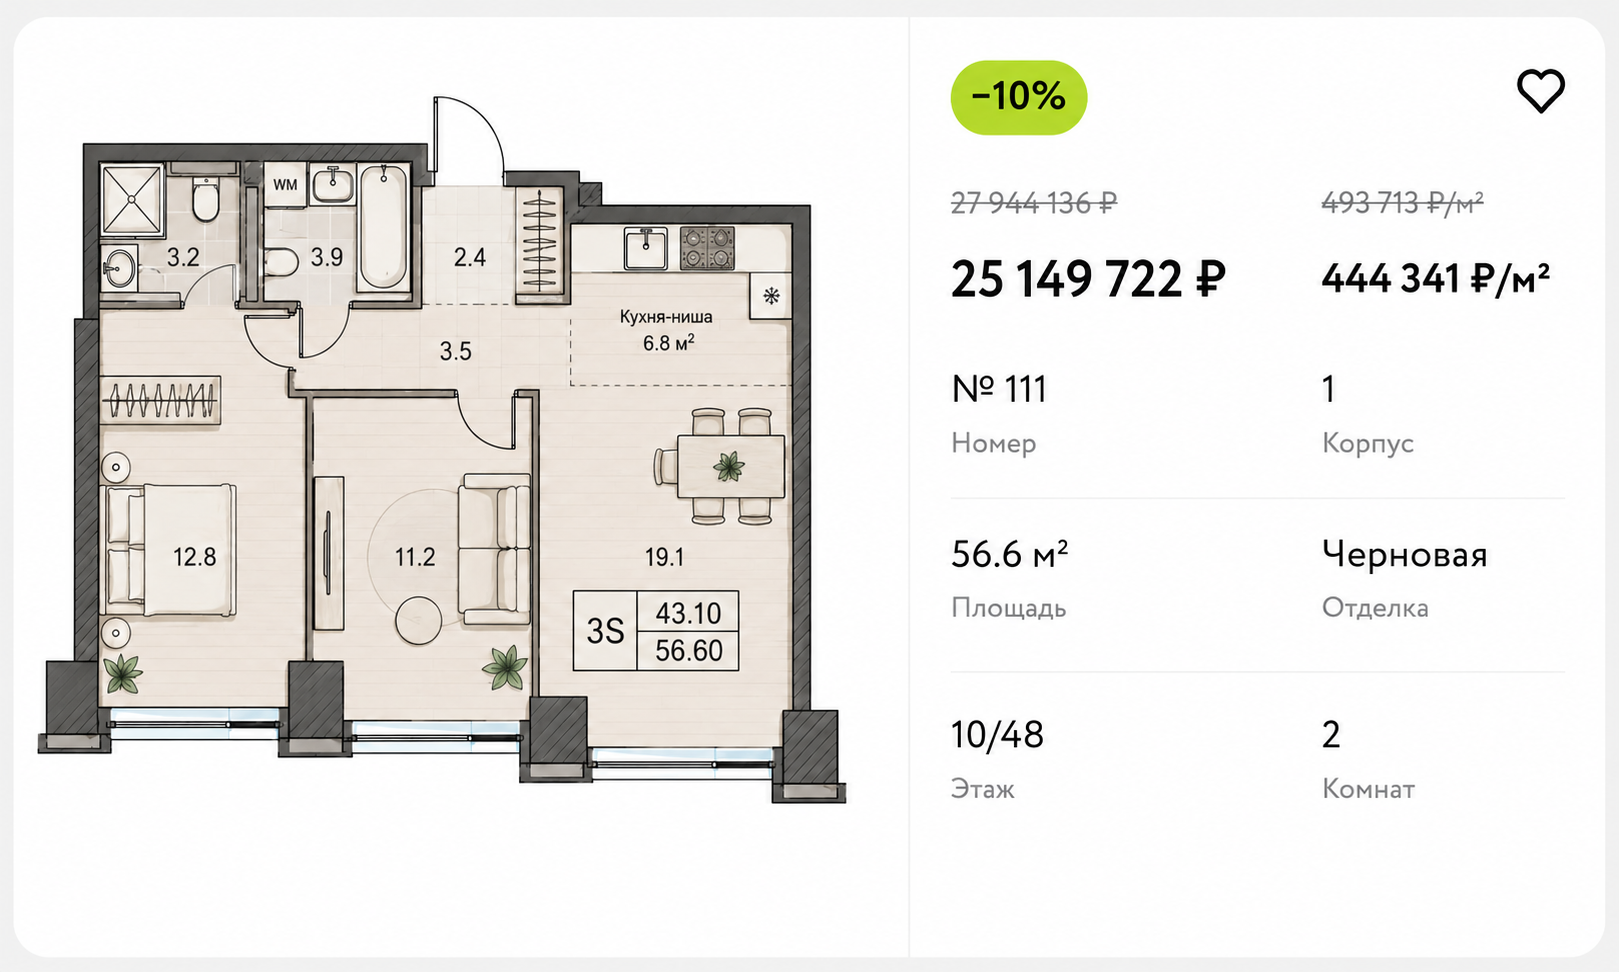
Даже в более простом сегменте ситуация похожая. Двухкомнатная квартира в районе метро «Владыкино» площадью около 56 кв. м с ключами в 2029—2030 году в сегодня может стоить минимум 25 млн ₽.
При этом человек, который сейчас живёт в аренде или в хрущёвке, чаще всего просто хочет нормальную квартиру с удобной планировкой и достаточной площадью для семьи. А рынок всё сильнее предлагает ему продукт другого ценового уровня.
Почему застройщики откладывают новые проекты в Москве
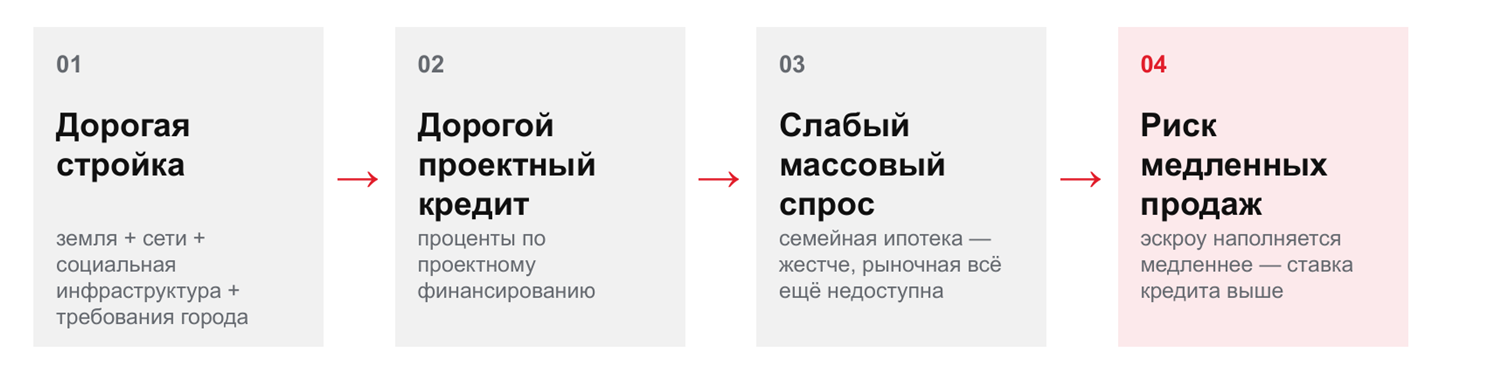
Если смотреть на рынок глубже, проблема уже выглядит структурной. У нас одновременно изменились стоимость строительства, стоимость денег и спрос.
- Строить дорого. Есть инфляция, дорогие материалы, нехватка рабочей силы, дорогая земля.
- При этом застройщик работает через проектное финансирование и эскроу-счета. Если условно представить, что средняя ставка для девелопера составляет 15%, а проект строится три года, получается очень большая нагрузка. Допустим, на строительство нужно 10 млрд ₽. В упрощённом расчёте за три года только проценты могут составить около 4 млрд ₽. Получается, что значительная часть экономики проекта уходит банку в виде стоимости финансирования.
- Одновременно падает спрос. Раньше люди активно искали варианты по семейной ипотеке и квартиры за 10−15 млн ₽. Сейчас многие уже воспользовались льготной ипотекой или не смогли ей воспользоваться, поэтому спрос на такие предложения заметно снизился.
- Следующая проблема, риск медленных продаж. Клиента сложнее и дороже привлекать: маркетинговая стоимость привлечения покупателя, по моей оценке, составляет около 2−3 млн ₽, не считая комиссии брокеру и других расходов.
Рациональный ответ девелопера в такой ситуации: либо вообще не выводить площадку на рынок, либо повышать класс продукта и продавать меньше квартир дороже.
Почему в Москве становится меньше массовых новостроек
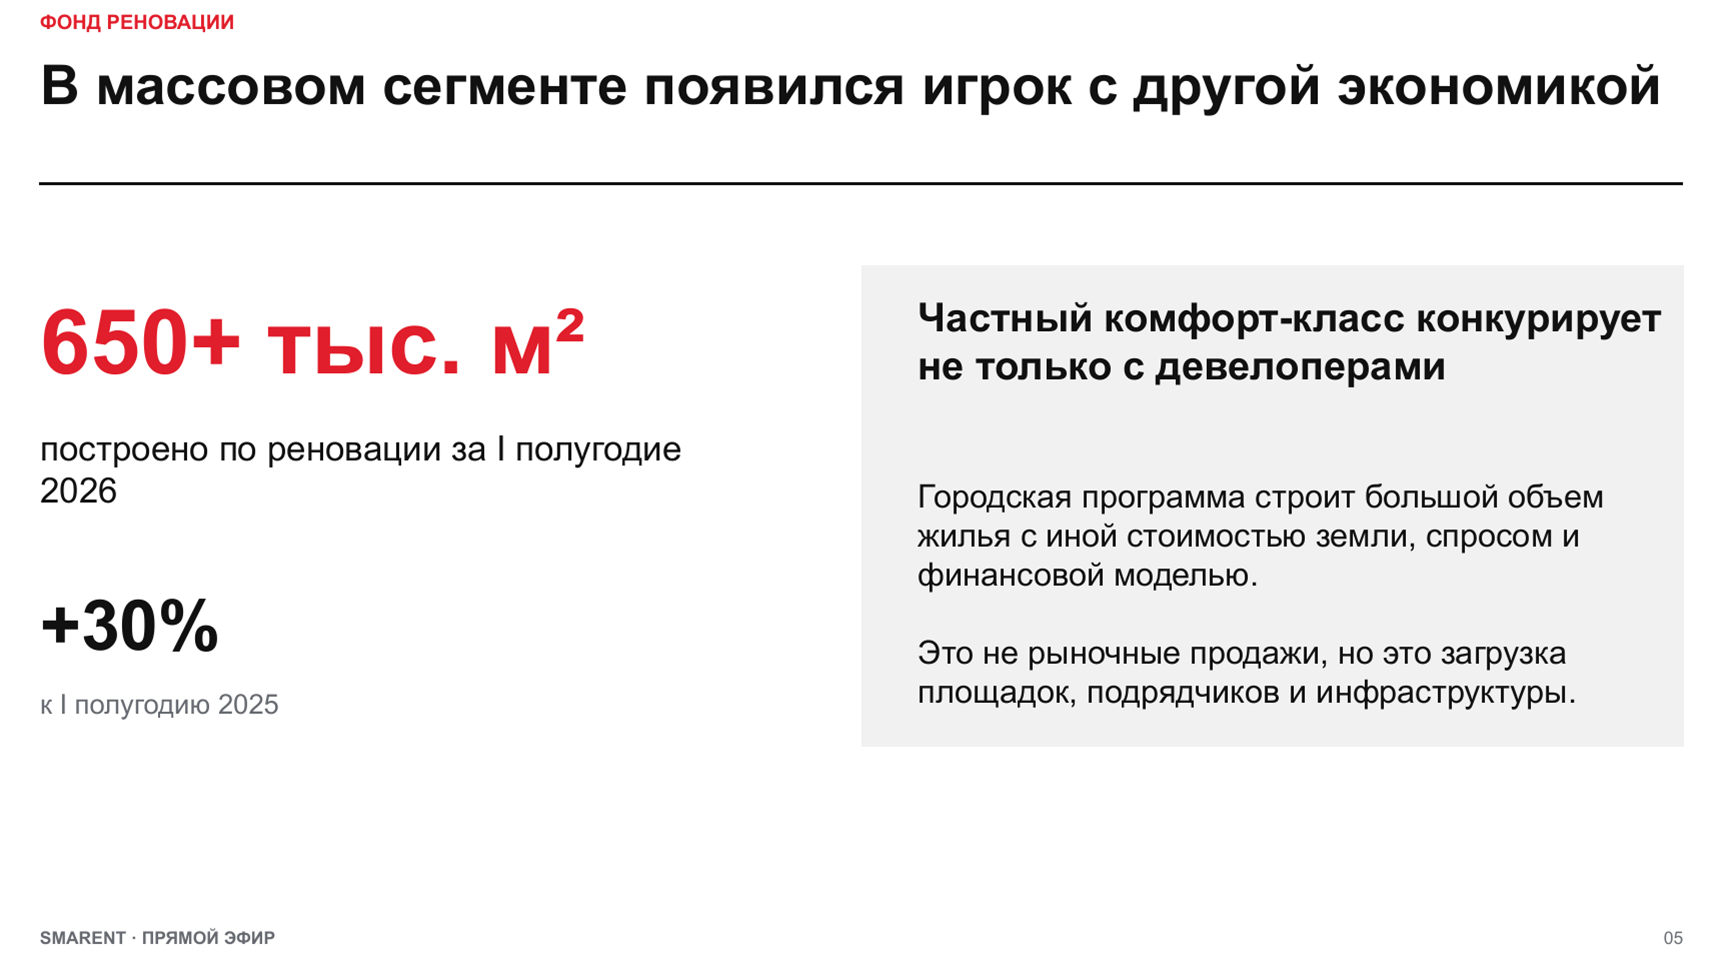
При этом в массовом жилье появился отдельный крупный игрок. За первое полугодие 2026 года Фонд реновации построил в Москве около 650 тыс. кв. м жилья, что примерно на 30% больше, чем годом ранее. Для частного девелопера ситуация становится ещё сложнее. Ему приходится конкурировать за покупателя в массовом сегменте, одновременно неся дорогую себестоимость, расходы на землю и проектное финансирование.
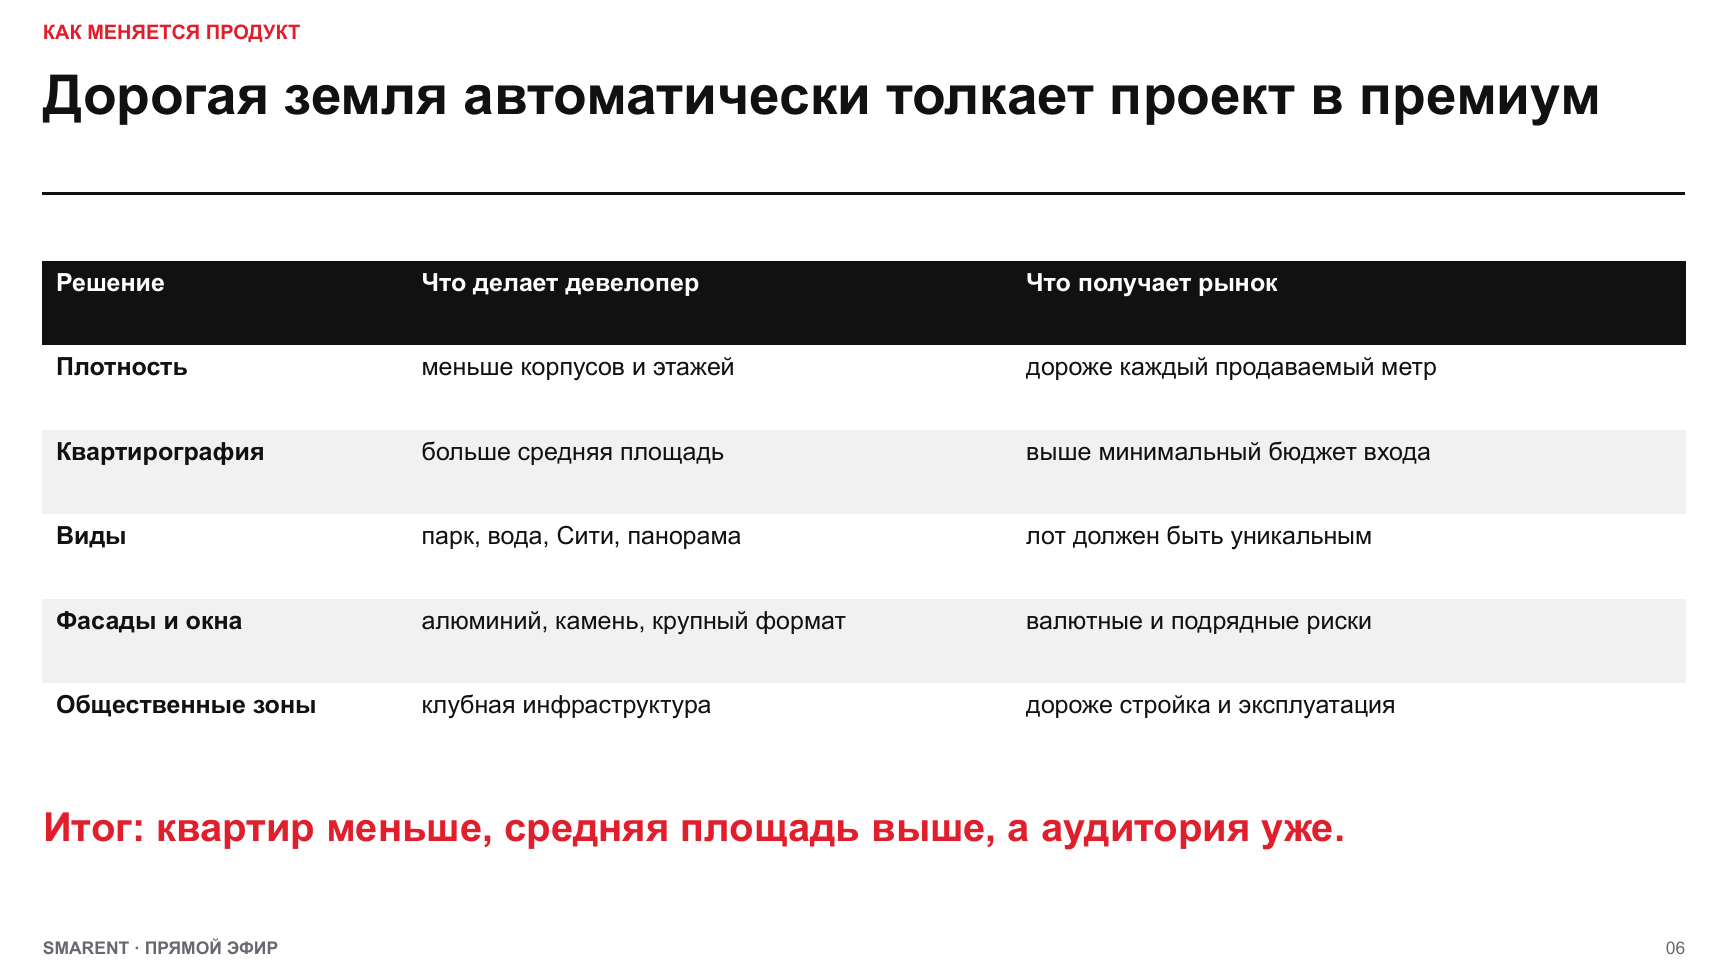
Да, уход рынка в премиум выглядит странно с точки зрения базовой потребности покупателя. Но экономика заставляет девелопера идти именно туда. В результате минимальный бюджет входа увеличивается.
Как работает рассрочка на квартиру в новостройке
На этом фоне рассрочка становится одним из главных инструментов, который позволяет купить квартиру в новостройке в Москве без полной оплаты на старте. Но здесь есть важная вещь, которую я постоянно повторяю: рассрочка часто продаёт удобный первый год. Типовая схема может выглядеть так: 30% первоначального взноса, потом относительно небольшие платежи, а на ключах нужно внести ещё 58−60% стоимости квартиры. Для человека такая схема сначала выглядит очень комфортно. Он видит платёж в 100−200 тыс. ₽ в месяц, сравнивает его с ипотекой и думает, что сможет спокойно обслуживать такую покупку. А дальше возникает вопрос: где взять остальные деньги? Поэтому я всегда смотрю на рассрочку целиком. Не только на первоначальный взнос и красивый ежемесячный платёж, который показывает менеджер, а на весь график денежных потоков.
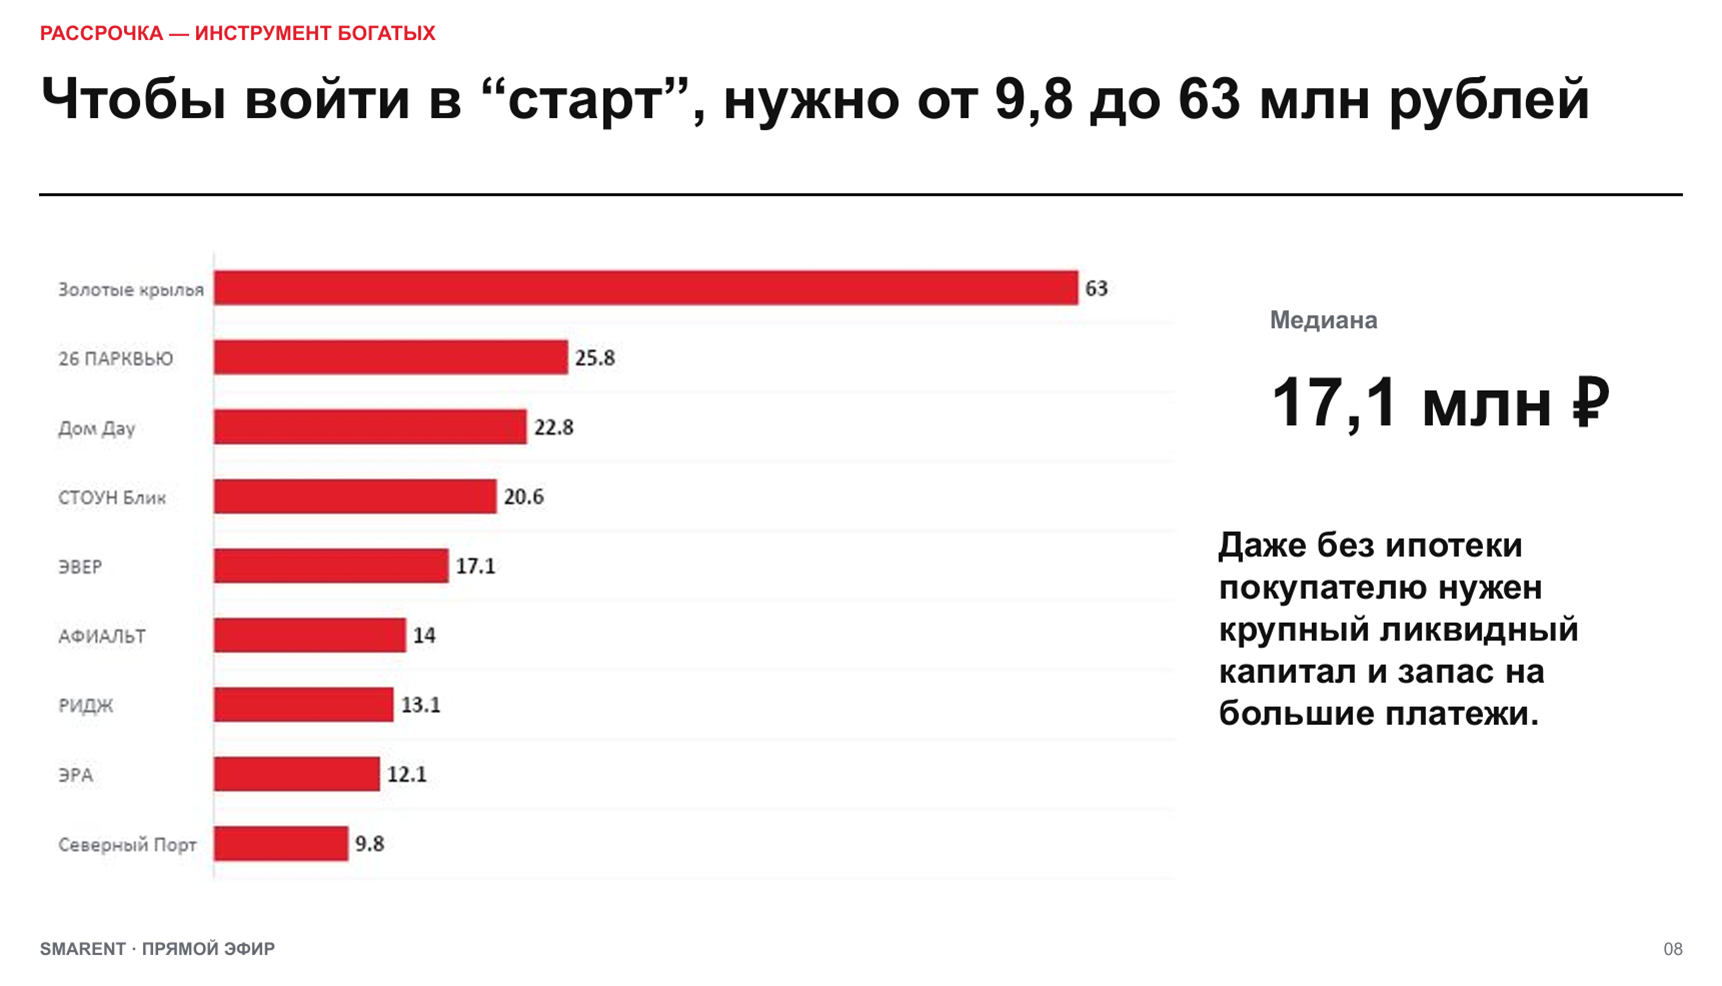
Сейчас, чтобы войти в хороший старт продаж или новую очередь проекта, по моей выборке требуется от 9,8 млн до 63 млн ₽. Медианное значение первоначального капитала составляет около 17 млн ₽. Это уже другой рынок недвижимости. Даже без ипотеки покупателю нужен довольно крупный капитал на старте. Но представим, что у нас есть 17 млн ₽. Мы внесли их в квартиру, потом платим условные 100−200 тыс. ₽ в месяц, а ближе к ключам должны найти ещё десятки миллионов. Поэтому вопрос не в том, можете ли вы внести первоначальный взнос. Нужно понимать, откуда возьмётся весь оставшийся капитал. Именно здесь появляется вторичный рынок.
Как использовать вторичную квартиру для покупки новостройки
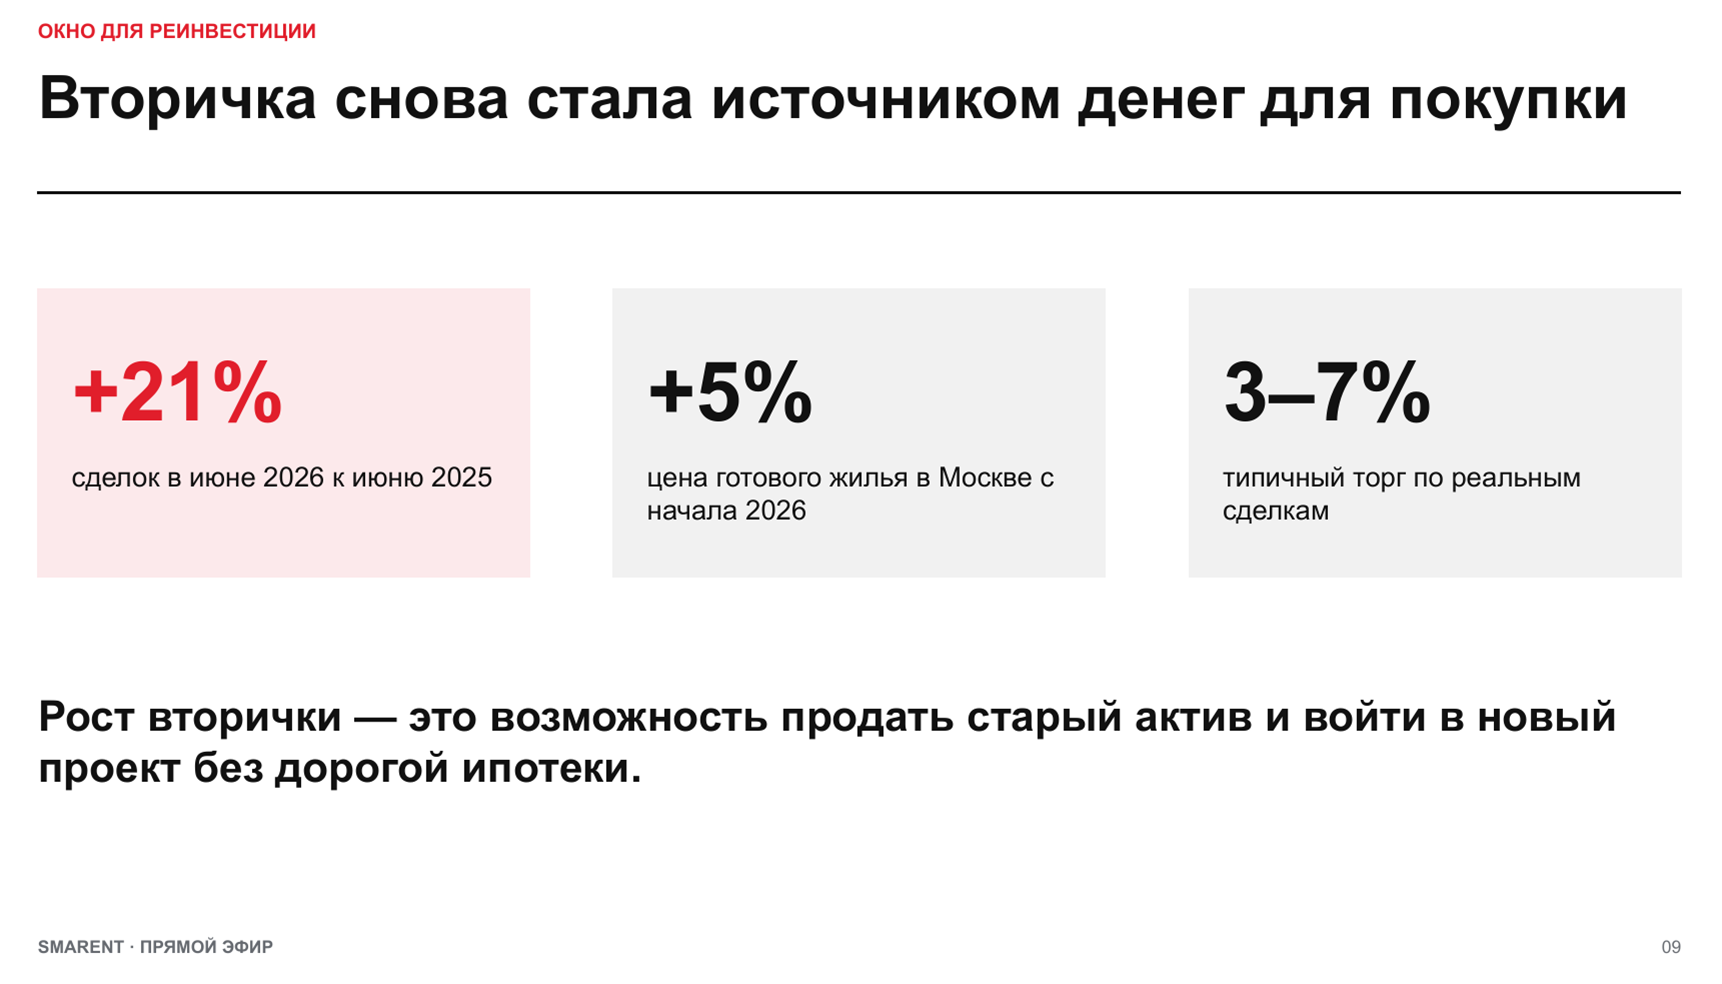
Один из главных источников денег для покупки новостройки сейчас, продажа уже имеющейся недвижимости. Человек продаёт квартиру в старом фонде, фиксирует деньги и реинвестирует их в другой актив. Вторичный рынок сейчас активно продаётся, и здесь есть торг. В среднем я бы ориентировался на скидку около 3−3,5%, хотя реальный диапазон может быть примерно от 1% до 7%. Если квартира стоит 20 млн ₽, скидка 3% даст около 600 тыс. ₽.
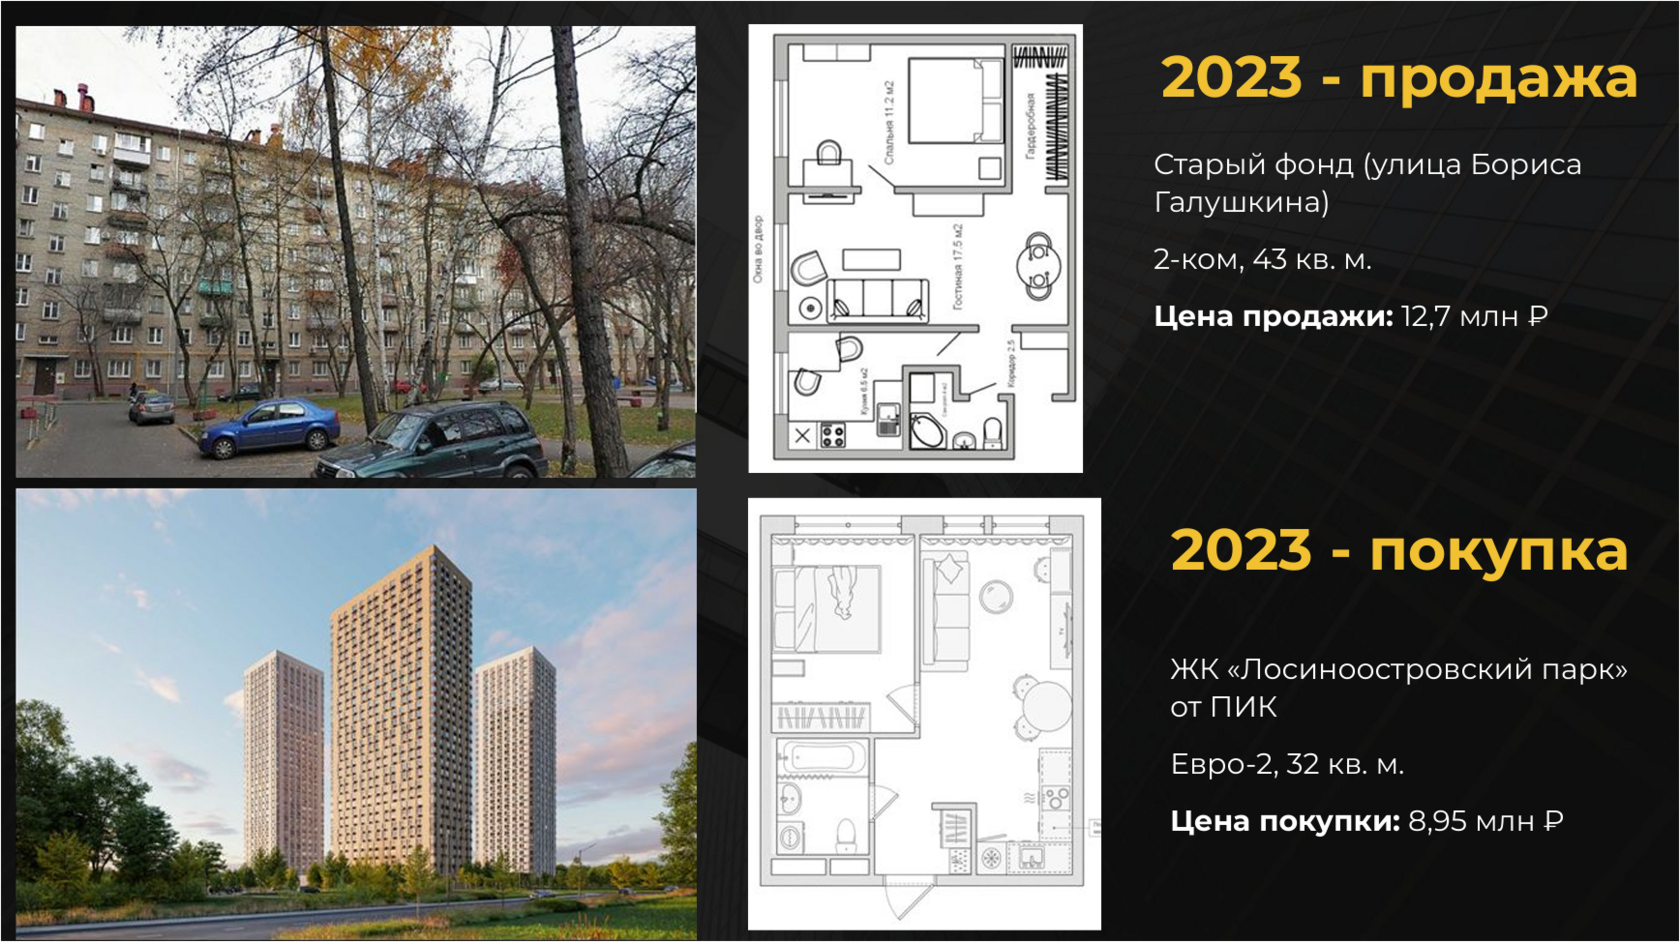
У нас был конкретный кейс. Клиент пришёл в Smarent, передал нам квартиру в управление, а потом решил сделать реинвестицию. В 2023 году мы продали его квартиру за 12 млн ₽. После этого мы подобрали однокомнатную квартиру за 9 млн ₽ за собственные средства, без рассрочки. Мы сделали меблировку, передали квартиру в управление и сдавали её за 70 тыс. ₽ в месяц. На мой взгляд, даже довольно дёшево для этого объекта. В этом году клиент решил продать квартиру уже примерно за 16−17 млн ₽. То есть за три года стоимость самого актива выросла, а всё это время он ещё приносил арендный доход. Мне этот кейс нравится именно своей простотой. Человек не заработал состояние на продаже компании и не пришёл с огромным свободным капиталом. Он просто взял уже существующий актив, продал его, купил другой, более подходящий под его задачу, улучшил его и продолжил работать с капиталом.
Поэтому рабочая стратегия на рынке недвижимости сейчас для меня выглядит именно так: не ждать, когда вернётся прежняя ипотека, а реинвестировать капитал. Люди, которые сегодня покупают и продают квартиры, часто просто раньше что-то купили. У кого-то несколько студий, у кого-то однушка досталась по наследству, у кого-то есть квартира в старом фонде. Они продают один актив и переводят деньги в другой.
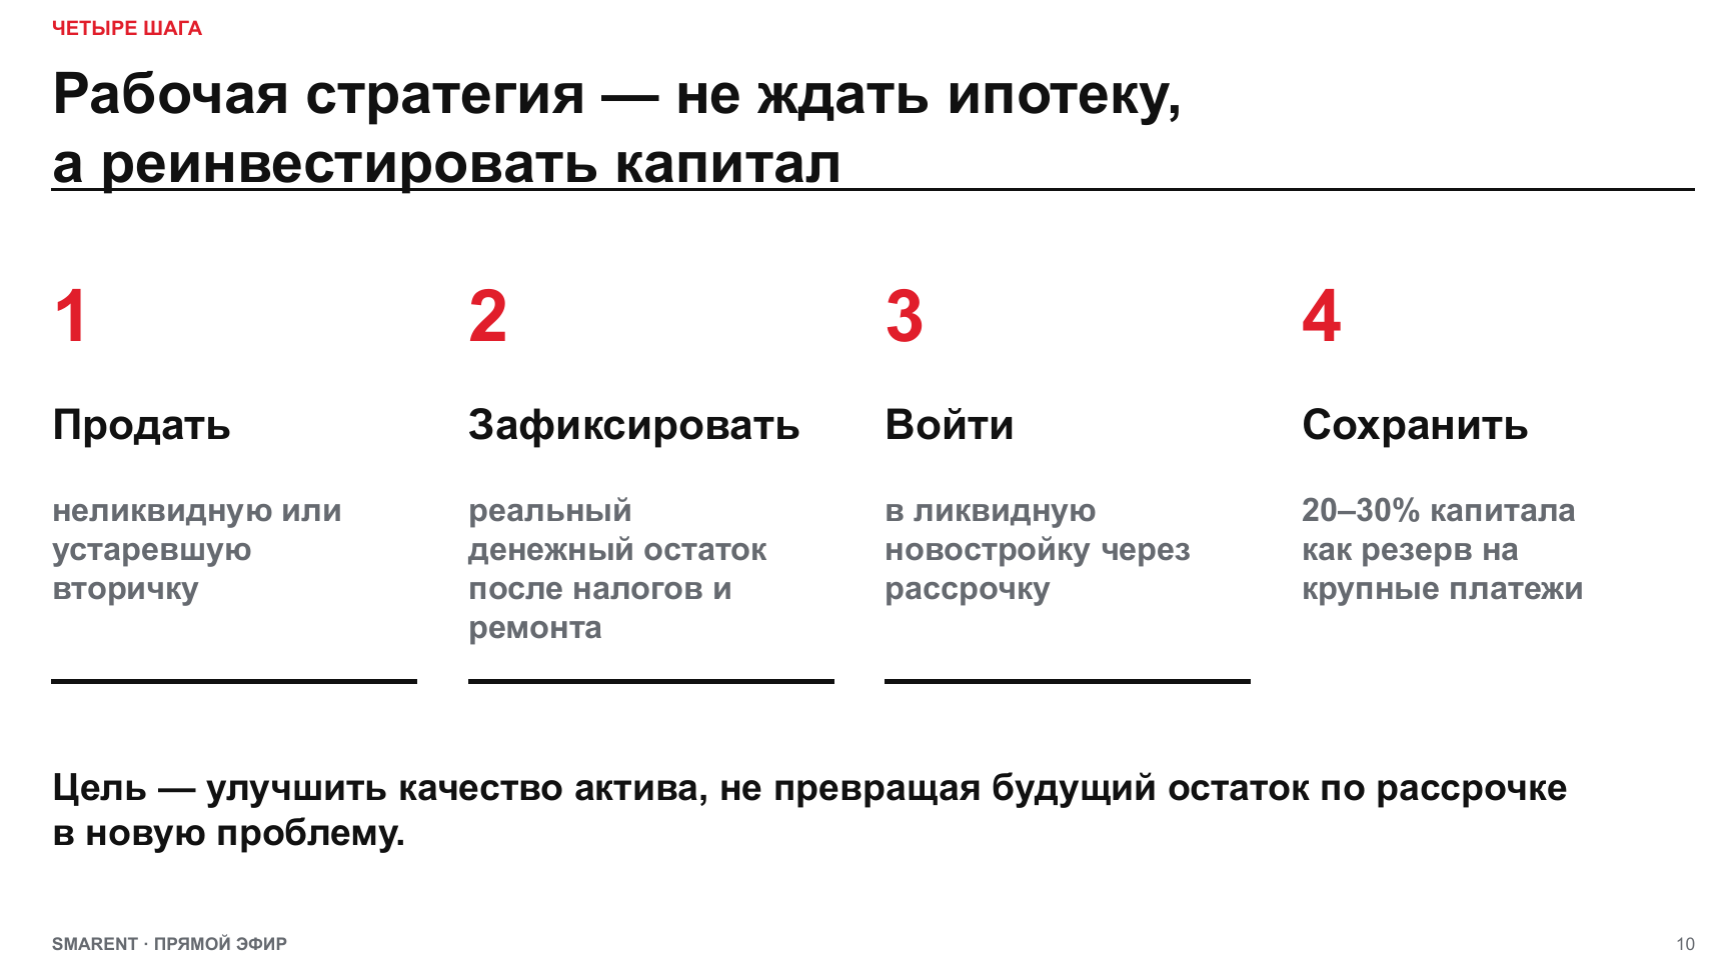
Моя модель здесь состоит из четырех шагов: продать неликвидную или устаревшую вторичку, зафиксировать реальный денежный остаток, войти в ликвидную новостройку через рассрочку и сохранить 20−30% капитала как резерв на крупные платежи. Цель в том, чтобы улучшить качество актива и не превратить будущий остаток по рассрочке в новую проблему. После получения ключей объект можно ремонтировать и сдавать, продавать или оставлять себе. Важно, что стратегия продолжается после сделки. Недвижимость здесь рассматривается как актив, с которым постоянно нужно работать.
И вот после этой логики я уже решил посмотреть, что конкретно сейчас есть на рынке рассрочек и стартов продаж.
Какие новостройки Москвы стоит рассматривать в 2026 году
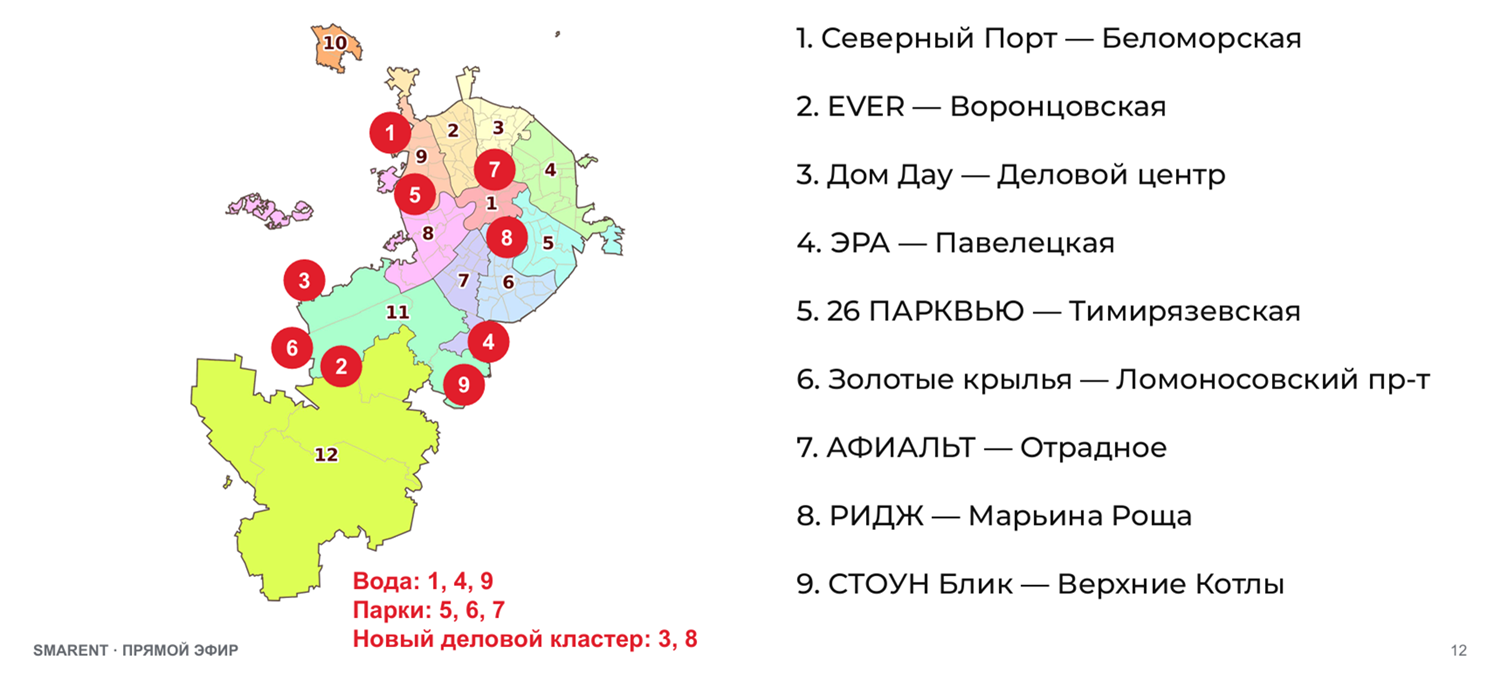
Я взял девять лотов, чтобы сравнить разные сценарии покупки: возле воды, рядом с деловым кластером, в центре, на севере и юго-западе Москвы. В подборке есть проекты от 24,6 млн до 126 млн ₽, поэтому она хорошо показывает, как сейчас выглядят цены на новостройки в Москве в разных сегментах.
ЖК «Северный Порт»: квартира для инвестиций с рассрочкой
Начну с Северного Порта. Для меня сейчас это один из лучших балансов на рынке.
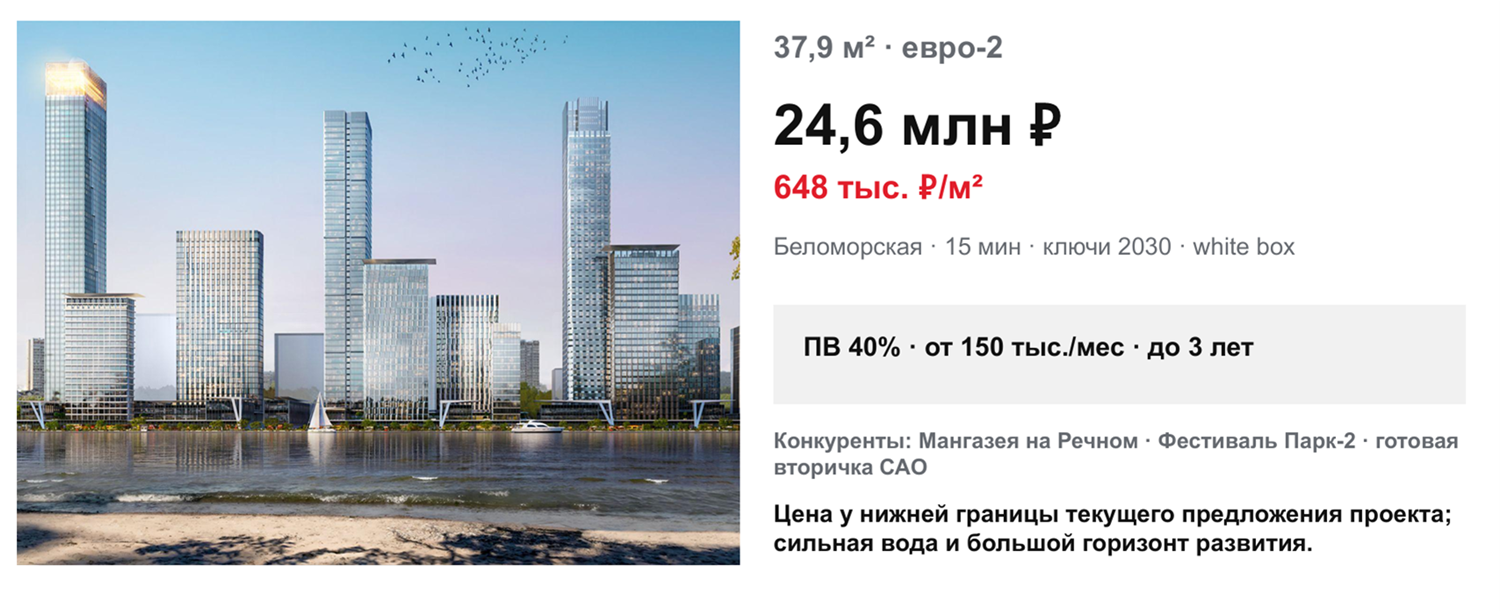
Однокомнатная квартира площадью около 38 кв. м стоит примерно 24,6 млн ₽, или 648 тыс. ₽ за метр. Первоначальный взнос получается около 9,8 млн ₽, ключи ожидаются в 2030 году. На старте продаж такая квартира стоила около 17−18 млн ₽, и тогда казалось, что это дорого. Сейчас мы уже смотрим на 24 млн и понимаем, что рынок ушёл довольно далеко.
Мне нравится сама локация. Здесь вода, парк, метро «Беломорская», относительно удобная дорога в сторону Шереметьево и центра. Это конкретный продукт для человека, которому нравится север Москвы и жизнь возле воды.
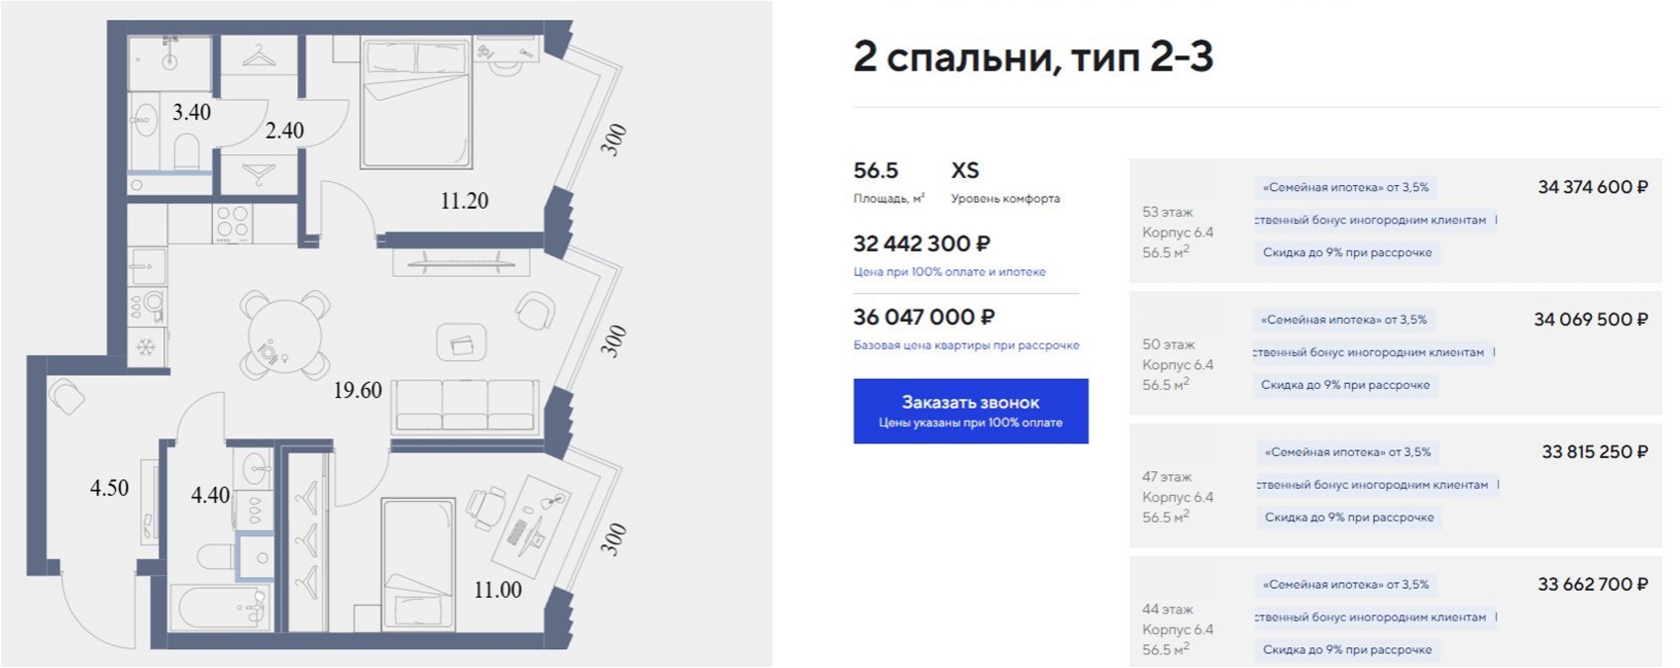
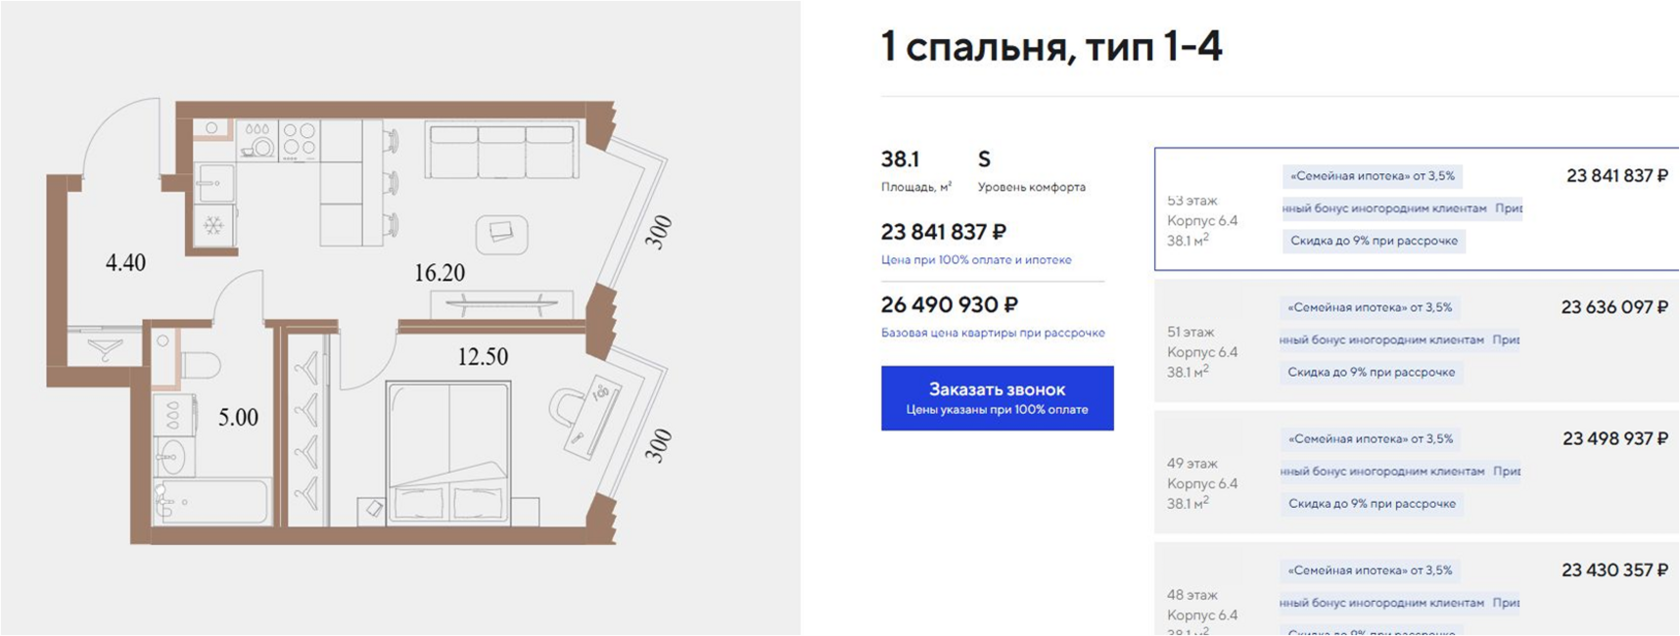
По планировкам у проекта всё хорошо. Можно взять однушку, а можно посмотреть евротрёшку площадью около 56 кв. м за 32 млн ₽.
По рассрочке есть два сценария:
- Первый, 40% первоначального взноса и платежи примерно 150−250 тыс. ₽ в месяц на протяжении 24 месяцев.
- Второй, 30% первоначального взноса на 36 месяцев с равными платежами.
Если капитал на первоначальный взнос есть, первый вариант выглядит понятнее. Если хочется сохранить больше денег в ликвидности, я бы смотрел на меньший первоначальный взнос и более длинный график.
ЖК EVER: готовые квартиры в рассрочку
Следующий проект, EVER, уже готов, с ключами. И это сильно меняет инвестиционную логику. Готовый дом снимает строительный риск. Сейчас есть аудитория, которая боится покупать новостройки на ранней стадии: люди переживают, что стройка затянется, изменится рынок или дом придётся долго ждать. При этом вторичку они тоже покупать не хотят.
EVER находится рядом с метро «Калужская», в юго-западной части Москвы, где уже есть сложившаяся инфраструктура, парки и нормальная транспортная доступность. Для жизни проект выглядит комфортно.
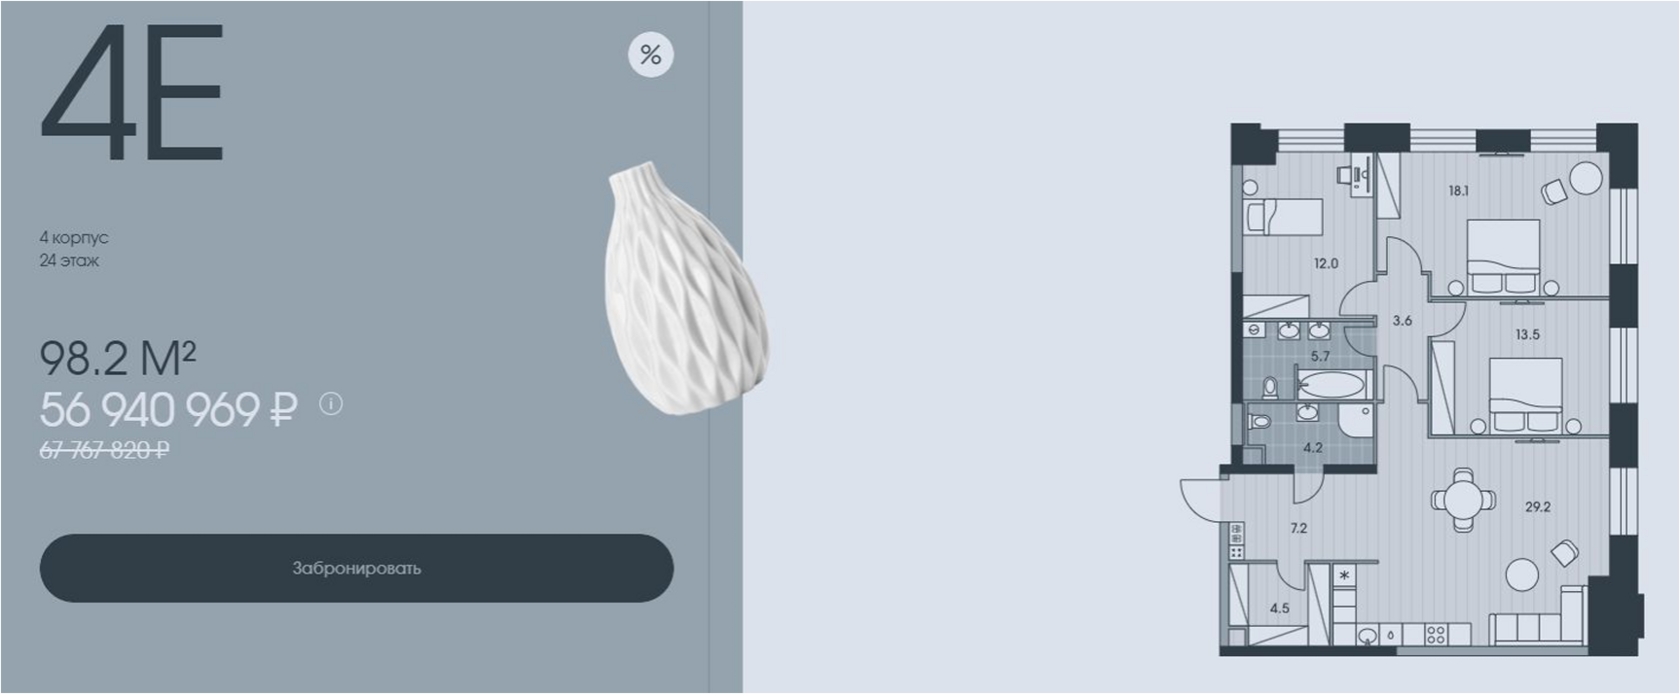
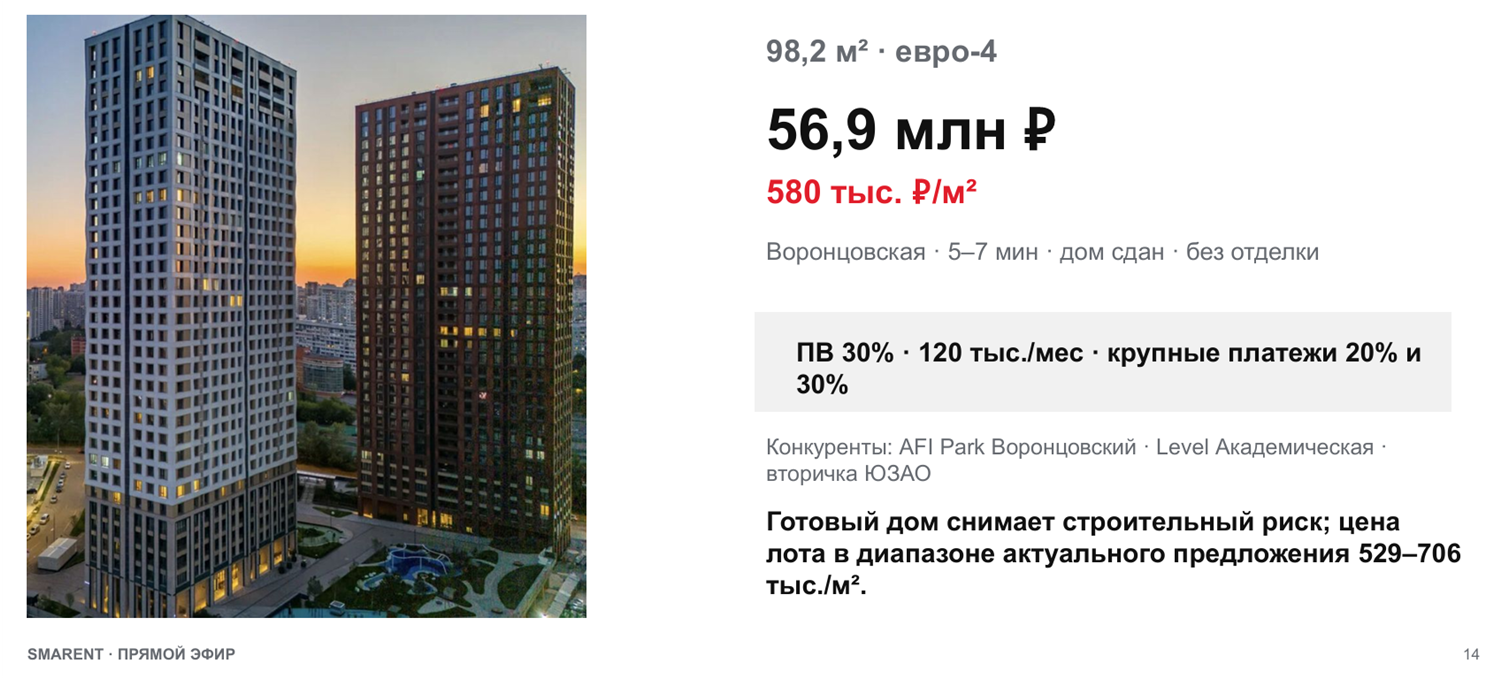
Здесь можно купить большую квартиру, почти 100 кв. м, примерно за 56,9 млн ₽, или около 580 тыс. ₽ за метр. Первоначальный взнос по рассрочке составляет около 17,1 млн ₽. Для этой части юго-запада это уже находится на уровне вторичного рынка.
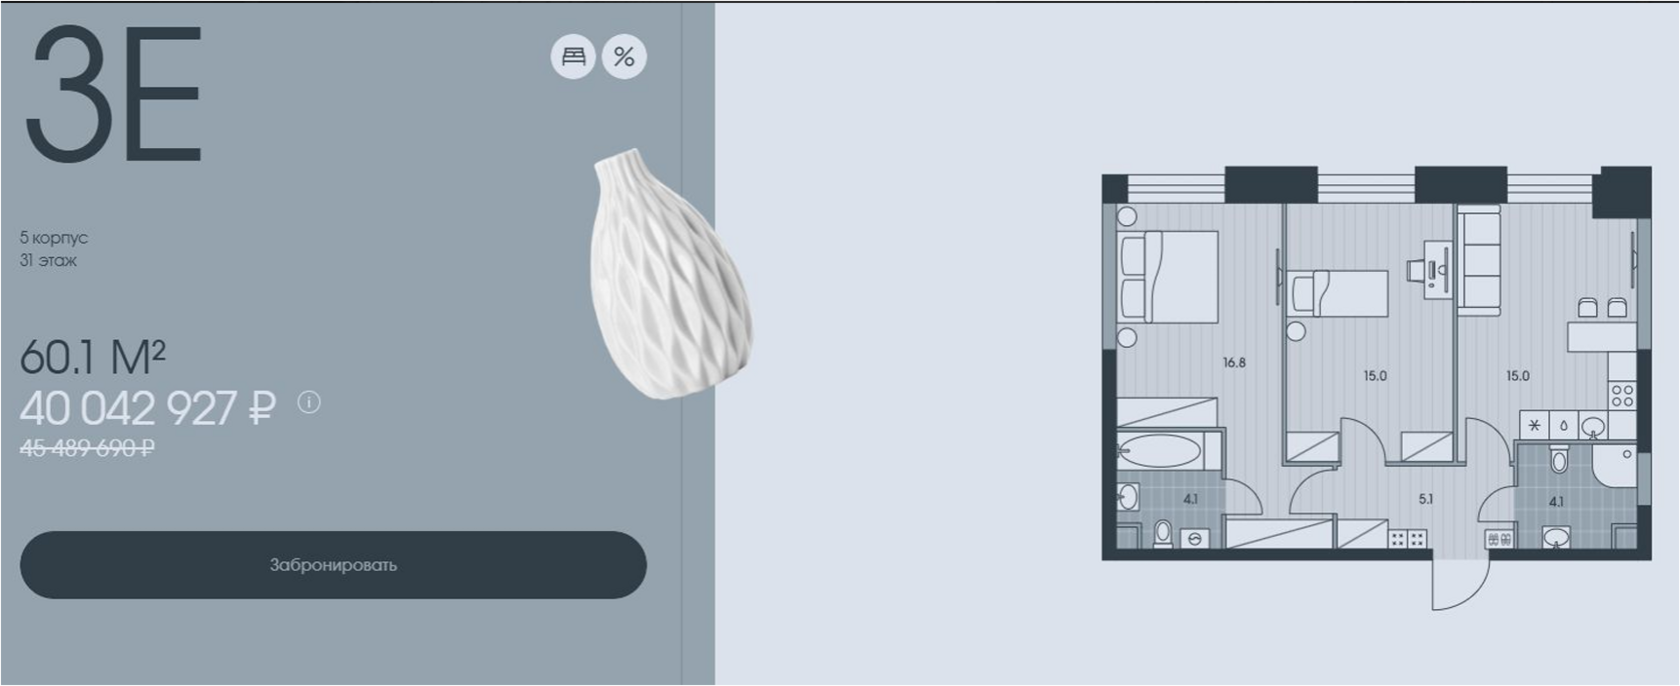
Если хочется что-то попроще, в EVER есть варианты примерно за 40 млн ₽. На первый взгляд это дорого, особенно после 32 млн ₽ в предыдущем проекте, но здесь другая ситуация: дом уже готов, при этом всё еще можно купить новостройку в рассрочку. Для покупателя, который не хочет ждать строительства и при этом не готов уходить на вторичный рынок, такой вариант выглядит довольно сбалансированно.
У проекта есть два варианта рассрочки.
- Вариант 1 выглядит интереснее: первоначальный взнос 30%, затем ежемесячный платёж 120 тыс. ₽. При этом график предусматривает два крупных промежуточных платежа: 20% до 15 декабря 2026 года и ещё 30% до 15 июня 2027 года. Оставшаяся сумма выплачивается до 30 декабря 2027 года.
- Вариант 2: первоначальный взнос 32%, далее также по 120 тыс. ₽ в месяц. Но здесь уже 40% стоимости квартиры нужно внести одним платежом до 15 декабря 2026 года, а остаток закрыть до 30 марта 2027 года.
Я бы выбрал первый вариант: он позволяет дольше сохранять часть капитала в ликвидных активах, поскольку крупные платежи распределены на более длительный срок. При этом в обоих случаях важно учитывать, что небольшой ежемесячный платёж не отражает реальную финансовую нагрузку: основная сумма приходится на промежуточные и финальный платежи.
Для флиппера это уже интересная история: можно купить готовый дом, быстро сделать ремонт и попробовать выйти на вторичный рынок с готовым продуктом. Но здесь нужно отдельно считать цену входа и стоимость выхода.
ЖК «Дом Дау»: премиум рядом с Сити
Следующий проект, Дом Дау от «Сумма Элементов», находится в Пресне, в ЦАО, рядом с Москва-Сити. Это первый жилой небоскрёб в этой части города, и здесь сама локация уже создаёт понятный сценарий спроса: близость к деловому центру, метро и привычной городской инфраструктуре.
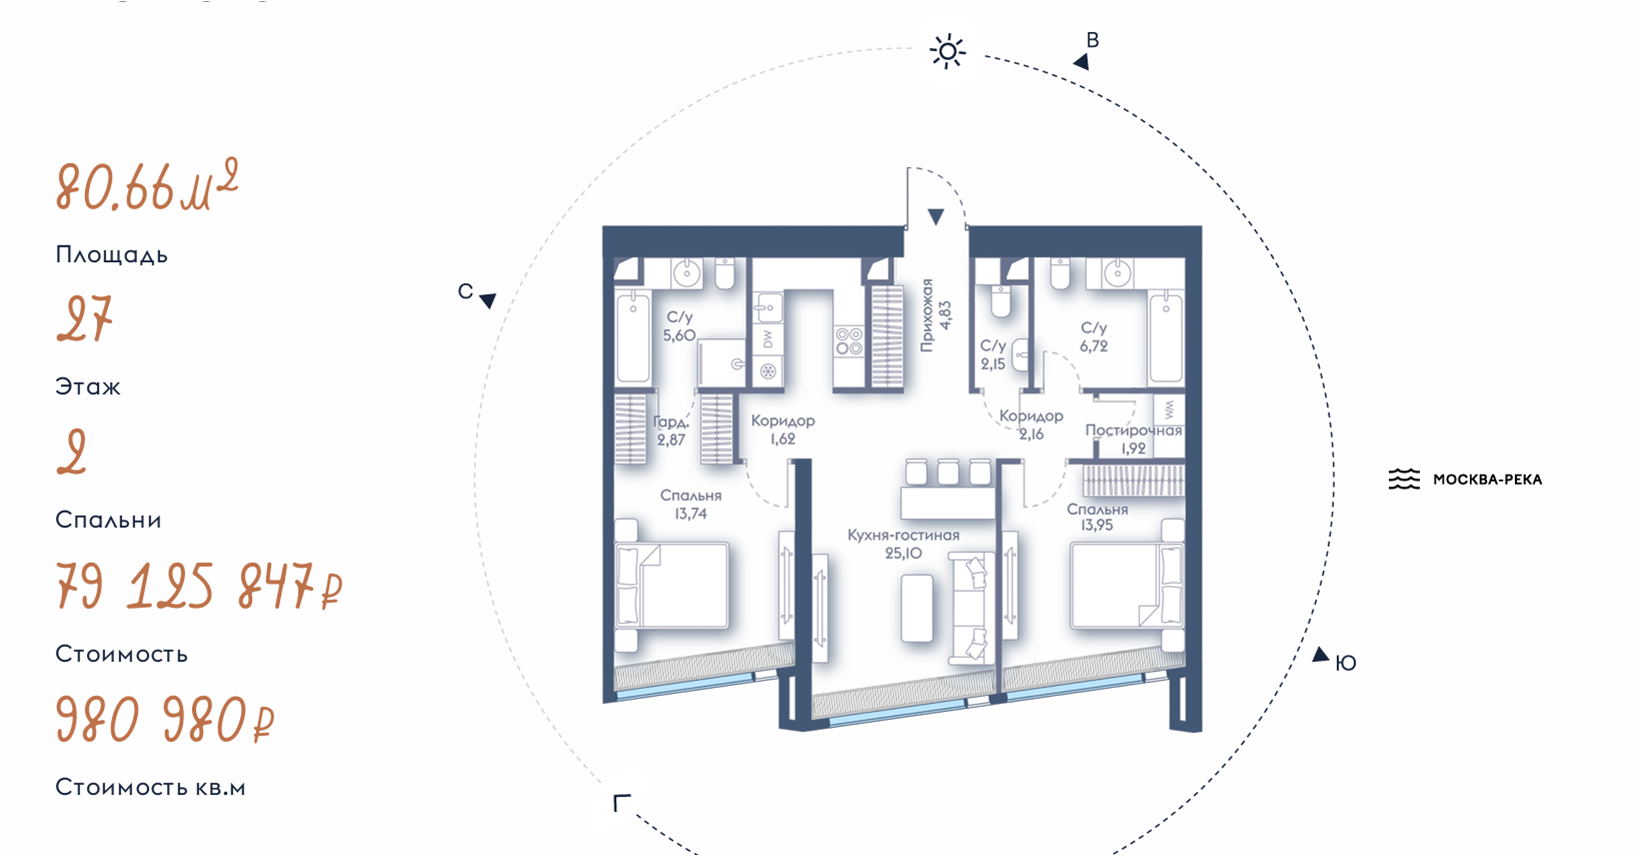
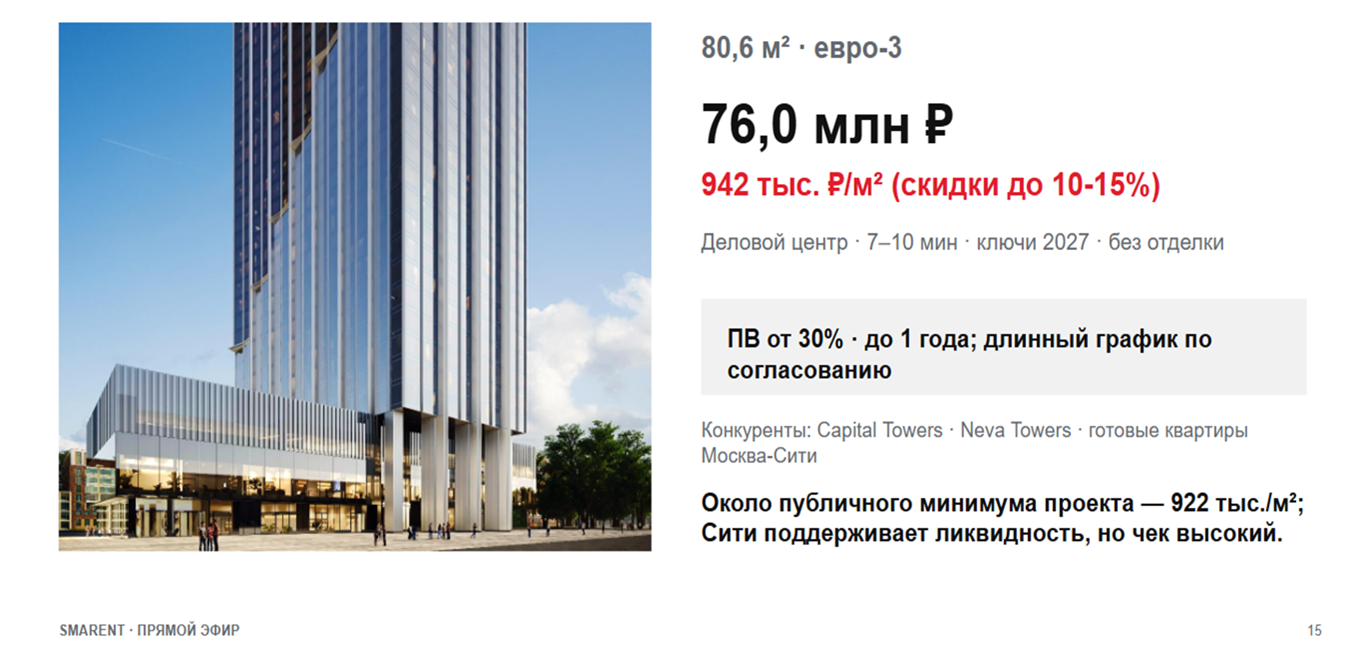
Я взял евро-3 площадью 80,6 м². Цена 79 млн ₽, но при рассрочке есть дисконт: 76 млн ₽, или около 942 тыс. ₽ за метр.
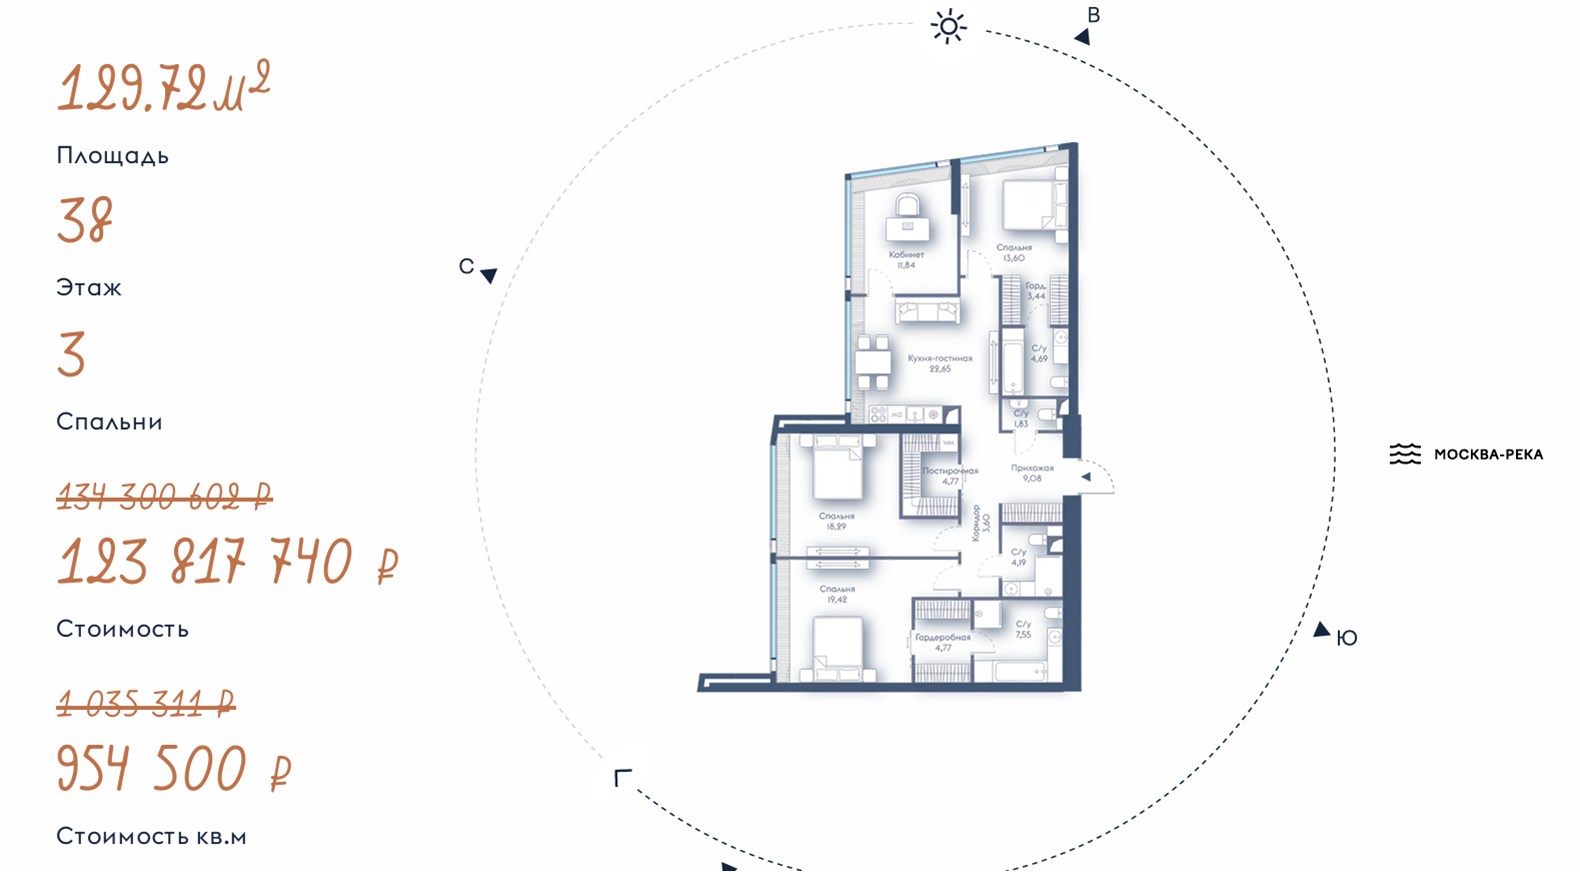
Есть вариант с площадью побольше. Цена будет почти 124 млн, или 954,5 тыс. за метр.
У проекта есть рассрочка с первоначальным взносом от 30%, но я бы здесь не стал рассматривать рассрочку как главное преимущество проекта. При цене квартиры 76 млн ₽ даже первоначальный взнос 30% составляет 22,8 млн ₽, а оставшаяся сумма остаётся довольно большой. Для меня Дом Дау скорее история про ликвидный адрес и жизнь в центре, чем про дешёвый вход. Если нравится Пресня и нужна квартира рядом с Москва-Сити, проект выглядит логично.
Но при таком бюджете я бы обязательно сравнивал его с готовыми квартирами в соседних проектах и на вторичном рынке. Здесь уже недостаточно просто увидеть красивый дом и хорошую локацию: почти миллион ₽ за метр требует понимать, за что именно покупатель платит эту премию.
ЖК «ЭРА»: новостройка в центре Москвы с рассрочкой
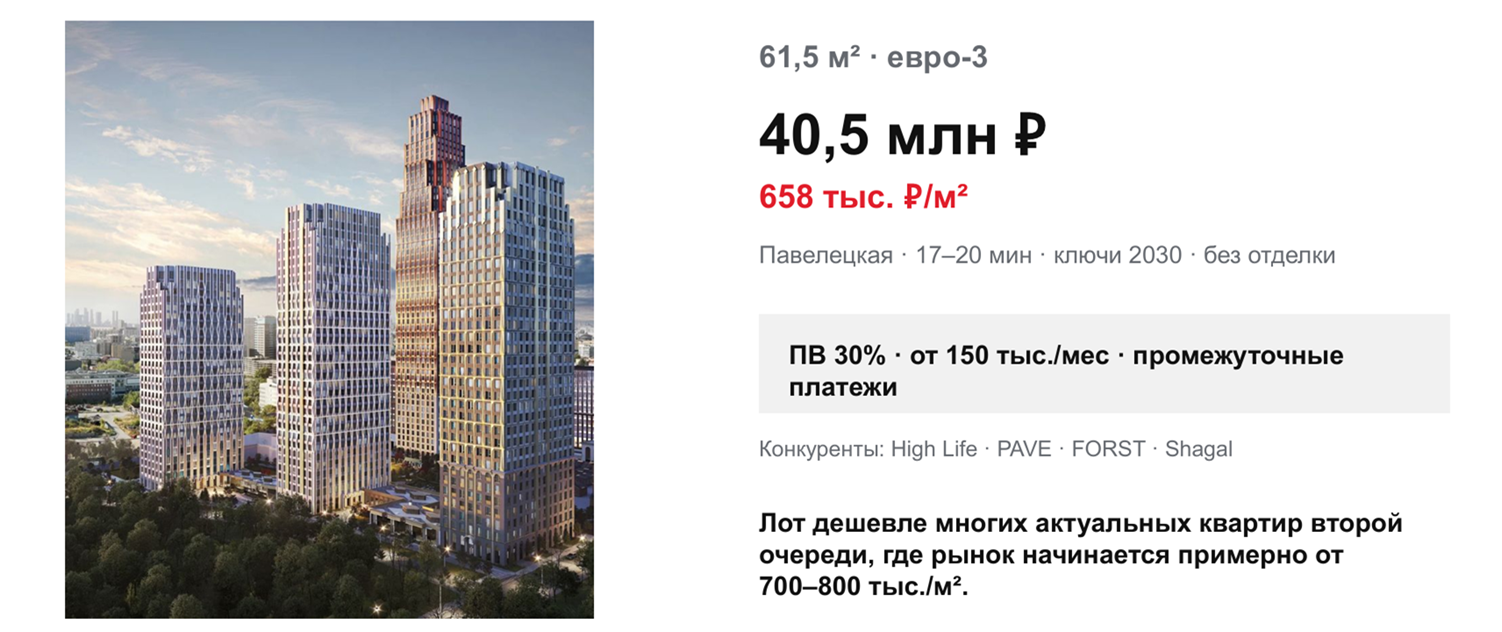
ЭРА мне нравится прежде всего ценой. В ЦАО можно купить квартиру с ценой около 650 тыс. ₽ за метр, при том что рынок в этой части Москвы уже движется к 1 млн ₽ за метр. Проект находится рядом с Павелецкой. Локация пока не такая приятная для жизни, как некоторые другие проекты в подборке, но здесь есть хороший баланс между ценой и доступностью центра.
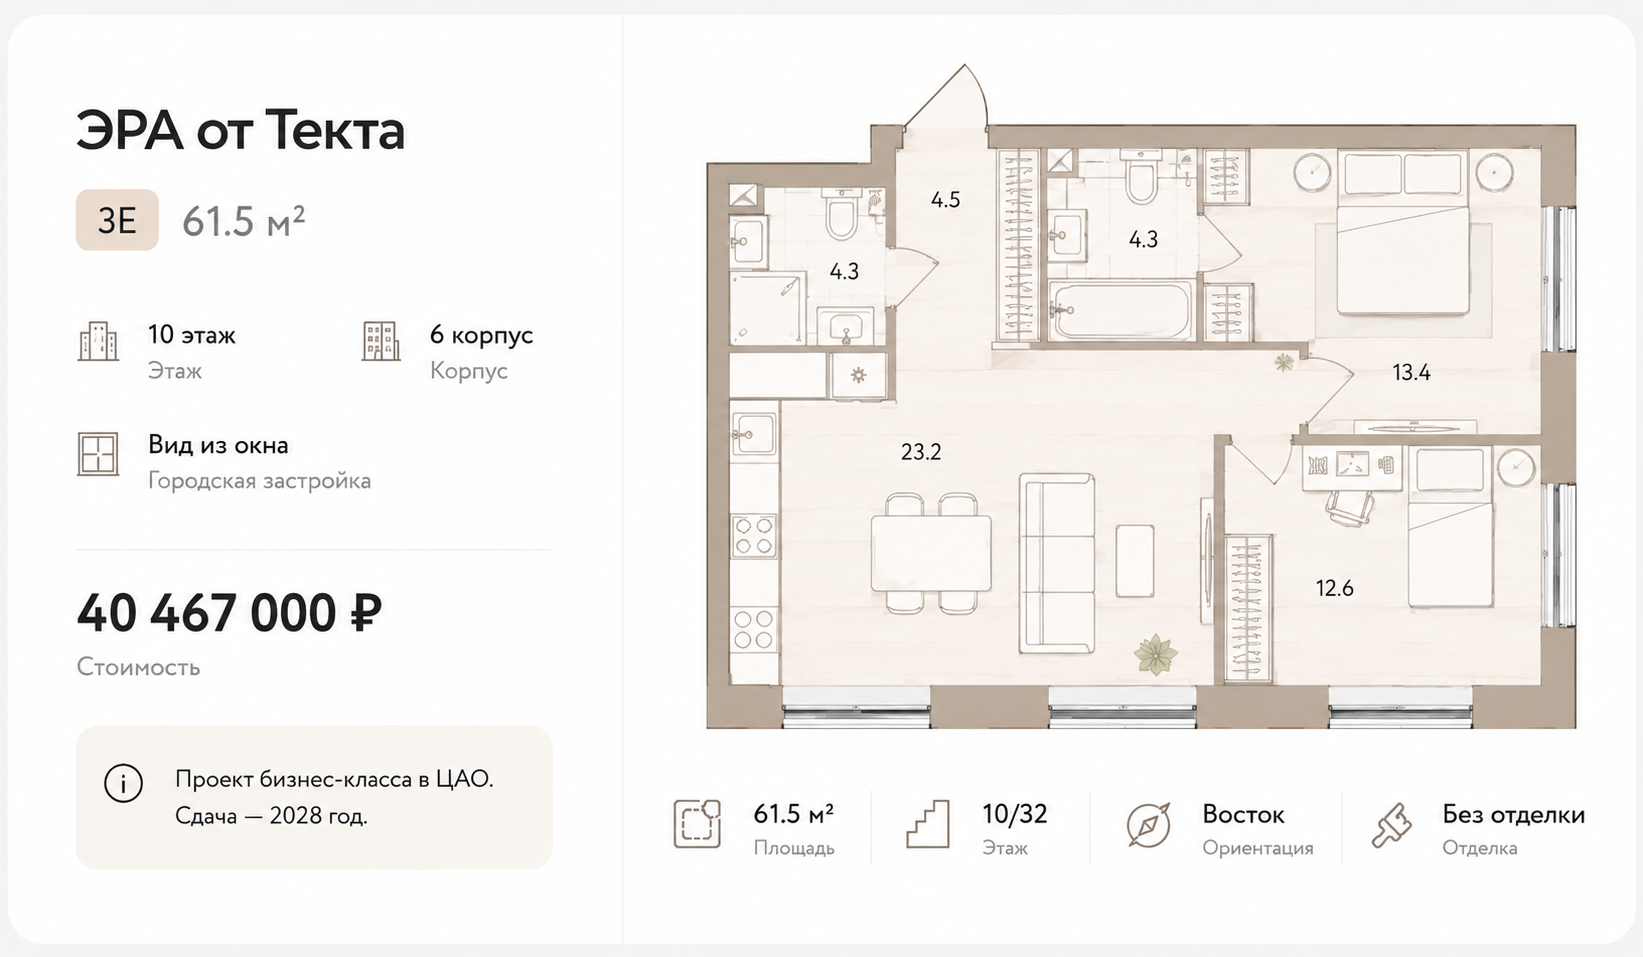
Евро-3 стоит около 40 млн ₽, то есть примерно 650 тыс. ₽ за метр. И я бы отдельно отметил планировку — полноценный семейный формат с мастер-блоком.
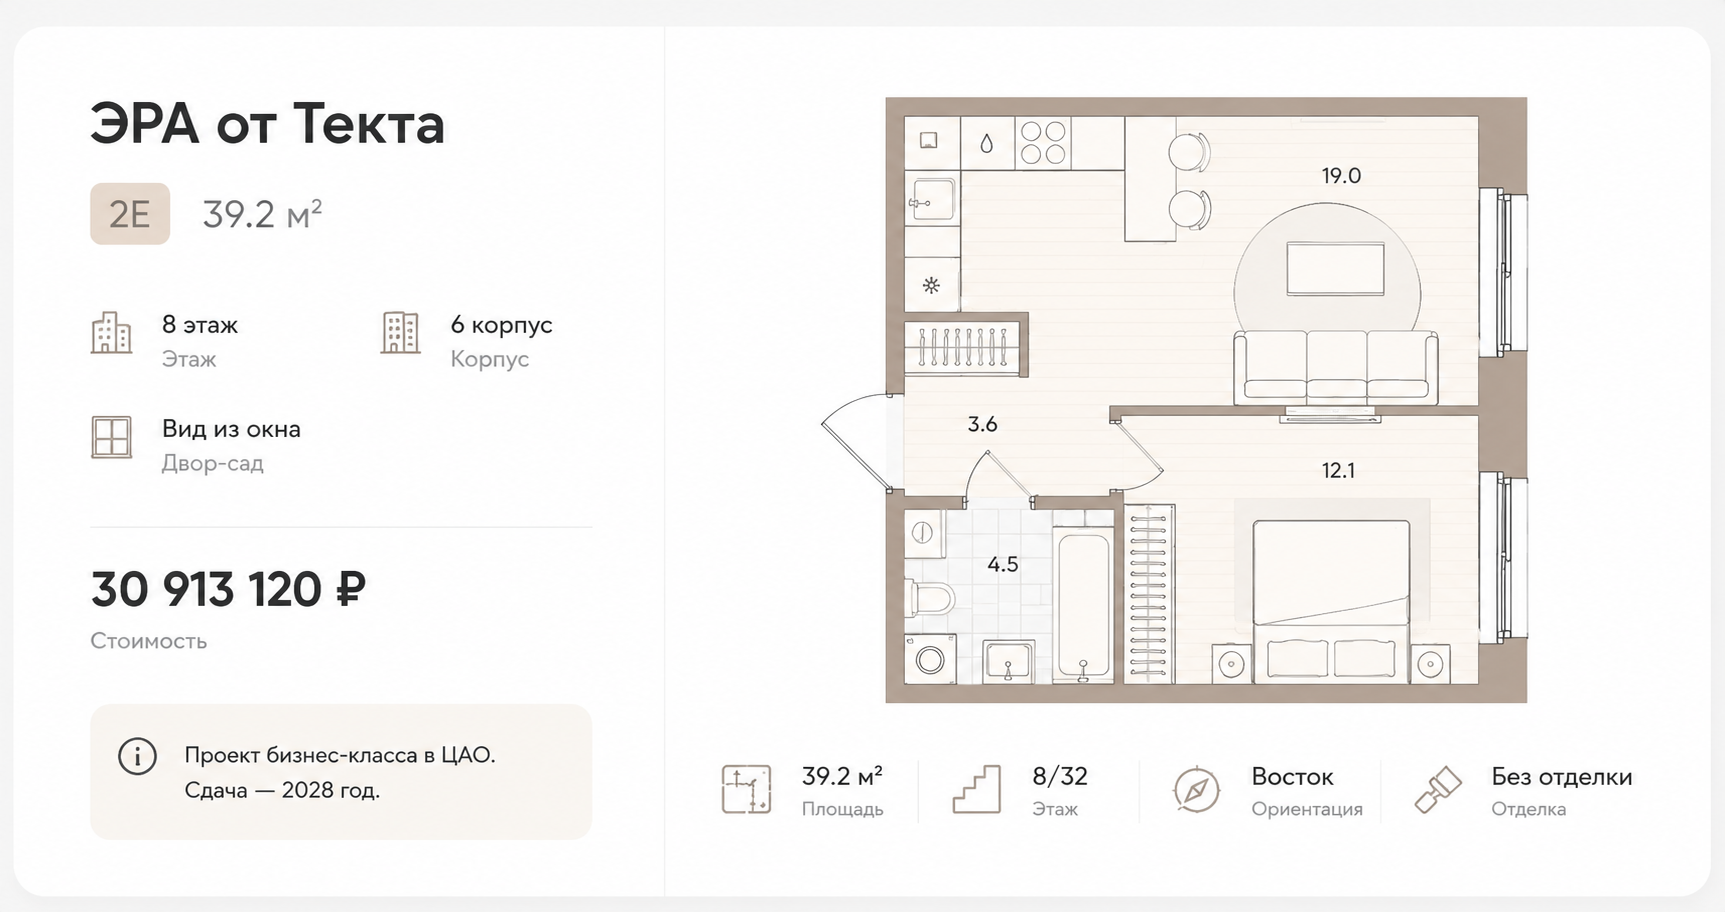
Однушки в проекте тоже есть, но они уже стоят около 30 млн ₽ за классические 40 м². Для меня такой вариант выглядит гораздо менее интересным: цена высокая, а сама квартира по формату уже не даёт той гибкости, которая есть у евро-3.
Основное преимущество ЭРА для покупателей связано с рассрочкой.
- При цене квартиры 40 млн ₽ первоначальный взнос составляет 30%, то есть 12 млн ₽.
- Дальше идет платеж примерно по 250 тыс. ₽ в месяц и два крупных промежуточных платежа — 8 млн ₽ и ещё 12 млн ₽.
Мне здесь нравится именно такая структура. Застройщик постепенно забирает деньги по ходу рассрочки, а не переносит условные 60% стоимости квартиры на самый конец. Для покупателя это существенно снижает риск столкнуться через несколько лет с огромным платежом, который нужно где-то найти.
При этом для клиентов Smarent возможен индивидуальный график рассрочки. У нас уже были ситуации, когда мы согласовывали с TEKTA индивидуальные условия, более выгодные для клиента, без повышения стоимости самой квартиры.
Поэтому ЭРА мне в целом нравится. И по продукту, и по цене, и особенно по финансовой схеме. Я думаю, что этот проект вполне можно считать премиальным, хотя кому-то сама концепция может не нравиться.
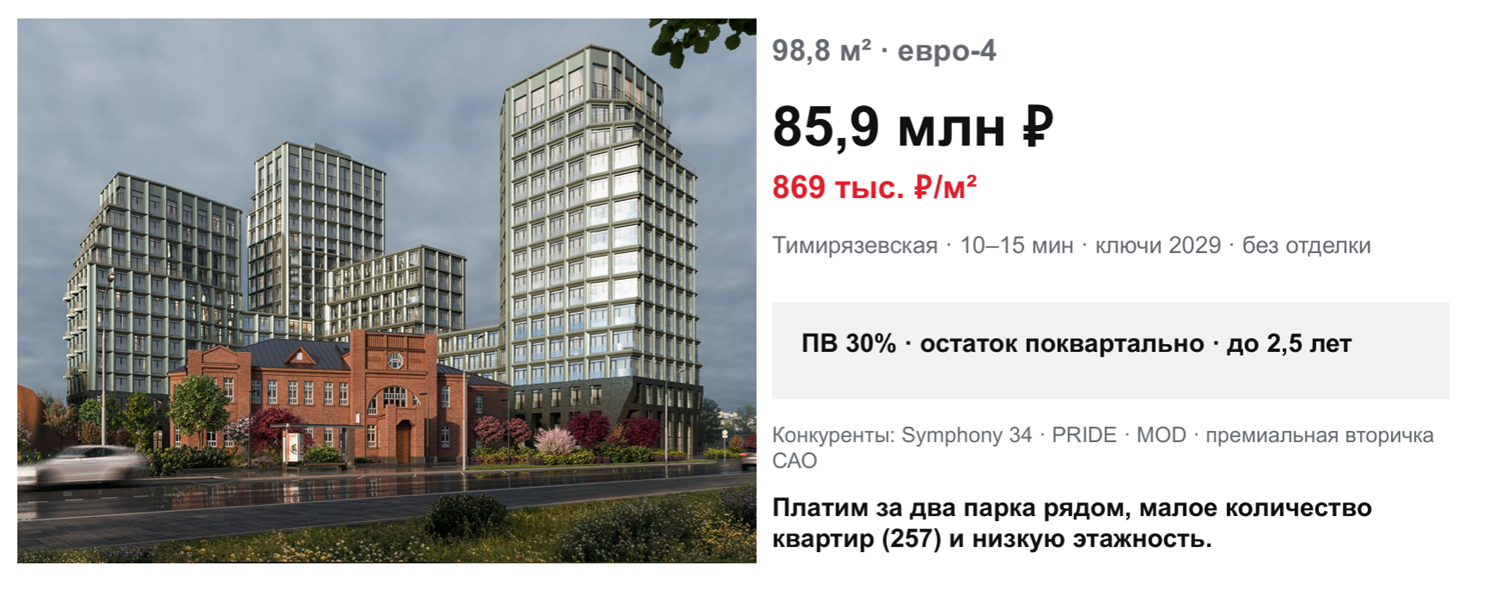
ЖК 26 Парквью: квартиры на старте продаж в Москве
Это уже старт продаж, и здесь мы видим совсем другой уровень цены.
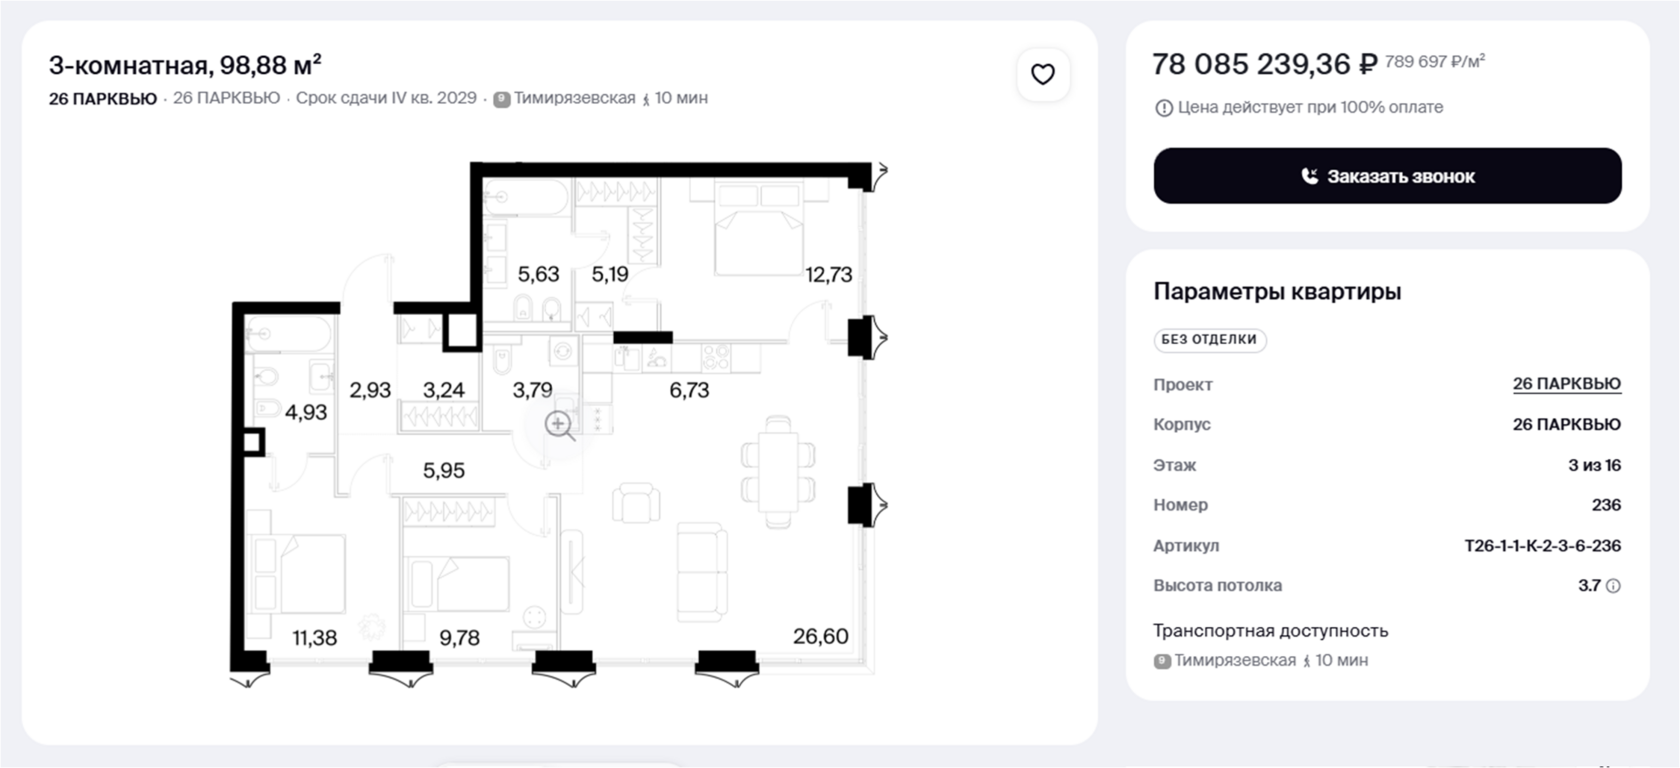
Квартира около 100 кв. м стоит примерно 80 млн ₽ при 100% оплате, первоначальный взнос по рассрочке составляет 30%. Ключи ожидаются в 2029 году, хотя фактически речь, скорее всего, пойдёт уже про 2030-й. В проекте всего около 256−257 квартир.
И вот здесь мне кажется понятной логика девелопера. Если у тебя 256 квартир и три года на продажи, тебе нужно продавать всего несколько квартир в месяц. Можно постепенно поднимать цены, делать клубный проект и не пытаться продать всё сразу. Локация тоже помогает: рядом два парка и метро «Тимирязевская», этажность невысокая, квартир мало.
Рассрочка такая: при цене квартиры 80 млн ₽ покупатель вносит 24 млн и потом должен распределить оставшиеся 56 млн на 10 кварталов. Это около 5,6 млн ₽ в квартал. Для кого-то это нормальная финансовая схема. Но людей, которые могут спокойно платить по 5,6 млн ₽ каждый квартал, не так много. При этом сам продукт мне нравится. Планировки хорошие, и для собственного проживания это может быть вполне ликвидный объект.
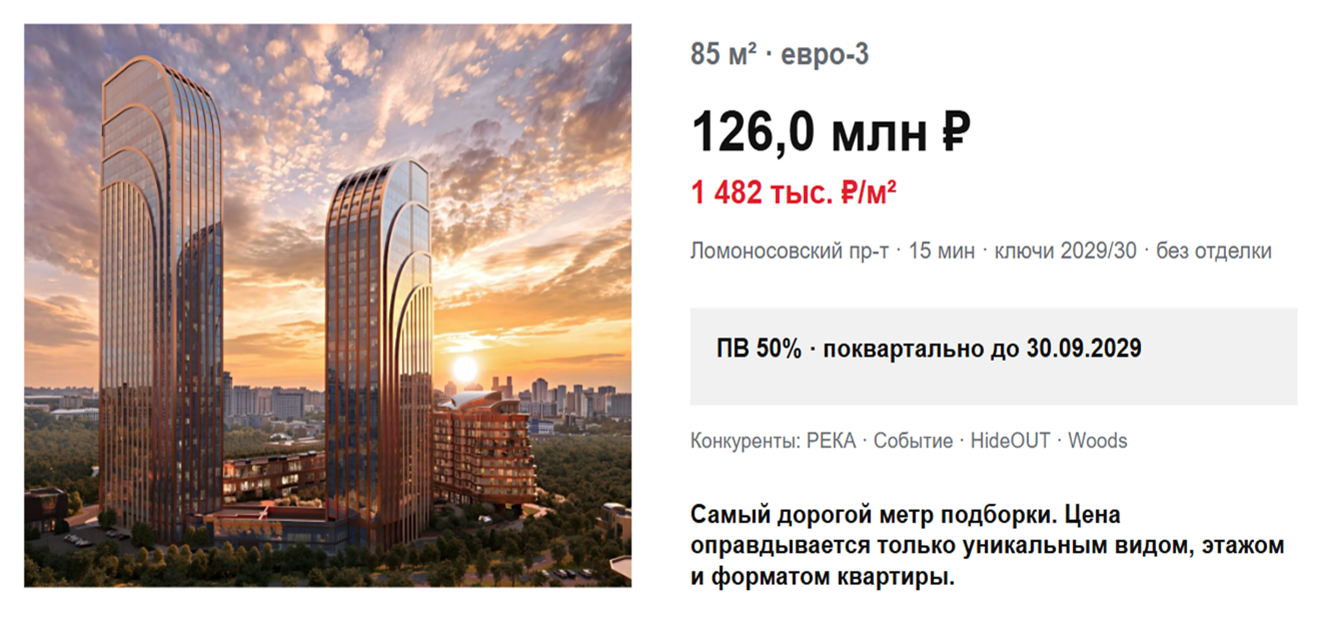
Золотые крылья: самый дорогой старт
Золотые крылья от Upside, пожалуй, самый дорогой проект в подборке. Здесь интересна сама структура проекта: два камерных клубных дома и две высотные башни. Сейчас в продажу первым вышел клубный дом, а самые интересные с точки зрения видов квартиры будут находиться в башнях. Именно они дают панорамы и более высокие этажи, поэтому мне этот формат здесь нравится больше.
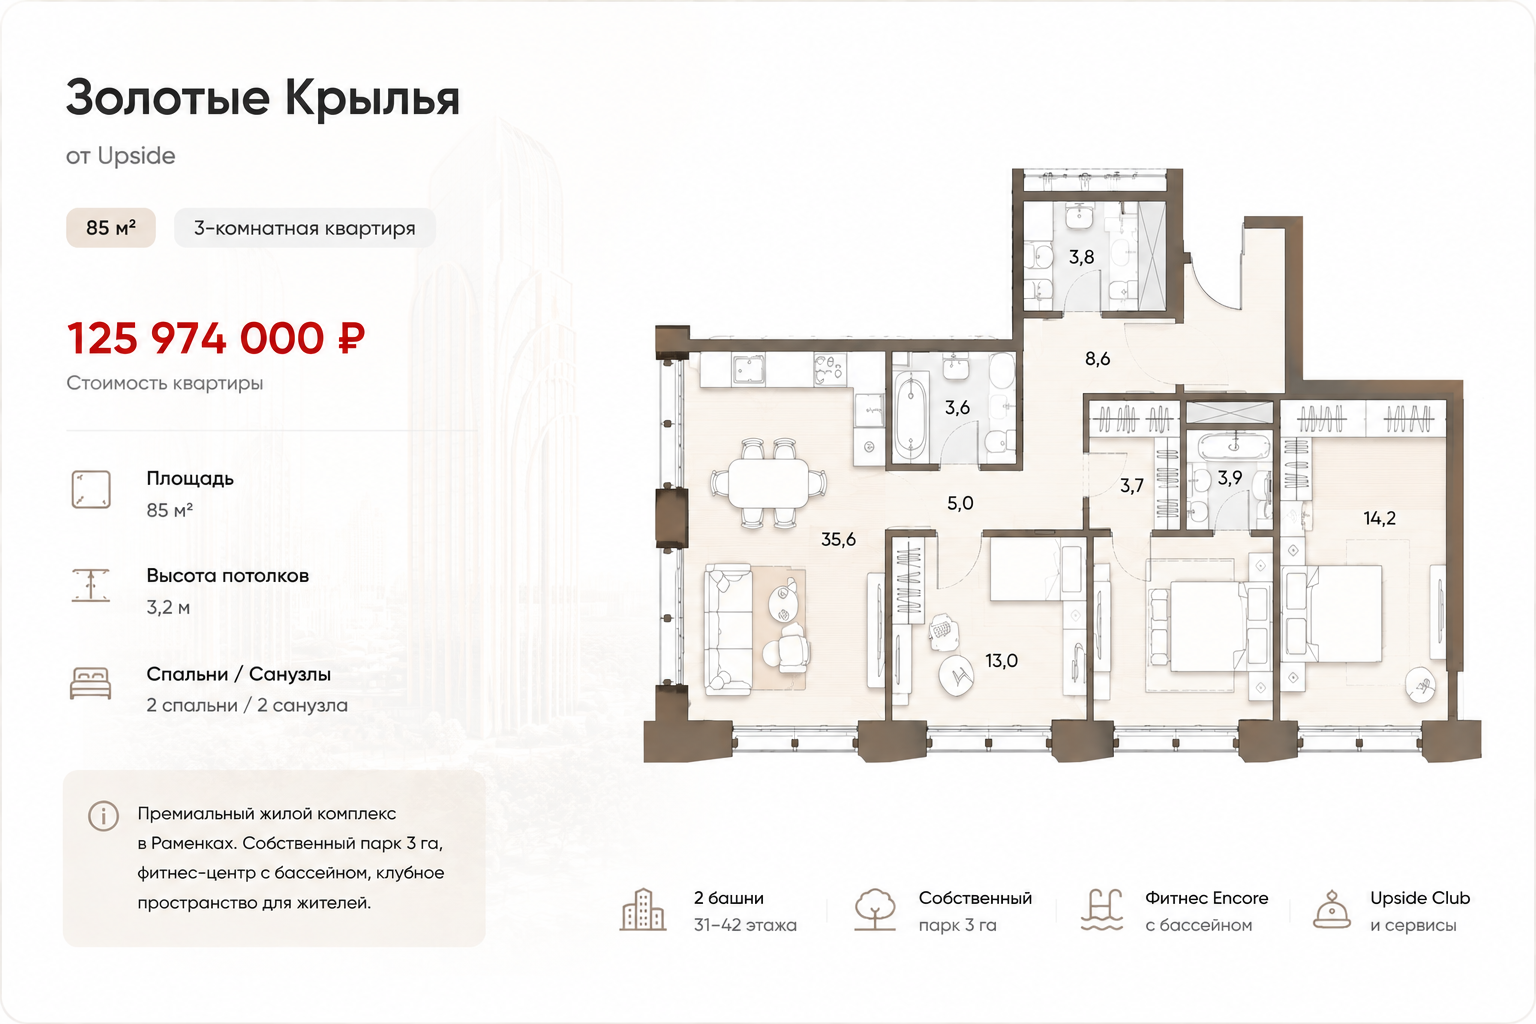
В проекте есть лот площадью 85 м² примерно за 126 млн ₽, то есть около 1,48 млн ₽ за квадратный метр. Первоначальный взнос по рассрочке может составить 63 млн ₽. Это уже совершенно другой уровень входа, и здесь у меня возникает вопрос к целевой аудитории: кто готов купить 85 метров за 126 млн ₽ и сразу заморозить половину этой суммы?
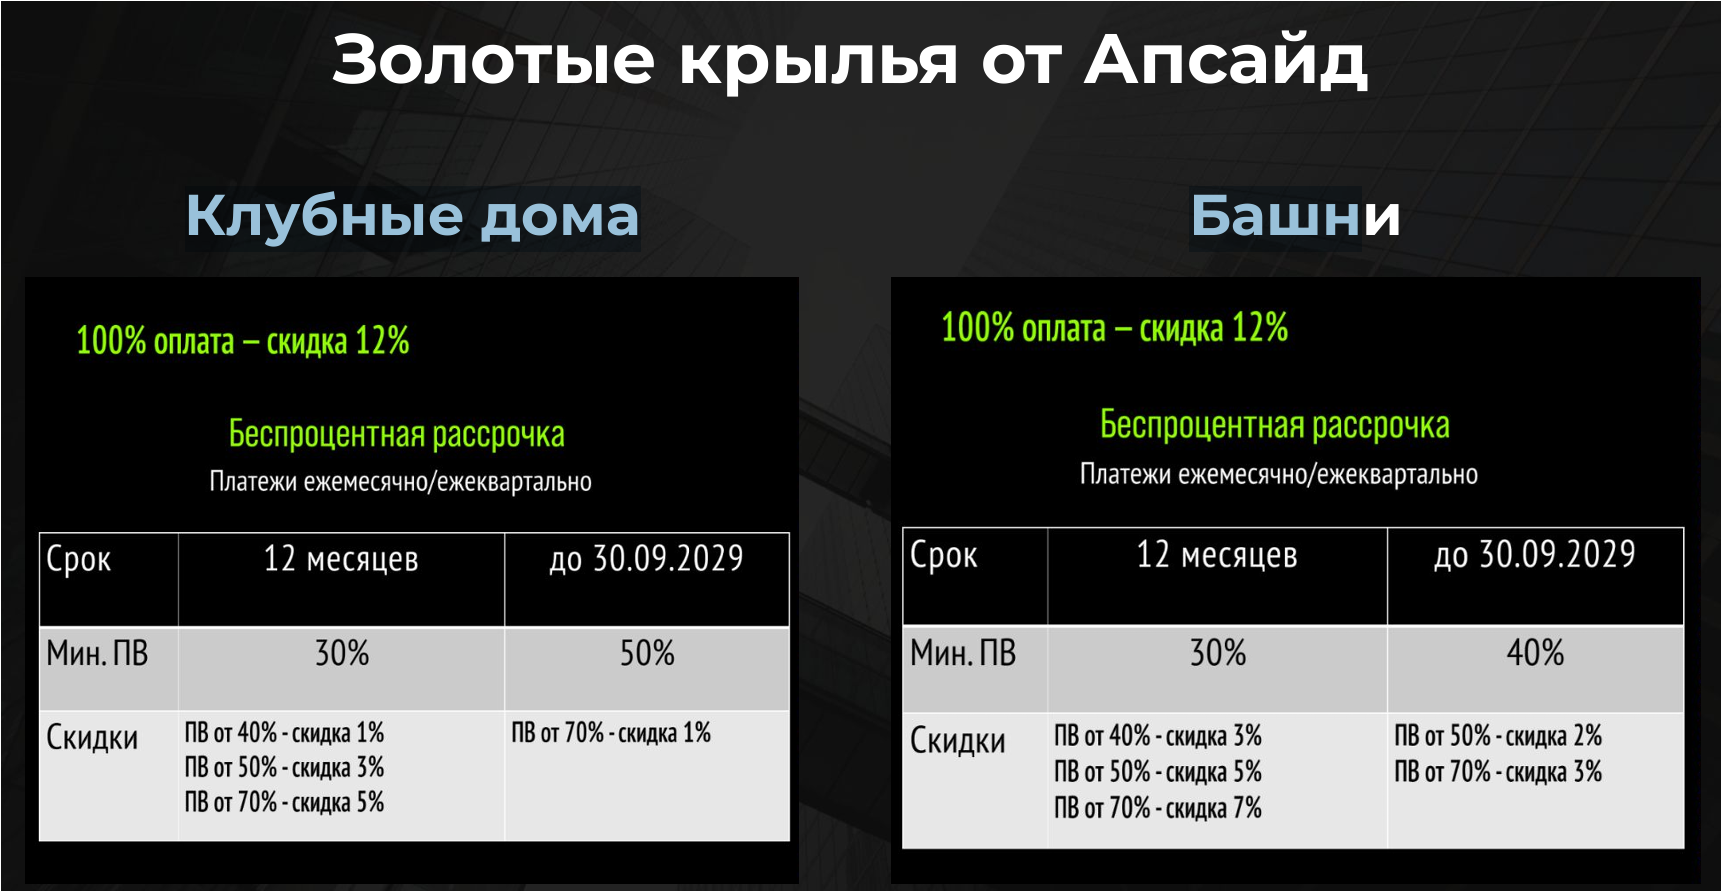
В проекте заявлен собственный парк площадью 3 га, фитнес-клуб Encore с бассейном и СПА, клубное пространство для жителей и другие сервисы. Для покупателя, который выбирает жильё такого уровня для себя, это вполне понятная комбинация: большая квартира, приватная территория и сервисы внутри проекта.
Поэтому Золотые крылья я сейчас скорее рассматривал бы для собственного проживания, особенно если покупателю важны вид, приватность и сам уровень проекта. Для инвестиции цена входа уже настолько высокая, что одного качества продукта недостаточно, чтобы я уверенно рекомендовал такой сценарий. Здесь нужно очень внимательно считать конкретный лот и сравнивать его с альтернативами в этой части Москвы.
ЖК «АФИАЛЬТ»: самый доступный старт года
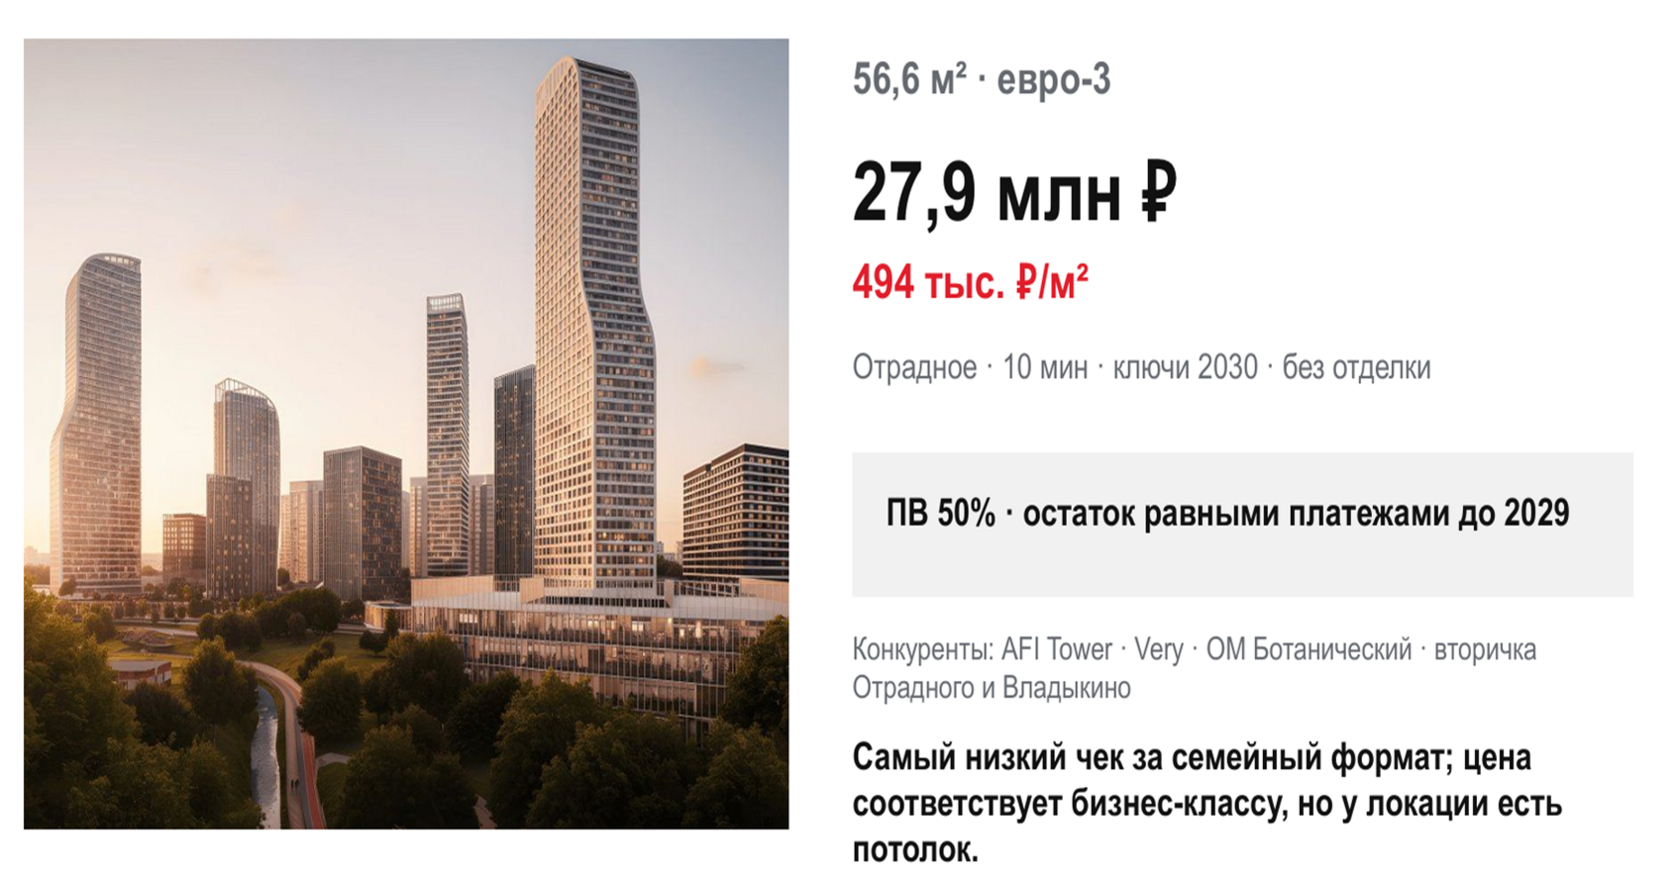
После таких лотов ценник АФИАЛЬТа уже выглядит почти доступным. Здесь рядом метро, есть понятная транспортная логика, а конкурентов в этом ценовом диапазоне не так много.
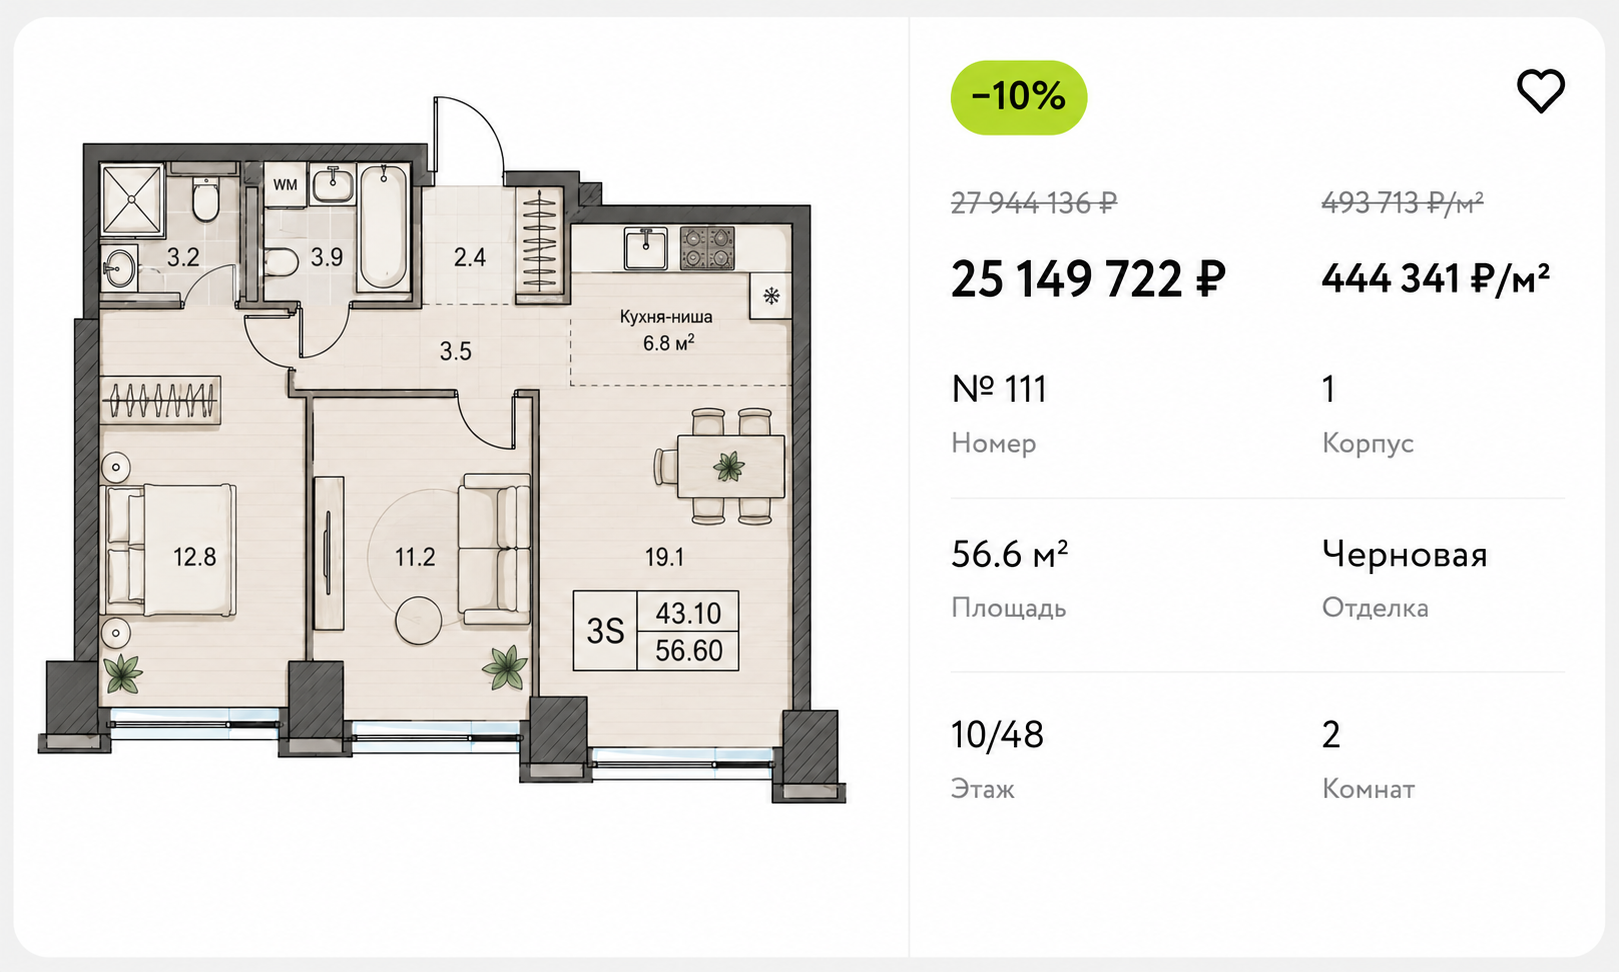
Например, квартира 56,6 кв. м стоит около 25 млн ₽, первоначальный взнос составляет около 14 млн ₽.
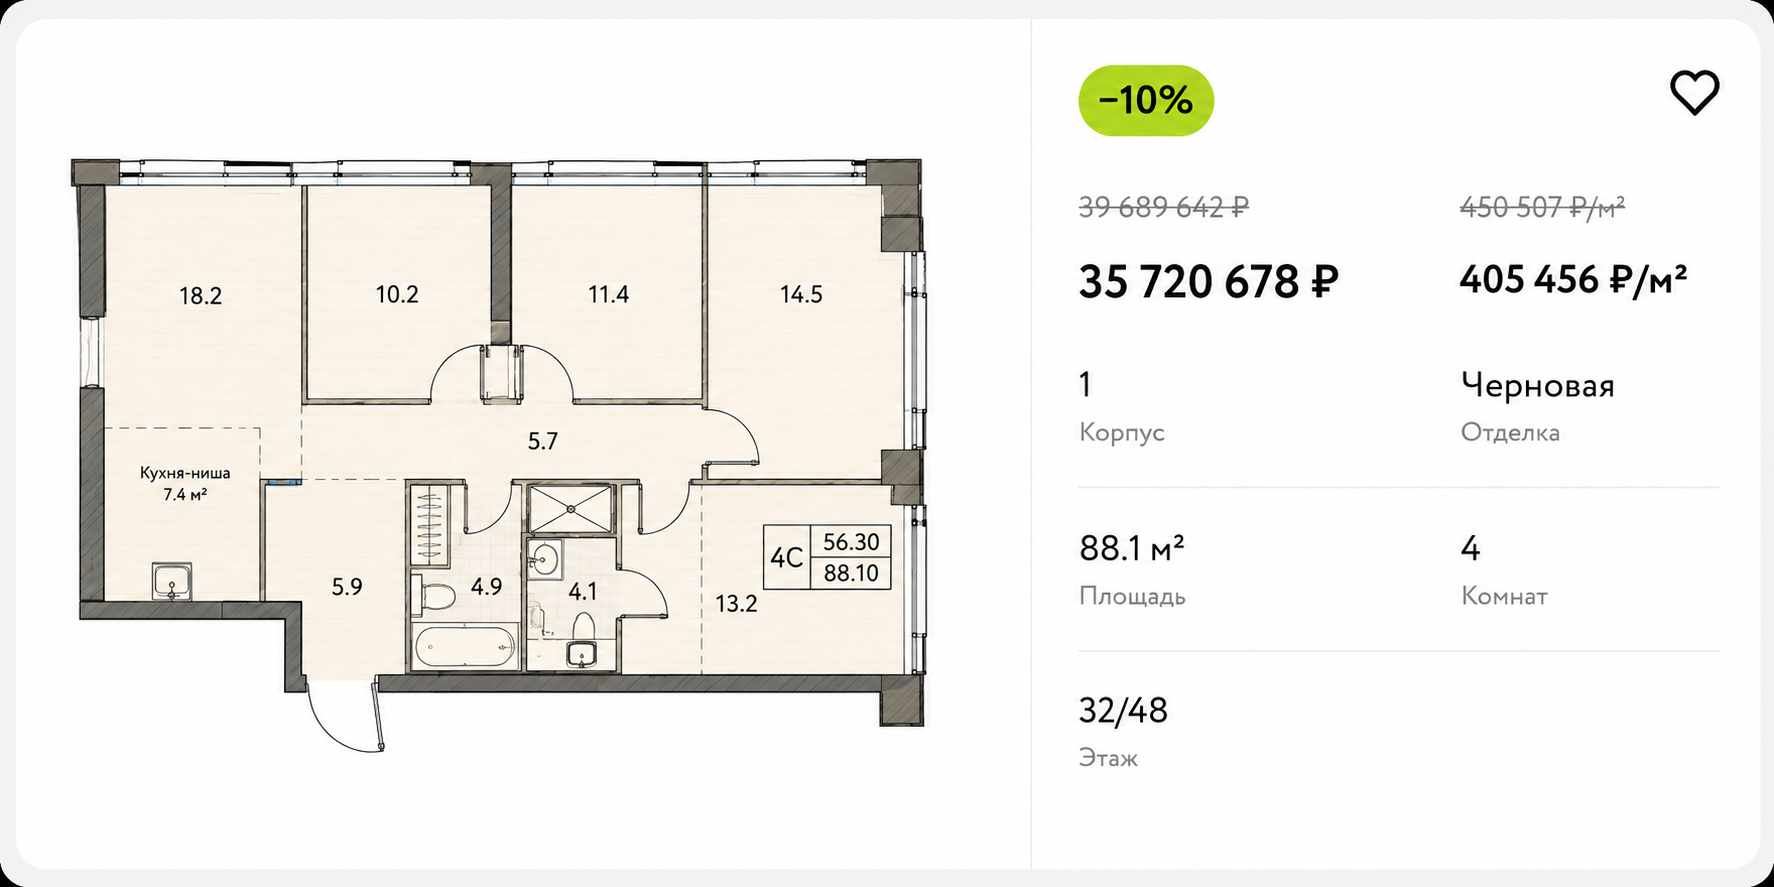
Более крупный лот около 80 кв. м можно найти примерно за 35 млн ₽.
Мне нравится, что застройщик не стал делать условный первоначальный взнос 30−40% с огромным хвостом в конце. Рассрочка построена более равномерно: 50% сразу и далее, например, по 460 тыс. для первого лота. Это снижает будущую нагрузку на покупателя, когда нужно сразу заплатить крупную сумму.
Если человек живёт в этом районе и хочет улучшить жилищные условия, АФИАЛЬТ выглядит вполне понятным вариантом.
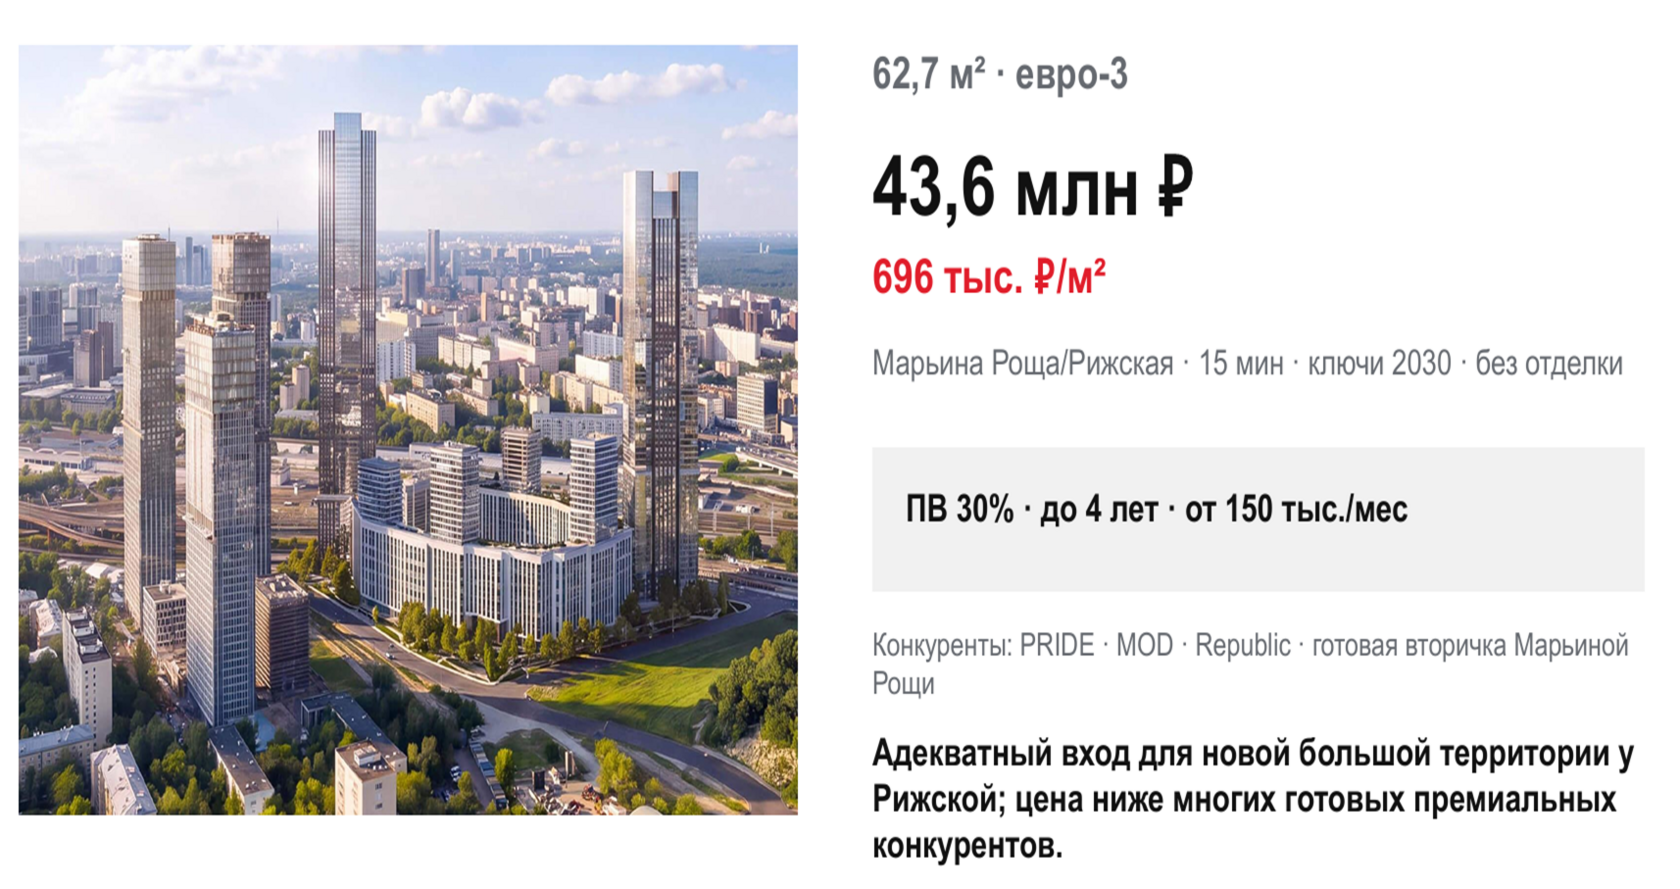
ЖК «РИДЖ»: квартиры на Рижской с рассрочкой
Проект находится рядом с Рижской, Марьиной Рощей, метро и транспортным узлом. Но здесь я бы говорил именно о ставке на район. Район Рижской либо заметно вырастет, либо нет. Какой-то середины может не быть. Сам проект имеет определённую проблему с окружением и прогулочной инфраструктурой, поэтому мне сложно представить здесь массовую семейную аудиторию. Скорее это история для бизнес-аудитории, примерно как Сити, хотя до Сити проект, конечно, не дотягивает.
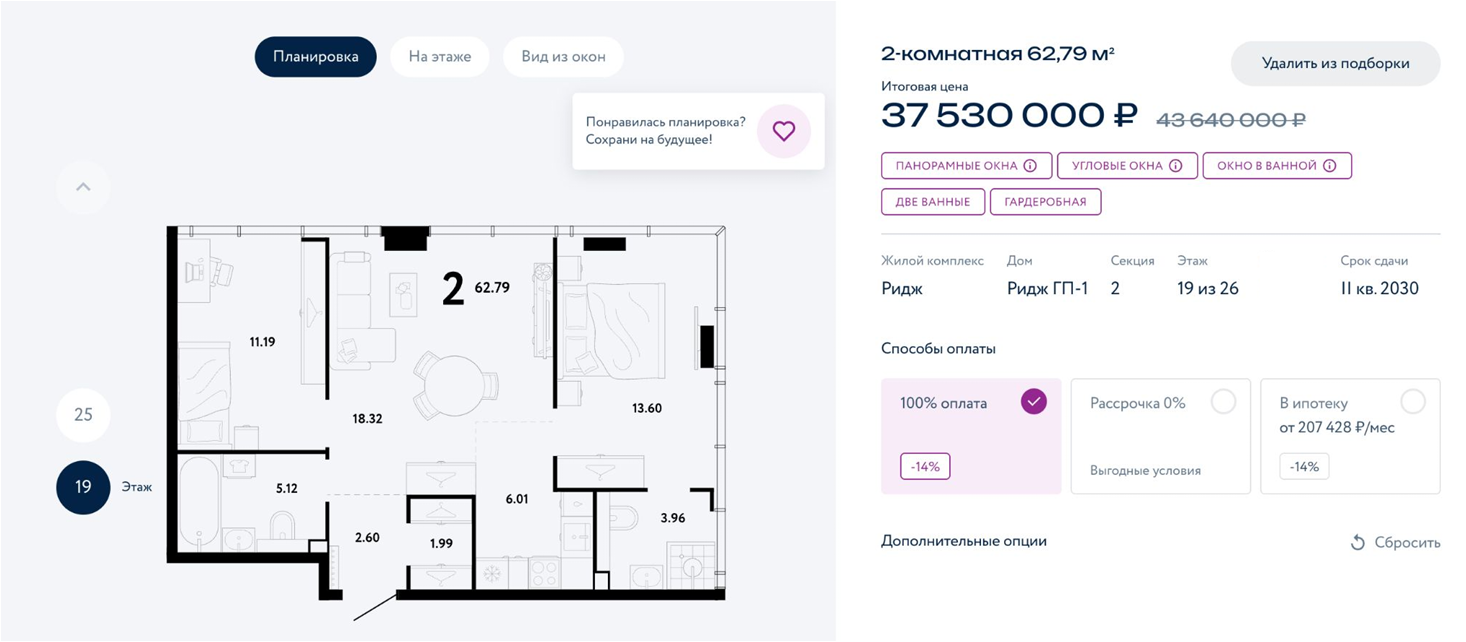
Здесь цена уже около 43,6 млн ₽ за квартиру площадью 62,7 кв. м, около 696 тыс. ₽ за метр, первоначальный взнос примерно 13,1 млн ₽. Ключи ожидаются в 2030 году.
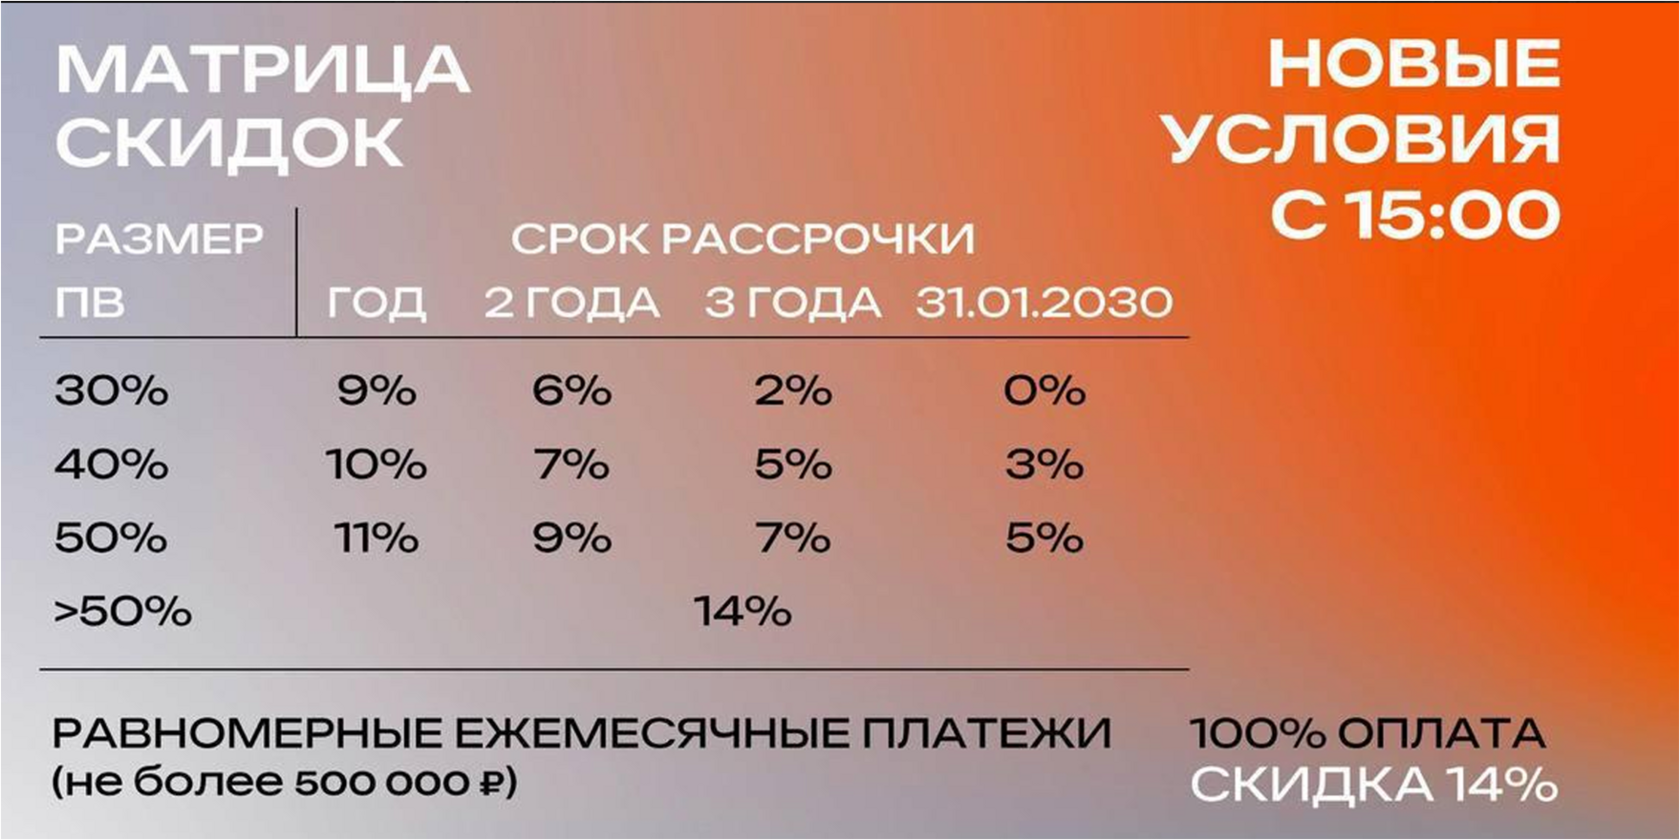
При этом рассрочка выглядит интересно: первоначальный взнос 30%, платежи около 150−250 тыс. ₽ в месяц и длинный срок. Поэтому проект стал популярным ещё и благодаря финансовой схеме.
Если бы я рассматривал РИДЖ, то смотрел бы прежде всего евротрёшки. Студий и однушек в проекте много, а более крупных семейных форматов существенно меньше.
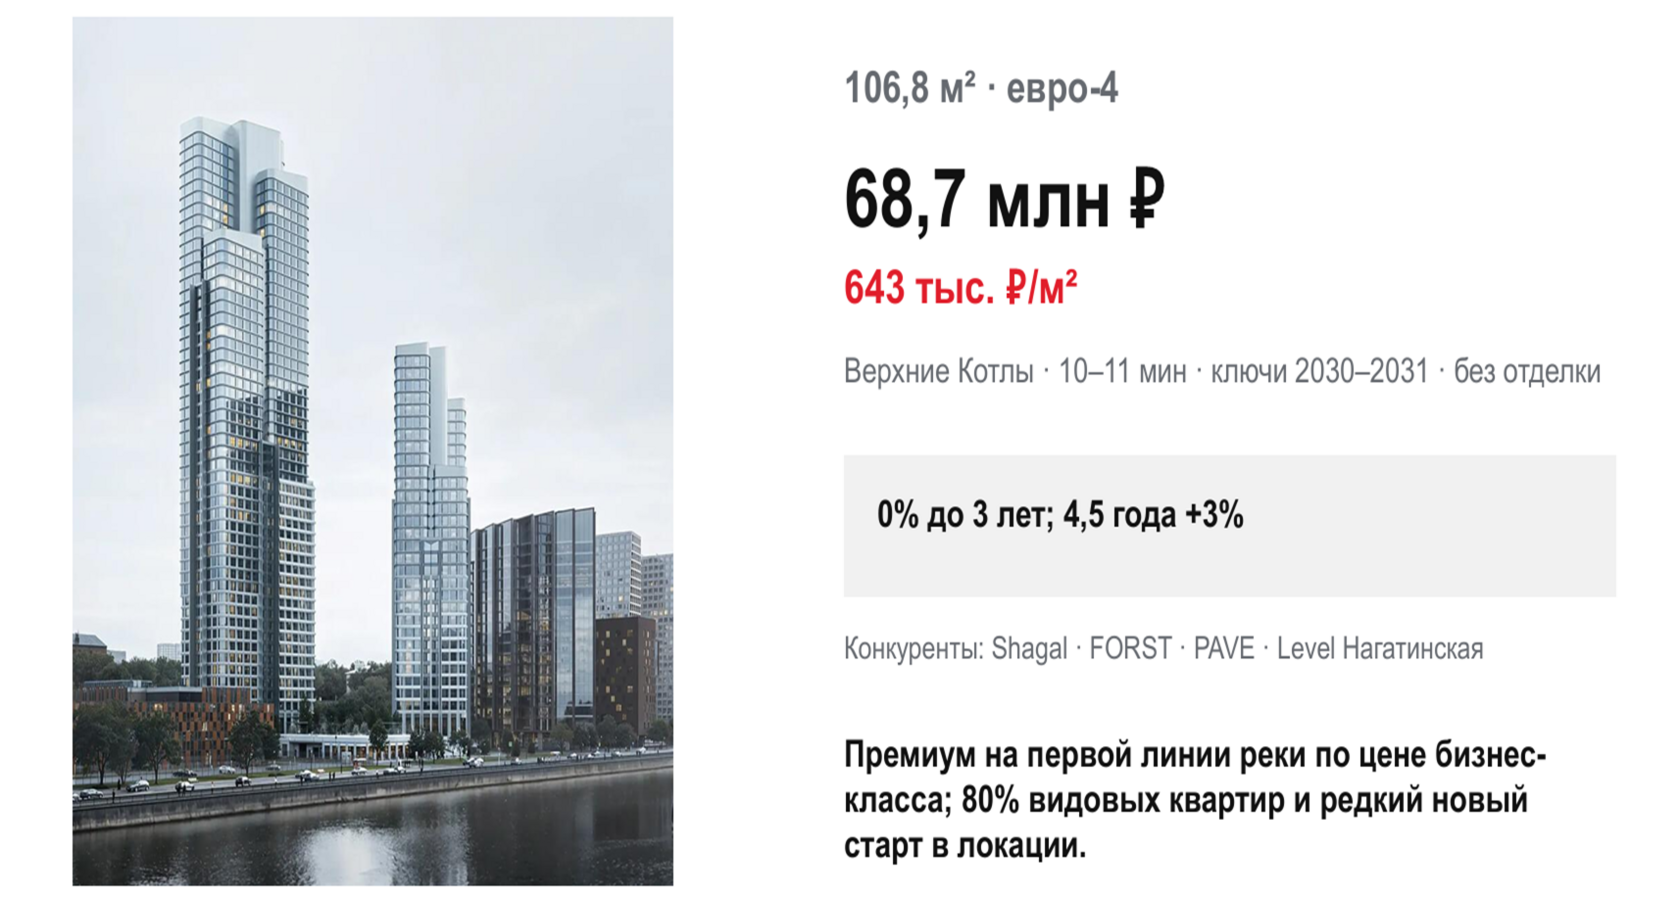
ЖК «СТОУН Блик»: квартира для инвестиций с рассрочкой
Я бы поставил этот проект номером один для инвестора. Есть вопросы к самой локации, но с точки зрения проекта и планировок у меня вопросов немного. Но для меня здесь интересна комбинация первой линии, относительно спокойной локации, отсутствия сильной конкуренции и цены, которая выглядит скорее как бизнес-класс, хотя продукт относится к премиальному сегменту.
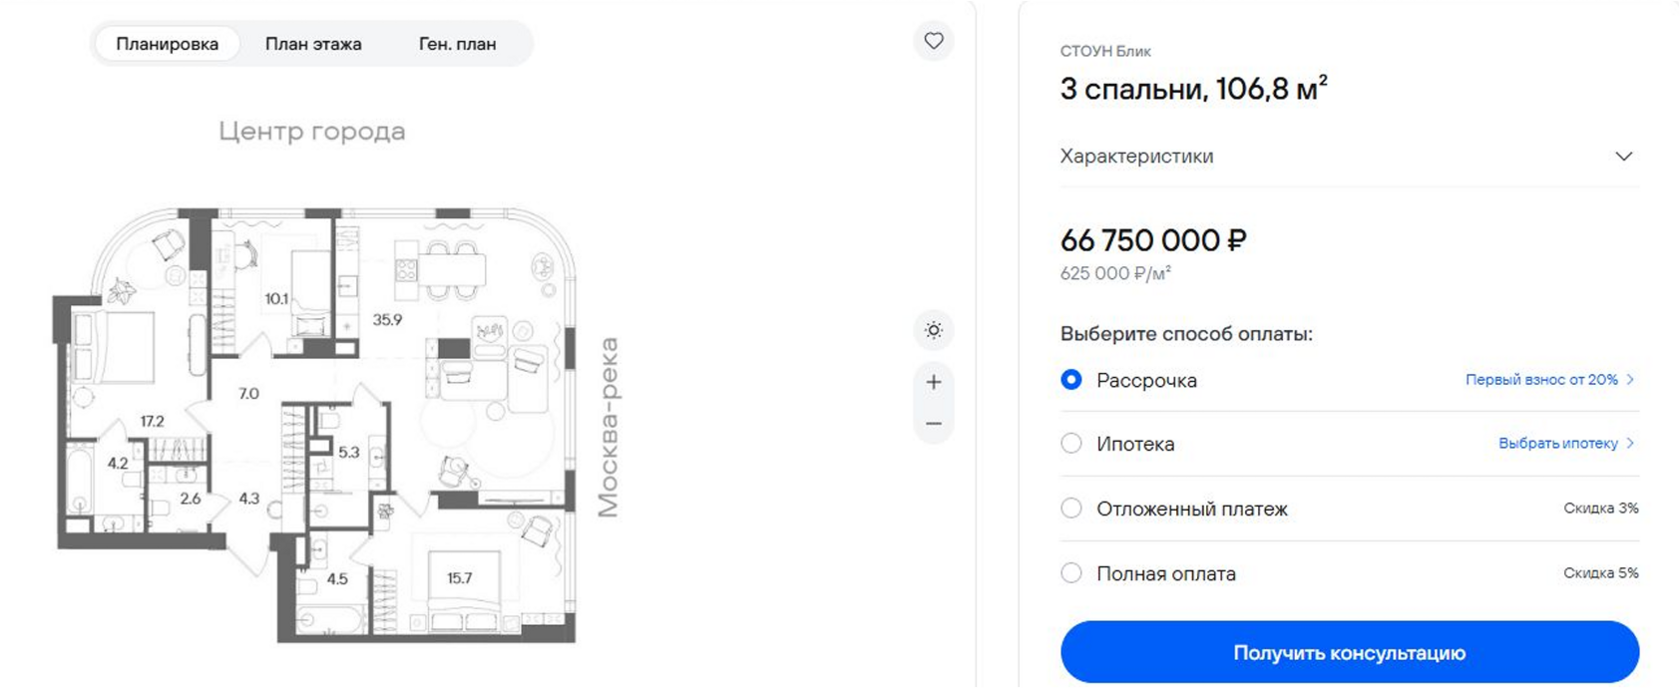
Большая евротрёшка или квартира площадью около 106 кв. м стоит примерно 68,7 млн ₽, или около 643 тыс. ₽ за метр. Такая планировка здесь выглядят особенно интересно: мастер-спальня, вторая спальня, кухня-гостиная, детская или кабинет. Я понимаю целевую аудиторию такого лота.
Рассрочка тоже одна из самых понятных в подборке: 30% первоначального взноса, 4,5 года, всего 3% удорожания и остаток равными платежами. Например, для этого лота первоначальный взнос — около 20,6 млн ₽, рассрочка даётся примерно на 4,5 года, удорожание составляет всего около 3%.
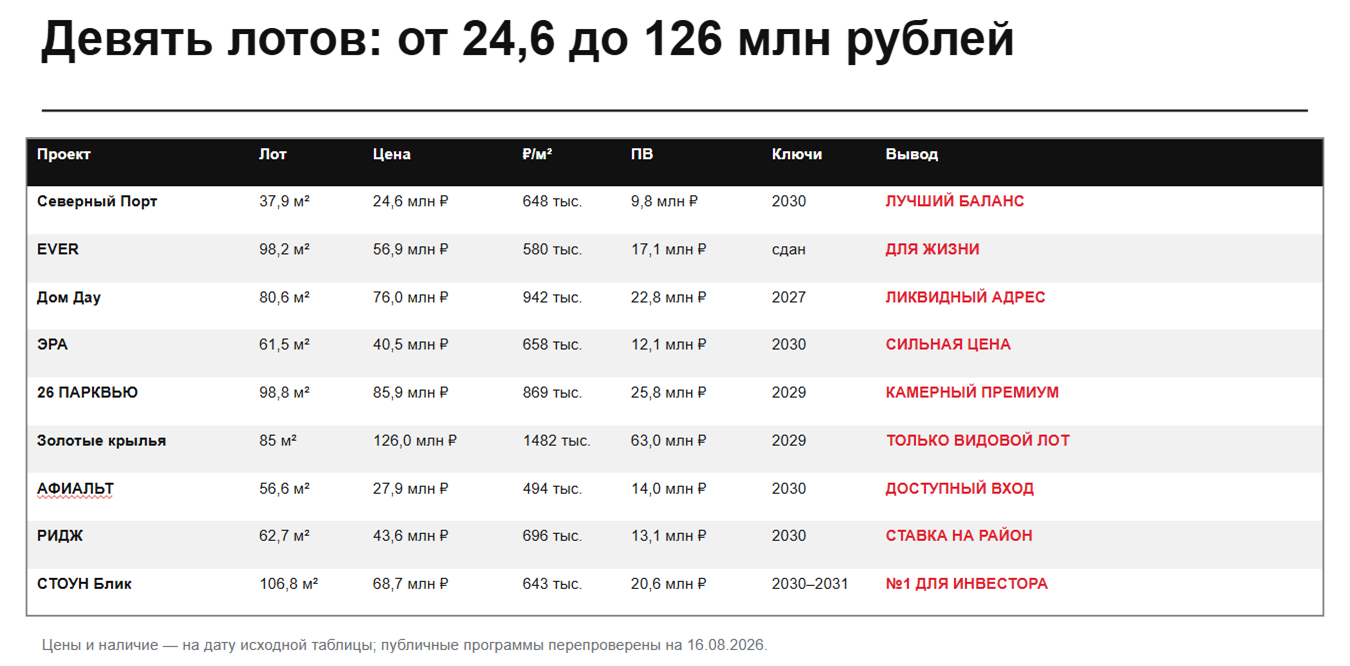
Для меня главный вывод здесь такой: покупать нужно не рассрочку, а ликвидный объект. Рассрочка лишь помогает перенести капитал из одного актива в другой. Если человек продаёт старую квартиру, сохраняет резерв и входит в хороший объект с понятным графиком платежей, схема может работать. Если же ориентироваться только на маленький первоначальный взнос и платёж 120 тыс. ₽ в месяц, через несколько лет можно столкнуться с крупными платежами, которые нечем закрывать.
Поэтому я бы искал не лучшую рассрочку и даже не просто лучший ЖК, а лучшую финансовую модель на хорошую квартиру. Сейчас стартов мало, массового продукта почти нет, новые проекты уходят в премиальный сегмент, а рассрочка становится одним из главных инструментов входа. Для покупателя с уже накопленным капиталом это скорее рынок реинвестирования: продать один актив, зафиксировать деньги, выбрать новый объект, сохранить резерв и снова работать с капиталом.
Если самостоятельно сравнивать все эти проекты, лоты и графики платежей сложно, в Smarent сейчас можно обратиться за подбором новостройки. Мы смотрим не только старты продаж, но и переуступки и вторичный рынок, потому что иногда более выгодный вариант находится именно там.
Часто задаваемые вопросы
Как выбрать новостройку в Москве под разные задачи?
Одного лучшего ЖК для всех нет. Выбор зависит от задачи и финансовой схемы.
- Если выбирать новостройки Москвы для инвестиций, я бы смотрел СТОУН Блик, Северный Порт и ЭРА. Здесь интересное сочетание цены входа, условий рассрочки и потенциала роста.
- Для жизни с хорошей ликвидностью мне интересны EVER, 26 Парквью и Дом Дау. У EVER уже сдан дом, Дом Дау берёт сильной локацией, а 26 Парквью интересен камерным премиальным форматом.
- Если важна доступная цена входа, я бы смотрел АФИАЛЬТ. В выбранном лоте он стоит 27,9 млн ₽, первоначальный взнос составляет около 14 млн ₽.
- Если ставка на развитие района, интересен РИДЖ, где первоначальный взнос составляет около 13,1 млн ₽.
- Золотые крылья я бы рассматривал точечно, прежде всего видовые лоты. При цене 126 млн ₽ и ПВ 63 млн ₽ это уже совсем другой уровень входа.
Как работает рассрочка на квартиру в новостройке?
Рассрочка означает, что покупатель вносит первоначальный взнос, а оставшуюся стоимость квартиры выплачивает по графику застройщика. В проектах из этой подборки встречаются разные схемы: от равных платежей на несколько лет до небольших ежемесячных платежей с крупными промежуточными взносами. Например, в ЭРА при квартире за 40 млн ₽ можно внести 30% сразу, затем платить около 250 тыс. ₽ в месяц и постепенно закрывать два крупных промежуточных платежа. В EVER рассматривалась схема с ПВ 30%, платежом 120 тыс. ₽ в месяц и крупными платежами 20% и 30%.
У каждой схемы есть свои плюсы и минусы. Длинная рассрочка позволяет сохранить часть капитала в ликвидных активах и снизить регулярную нагрузку, но при этом нужно заранее понимать, откуда взять деньги на крупные платежи. Небольшой ежемесячный платёж тоже может выглядеть привлекательно, хотя основная сумма останется на конец срока. Более высокий первоначальный взнос иногда позволяет получить скидку на квартиру, но при этом больше капитала сразу замораживается в недвижимости.
Поэтому я бы смотрел не на размер первоначального взноса или ежемесячного платежа отдельно, а на весь график рассрочки: цену квартиры при 100% оплате, реальное удорожание, все промежуточные и финальный платежи, возможность досрочного погашения и условия уступки. Если после продажи квартиры у вас осталось 30 млн ₽, я бы тоже не направлял все деньги в первоначальный взнос: резерв на будущие платежи, налоги и ремонт важнее максимального первого взноса.
Какой первоначальный взнос нужен для покупки квартиры в рассрочку?
Сумма зависит от проекта и конкретного лота. Например, если после продажи квартиры у вас осталось 30 млн ₽, я бы не нёс все деньги в первоначальный взнос. Можно смотреть Северный Порт с первоначальным взносом около 9,8 млн ₽, ЭРА с 12,1 млн ₽, РИДЖ с 13,1 млн ₽, АФИАЛЬТ с 14 млн ₽ или EVER с 17,1 млн ₽. Есть и более дорогие варианты: СТОУН Блик, Дом Дау и 26 Парквью.
Я бы всё равно оставлял часть капитала в резерве. Деньги понадобятся для будущих платежей, налогов и ремонта, поэтому максимальный первоначальный взнос не всегда является лучшим решением.
Что проверить перед покупкой квартиры в рассрочку?
Перед бронью я бы проверял несколько вещей.
- Во-первых, цену квартиры при 100% оплате и реальное удорожание при покупке в рассрочку. Иначе легко решить, что вам предлагают дешёвое финансирование, хотя стоимость квартиры просто заложена в другой части сделки.
- Во-вторых, нужно смотреть на все крупные платежи, а не только на рекламный ежемесячный платёж. Небольшая сумма в месяц может сочетаться с крупным промежуточным или финальным платежом.
- В-третьих, я бы уточнял право досрочного погашения и перерасчёт стоимости. Если вы захотите закрыть рассрочку раньше, важно понимать, пересчитают ли вам цену.
- В-четвёртых, нужно проверить условия уступки ДДУ и расходы на выход из сделки до ключей. Не все застройщики дают возможность спокойно уступить квартиру вместе с рассрочкой.
- В-пятых, я бы заранее смотрел вид из окна, шум, корпус, этаж и будущую застройку перед окнами. Для ликвидности конкретного лота эти характеристики могут оказаться важнее самого названия жилого комплекса.
- И наконец, нужен резерв на ремонт, налоги и текущие платежи. Если квартира покупается в бетоне, нужно заранее понимать, где взять деньги на ремонт и подготовку объекта к жизни или аренде.
- Когда все эти вопросы понятны, уже можно принимать решение о покупке.