Купить первую попавшуюся квартиру — несложно. Гораздо сложнее понять, какая именно квартира нужна вам. Виктор Зубик, основатель компании Smarent, разбирает, какие параметры действительно важны, на что смотреть при покупке, а также как выбирать недвижимость под разные цели: для сдачи в аренду, спекуляции или сохранения капитала — на примере конкретных лотов.
В этой статье:
- Как выбрать квартиру для покупки?
- Три стратегии: аренда, спекуляция, сохранение капитала
- Ликвидность и точка выхода: почему горизонт владения решает всё
- Точки роста: от промзоны к району
- Цена ниже вторички: важный, но не обязательный фактор
- Условия покупки: как рассрочка увеличивает доходность капитала
- Качественный подрядчик: кто на самом деле строит дом
- Алгоритм выбора конкретной квартиры
- Разбор лотов по разные стратегии
- Как выбрать ЖК под аренду: Назаре, Сиреневый парк, Свет, Сет, Мираполис, Бульвар Грина и Легенда на Охте в Санкт-Петербурге
- Как выбрать ЖК под спекуляцию: Ридж, Северный порт, МИГ-Сити
- Как выбрать ЖК под сохранение капитала: Страна Заречная, Страна Парковая, Соул, STONE Сокольники
- Коммерческая недвижимость: офисы
- Выводы
Это личные размышления по рынку, а не персональная инвестиционная рекомендация: для точного решения нужно учитывать конкретные финансы, цели и выбранный объект, а это уже отдельная работа с брокером.
Как выбрать квартиру для покупки?
Если вспомнить, как проходит визит в офис продаж, то там вам в первую очередь продают локацию: престижные школы по соседству, детский сад, который построят когда-нибудь потом, торговый центр, красивые фасады, модные алюминиевые окна, рендеры с людьми, которые якобы обязательно приедут жить именно сюда. Но по факту на разговор о самой квартире менеджер по продажам тратит всего 10−15% времени. Всё остальное время вам будут рассказывать о плюсах локации и жилого комплекса в целом. При этом вы приходите именно за квартирой.
Застройщик продаёт дом. А инвестор, который решил сохранить капитал через недвижимость, или семья, которая ищет жильё для себя и детей, покупают квартиру. Локация и жилой комплекс здесь работают как фильтры отбора, но успех сделки определяет конкретный актив: конкретная планировка, этаж, вид из окна и условия покупки. Я всегда рекомендую смотреть на квартиру именно в этой связке: планировка, этаж, вид, локация и условия приобретения. Когда вы начинаете анализировать рынок недвижимости через эту комбинацию факторов, у вас формируется совершенно другое отношение к выбору объекта. В инвестициях в недвижимость самое важное правило звучит просто: квартира выбирается под ваши цели и задачи, а не под бюджет.
Три стратегии: аренда, спекуляция, сохранение капитала
По тому, как строится первый разговор с агентом или риелтором, можно сразу понять уровень его профессионализма. Если человек сходу спрашивает о бюджете или о наличии семейной ипотеки, скорее всего, перед вами новичок без понимания рынка. Задача грамотного специалиста сначала найти подходящий объект недвижимости, а уже потом разбираться, какие есть условия и финансовые инструменты для его покупки.
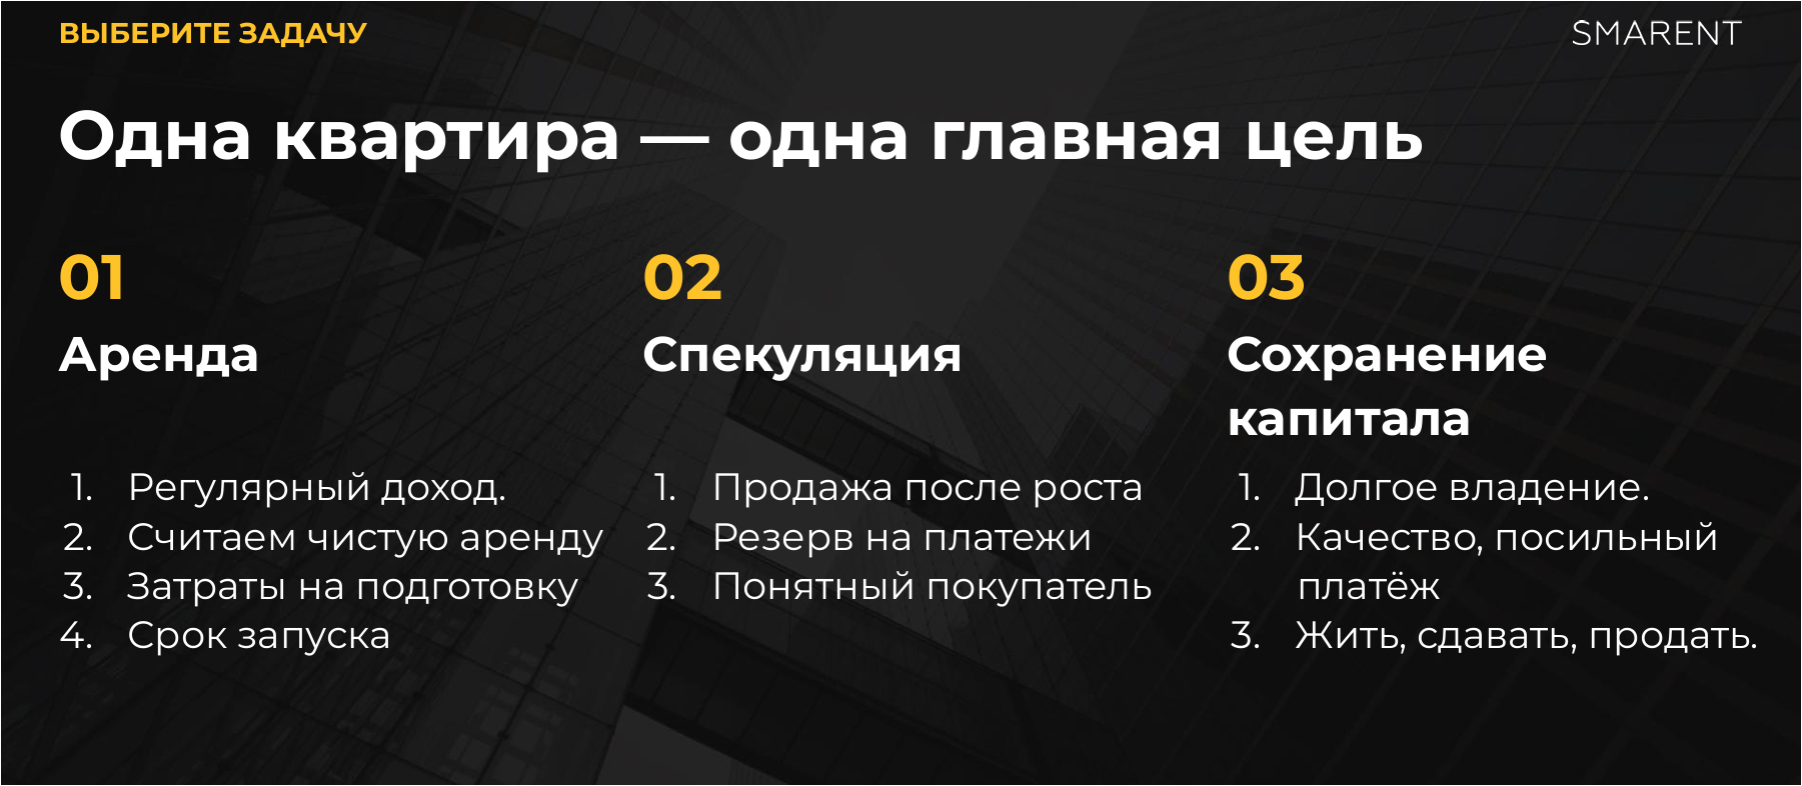
Существует три базовых типа задач при покупке недвижимости: аренда, спекуляция и сохранение капитала. Сохранение капитала чаще всего связано с долгосрочными целями: квартира для себя, для детей, для будущей пенсии. Если представить эти три задачи в виде кругов на диаграмме, они частично пересекаются, но полностью совместить их в одном объекте почти невозможно. Поэтому задача хорошего инвестора, даже если он подбирает недвижимость самостоятельно без агента, определить, что для него важнее. Кому-то критичен арендный поток, кому-то важна спекулятивная доходность, а кто-то просто хочет жить в этой квартире и в этом случае фактически решает задачу сохранения капитала через покупку ликвидного жилья.
Ликвидность и точка выхода: почему горизонт владения решает всё
Почему даже при покупке квартиры для личного проживания стоит думать категориями сохранения капитала и ликвидности? Дело в статистике: шансы, что через пять-восемь лет вы захотите сменить квартиру, довольно высоки и с каждым годом растут. История про «купил и буду жить в этой квартире до конца жизни» сегодня маловероятна: люди чаще меняют локации и переезжают.
Если, например, купить квартиру сейчас, а спустя восемь лет решить её поменять, встанет вопрос ликвидности: смогу ли я продать этот объект дороже, чем купил, чтобы с учётом инфляции и роста рынка недвижимости найти себе другое жильё без дисконта. Это и есть положительный клиентский путь на рынке недвижимости, к которому стоит стремиться при любой стратегии покупки.
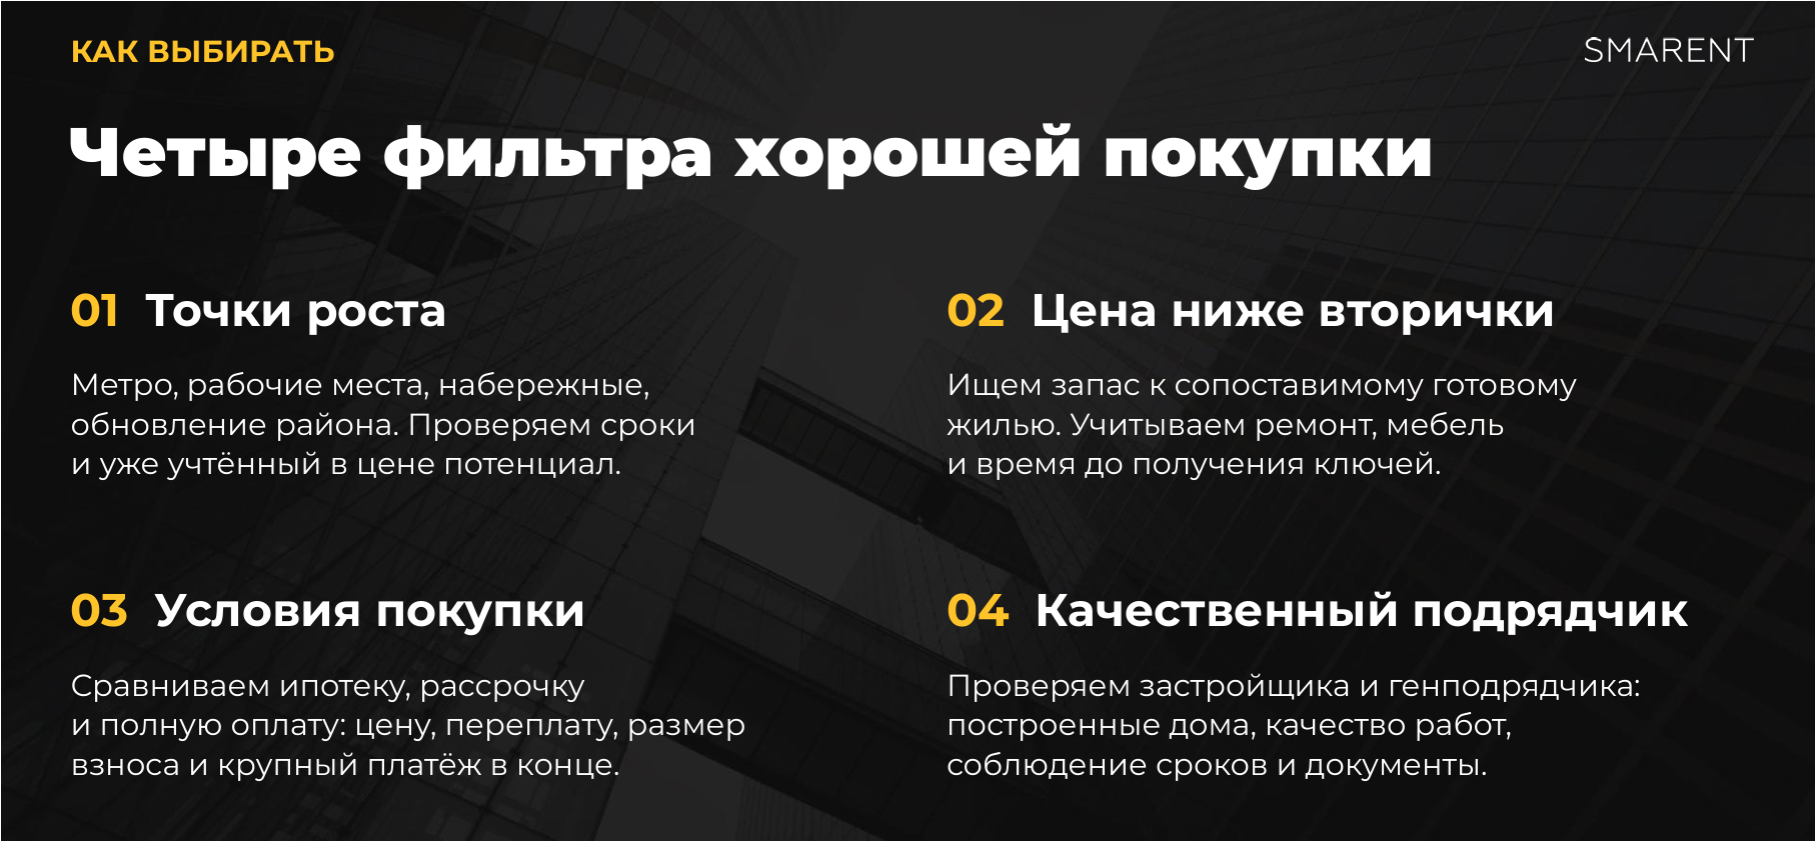
Чтобы отобрать действительно качественный объект, я всегда советую проверять его по четырём фильтрам:
- точки роста локации
- цена ниже вторички
- условия покупки
- качественный генподрядчик
Точки роста: от промзоны к району
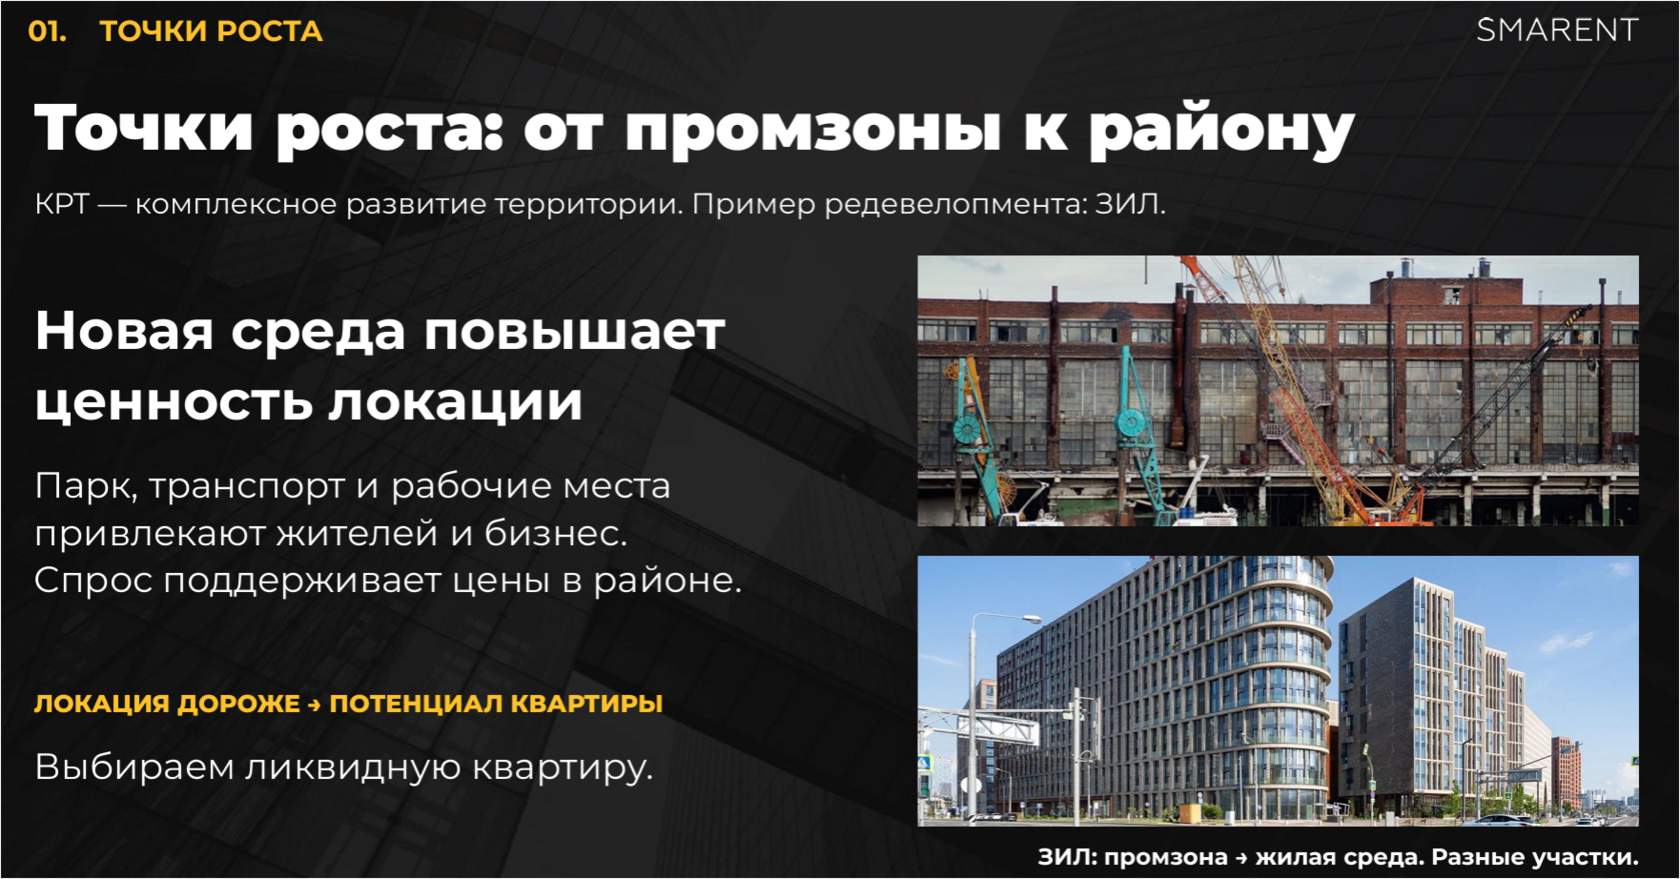
Начну с точек роста, потому что это базовая, но по-прежнему рабочая история. Точки роста — это метро, рабочие места, набережные, обновление района. Например, новый проект Дом Высоты от Capital Group строится на территории бывшего завода МиГ, в уже обжитой части города, близко к центру, с хорошей экологией и инфраструктурой. Часть территории в рамках комплексного развития территории (КРТ) пока не застроена, а значит, там появится новый жилой комплекс, что и формирует потенциал роста. Мы смотрим на метро, рабочие места, набережные, обновление района, проверяем сроки реализации и уже учтённый в текущей цене потенциал.
Важно понимать: точки роста работают по принципу «от промзоны к району», а не сами по себе. Возьмём локацию ЗИЛ: раньше там были заводы и цеха, сейчас формируется жилой район вокруг набережной, довольно близко к центру. Причём новая среда повышает ценность локации только тогда, когда помимо жилых домов там появляются парк, транспорт и рабочие места, которые привлекают и жителей, и бизнес. Просто построить один дом в поле или на бывшей промзоне недостаточно. Хороший пример здесь ЖК «Акценты» от Плюс-Девелопмент на севере Москвы: там застраивают только первую очередь на огромной промзоне, и если весь район не получит комплексного развития, эффекта «от промзоны к району» не произойдёт, а люди как жили рядом с промышленной территорией, так и продолжат жить, просто уже в новом доме.
Цена ниже вторички: важный, но не обязательный фактор
Второй фильтр, цена ниже вторички, я много лет называл самым важным критерием при выборе объекта. Сейчас я хочу это скорректировать. Смотрите: представим, что вы купили квартиру по 600 тыс. ₽ за квадратный метр при рыночной цене 800 тыс., порадовались покупке на 30% ниже рынка, а через несколько лет продали её уже по 500 тыс. ₽ за метр из-за геополитических или экономических причин. Формально вы всё сделали правильно: нашли точки роста, купили ниже вторички, но в итоге продали дешевле, чем купили.
А теперь другая ситуация: вы купили квартиру по миллиону рублей за метр при рынке 800 тыс., а через три-четыре года продали за 1,5 млн за метр, потому что нашли эксклюзивный, трофейный лот, которого больше ни у кого нет. Кто в итоге оказался прав? Тот, кто изначально правильно выбрал актив недвижимости и учёл точку выхода. Поэтому цена ниже вторички остаётся значимым фактором, но не самым важным, если бы это правило работало как швейцарские часы, инвестировать в недвижимость было бы слишком просто.
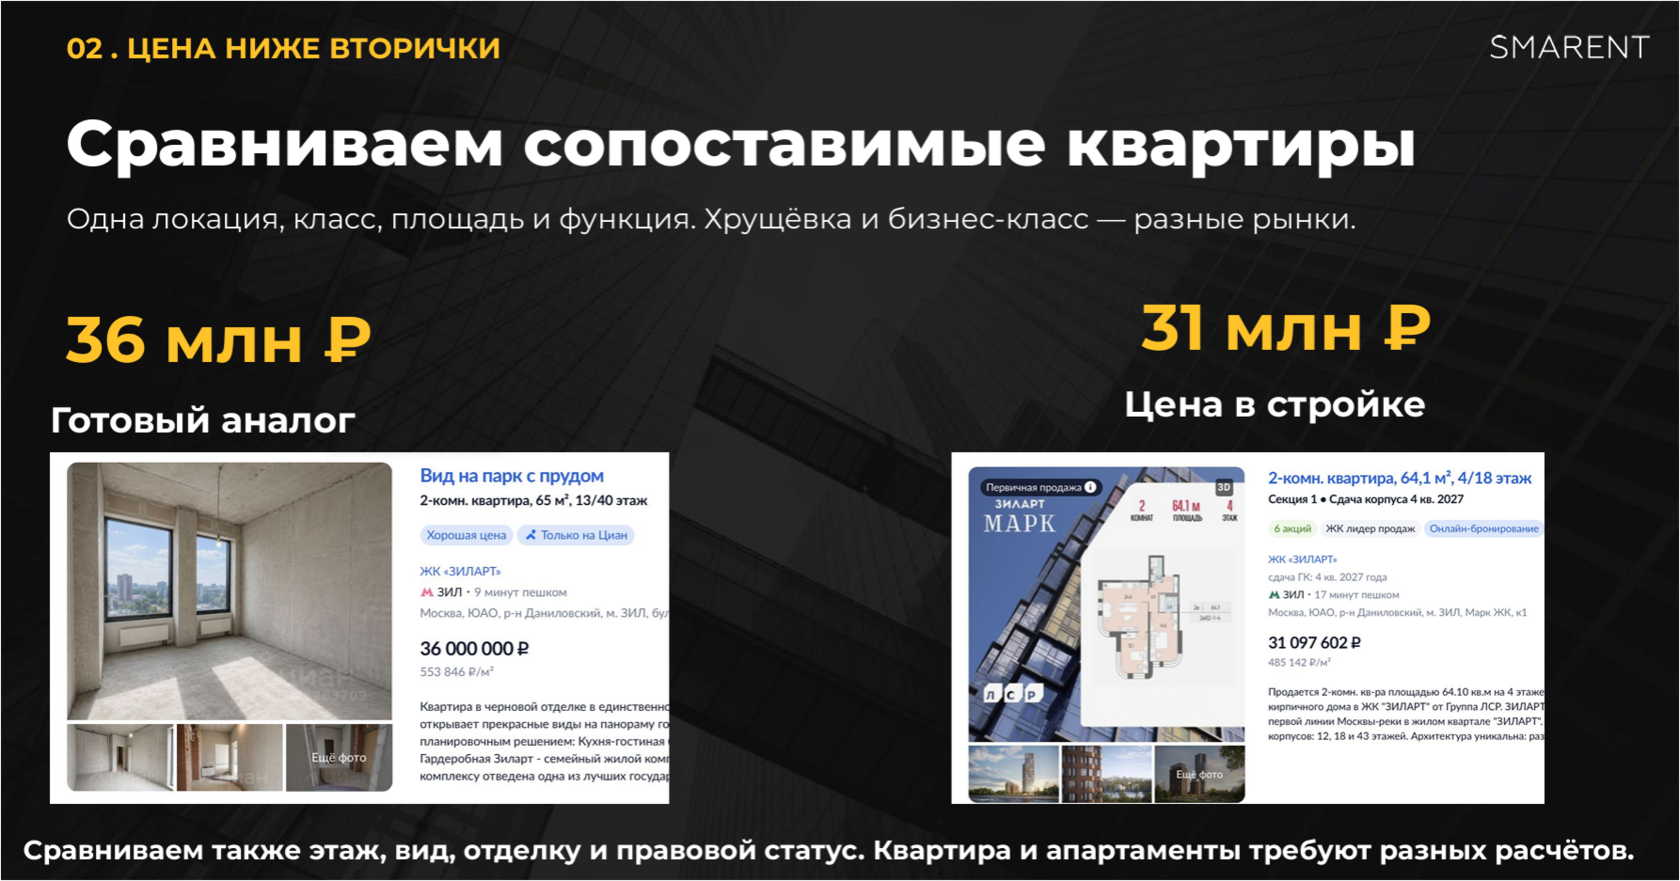
При сравнении важно сопоставлять сопоставимые вещи: одна локация, один класс, схожая площадь и функция. Сравнивать среднюю стоимость всей вторички со средней стоимостью всей первички бессмысленно, ведь во вторичку намешаны и хрущёвки, и брежневки, и сталинки, и новые дома бизнес-класса, а в первичку соединили самых разных застройщиков. Например, если взять локацию Зиларта, готовая квартира 65 метров на вторичке может стоить около 36 млн ₽, а сопоставимый лот от застройщика на 64 метра предлагается за 31 млн ₽, причём реальная цена может быть даже ниже. Такое сравнение помогает принять решение, но не является определяющим фактором само по себе, ведь нужно ещё учитывать этаж, вид, отделку и правовой статус объекта: квартира и апартаменты всегда стоят по-разному.
Условия покупки: как рассрочка увеличивает доходность капитала
Третий фильтр, условия покупки, я считаю одним из главных преимуществ недвижимости как инструмента. Именно за это я люблю данный класс активов: его можно приобретать с помощью плеча, особенно через рассрочку, и не переплачивать большие ипотечные проценты, вместо того чтобы идти на вторичный рынок и замораживать всю сумму капитала целиком.
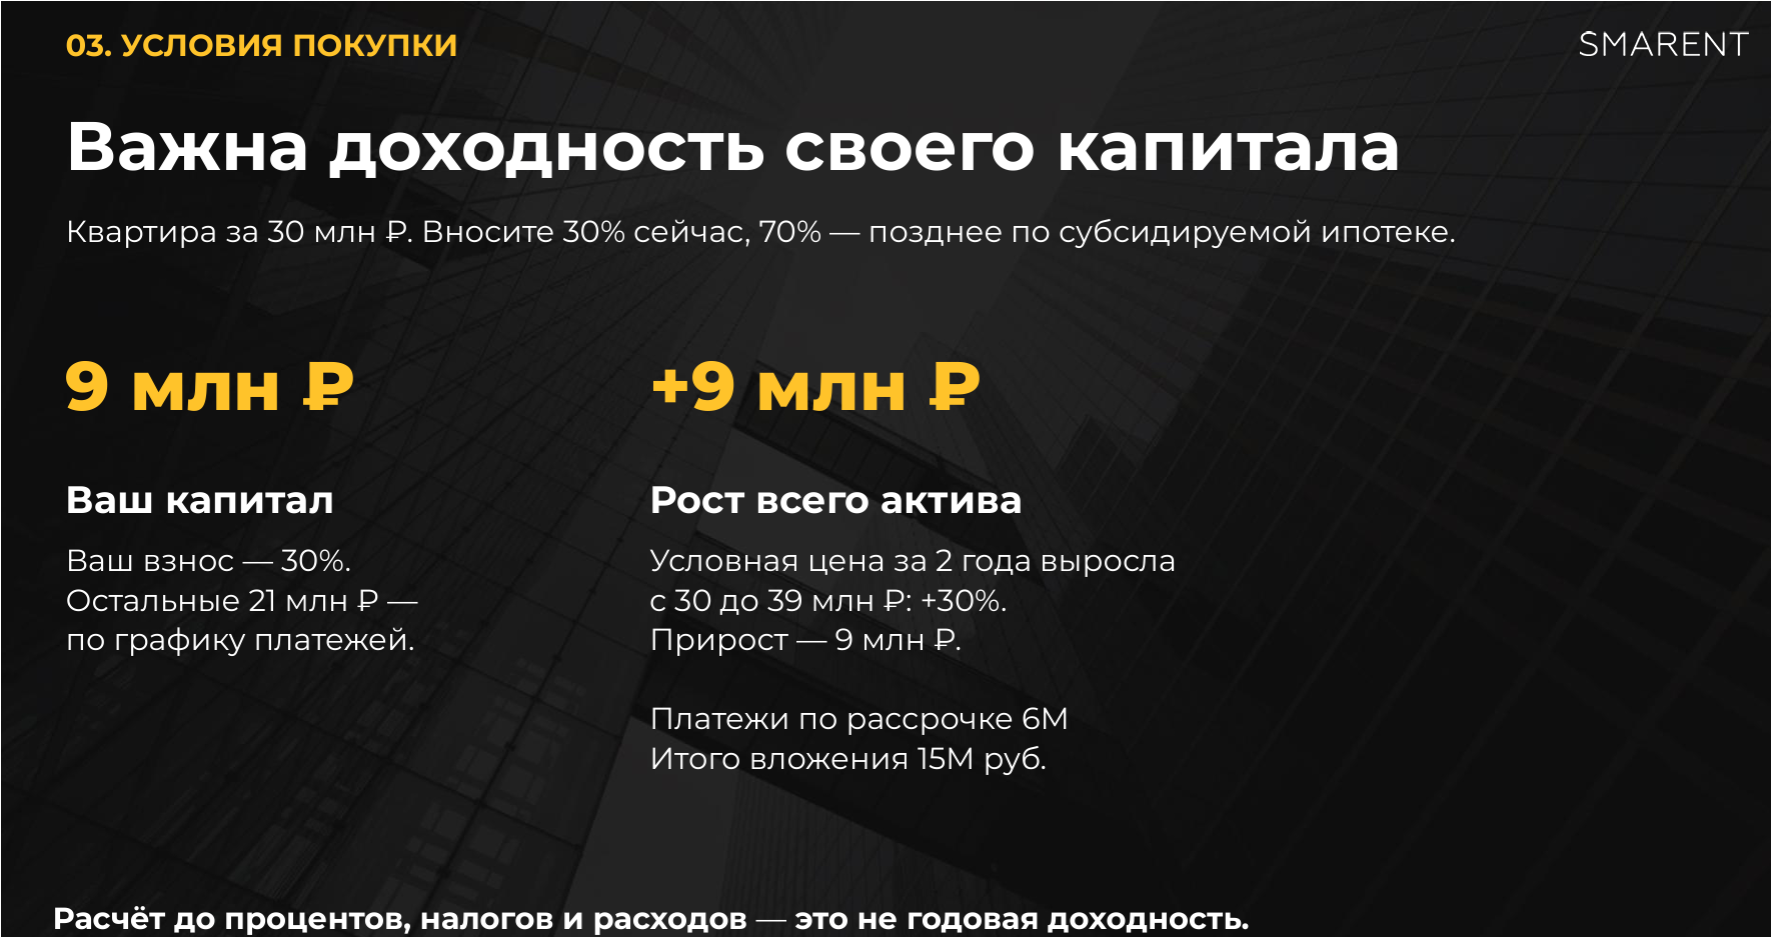
Разберём на примере. Квартира стоит 30 млн ₽, застройщик предлагает рассрочку 30% на 70%: первоначальный взнос составит 9 млн ₽ вместо полной суммы, а оставшиеся 20 млн вы выплачиваете по графику. Допустим, за два года квартира выросла с 30 до 39 млн ₽, то есть на 30%. Если считать в лоб, кто-то скажет: прирост за два года получился всего 14−15% годовых, проще положить деньги на депозит. Но если ваши реальные вложения — это первоначальный взнос в 9 млн плюс 6 млн, выплаченных по рассрочке за два года, суммарно 15 млн ₽, а заработали вы на этом 9 млн, то доходность на вложенный капитал составляет уже больше 50% за два года, то есть свыше 25% годовых. Это упрощённая модель без учёта всех сопутствующих расходов, но она показывает главный принцип: важна не номинальная доходность самой квартиры, а доходность на реально вложенный капитал.
При этом в отличие от фондового рынка, в случае коррекции стоимости вашу недвижимость никто у вас не заберёт. Это принципиальное отличие делает рассрочку и ипотечное плечо мощным инструментом именно в недвижимости, чего нет у большинства других классов активов.
Качественный подрядчик: кто на самом деле строит дом
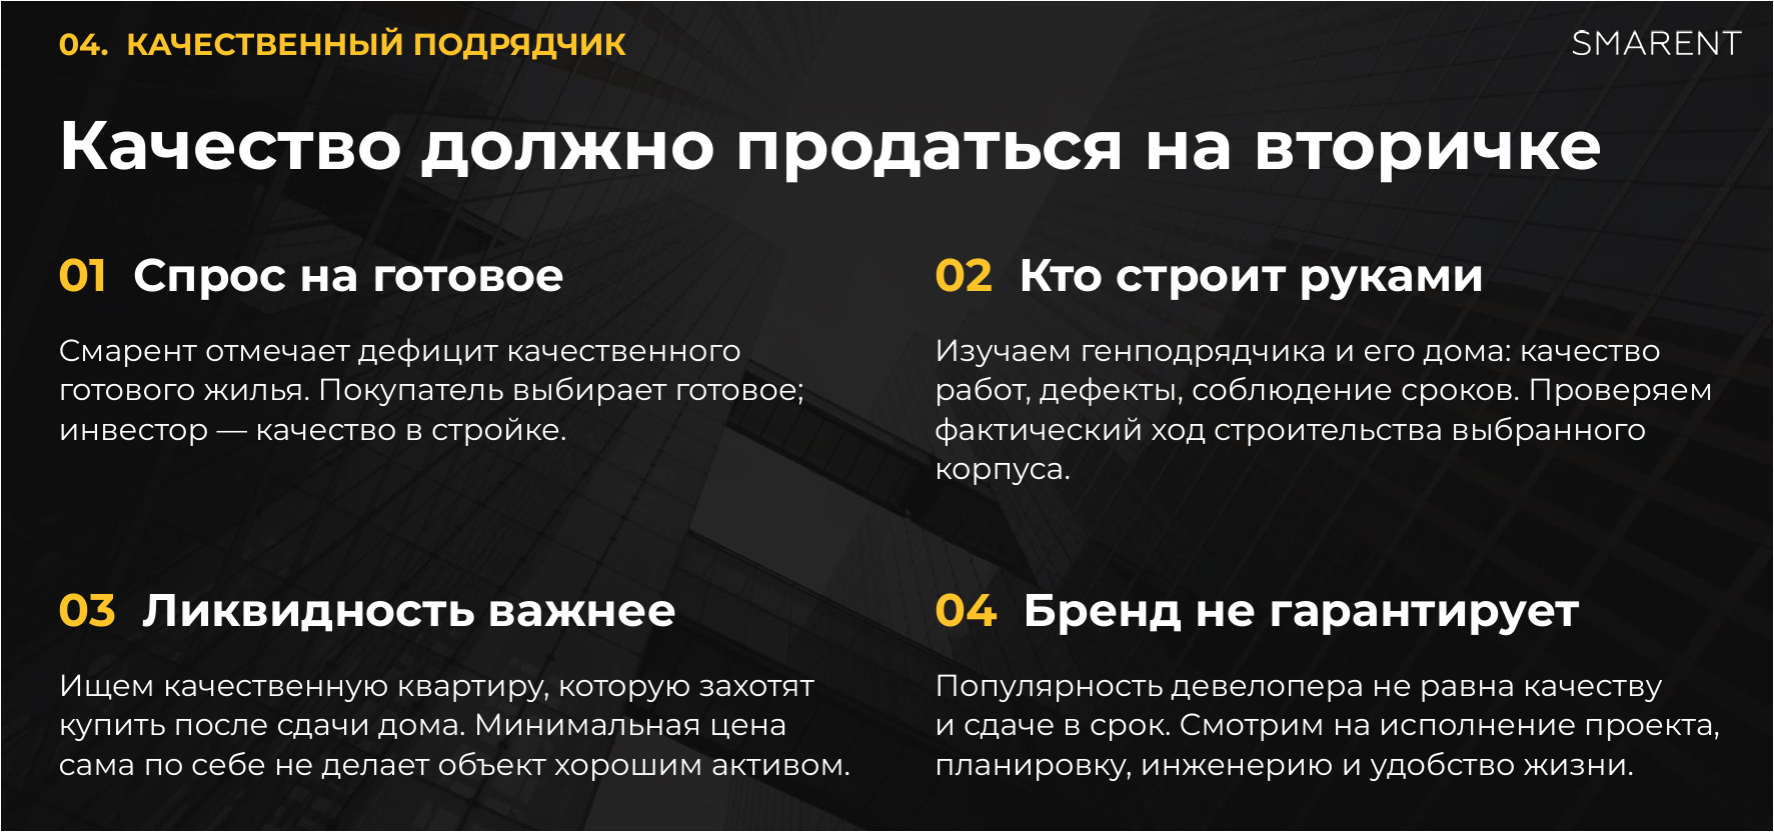
Четвёртый фильтр, качественный генподрядчик, я бы назвал самым недооценённым. Нужно понимать, кто именно строит дом руками, а не только какой девелоперский бренд стоит на баннере. Например, застройщик Текта известен тем, что грамотно выбирает генподрядчиков для своих проектов, и качество их домов подтверждено на практике.
Но важно помнить: бренд не гарантирует качество на сто процентов. Даже у надёжных девелоперов стоит смотреть отдельно на конкретный проект и конкретного подрядчика. Показательный пример: дом Дау на Пресне формально строит застройщик «Сумма элементов», малоизвестная компания. На сайте ДОМ. РФ указано некое ООО в качестве подрядчика, но в реальности строительство ведёт турецкая компания Limak Construction. Такая погружённость в детали действительно имеет значение при выборе объекта.
Качество должно «продаваться на вторичке» — то есть готовый объект должен быть достаточно ликвидным, чтобы его захотели купить после сдачи дома. Минимальная цена сама по себе не делает объект хорошим активом, если за ней стоит слабый подрядчик и посредственное исполнение.
Алгоритм выбора конкретной квартиры
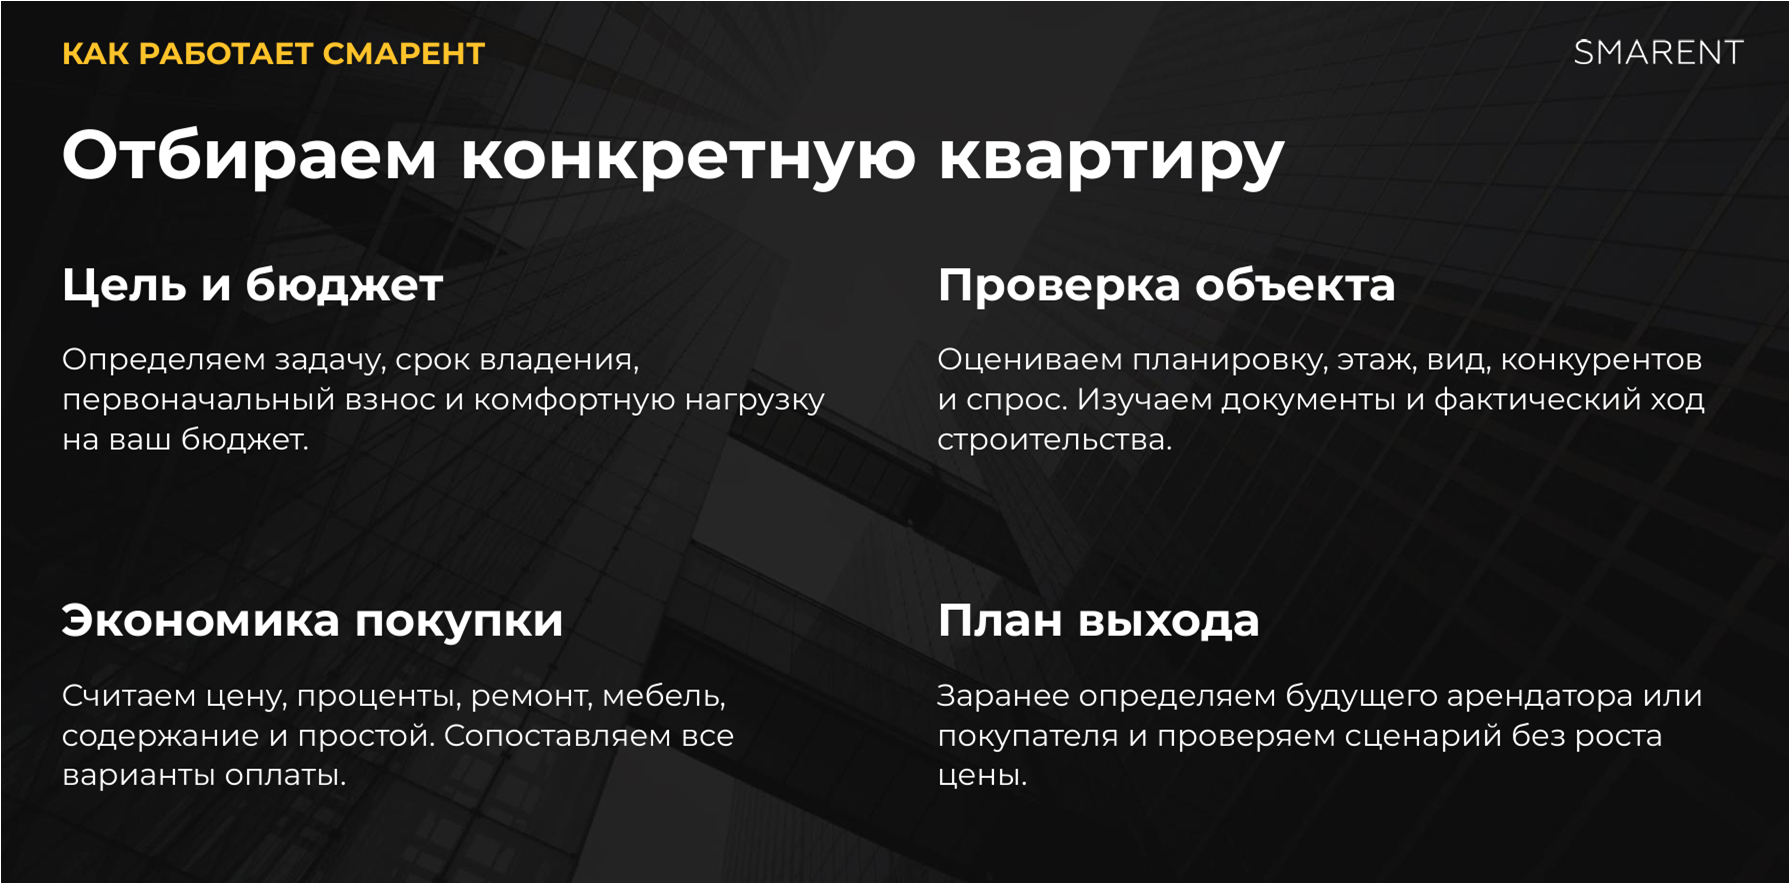
Когда все четыре фильтра пройдены, наступает этап выбора конкретного лота. Здесь работает простая последовательность: сначала цель и бюджет, а потом сам объект (планировка, этаж, вид и документы). Документы на квартиру я считаю самым важным элементом сделки: если в ней есть хоть малейший юридический риск, лучше отказаться от покупки вовсе. Дальше идёт экономика покупки и, наконец, план выхода.
План выхода, пожалуй, самый важный вопрос, который я задаю каждому, кто спрашивает меня, стоит ли покупать тот или иной объект. Я всегда спрашиваю: зачем? Потому что я смотрю именно в сторону будущей продажи, когда и почему человек планирует расстаться с этим активом. Если человек отвечает, что вообще не планирует продавать, я задаю встречный вопрос: а зачем тогда покупать именно этот объект? Именно здесь кроются самые важные нюансы сделки.
Иногда расчёт усложняется финансовыми условиями. Представим гипотетическую квартиру за 30 млн ₽ в стройке, а при субсидированной рассрочке под 7% годовых на 7 лет та же квартира обойдётся в 40 млн. Для одного покупателя переплата в 9−10 млн ₽ покажется слишком большой, а для другого, чьи деньги уже работают в бизнесе или на фондовом рынке, замораживание всей суммы капитала неприемлемо, зато он готов взять часть суммы под 7% на длинный срок, понимая, что инфляция и обесценивание рубля работают в его пользу. Такие решения всегда индивидуальны и зависят от конкретной финансовой ситуации.
Резюмируя подход к отбору объекта: сначала определяем задачу, срок владения, размер первоначального взноса и комфортную нагрузку на бюджет. Затем проверяем сам объект, включая документы и фактический ход строительства. После этого считаем полную экономику покупки: цену, проценты по рассрочке или ипотеке, ремонт, мебель, содержание и возможный простой квартиры. И в конце заранее определяем будущего покупателя или арендатора, а также проверяем сценарий на случай, если цена вообще не вырастет.
Разбор лотов под разные стратегии
Когда мы выбираем объект недвижимости, важно чётко ответить себе на вопрос, какая цель является главной.
- Для стратегии аренды — это регулярный доход, поэтому считаем чистую аренду за вычетом затрат на подготовку и срока запуска.
- Для спекуляции ключевой момент — продажа после роста цены: идеальная точка выхода наступает именно тогда, когда объект перестаёт расти по каким-либо причинам, плюс всегда нужен резерв на платежи и понимание, кто станет конечным покупателем.
- Для сохранения капитала важнее всего долгое владение, качество объекта и посильный платёж, причём посильный не значит самый маленький, а значит комфортный: такой, после которого остаются деньги на еду, коммуналку, отдых и детей.
Как выбрать ЖК под аренду
Все примеры жилых комплексов не являются инвестиционной рекомендацией к покупке. Это лишь иллюстрация логики подбора объекта под конкретную стратегию: аренду, спекуляцию или сохранение капитала. Итоговое решение всегда стоит принимать самостоятельно, с учётом собственных целей, финансовой ситуации и уровня допустимого риска, а лучше всего после индивидуальной консультации со специалистом.
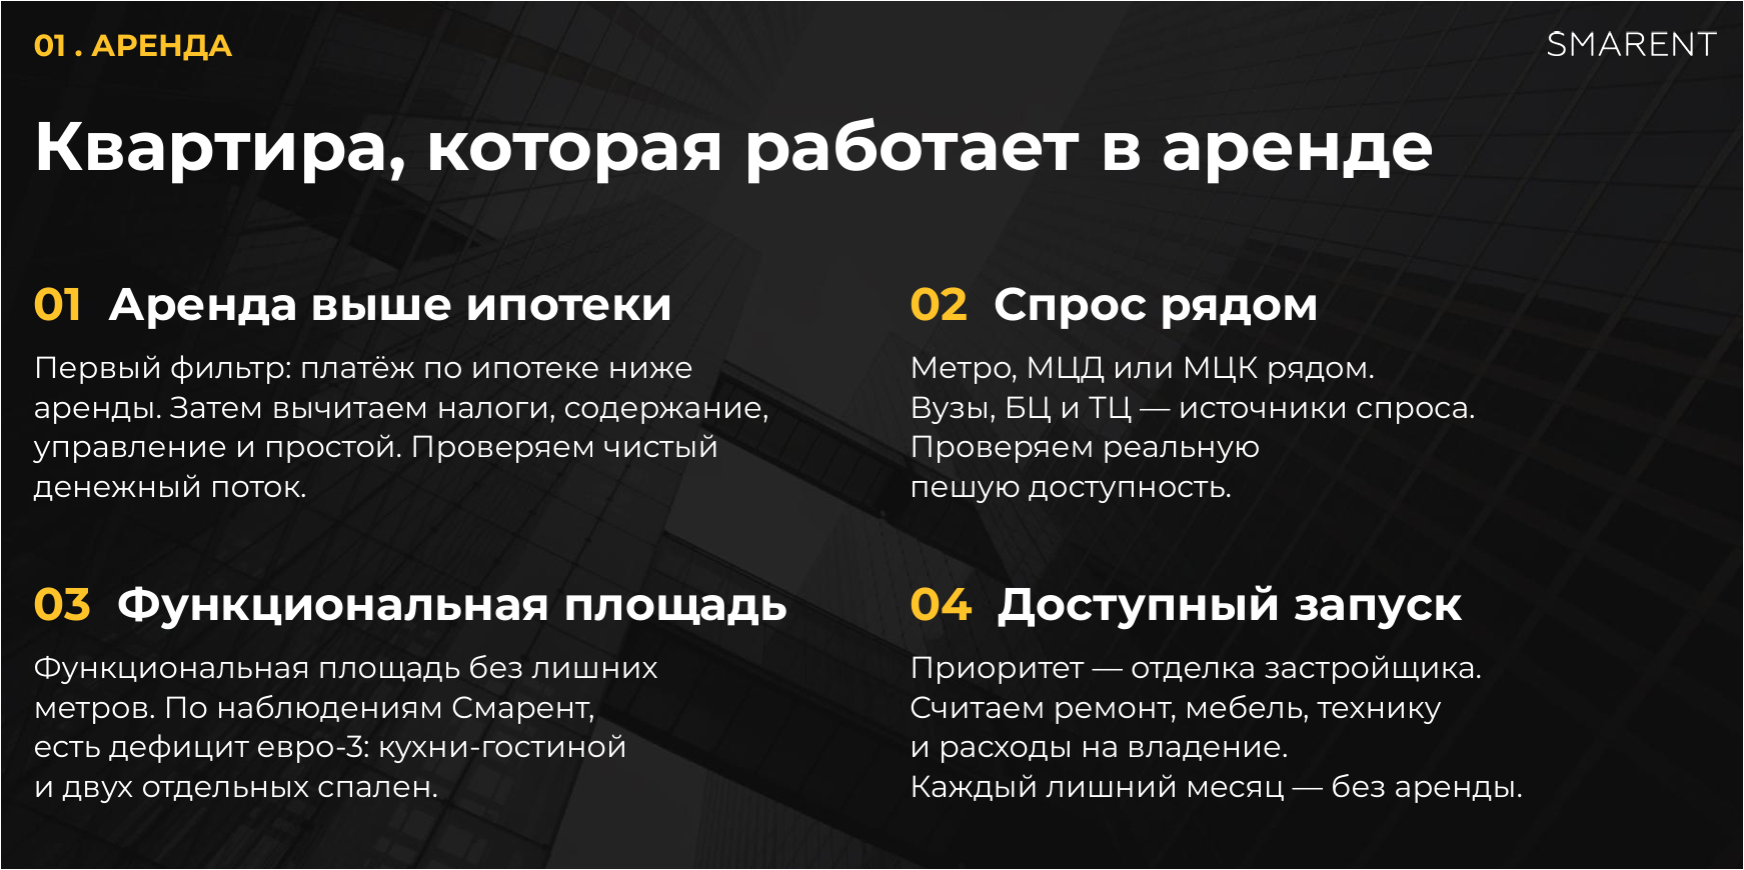
- Первый фильтр: платёж по ипотеке должен быть ниже аренды, а из арендной ставки дополнительно вычитаются налоги, содержание, управление и возможный простой квартиры.
- Второй момент — спрос рядом: метро, МЦД или МЦК в пешей доступности, поблизости вузы, бизнес-центры или торговые центры. Если до станции метро нельзя дойти пешком, проект теряет смысл для аренды, даже если такие квартиры формально сдаются.
- Третий критерий — функциональная площадь важнее общего метража: количество комнат в аренде значит больше, чем размер каждой из них. По наблюдениям Smarent, на рынке сохраняется дефицит евро-трёшек с полноценной кухней-гостиной и двумя отдельными спальнями.
- Четвёртый критерий — доступный запуск: приоритет отдаём отделке от застройщика, потому что каждый лишний месяц без отделки означает потерю дохода от аренды на ремонт, меблировку и подготовку объекта.
ЖК «Назаре» — транспортная доступность и парки
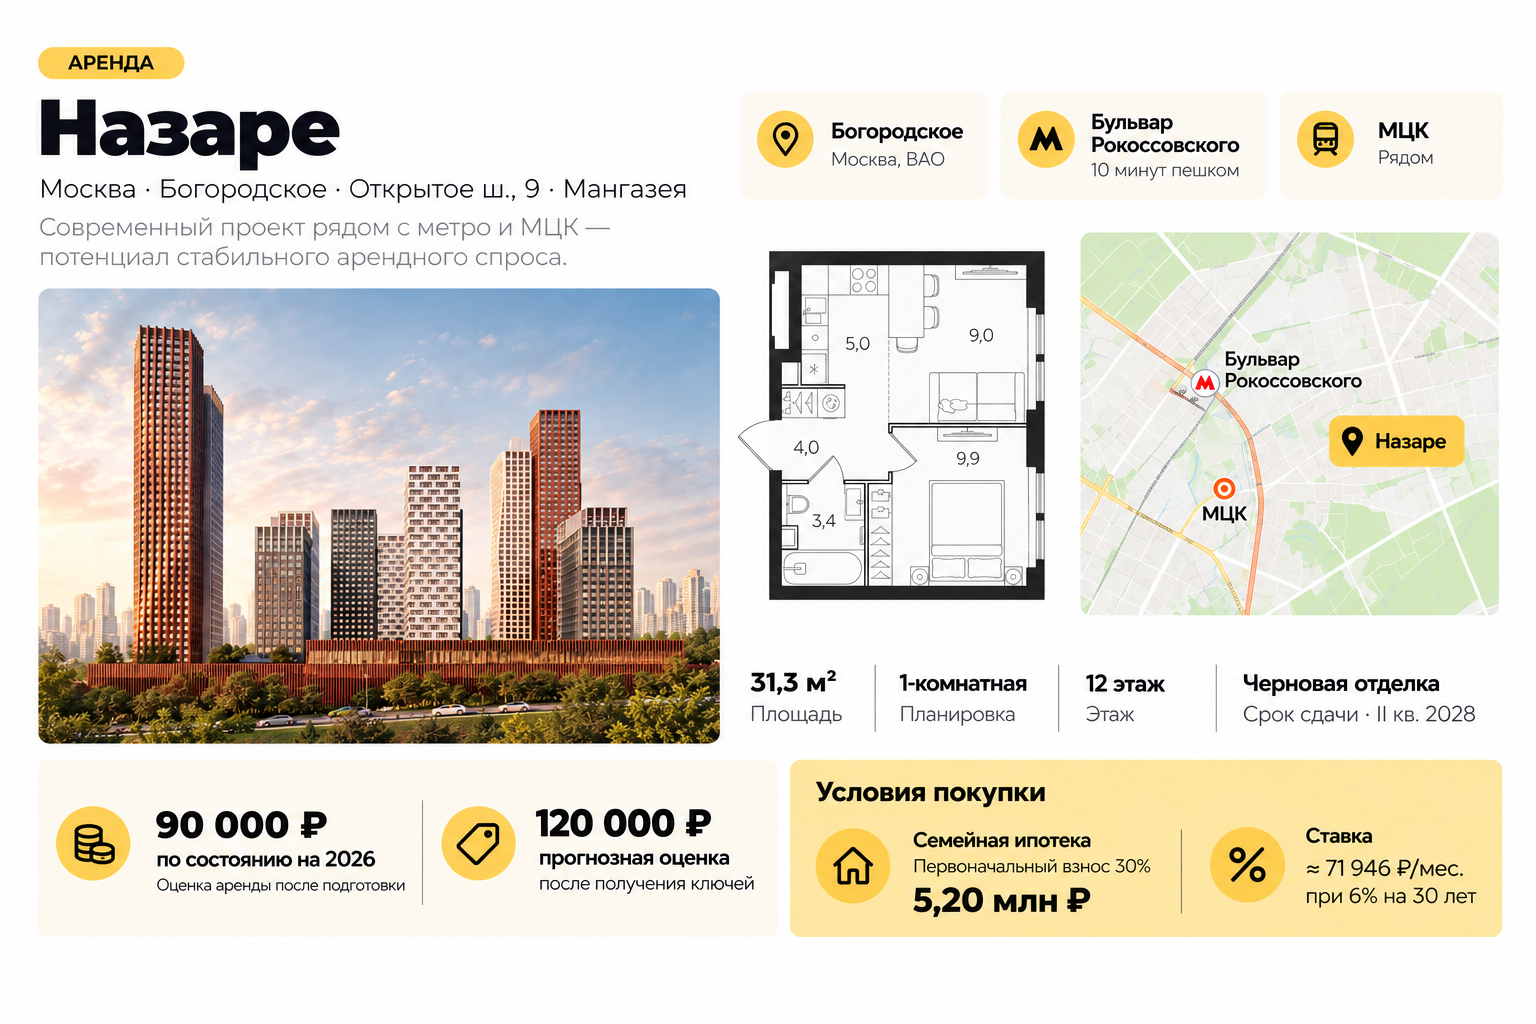
Например, можно купить квартиру под аренду в ЖК «Назаре» от застройщика Мангазея в Богородском. Рядом одновременно станция метро и МЦК, что создаёт удобную транспортную доступность, плюс парковые зоны неподалёку.
Однокомнатная квартира площадью 31 кв. м стоит здесь около 17,2 млн ₽: небольшая площадь снижает затраты на ремонт и меблировку, а сдача дома запланирована на второй квартал 2028 года, хотя с учётом типичных сдвигов сроков реалистичнее ориентироваться на 2029 год.
Арендная ставка по оценке Smarent сейчас составляет около 90 тыс. ₽, а к моменту сдачи может вырасти примерно до 120 тыс. Это важно закладывать именно в финансовую модель: считать нужно ту ставку, которая будет актуальна к моменту сдачи, а не текущую.
ЖК «Сиреневый парк» — квартира в готовом доме под аренду
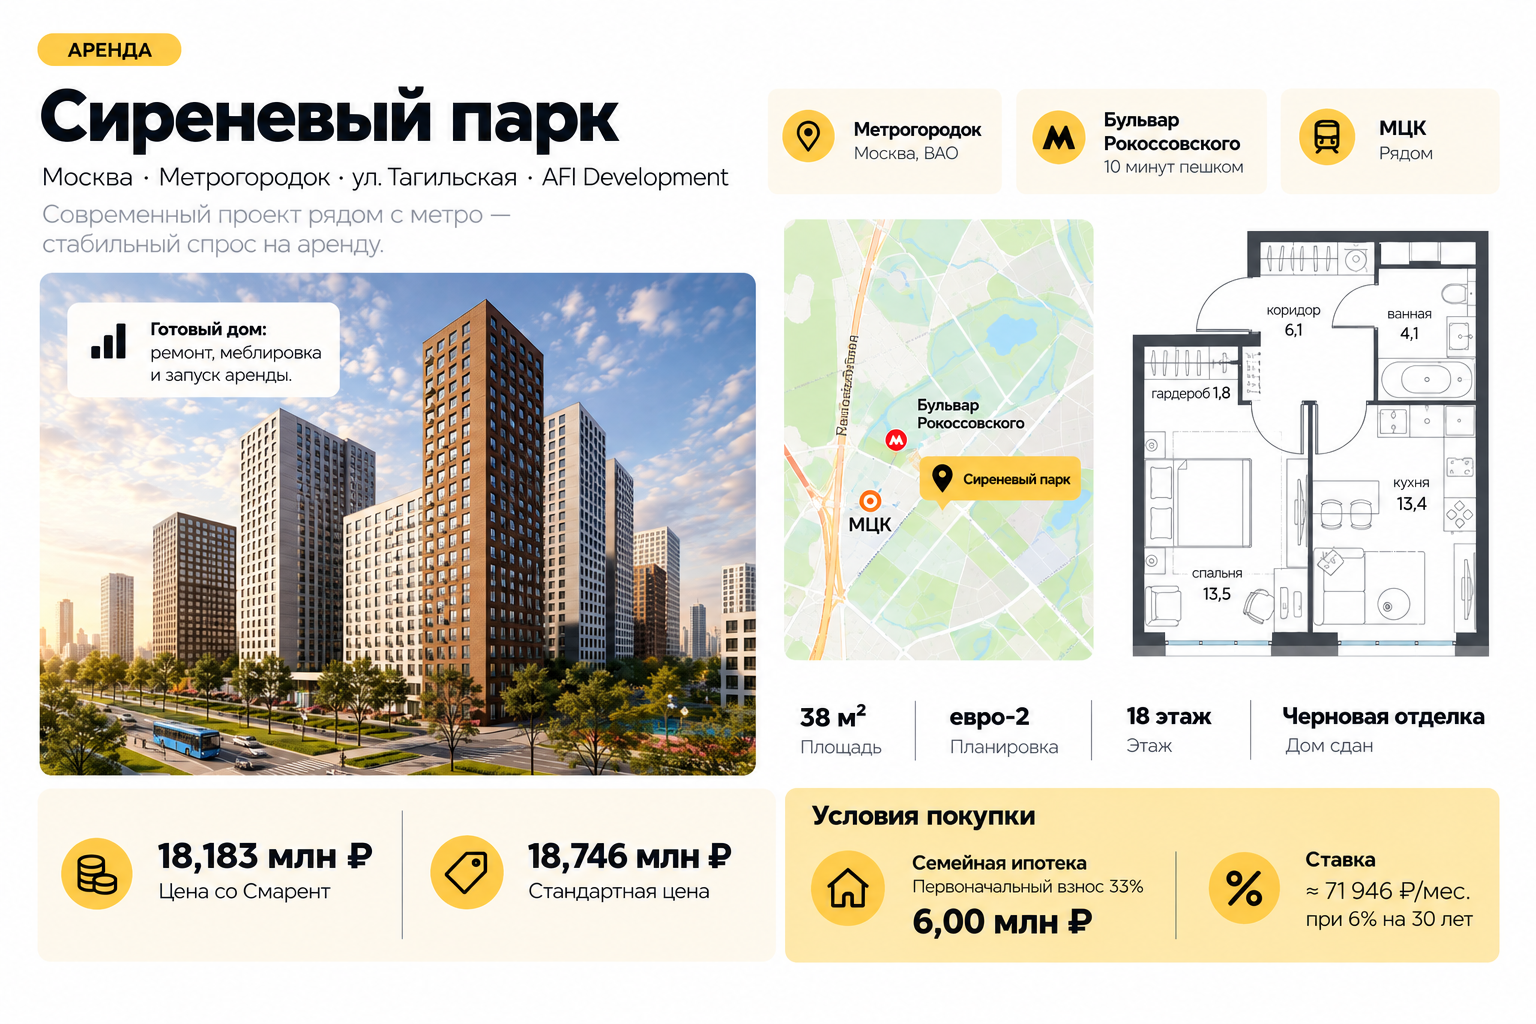
Другой пример квартиры под аренду в Москве — в ЖК «Сиреневый парк» от AFI Development. Дом уже сдан.
Квартира площадью 38 метров с черновой отделкой стоит 18,18 млн ₽, а арендная ставка сейчас составляет около 80 тыс. ₽. Кухня-гостиная здесь всего 13−14 метров. Это не самая удачная планировка, поэтому я бы оценил её на четвёрку, но для арендной стратегии это по-прежнему рабочий вариант.
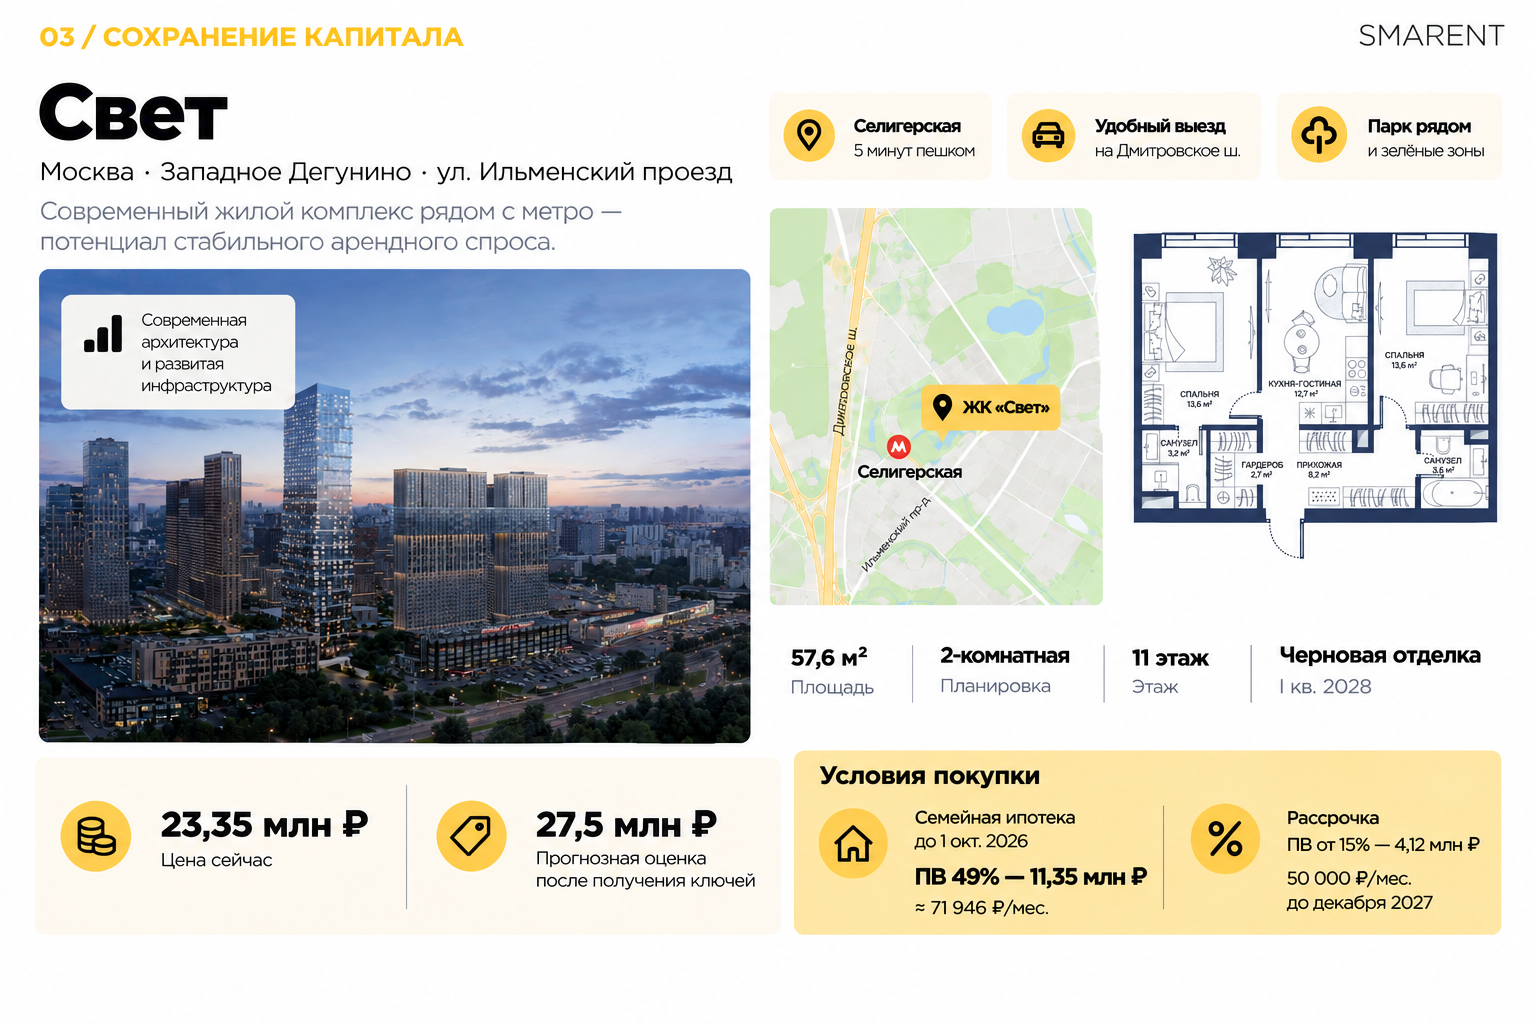
ЖК «Свет» — аренда на Селигерской
Можно посмотреть квартиры под арендную стратегию в ЖК «Свет» от застройщика Доминанта в Западном Дегунино. Я бы не рекомендовал этот комплекс для личного проживания из-за плотной застройки района, но рядом станция метро «Селигерская», что делает его удобным именно для аренды.
Двухкомнатная квартира 57,6 метра с мастер-блоком стоит 23,35 млн ₽, арендная ставка сейчас около 120 тысяч ₽, а к 2029 году может вырасти до 160 тысяч.
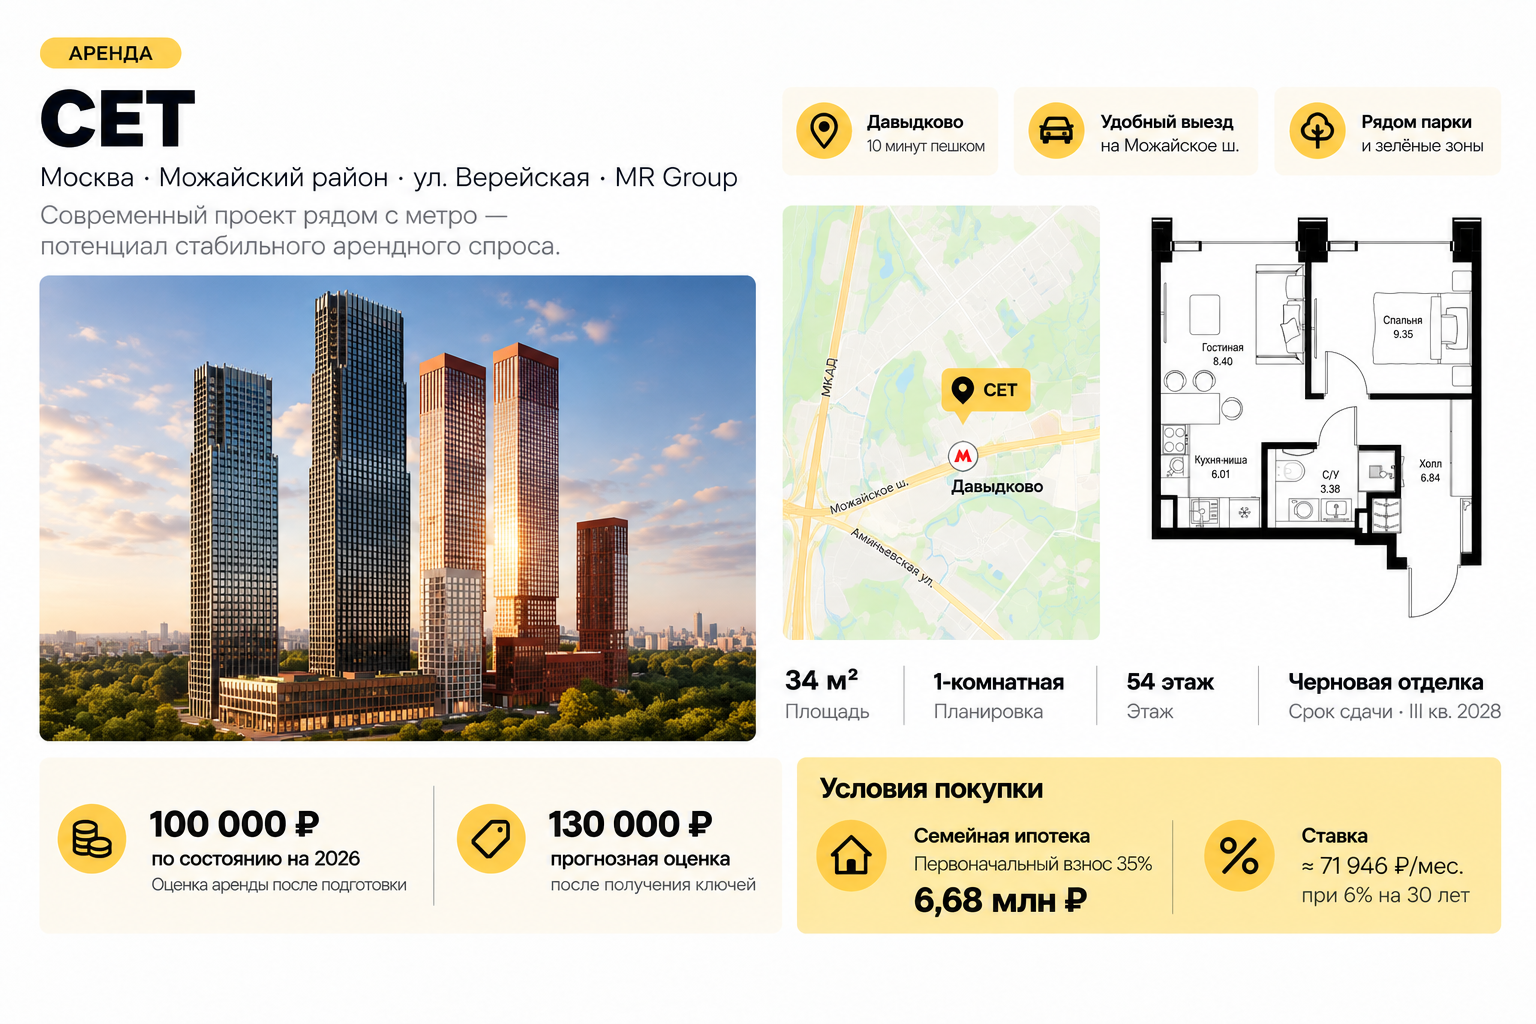
ЖК «Сет» — комбо под инвест и аренду
ЖК Сет от MR Group под аренду пока выглядит неоднозначно: рядом еще нет метро. Продление линии от «Кунцевской» в сторону Сколково ожидается к 2033 году. Поэтому сейчас это скорее вариант для тех, кто рассматривает покупку квартиры и под спекулятивную стратегию, и с расчетом на будущую аренду.
При этом цена для проекта MR Group выглядит относительно адекватной: до 20 млн ₽ здесь можно купить не студию, а евродвушку площадью около 34 м². Площадь небольшая, но такой формат остается достаточно ликвидным. Текущую арендную ставку можно оценивать примерно в 100 тыс. ₽ в месяц, а ближе к 2029−2030 годам, по мере развития района, она может вырасти примерно до 130 тыс. ₽. После открытия метро ставка потенциально будет выше, но прогнозировать ее уровень на 2033 год сейчас невозможно.
При этом я бы не стал брать здесь студию примерно за 16 млн ₽. Если выбор стоит между студией за 16 млн и однокомнатной квартирой за 19 млн ₽, логичнее взять однокомнатную. Еще один вариант для тех, кто хочет купить квартиру для аренды, — поискать однушку примерно за 16 млн ₽ в жилом комплексе классом ниже. Такой компромисс может лучше соответствовать инвестиционной задаче, особенно если в более доступной новостройке уже есть отделка.
Для семейной ипотеки это тоже интересный лот: первоначальный взнос составляет около 6 млн ₽. И раз уж мы говорим о семейной ипотеке, то важно учитывать потенциальные изменения, которые будут приняты после 1 октября 2026 года. По словам Минфина, ставится задача сделать программу более адресной. С каждым месяцем и годом условия одобрения льготной ипотеки становятся строже, поэтому ожидать улучшения условий после 1 октября, вероятно, не стоит. Более того, нельзя исключать ужесточение параметров и для семей с тремя и более детьми — обсуждаемые условия я показал в недавнем выпуске про семейную ипотеку. В целом, если объект подходит вам по экономике, разумно использовать доступное финансирование уже сейчас, пока условия известны.
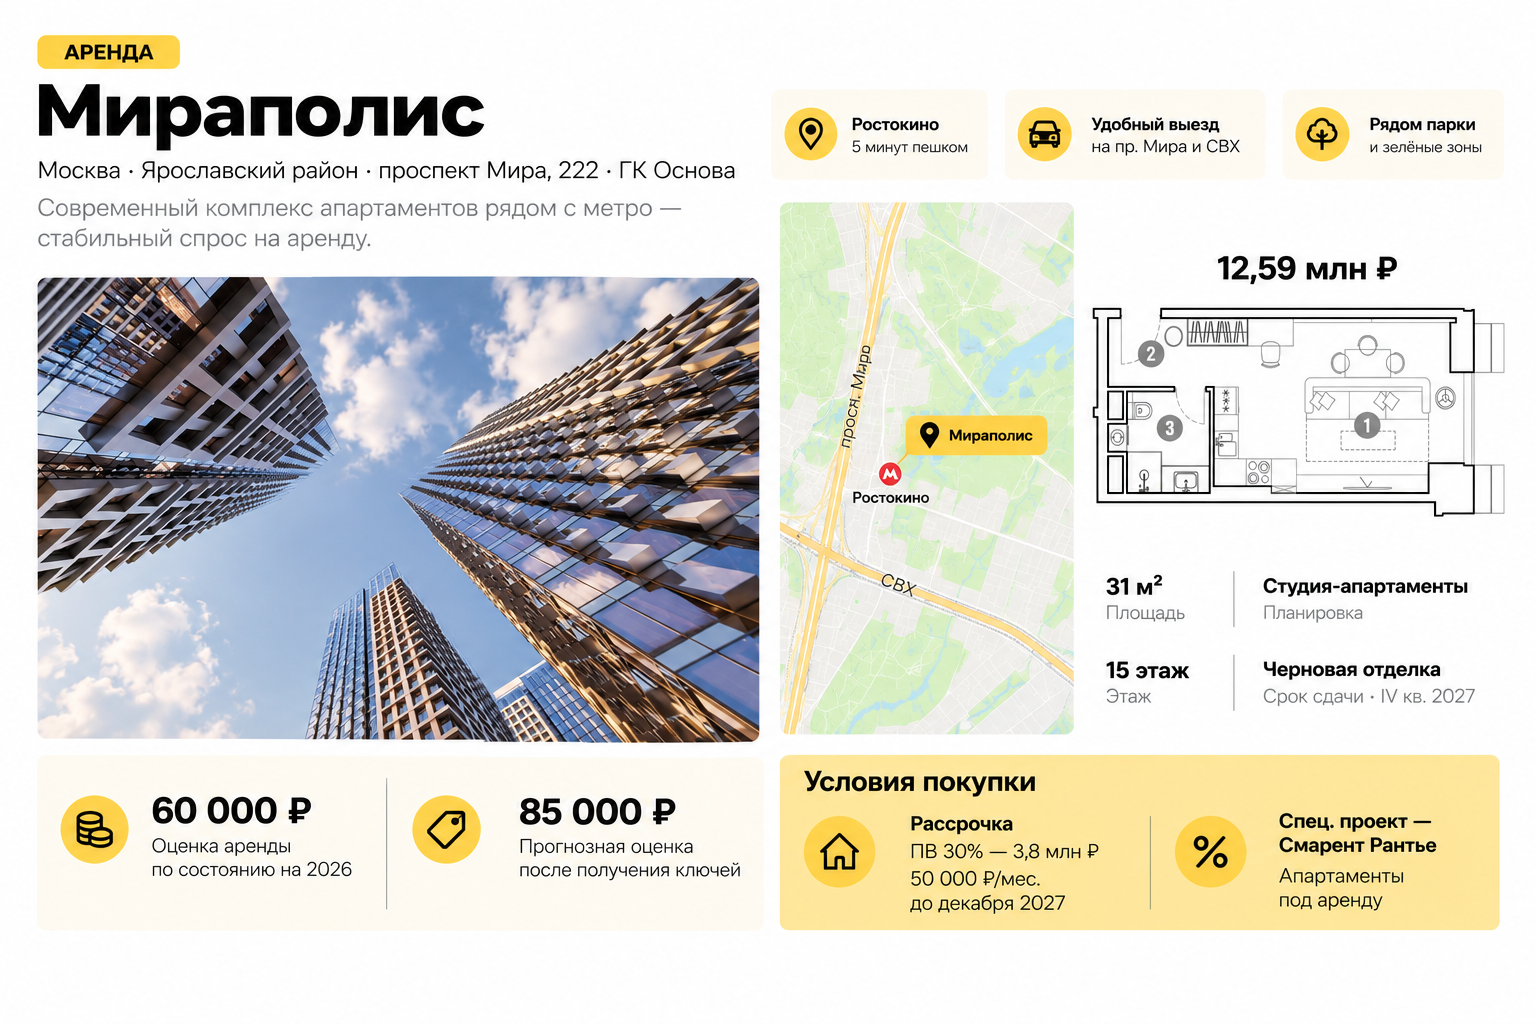
Апартаменты Мираполис — выше доходность от аренды
Отдельная категория — апартаменты: за счет более низкой цены входа этот вид недвижимости показывает более высокую доходность от аренды, однако из-за ограниченной ликвидности для спекулятивной стратегии такие лоты подходят хуже.
Как пример апартаментов под аренду можно взять комплекс «Мираполис» от Г К Основа рядом со станцией МЦК Ростокино. Для нас в рамках проекта Смарент Рантье здесь выделено два этажа под управление арендой.
Студия-апартаменты площадью 31 м² на 15-м этаже стоит 12,59 млн ₽, передача ключей запланирована на 4-й квартал 2027 года, отделка черновая. При покупке по рассрочке первоначальный взнос составит 30%, или около 3,8 млн ₽, затем нужно платить по 50 тыс. ₽ в месяц до декабря 2027 года. По оценке Смарент, текущая арендная ставка для такого объекта составляет около 60 тыс. ₽ в месяц, а после получения ключей может вырасти до 85 тыс. ₽.
При этом у апартаментов более высокие расходы на содержание и налоговую нагрузку по сравнению с обычной квартирой. Например, при ставке налога 2% и кадастровой стоимости 6 млн ₽ ежегодный налог составит 120 тыс. ₽.
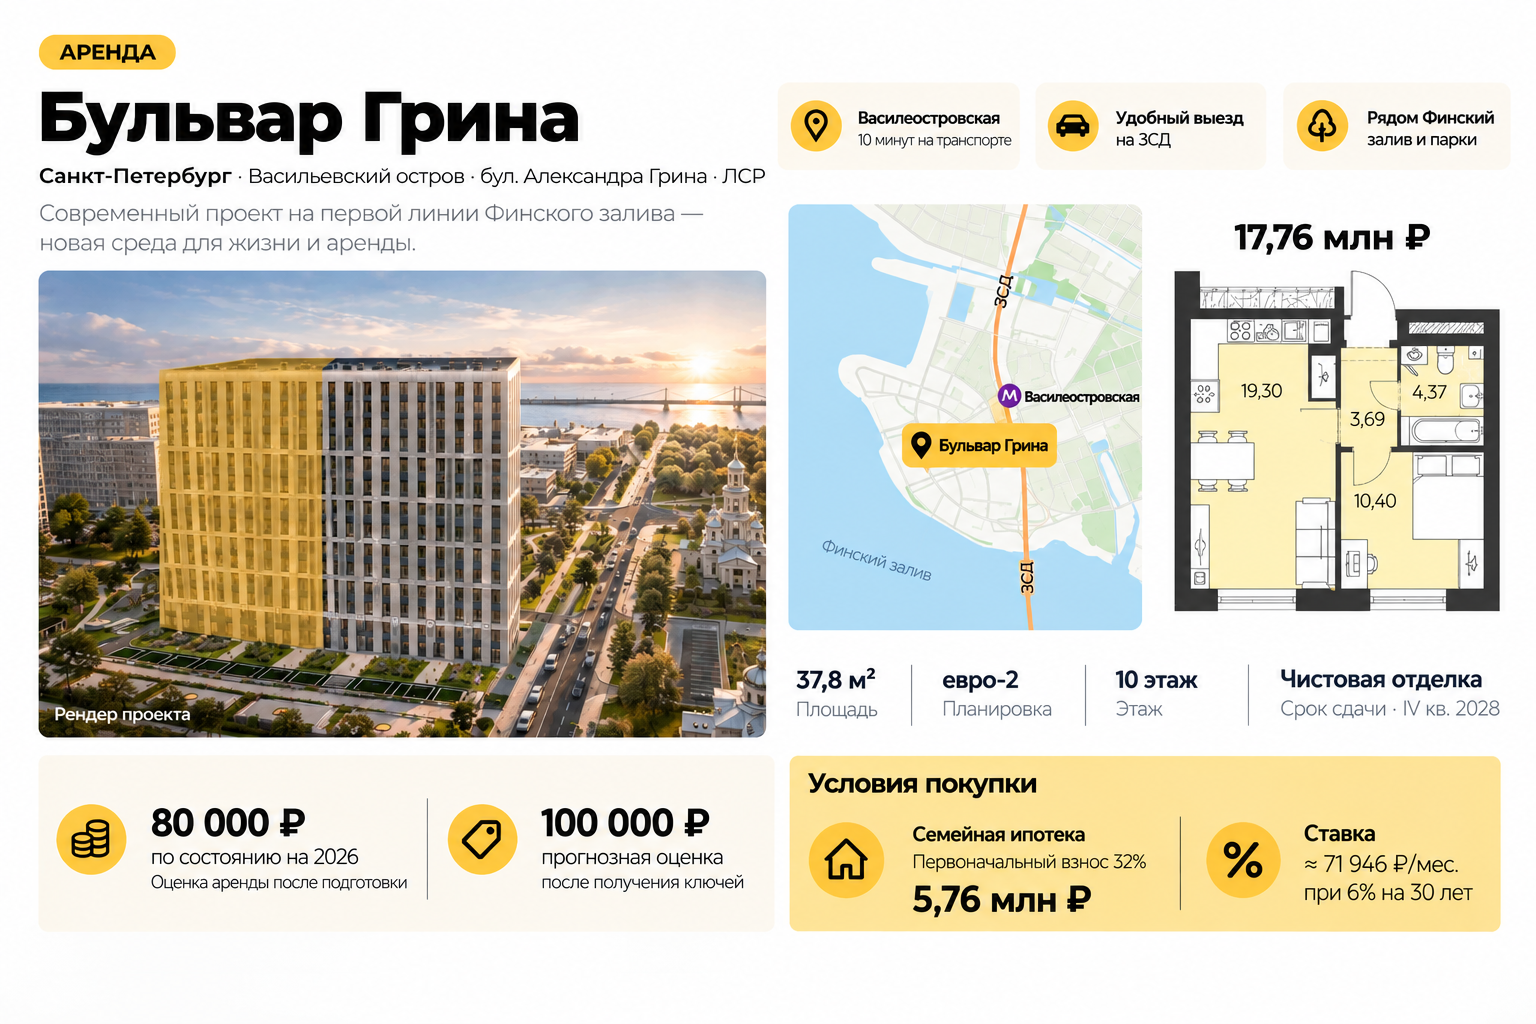
Санкт-Петербург: Бульвар Грина и Легенда на Охте
Если говорить про Санкт-Петербург, локация Васильевского острова и Бульвара Грина выглядит интересно с точки зрения аренды благодаря развитию станций метро поблизости. Для Smarent в ЖК «Бульвар Грина» от ЛСР выделена вся вторая секция (165 квартир): все они изначально готовятся под управление и сдаются с чистовой отделкой в 4-м квартале 2028 года. Евродвушка 37,8 метра здесь стоит 17,76 млн ₽, что дешевле аналогичной по площади студии в московском Ж К Сет без отделки, при этом квартира находится у Финского залива, что делает актив уникальным.
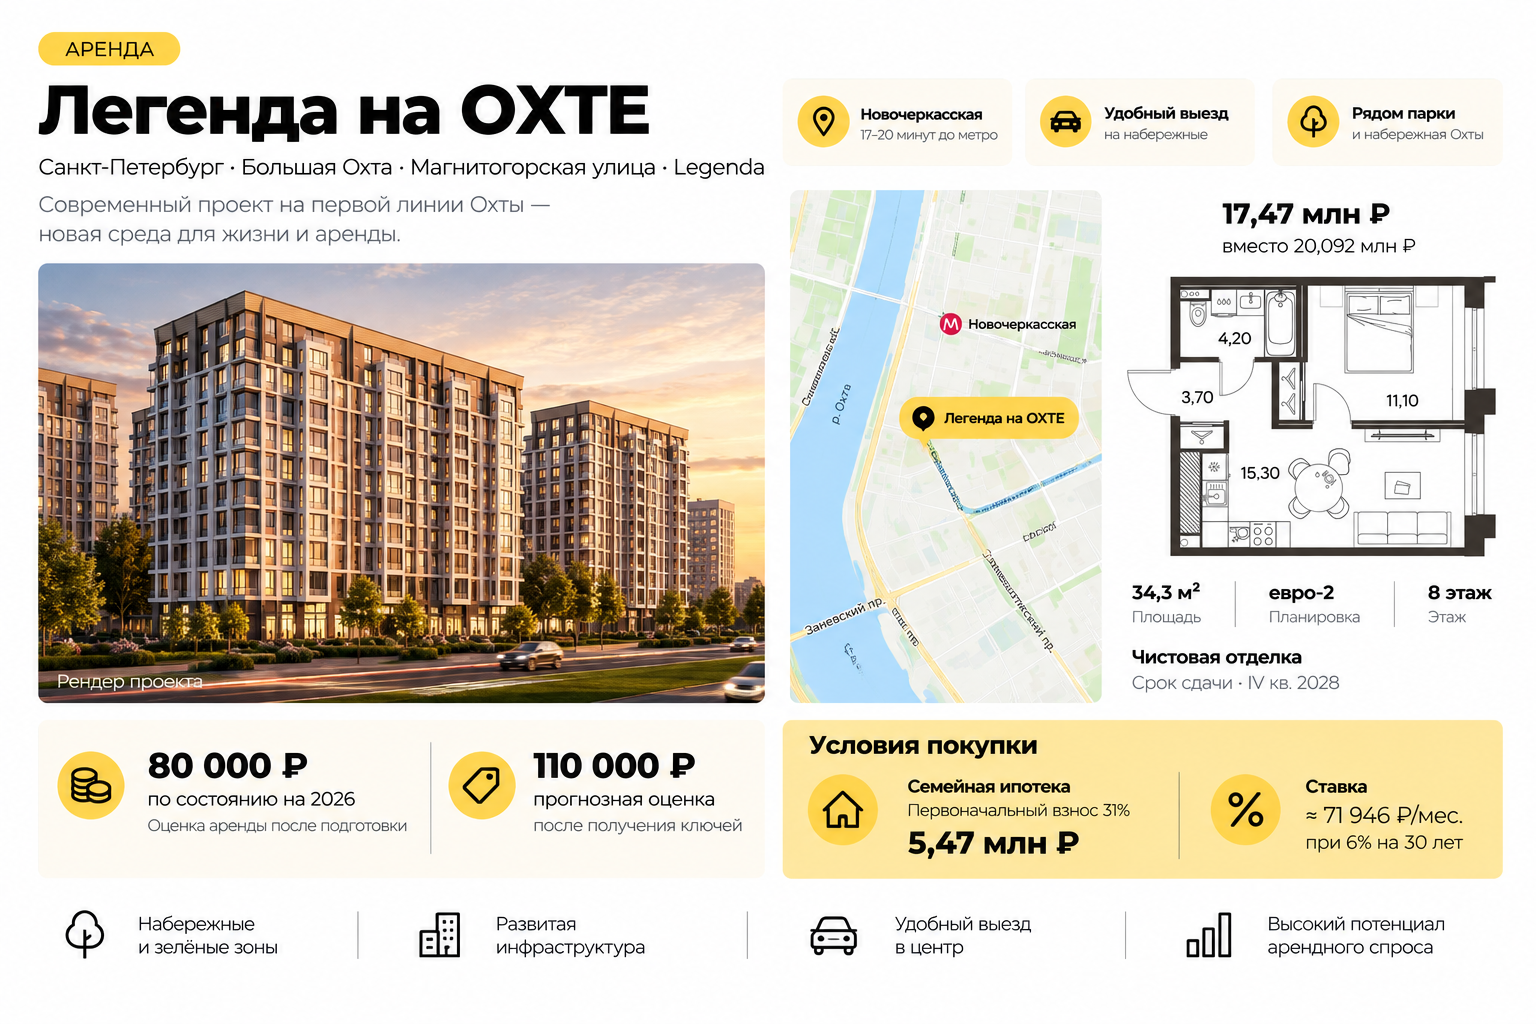
Ещё один питерский проект — «Легенда на Охте» от застройщика Legenda, классическая невысотная застройка близко к центру и Ладожскому вокзалу, около 20 минут пешком до метро. Евро-2 площадью 34,3 метра с отделкой технобокс стоит 17,47 млн ₽.
Здесь есть рассрочка с фиксированными платежами по 150 тыс. ₽ в месяц на 40 месяцев: когда застройщик просит такие суммы, а не по 50 тысяч, это лично у меня вызывает больше доверия к финансовой устойчивости проекта.
Как выбрать ЖК под спекуляцию
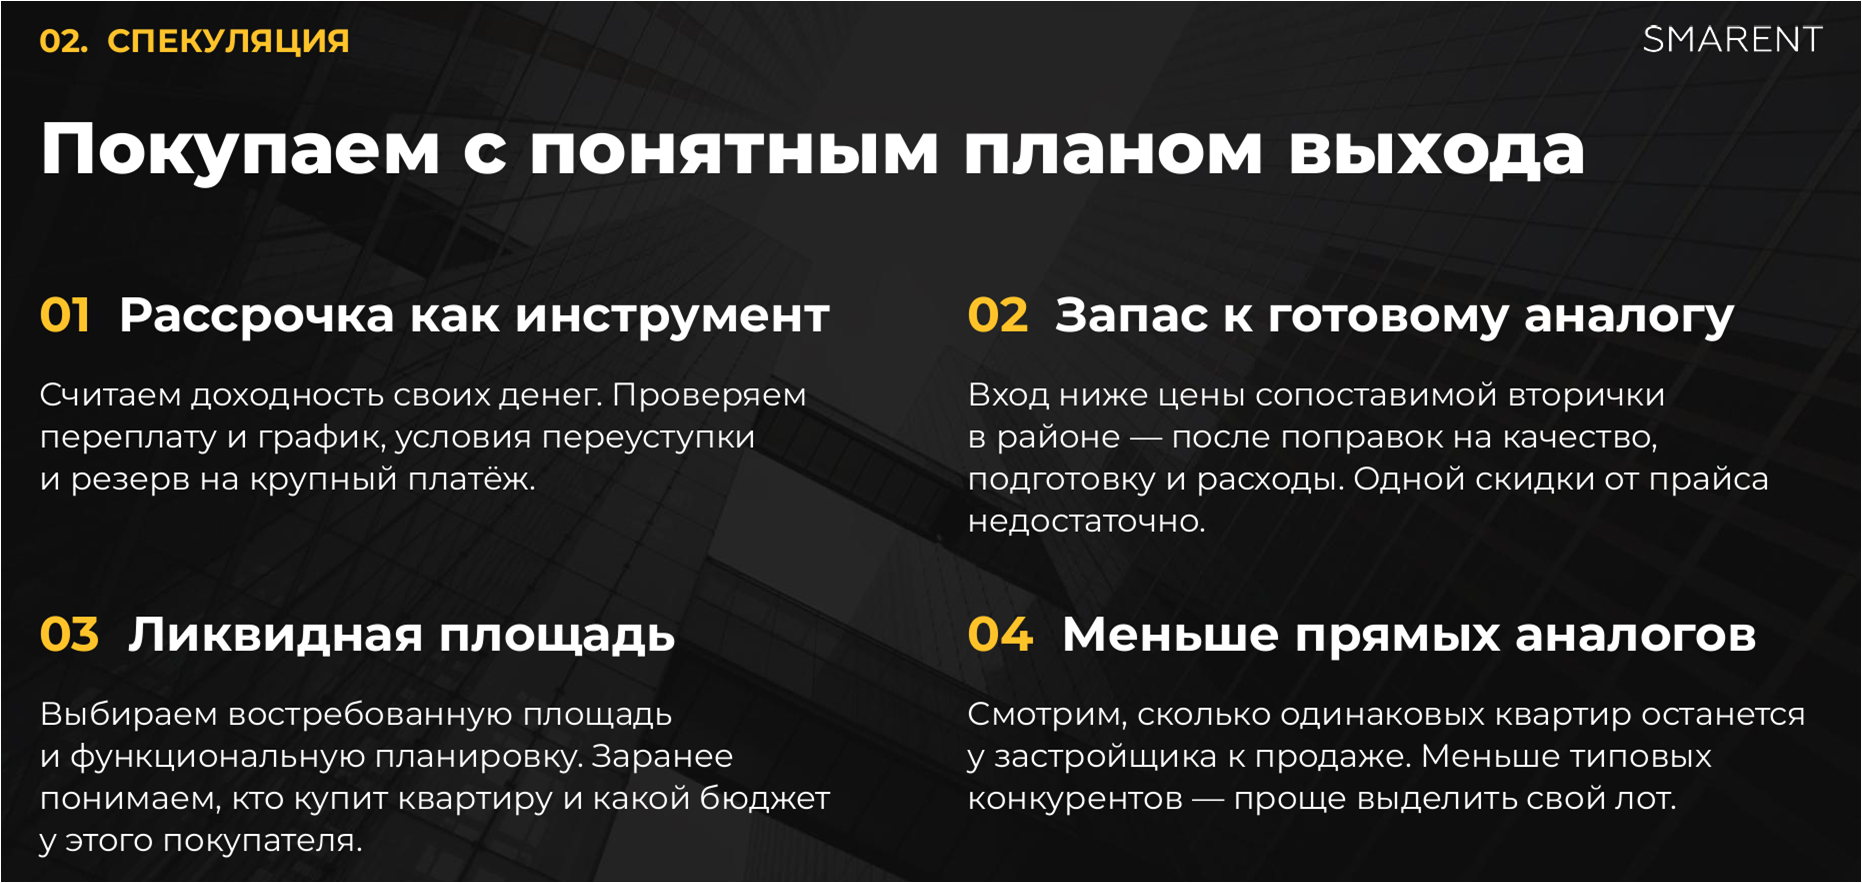
Стратегия спекуляции в России встречается чаще, чем аренда, потому что аренда требует постоянного управления как малый бизнес: ремонт, меблировка, поиск арендаторов. При выборе объекта под спекуляцию мы понимаем, что покупаем с чётким планом выхода, смотрим на рассрочку как на инструмент, оцениваем аналоги на рынке и подбираем ликвидную площадь именно под класс жилого комплекса, а не берём просто самую маленькую по метражу квартиру. Дополнительный плюс — меньшее количество прямых аналогов в районе, например премиальный дом среди застройки бизнес-класса.
ЖК «Ридж» — проект с точками роста
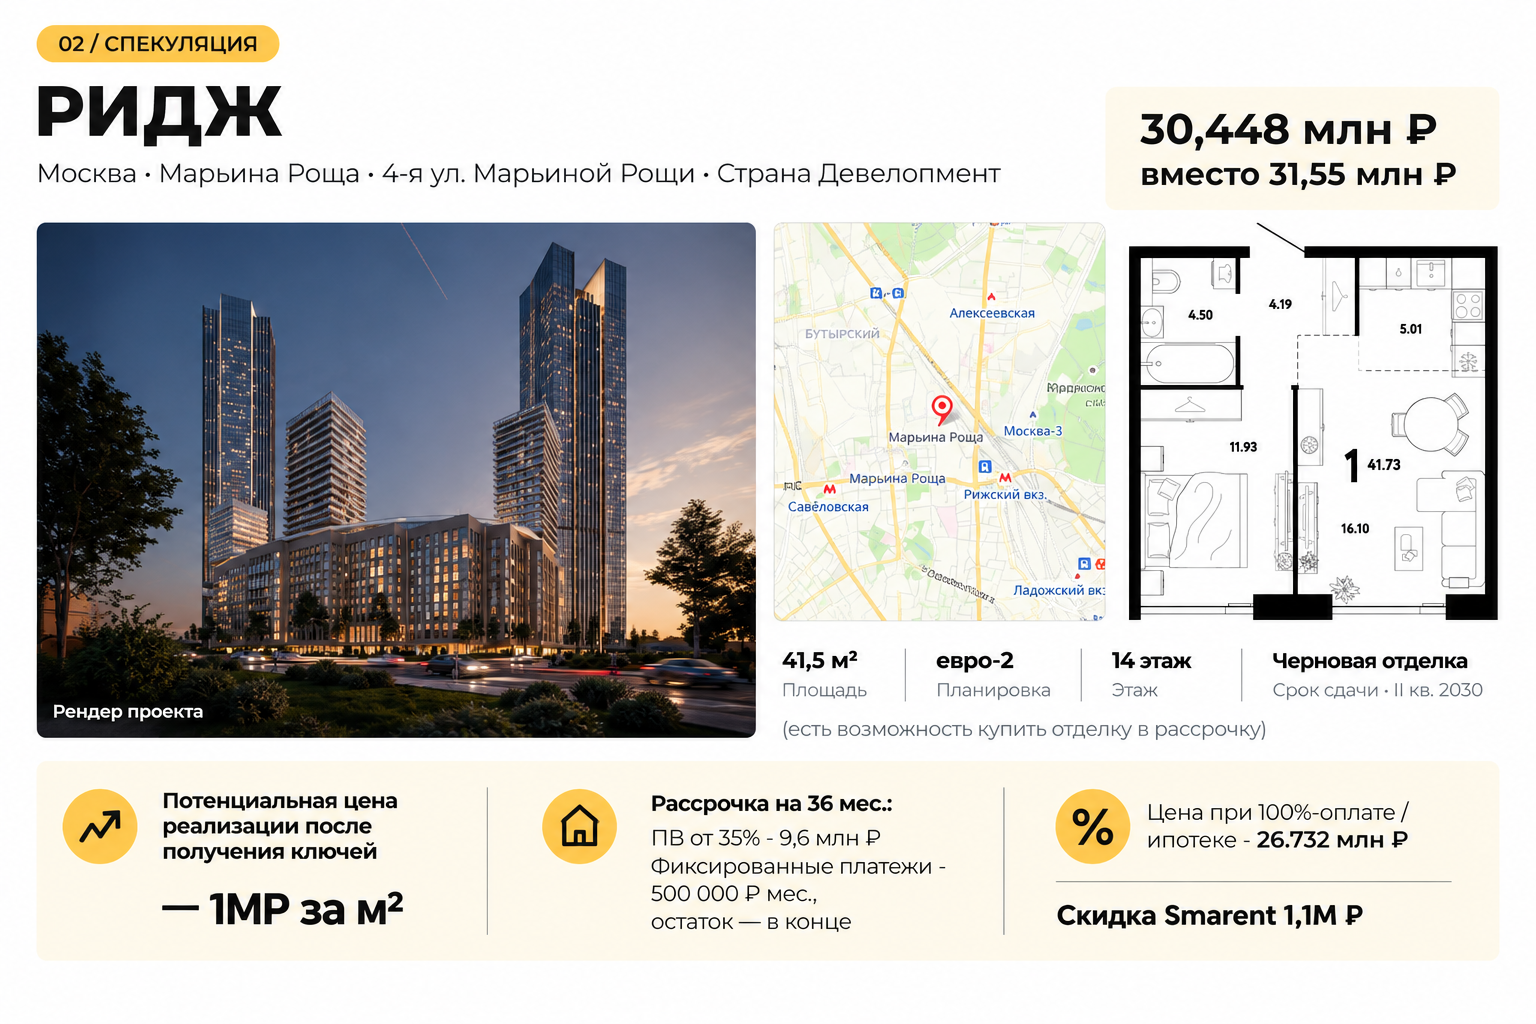
Показательный пример — ЖК «Ридж» от Страны Девелопмент рядом с Рижским вокзалом. Это строго спекулятивный актив рядом со метро/ТПУ — ставка на транспортный узел и обновление района. Однокомнатная квартира на старте продаж стоила около 30 млн ₽ в рассрочку на 36 месяцев, причём застройщик по мере наполнения эскроу-счёта поднимал ежемесячный платёж по рассрочке. В такой модели инвестор фактически делает ставку на будущую цену объекта, например, ждёт 40 млн ₽ (1 млн за метр) к сдаче в 2030 году, и просчитывает разные сценарии: что если цена будет не 40 млн, а 30 млн? Тогда придётся заморозить деньги на три-четыре года без гарантии дохода. Именно поэтому арендная стратегия для многих проще и понятнее.
ЖК «Северный порт» — ставка на улучшение транспортной доступности
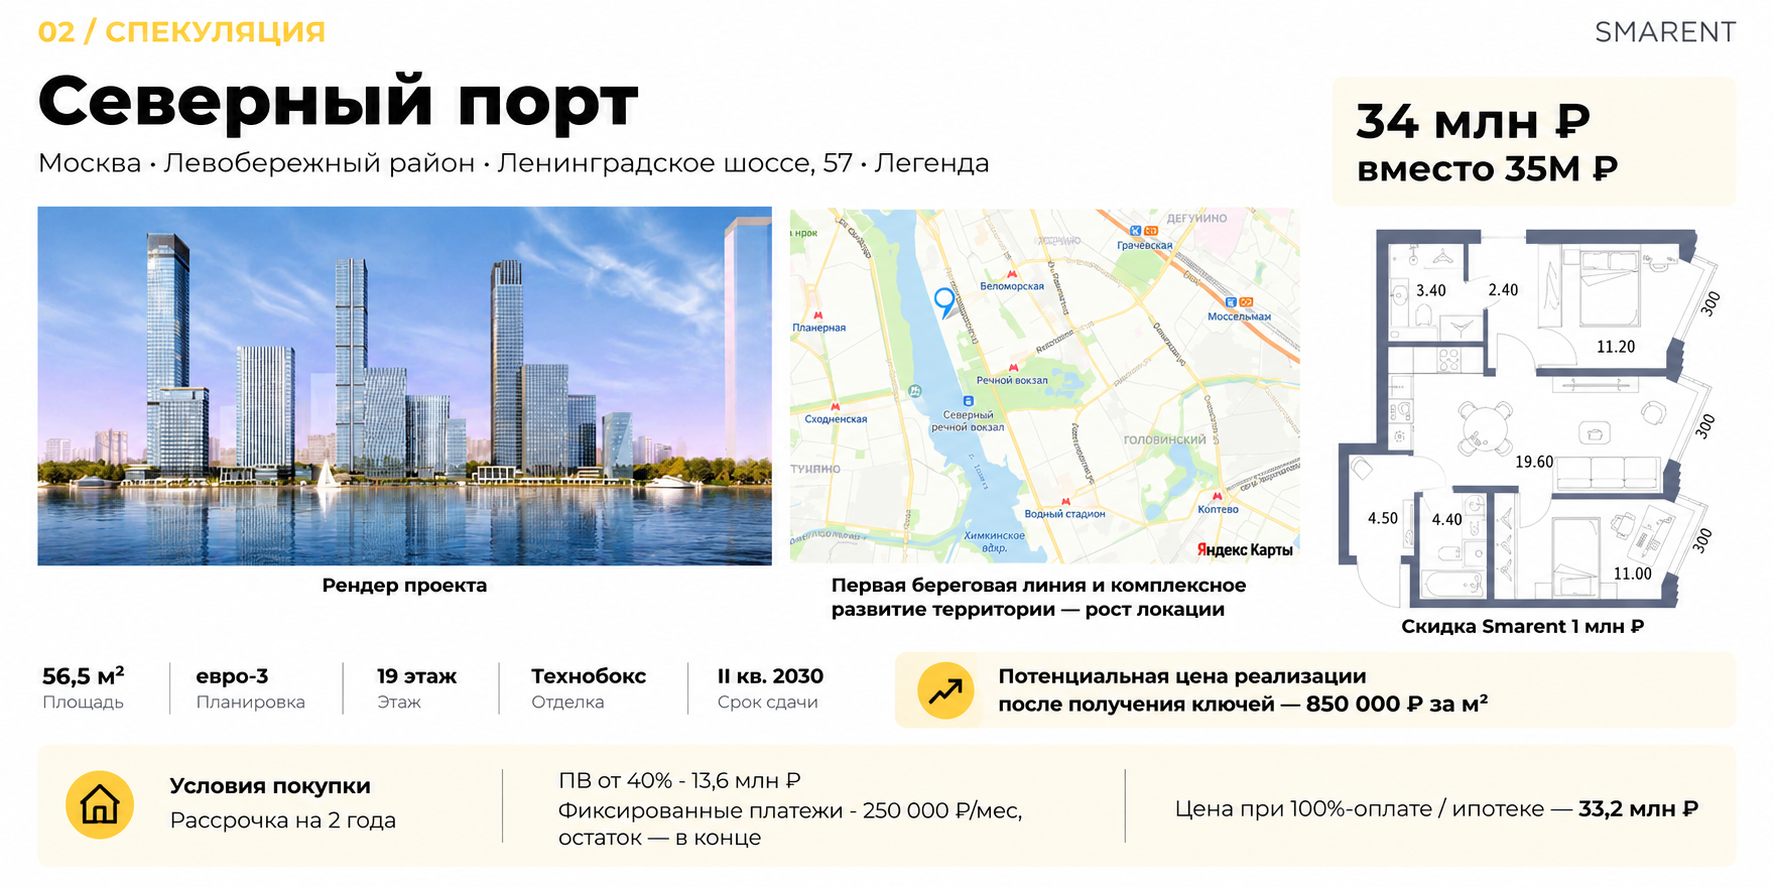
Еще один пример спекулятивной покупки — ЖК «Северный порт» от застройщика LEGENDA на Ленинградском шоссе. Ставка здесь делается на строящуюся платную дорогу, которая должна разгрузить пробки на Ленинградке, а также на соседство с проектами от Мангазеи и близость Химкинского водохранилища.
Для аренды я бы этот проект не рассматривал, поскольку станция метро Беломорская расположена далеко, а вот для спекулятивной стратегии с рассрочкой на два года и первоначальным взносом от 40% вариант интересный. Например, евро-3 площадью 56,5 кв. м за 34 млн ₽ с учетом скидки для Смарент. Потенциальная цена после получения ключей — 850 000 ₽ за м².
МИГ-Сити — бетонное казино КРТ с выигрышем
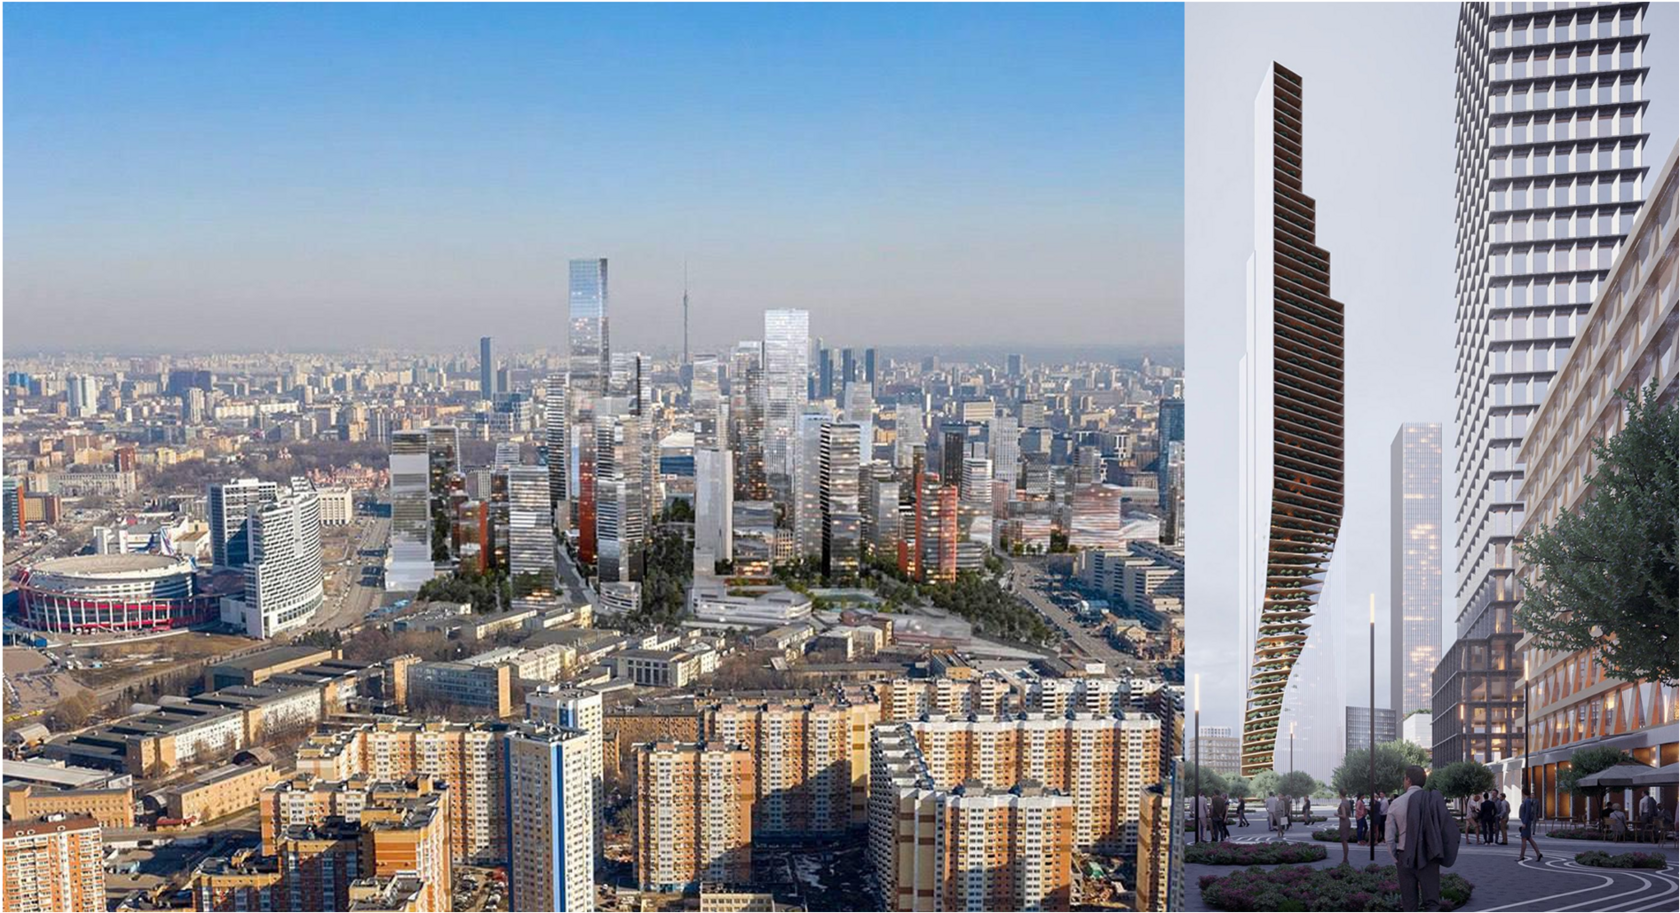
Проект МИГ-Сити от Capital строится на территории бывшего завода МИГ. Локация близко к центру, рядом станции метро Беговая, Динамо и ЦСКА, развитая инфраструктура района Белорусской. Я называю такие проекты «бетонным казино, но с выигрышем»: срок реализации может растянуться до 2040 года, но при грамотном развитии территории МИГ-Сити способен стать одним из лучших проектов Москвы. Целевая аудитория здесь не те, кто копит на первую квартиру, а те, кто продаёт имеющийся актив и делает реинвестицию в более перспективный.
Как выбрать ЖК под сохранение капитала
Для стратегии сохранения капитала характерны долгое владение, качество объекта, посильный ежемесячный платёж и гибкость: возможность жить в квартире самому, сдавать её в аренду или в итоге продать. Такая покупка отлично подходит и для будущих задач семьи: квартиры для детей, для пенсионного дохода, для сбережения капитала от инфляции.
ЖК «Страна Заречная» — евро-3 до 20 млн
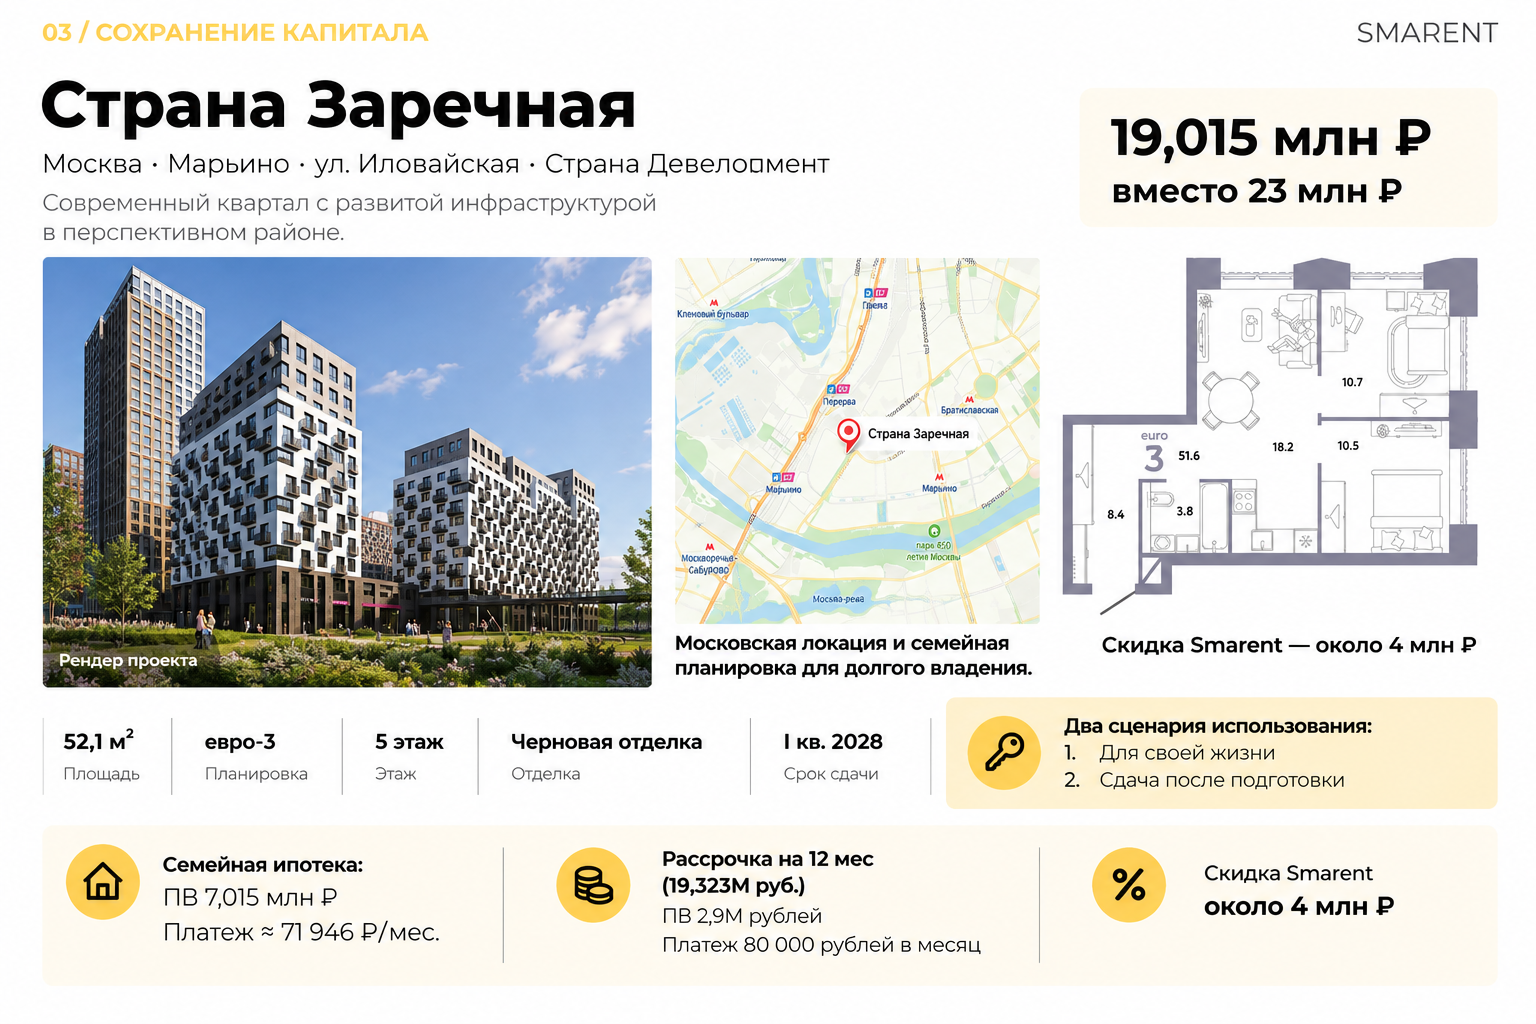
Хороший пример — ЖК «Страна Заречная» в Марьино от Страны Девелопмент. Район не самый престижный, зато с удобной станцией МЦД, двумя станциями метро и прогулочной набережной. Евротрёшка 52,1 метра со скидкой Smarent стоит 19 млн ₽ вместо 23 млн, планировку я бы оценил на четвёрку. Такая квартира решает сразу две задачи: можно жить самому либо временно сдавать, параллельно продавая имеющуюся квартиру на вторичном рынке.
ЖК «Страна Парковая» — ставка на метро в Мытищах
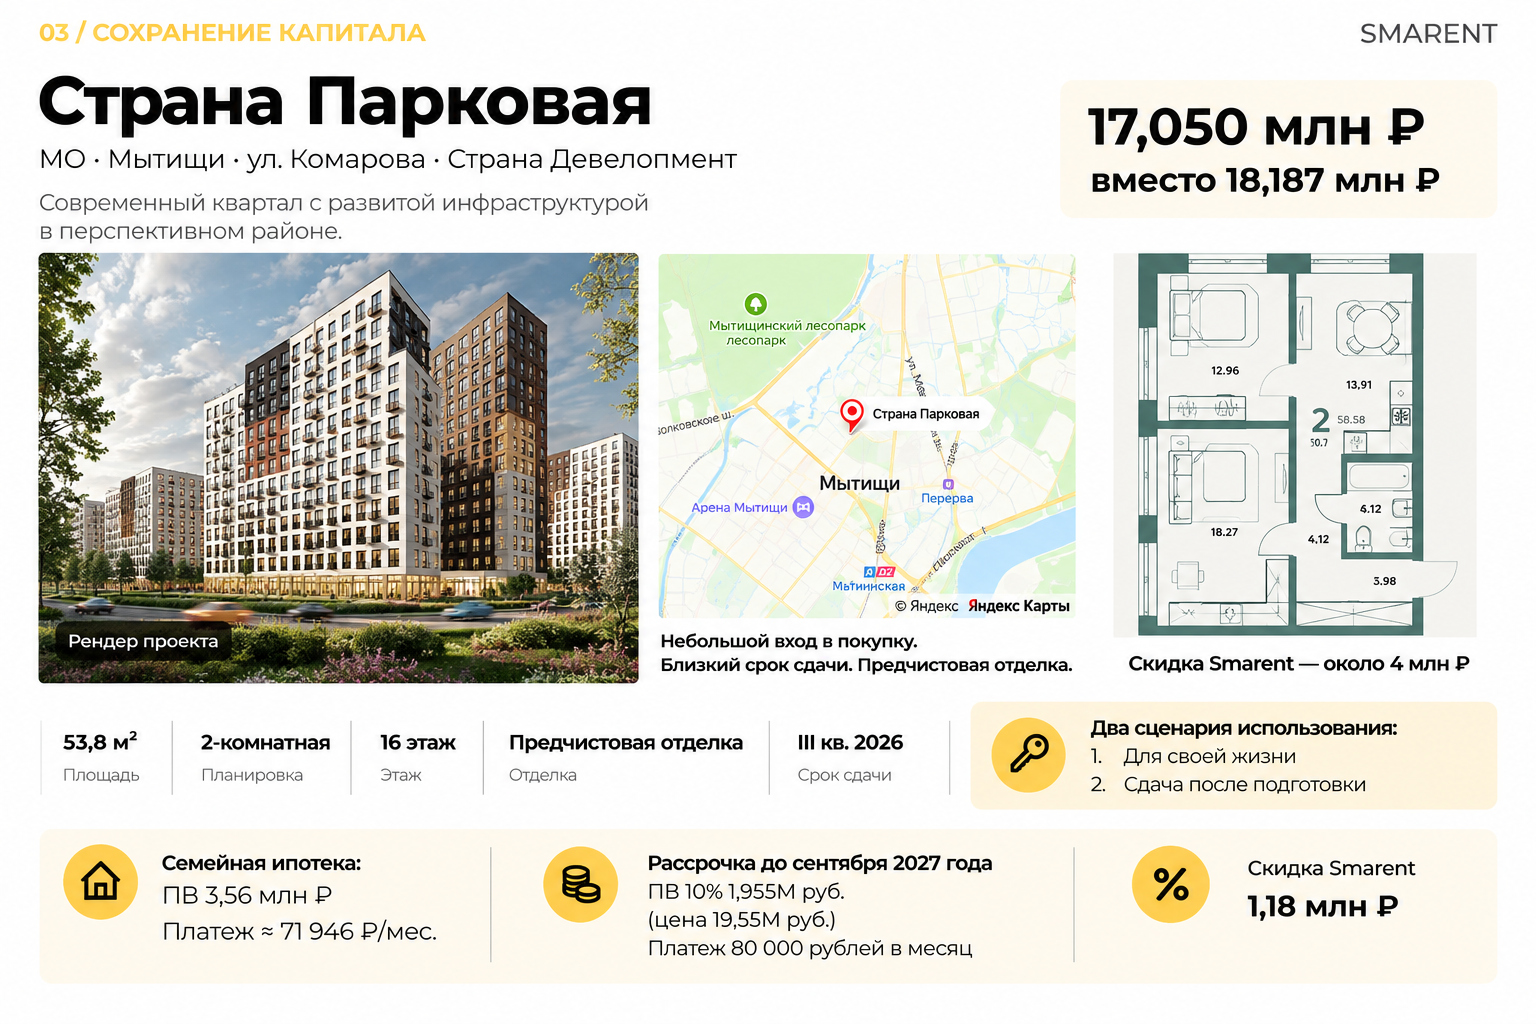
Этот проект в Мытищах интересен минимальным порогом входа: двухкомнатная квартира 53,8 метра с предчистовой отделкой стоит 17,05 млн ₽. Станция метро в Мытищах появится не раньше 2033−2036 годов, поэтому пока рано рассчитывать на рост арендной ставки, но для решения семейных задач и сохранения капитала на перспективу такая покупка вполне оправдана.
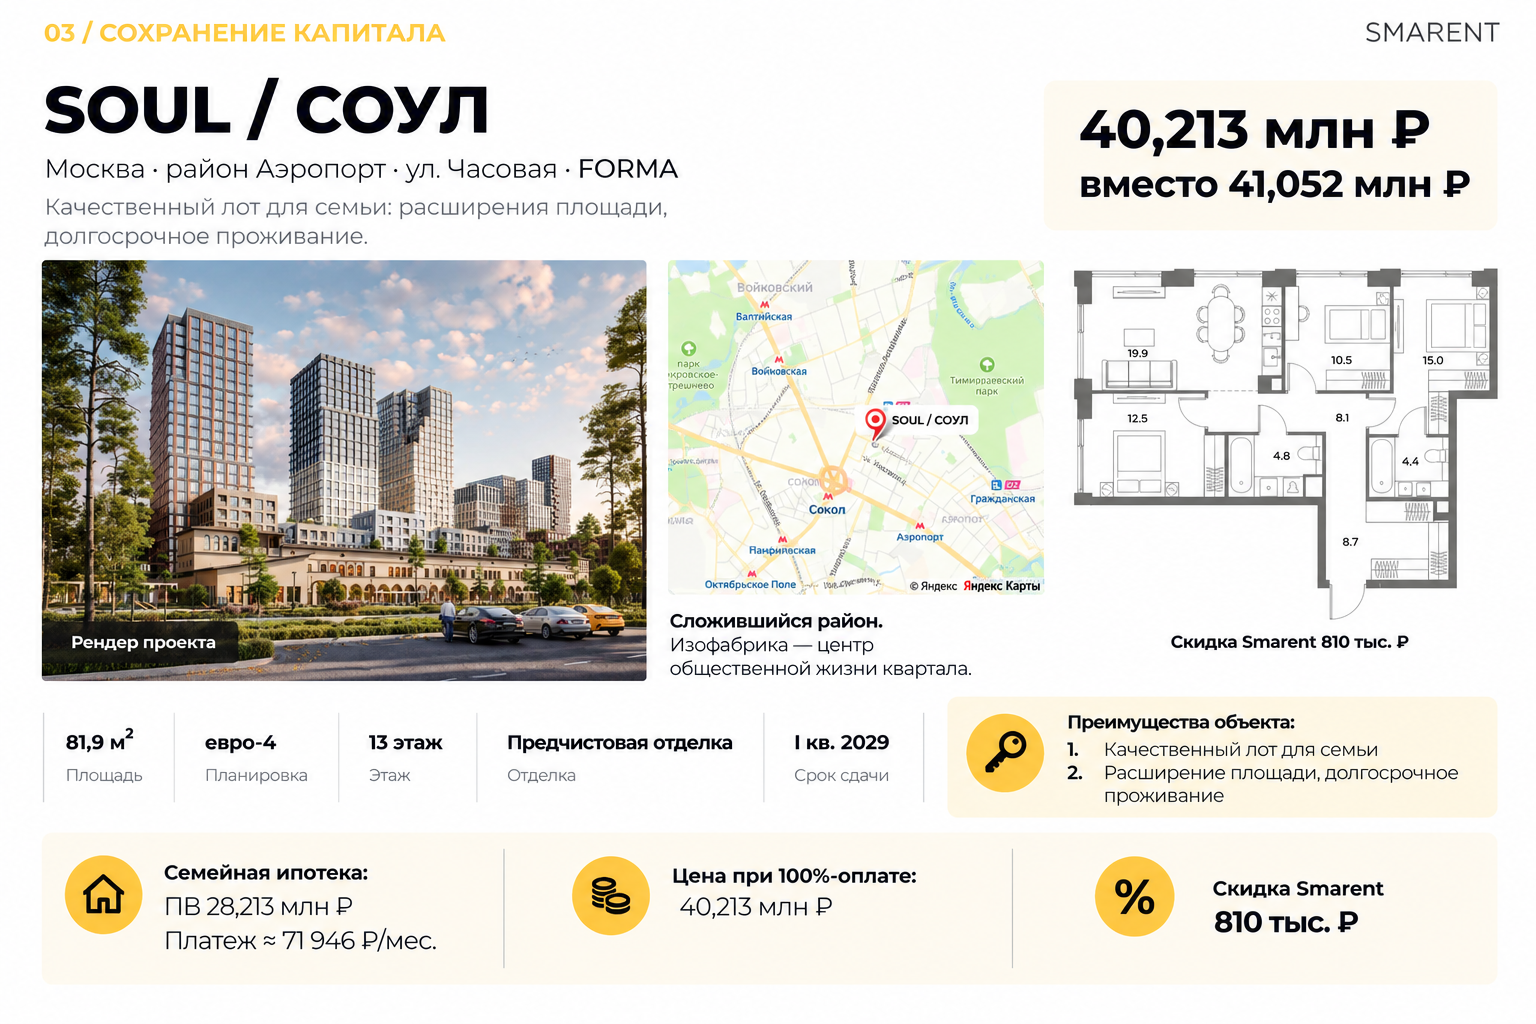
ЖК Соул — качественный проект для семьи
Проект SOUL, или Соул, от застройщика FORMA в районе Аэропорт с каждым месяцем дорожает вслед за развитием локации. Просторная квартира площадью 81,9 метра с предчистовой отделкой обойдётся в 40,2 млн ₽. Из плюсов — удачная планировка с большой гардеробной на входе.
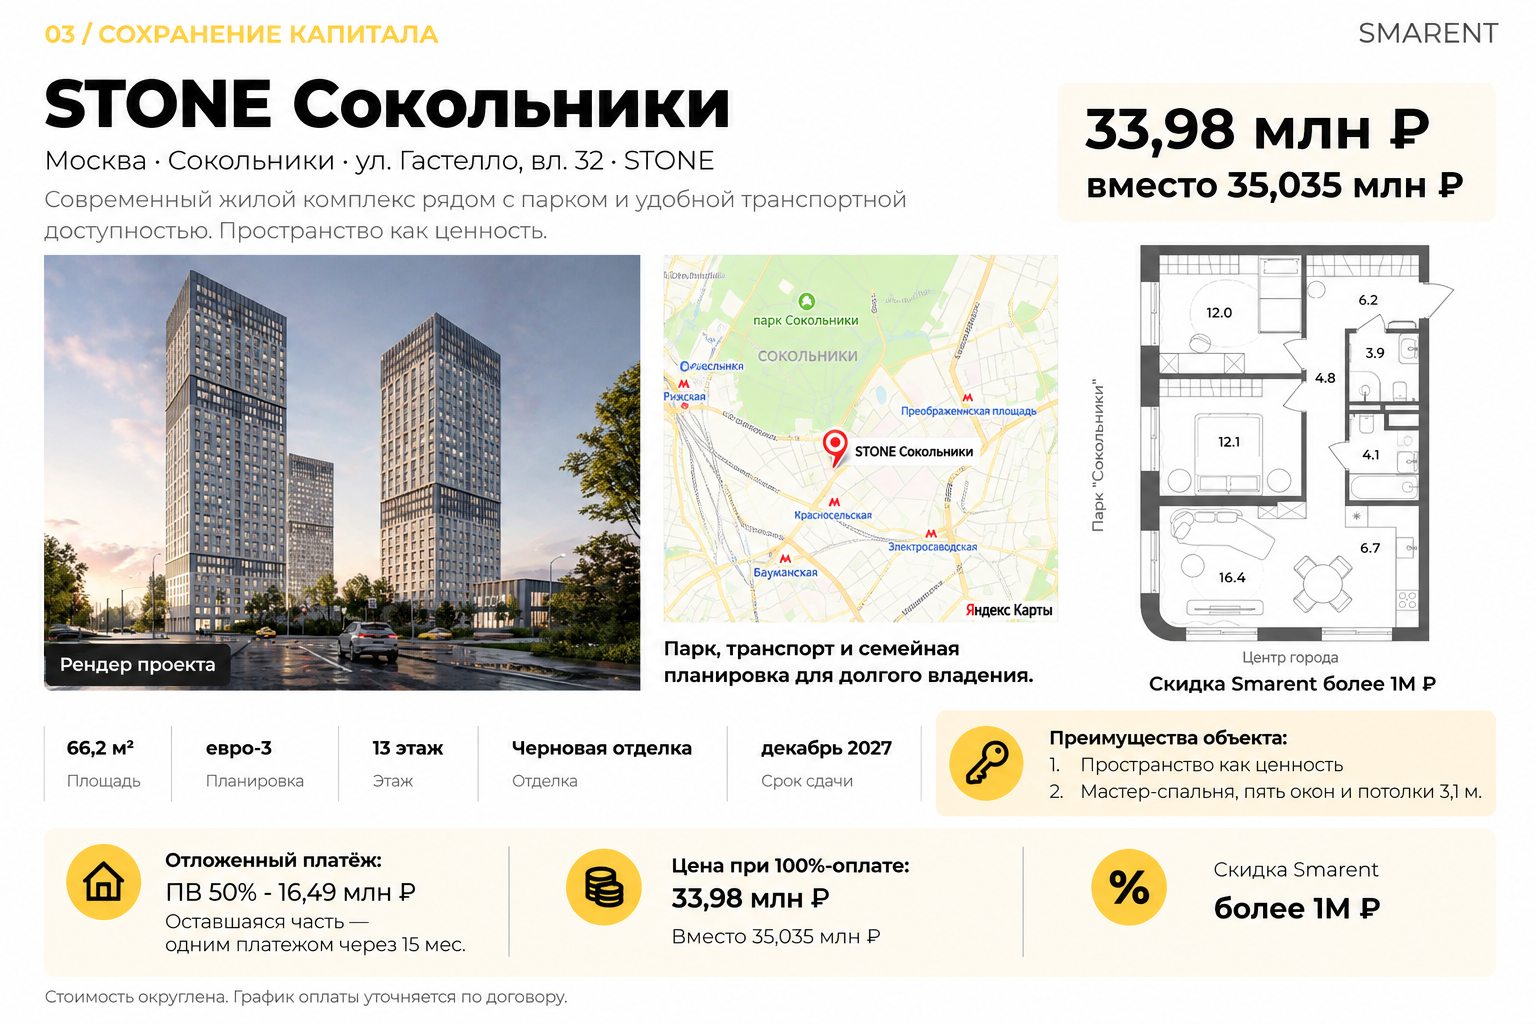
STONE Сокольники — квартира в рассрочку
Цена по проекту будет расти до ввода в эксплуатацию (декабрь 2027 года). Евротрёшка 66,2 метра с мастер-спальней, пятью окнами и потолками 3,1 метра стоит 33,98 млн ₽. Условия покупки здесь необычные: первоначальный взнос 50% и остаток — единым платежом через 15 месяцев, что по сути — рассрочка в два транша. Такой формат больше подходит для реинвестиции, чем для классической покупки в рассрочку с ежемесячными платежами.
Коммерческая недвижимость: офисы
Офисы дают более высокую доходность по сравнению с жилыми объектами, но сопровождаются и большими рисками, и более высокими налогами. Арендный поток здесь действительно выше, зато и рисков заметно больше: чтобы легально сдавать офис и впоследствии продать его без лишних налогов, придётся оформляться индивидуальным предпринимателем, а при продаже всё равно заплатить налог около 6% плюс НДС в диапазоне 5−7%, то есть суммарно 11−13% от суммы сделки.
Из плюсов офисной аренды — долгосрочные контракты со штрафами и депозитами, при этом ответственность за порядок и мелкий ремонт полностью лежит на арендаторе, а отношения носят чисто деловой характер и регулируются условиями договора, а не социальными нормами, как в случае с жилой арендой.
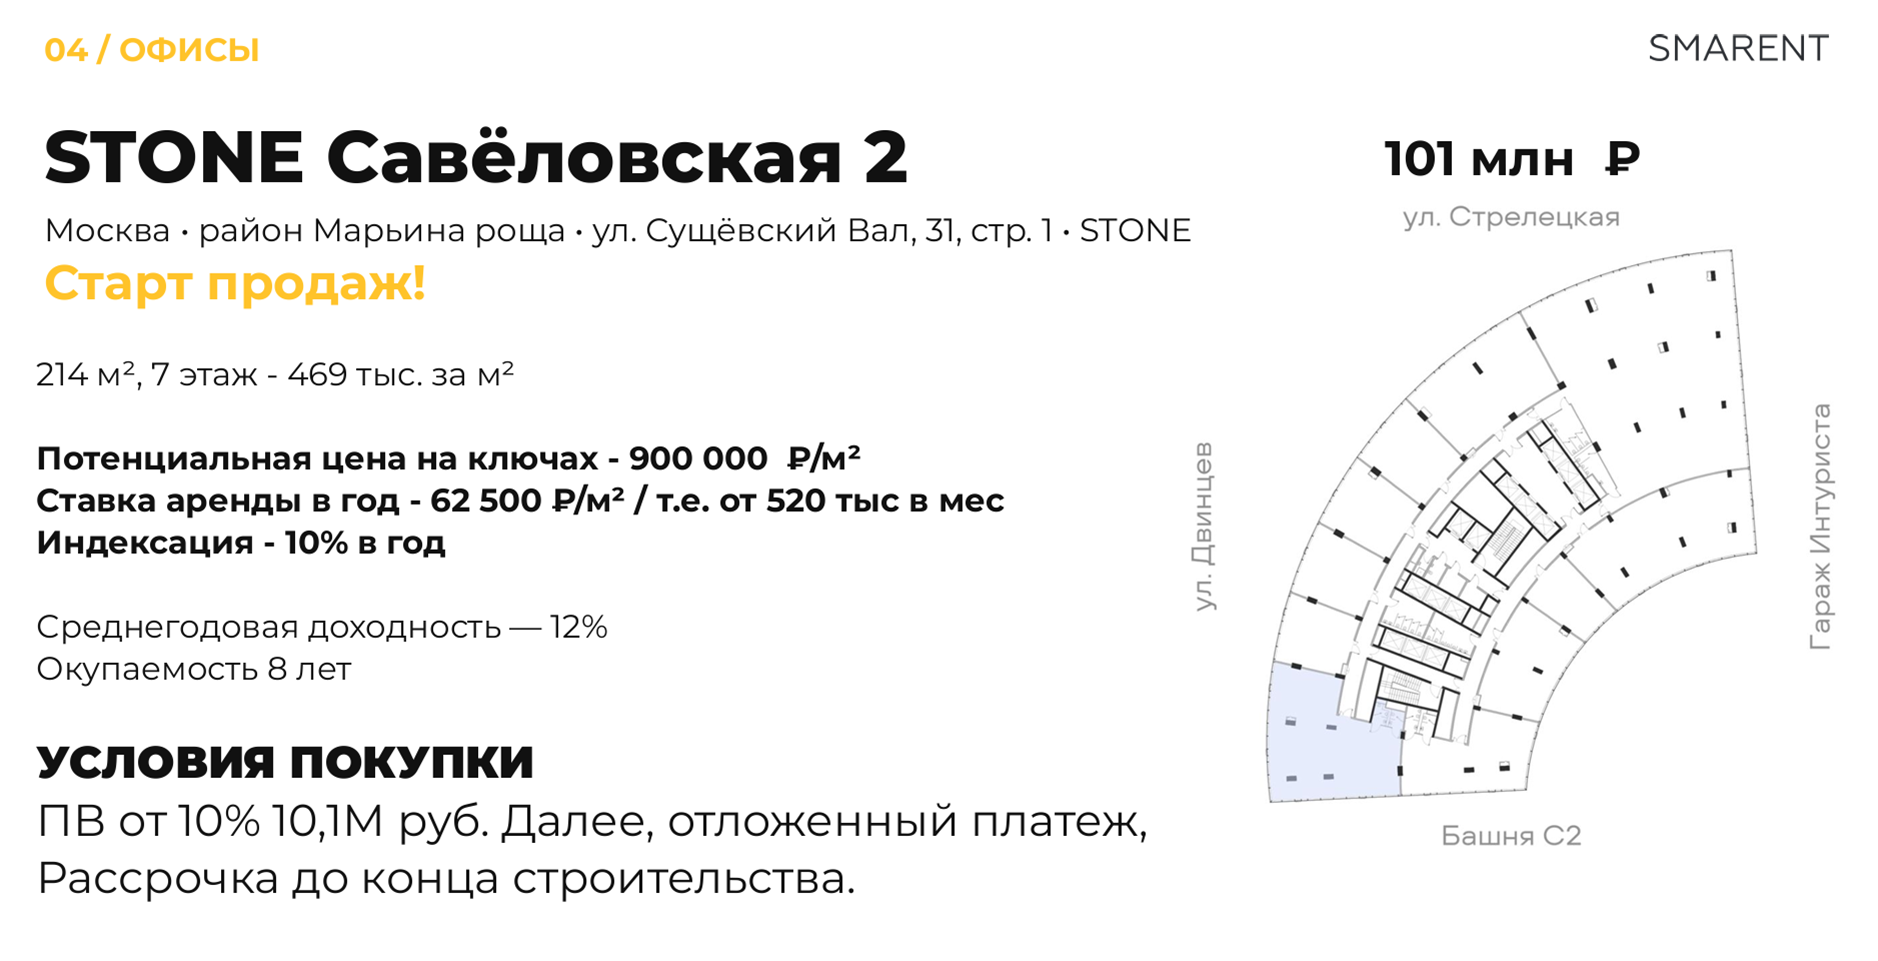
Для примера возьмём проект STONE Савёловская 2 в районе Марьиной Рощи: 214 квадратных метров на седьмом этаже обойдутся в 101 миллион рублей по цене 469 тыс. ₽ за метр на старте продаж. Потенциальная цена на этапе сдачи оценивается в 900 тыс. ₽ за метр, ставка аренды около 62,5 тыс. ₽ за метр в год, что соответствует примерно 520 тыс. ₽ в месяц, с ежегодной индексацией 10%. При таких вводных среднегодовая доходность оценивается на уровне 12%, а окупаемость — около восьми лет.
Выводы
- Недвижимость покупается под конкретную задачу, а не под доступный бюджет.
- Плечо в виде ипотеки или рассрочки остаётся одним из ключевых преимуществ недвижимости как класса активов, поскольку позволяет получать более высокую доходность на реально вложенный капитал.
- Арендная ставка в отдельных случаях действительно может оказаться выше ипотечного платежа, и это не миф, а вполне рабочая модель при правильном подборе локации.
- Реинвестиция, то есть постоянное улучшение и обновление активов, тоже важный элемент долгосрочной инвестиционной стратегии в недвижимости.
- И наконец, даже квартира для собственного проживания по сути остаётся инвестицией: рано или поздно вопрос её ликвидности и потенциальной продажи встанет перед каждым владельцем.