Рынок недвижимости сейчас находится в точке, где старые интуитивные схемы работают все хуже: тренд на вторичку сбивает с толку, ставки по семейной ипотеке меняются, а застройщики то замораживают старты продаж, то резко выходят с новыми проектами. Виктор Зубик, основатель компании Smarent, разбирает ключевые вопросы, которые чаще всего задают про покупку жилья для себя, инвестиции в новостройки, рассрочку и коммерческую недвижимость в 2026 году.
В этой статье:
- Что сейчас выгоднее — покупать вторичку или новостройку?
- Почему новостроек может не хватать через несколько лет?
- Какие риски у покупателя, если у застройщика проблемы?
- Какой метраж квартиры выгоднее для инвестиций?
- Опережает ли рост цен на недвижимость инфляцию и девальвацию рубля?
- Как выбрать конкретный объект недвижимости для покупки?
- Что проверить перед покупкой в рассрочку?
- Лучше купить одну крупную квартиру или разделить капитал на несколько объектов?
- Как расширить жилплощадь, если есть небольшая квартира и часть накоплений?
- Что делать с уже имеющейся недвижимостью — продавать, сдавать или ждать?
- Выгодна ли семейная или льготная ипотека как способ заработать? Стоит ли инвестировать в коммерческую недвижимость — офисы?
- Может ли ИИ заменить риелтора при покупке недвижимости?
- Будут ли через 5−10 лет хорошо продаваться квартиры в панельных домах 1990-х годов?
- Стоит ли брать IT-ипотеку, если через год можно потерять право на льготу?
- Куда вложить свободный капитал — 30, 35, 50+ млн ₽?
- Какие проекты сейчас интересны для инвестиций?
- Как понять, что новостройка сдастся точно в заявленный срок?
- Стоит ли инвестировать в землю или загородную недвижимость?
- Как купить квартиру дешевле?
- Что выгоднее — жилая квартира или апартаменты для инвестиций?
- Сколько стоит ремонт и какую отделку выбрать под сдачу?
Все ответы — это личные размышления по рынку, а не персональная инвестиционная рекомендация: для точного решения нужно учитывать конкретные финансы, цели и выбранный объект, а это уже отдельная работа с брокером.
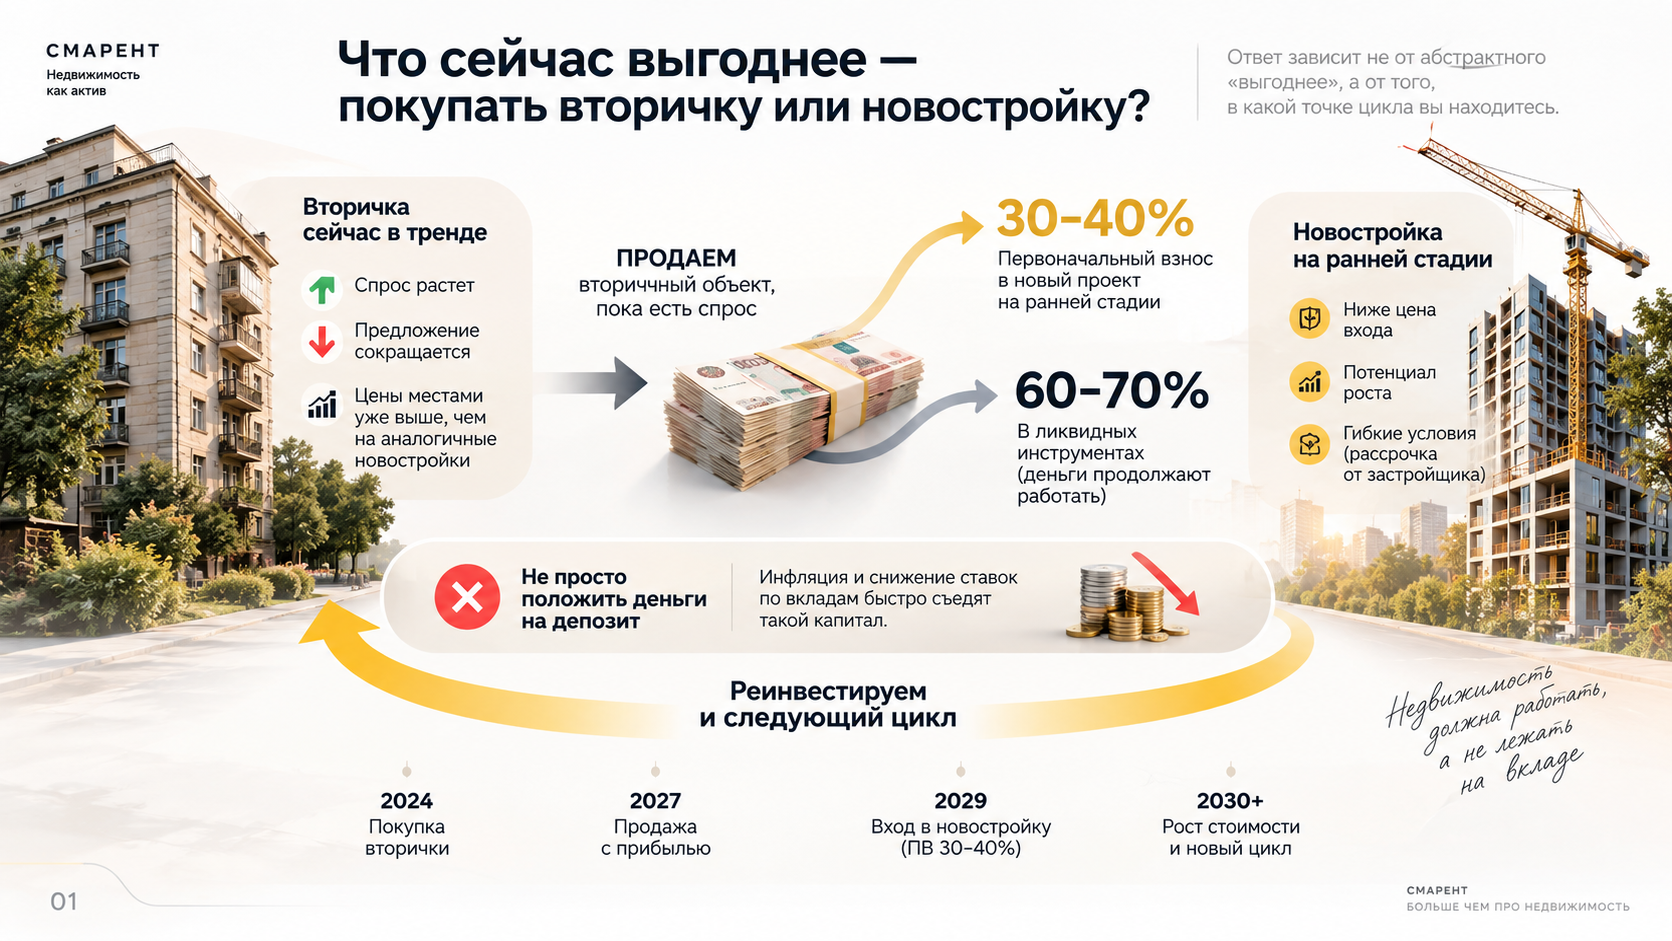
Что сейчас выгоднее — покупать вторичку или новостройку?
Ответ зависит не от абстрактного «выгоднее», а от того, в какой точке цикла вы находитесь. Сейчас на рынке тренд именно на вторичное жилье: спрос растет, предложение сокращается, и цены на вторичку местами уже выше, чем на аналогичные по классу новостройки. Отсюда рабочая стратегия: продавать вторичные объекты, купленные несколько лет назад на разных этапах строительства, пока на них есть спрос.
Ключевая ошибка — после продажи просто положить деньги на депозит: инфляция и снижение ставок по вкладам быстро съедят такой капитал. Правильная логика — реинвестировать: часть выручки направить в новый проект на ранней стадии, с первоначальным взносом 30−40%, а остальное держать в ликвидных инструментах. Получается гибридная схема: рассрочка от застройщика плюс капитал, который продолжает работать отдельно — постоянная реинвестиция и смена активов, а не разовая покупка «на всю жизнь». Новостройка превращается в закапывание денег только тогда, когда покупается готовый объект по завышенной цене без расчета на будущий рост.
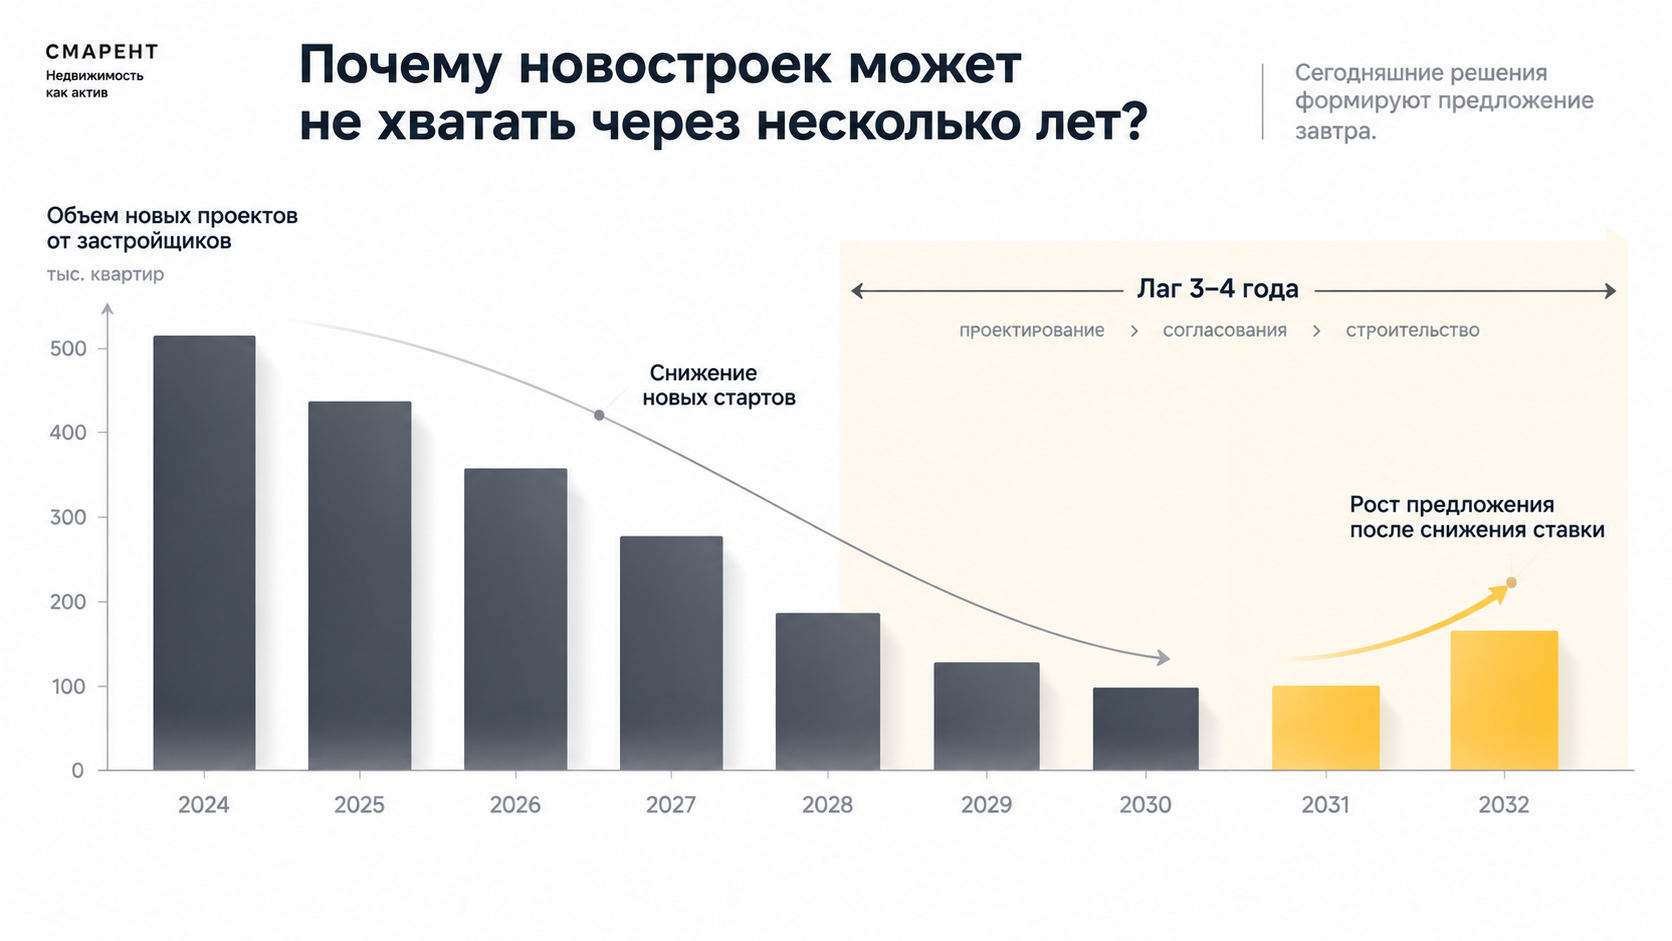
Почему новостроек может не хватать через несколько лет?
От идеи проекта до начала стройки у застройщика уходит несколько лет — согласование плюс само строительство, в сумме три-четыре года. Дело не только в этом лаге: девелоперам сейчас строить объективно невыгодно — высокая ключевая ставка делает проектное финансирование дорогим, а спрос на первичном рынке слабый.
Кроме того, рост цен на первичном рынке сейчас в большей степени объясняется не спросом, а издержками застройщиков. Один из свежих примеров — новые нормативы по обязательному количеству машино-мест на квартиру: раньше застройщики часто ограничивались одноуровневым паркингом с невысоким коэффициентом обеспеченности, а теперь требования ужесточаются до 80−120% от числа квартир. Паркинг — одна из самых затратных и наименее рентабельных частей проекта для девелопера, и рост этих требований напрямую увеличивает себестоимость строительства, которая закладывается в цену метра. Это классическая инфляция издержек, а не инфляция, вызванная избыточным спросом покупателей. При этом рост себестоимости происходит на фоне слабого спроса и дорогого финансирования, поэтому девелоперы не спешат компенсировать его увеличением объемов строительства.
Если ставка ЦБ снизится, скажем, к 2028 году, застройщики начнут активнее выводить новые проекты, но реальный прирост предложения появится не раньше 2031−2032 года — слишком много времени уходит на согласование и стройку. Получается разрыв: спрос на жилье может ожить раньше, чем девелоперы успеют нарастить предложение. Поэтому если вы верите в дефицит через несколько лет, инвестировать в стройку нужно уже сейчас, с прицелом на сдачу именно в этот период, а не ждать, когда дефицит станет очевиден всем.
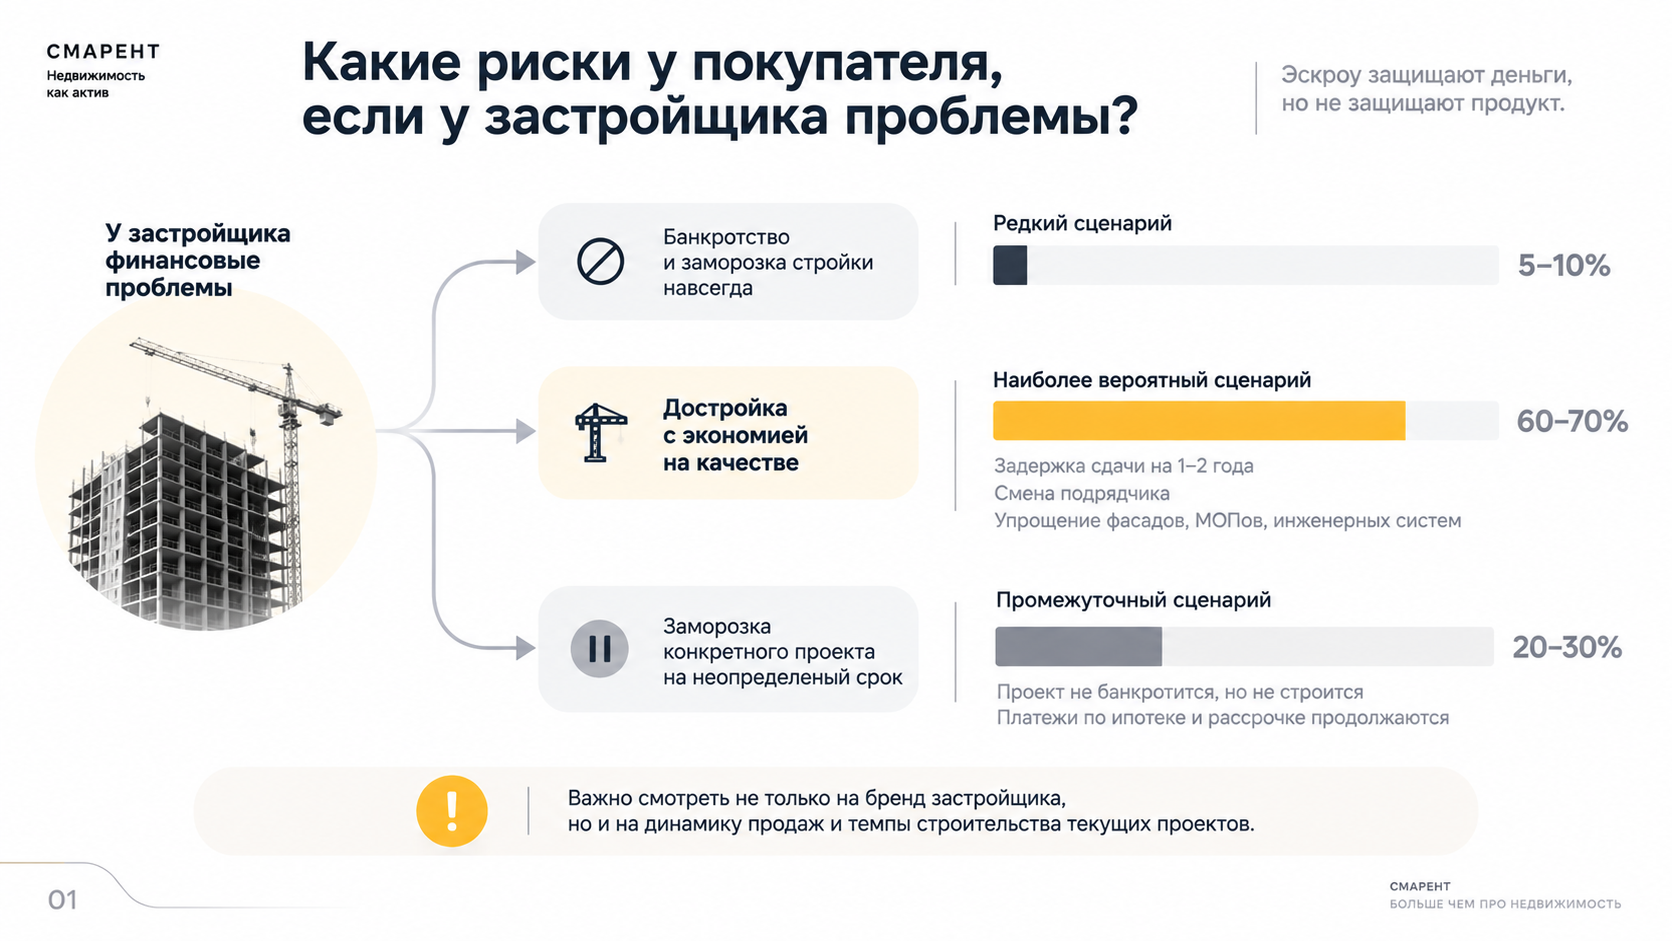
Какие риски у покупателя, если у застройщика проблемы?
Эскроу-счета защищают деньги дольщика, но не защищают продукт. Если у застройщика финансовые сложности, риск чаще всего не в полном банкротстве и заморозке стройки навсегда — таких случаев немного. Куда реальнее другой сценарий: застройщик все равно обязан по ДДУ передать метры и будет достраивать объект любой ценой, экономя на фасадах, отделке мест общего пользования и инженерных системах. Для дольщика это означает не потерю квартиры, а комбинацию неприятных последствий: задержку сдачи на год-два, смену подрядчика и заметное ухудшение итогового качества дома по сравнению с тем, что рекламировалось на старте продаж.
Есть и промежуточный сценарий: формально застройщик не банкротится, но конкретный проект замораживается на неопределенный срок, а платежи по ипотеке и рассрочке дольщики продолжают вносить. Поэтому важно смотреть не только на бренд застройщика, но и на реальную динамику продаж и темпы строительства текущих проектов.
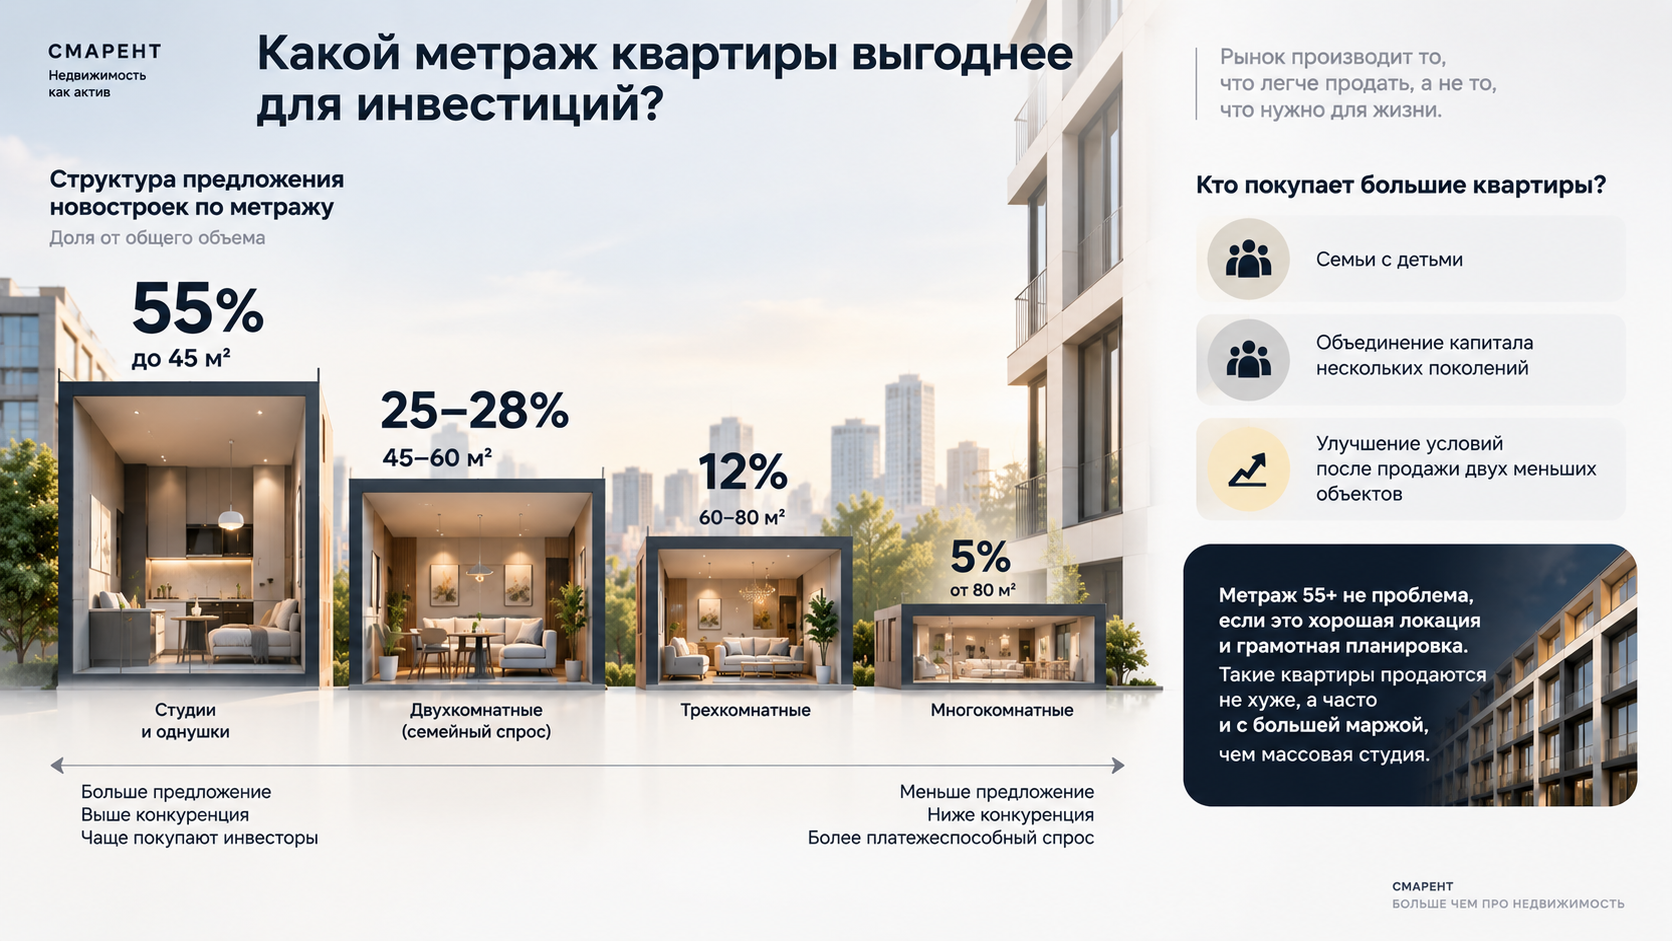
Какой метраж квартиры выгоднее для инвестиций?
Здесь работает логика антитренда, а не поиск «дефицитного» метража. Девелоперам проще продавать маленькие квартиры инвесторам, поэтому основная масса строящегося жилья приходится на площади до 45 квадратных метров — это около 55% рынка. Рынок в первую очередь производит то, что легче реализовать массово, а не то, что нужно человеку, покупающему жилье для себя. Возникает структурный перекос: студий и однушек в избытке, а сегмент 45−60 метров, где сосредоточен спрос на семейное проживание, занимает всего 25−28% рынка — именно там меньше конкуренции среди инвесторов, а спрос более платежеспособный.
Кому тогда продавать квартиры от 55 метров и больше, если растет число домохозяйств из одного-двух человек? Здесь важно не путать среднюю статистику с реальным устройством спроса: у более крупных квартир свой устойчивый покупатель — семьи с детьми, люди, объединяющие капитал нескольких поколений в одну покупку, те, кто улучшает условия после продажи двух меньших объектов. Этот сегмент меньше по объему, но и предложения там меньше, а конкуренция ниже. Проблема не в том, что метраж 55+ не нужен, а в том, что его нужно правильно расположить: в хорошей локации, с грамотной планировкой такая квартира продается не хуже, а часто и с большей маржой, чем массовая студия.
Опережает ли рост цен на недвижимость инфляцию и девальвацию рубля?
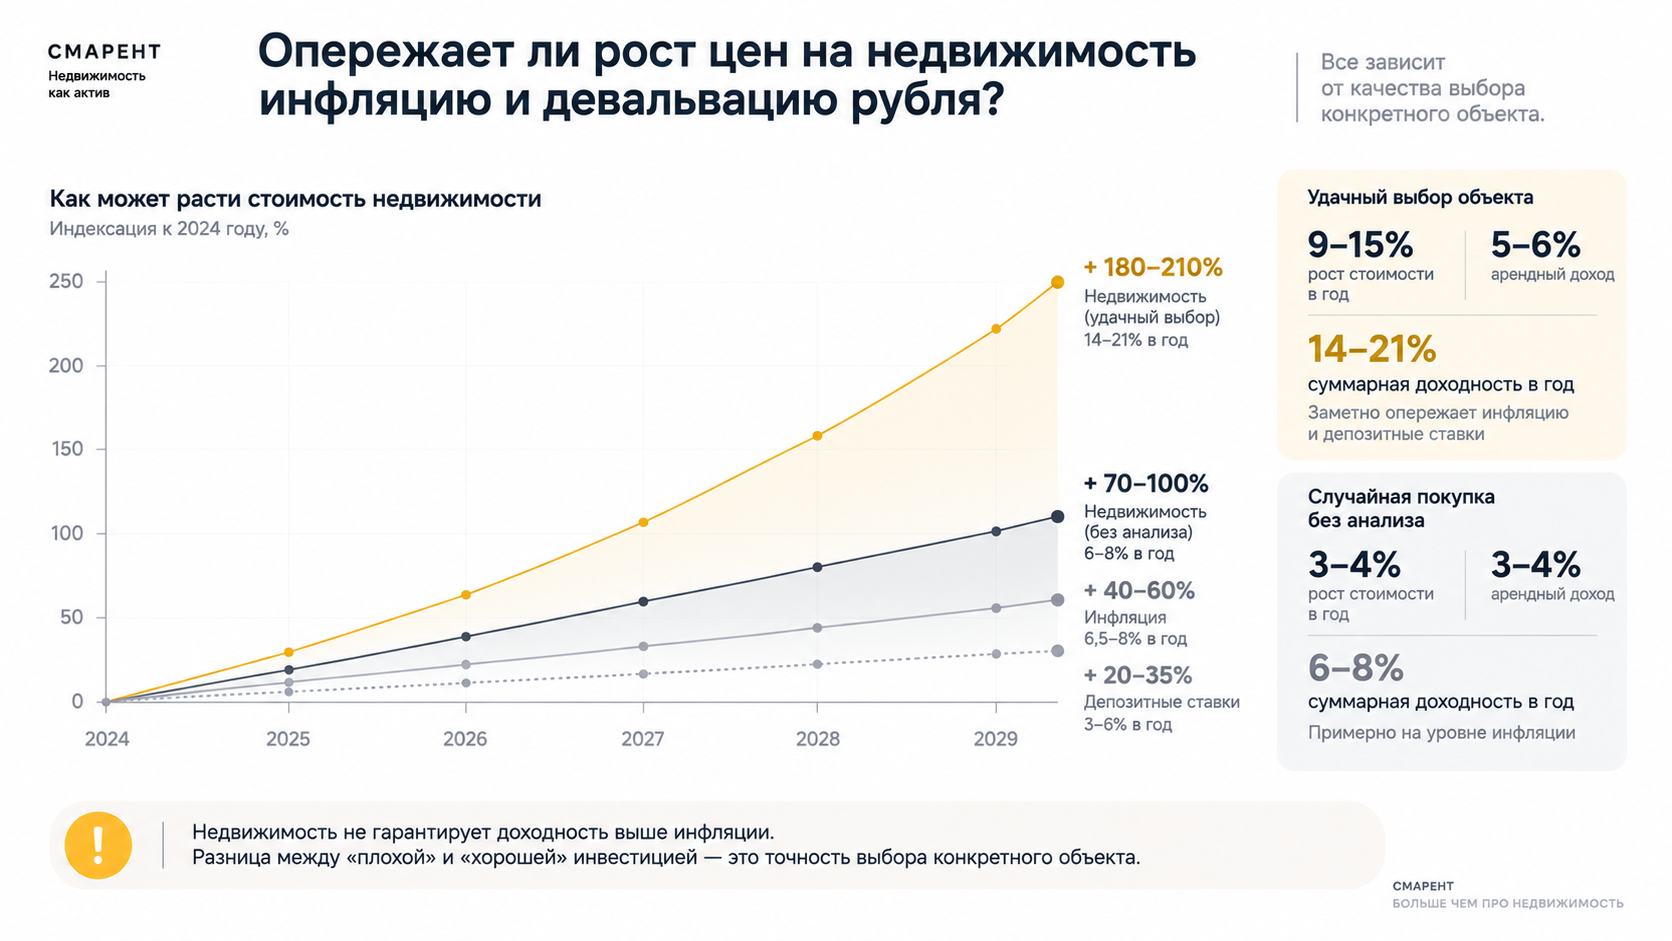
Однозначного «да» здесь нет — все зависит от качества выбора объекта. Если покупать недвижимость случайно, без анализа локации и перспектив, при инфляции в районе 6,5−8% рост стоимости такого объекта может составить всего 3−4% в год, а с учетом аренды — плюс еще 3−4%, то есть суммарно примерно на уровне самой инфляции: инвестиция просто не отстает от обесценивания рубля, но и не дает реального прироста капитала.
Картина меняется, если объект выбран с расчетом на конкретные точки роста: развитие локации, дефицит подходящего предложения, высокую ликвидность. Тогда рост стоимости самого объекта может достигать 9−15% в год, а вместе с арендным доходом суммарная доходность выходит на уровень 14−21% годовых — это заметно опережает и инфляцию, и депозитные ставки. Разница между «плохой» и «хорошей» инвестицией почти всегда объясняется не общим состоянием рынка, а именно точностью выбора конкретного объекта.
Как выбрать конкретный объект недвижимости для покупки?
Правильный выбор строится последовательно, а не с одного параметра вроде цены за метр.
- Сначала — локация и перспектива ее развития: метро, инфраструктура, соседняя застройка.
- Затем — будущий спрос: будет ли этот тип жилья востребован к моменту сдачи, или предложение в этой локации уже перенасытится.
- Дальше — метраж и планировка с прицелом на антитренд, о котором говорилось выше.
- Отдельный и часто недооцененный фактор — вторичная ликвидность: сможете ли вы реально продать квартиру через несколько лет по адекватной цене, какой этаж и вид имеют значение для будущего покупателя. Именно знание вторичной ликвидности — один из главных аргументов в пользу работы с брокером: у агентства есть накопленная база о том, как конкретные ЖК ведут себя на вторичном рынке уже после сдачи.
- Финальный шаг — финансовая схема: рассрочка, ипотека или их комбинация, и обязательно цена выхода — сколько будет стоить продать объект досрочно, если планы поменяются.
Что проверить перед покупкой в рассрочку?
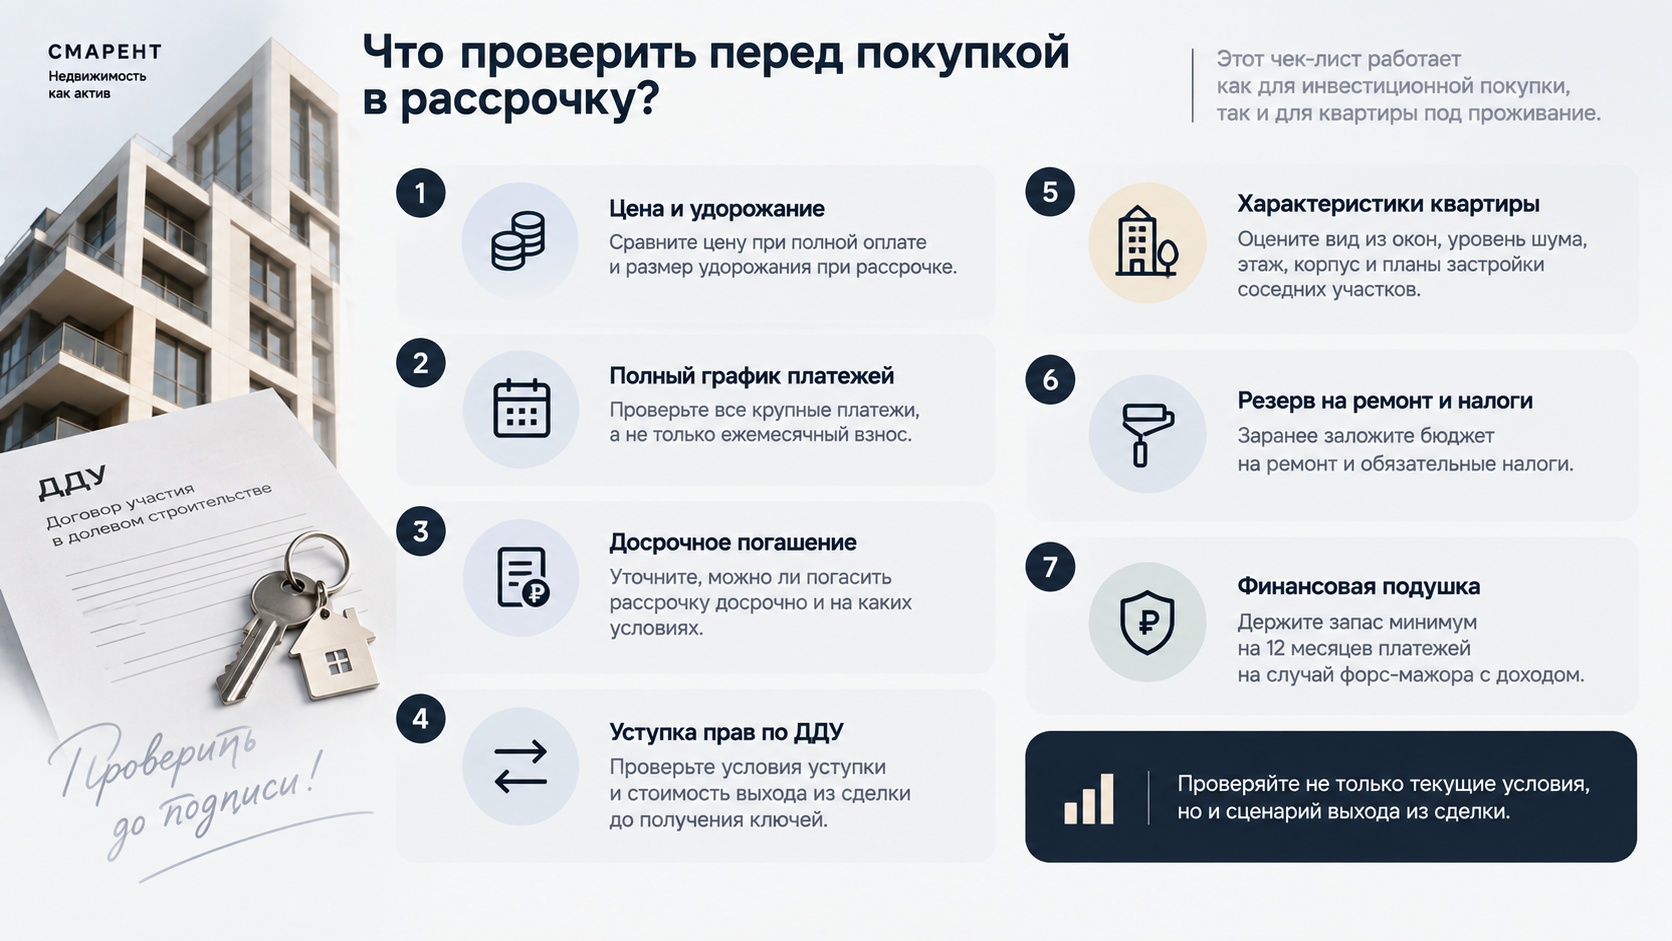
Прежде чем подписывать договор, стоит проверить: цену при полной единовременной оплате и размер удорожания при рассрочке; полный график всех крупных платежей, а не только ежемесячный взнос; возможность досрочного погашения; условия уступки прав по ДДУ и стоимость выхода из сделки до получения ключей; вид из окон, шум, этаж, корпус и планы застройки соседних участков. И отдельно — финансовый резерв на ремонт и налоги, а также запас минимум на 12 месяцев платежей на случай форс-мажора с доходом. Этот чек-лист работает как для инвестиционной покупки, так и для квартиры под личное проживание.
Лучше купить одну крупную квартиру или разделить капитал на несколько объектов?
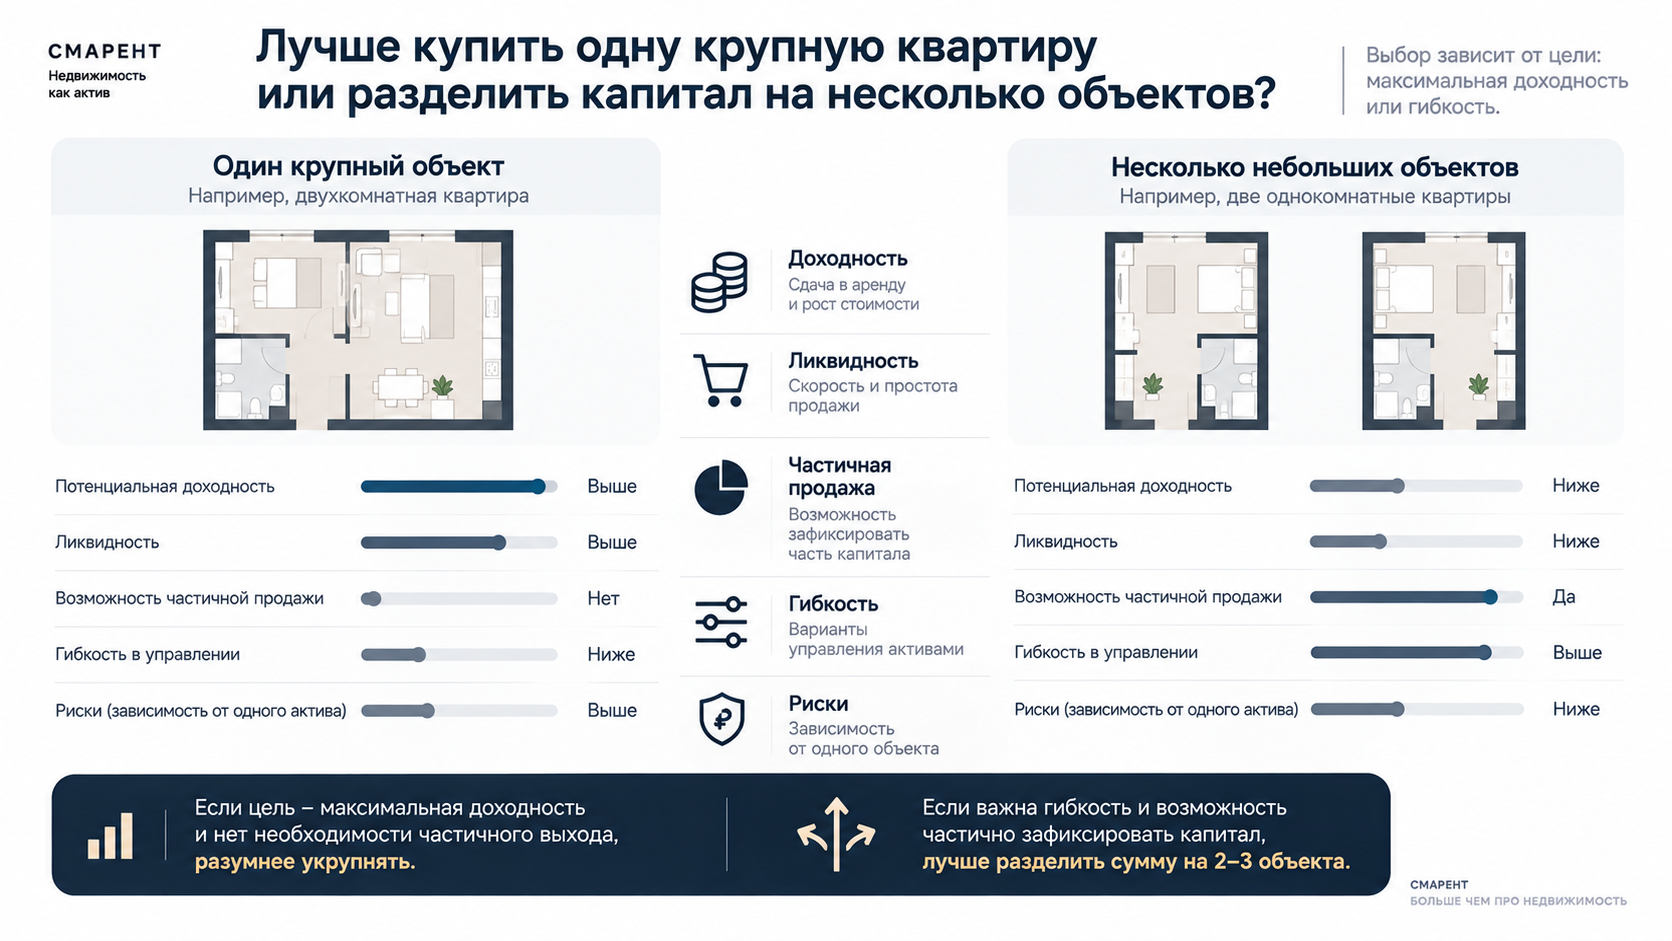
Здесь стоит заранее продумать, нужна ли вам возможность частично зафиксировать капитал в будущем. Крупный единый объект неудобен с точки зрения ликвидности: нельзя продать четверть квартиры и получить часть капитала наличными, приходится либо продавать весь объект целиком, либо закладывать его под кредит. Если гибкость важна, разумнее разделить сумму на два-три объекта поменьше: тогда при необходимости можно продать более крупный, а меньший оставить себе как работающий актив.
При этом с точки зрения чистой эффективности вложений один качественный крупный объект обычно выгоднее нескольких мелких — разделение капитала это инструмент управления риском и доступом к деньгам, а не способ увеличить доходность. Тот же принцип работает, например, при выборе между двумя однокомнатными и одной двухкомнатной квартирой под реновацию, если жить в них не планируется. Двухкомнатная — более цельный и ликвидный продукт, но продать ее можно только целиком; две однокомнатные дают больше гибкости — можно продать одну, а вторую оставить в аренде. Если цель — максимальная доходность без необходимости частичного выхода, разумнее укрупнять; если важна гибкость — дробить.
Как расширить жилплощадь, если есть небольшая квартира и часть накоплений?
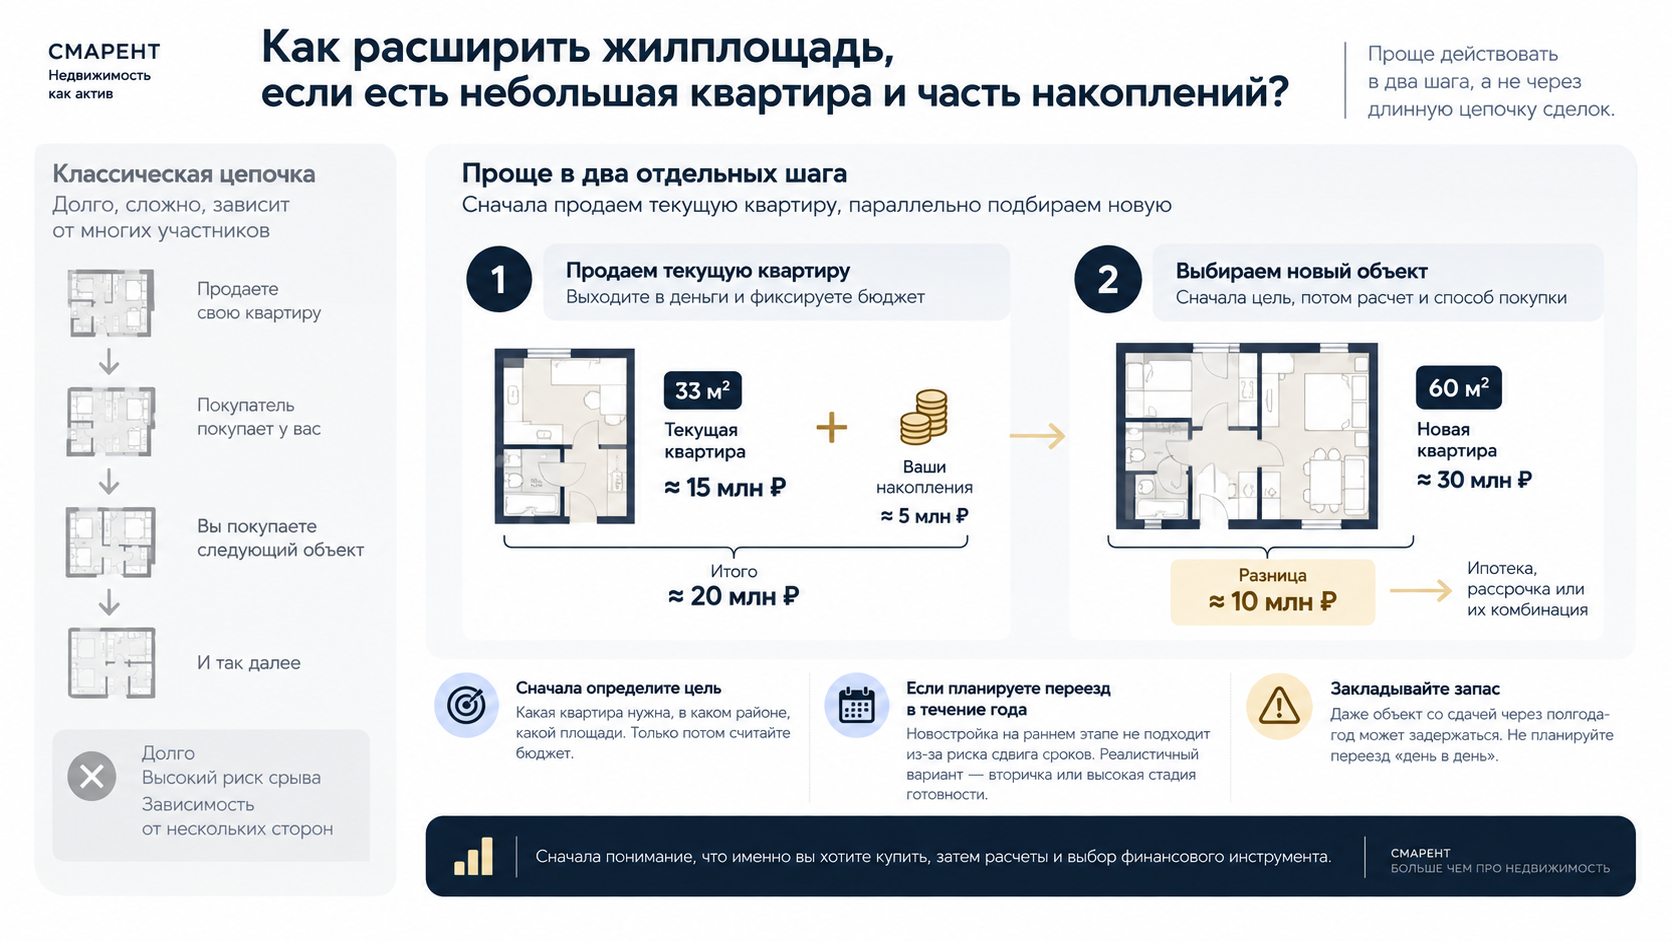
Классическая альтернативная сделка с цепочкой из нескольких покупателей и продавцов — не самый удобный путь: она долгая и сильно зависит от совпадения интересов сразу нескольких сторон. Проще действовать в два отдельных шага — свободно продать имеющуюся квартиру и параллельно подбирать новый объект под конкретные цели.
Начинать нужно не с расчета бюджета, а с определения целевого объекта: какая квартира нужна, в каком районе, какой площади. Только после этого имеет смысл считать разницу между выручкой от продажи текущей квартиры, накоплениями и стоимостью новой цели. Если разрыв значительный, закрыть его можно ипотекой, рассрочкой или их комбинацией — но выбор конкретного финансового инструмента идет вторым шагом, после того как понятно, что именно вы хотите купить.
Если горизонт переезда — в течение года, покупка на этапе стройки в целом не подходит: даже объект, готовый к сдаче через полгода-год, несет риск сдвига сроков. Реалистичный путь здесь — вторичка или объект в высокой стадии готовности, где остаток по ипотеке укладывается в комфортный платеж. Ловить вариант за полгода до сдачи можно, но стоит закладывать запас на возможную задержку ввода в эксплуатацию и не подписываться на переезд «день в день» после формальной даты сдачи.
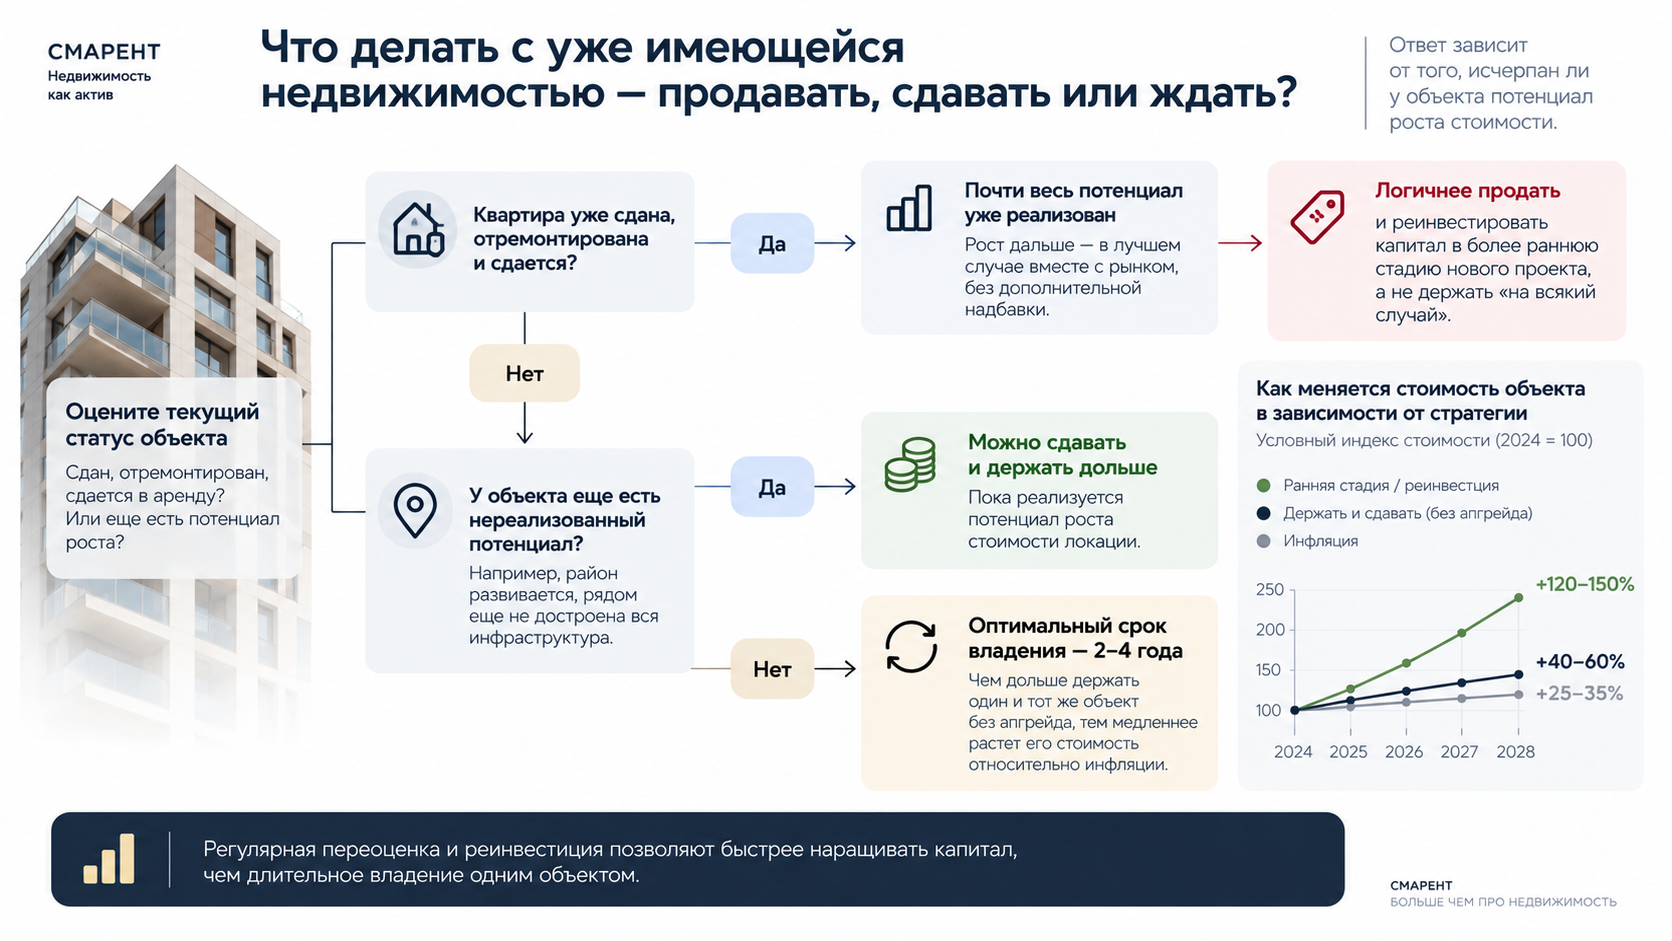
Что делать с уже имеющейся недвижимостью — продавать, сдавать или ждать?
Ответ зависит от того, исчерпан ли у объекта потенциал роста стоимости. Если квартира уже сдана, отремонтирована и сдается в аренду, весь внешний потенциал — развитие локации, рост цены от застройщика на этапе стройки — как правило, уже реализован. Дальнейший рост будет идти в лучшем случае вместе с рынком в целом, без дополнительной надбавки. В такой ситуации логичнее продать объект и реинвестировать капитал в более раннюю стадию нового проекта, а не держать актив «на всякий случай».
Оптимальный ритм реинвестиции — раз в два-четыре года, а не раз в десять лет: чем дольше держать один и тот же объект без апгрейда, тем медленнее растет его стоимость относительно инфляции. Исключение — если у объекта еще остался нереализованный потенциал: например, район продолжает активно развиваться, или рядом еще не достроена вся инфраструктура. Тогда есть смысл держать актив дольше, сдавая его в аренду.
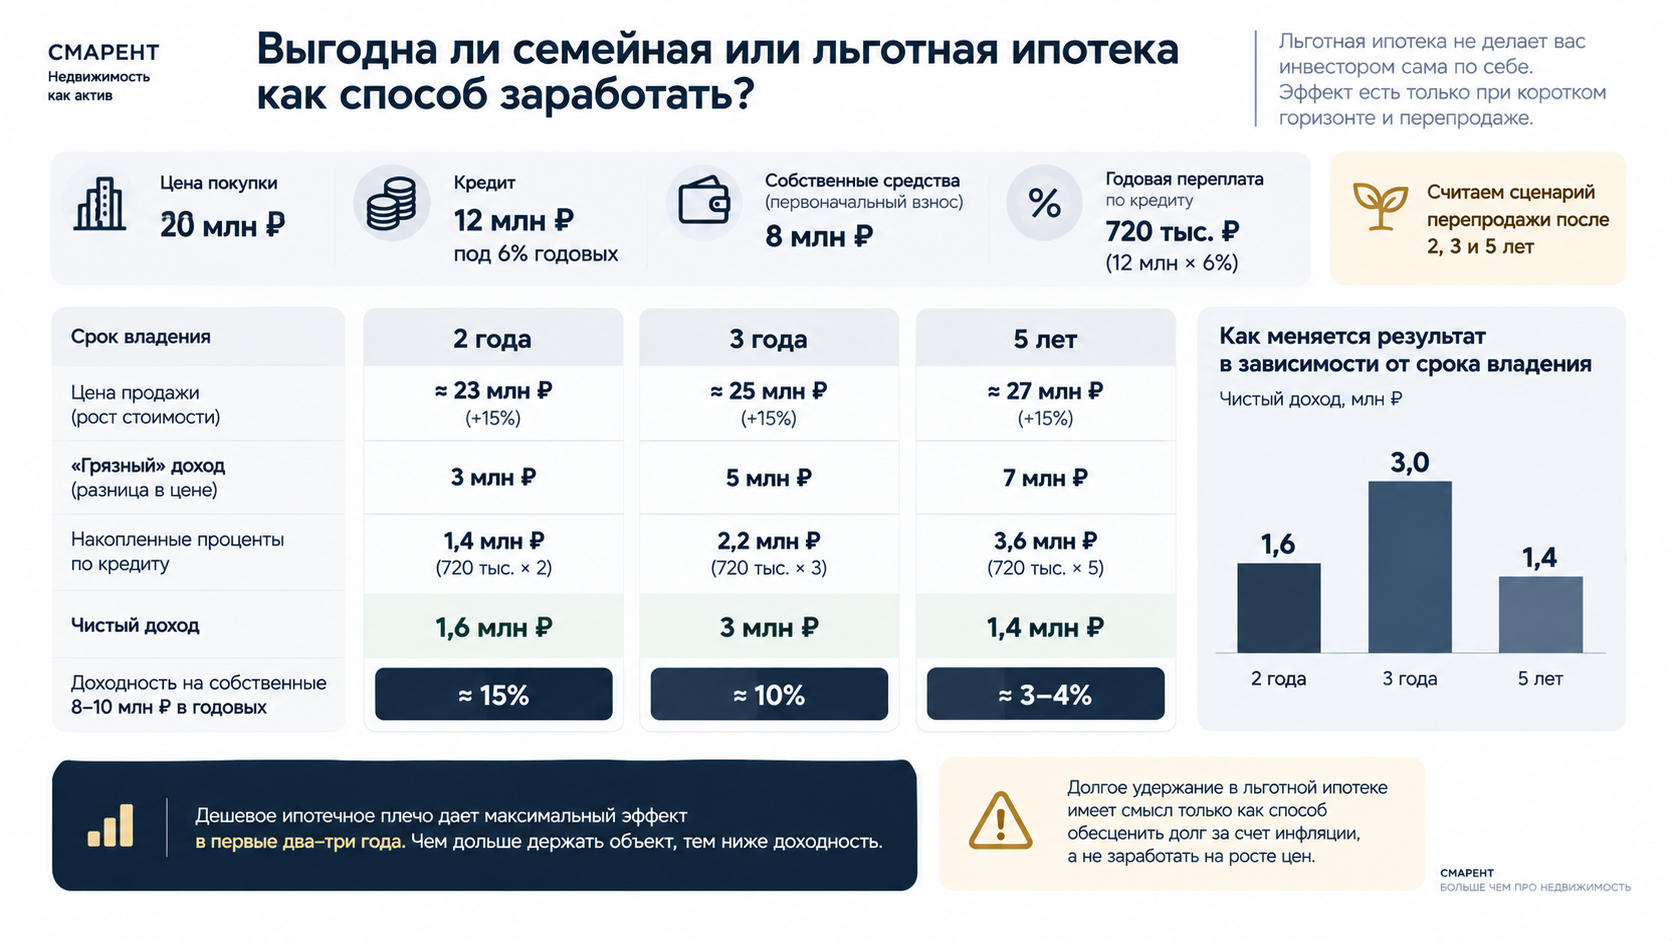
Выгодна ли семейная или льготная ипотека как способ заработать?
Сама по себе покупка в льготную ипотеку не делает вас инвестором. Реальный инвестиционный эффект есть только при коротком горизонте владения — два-три года, со спекулятивной перепродажей.
В цифрах: квартира куплена за 20 млн ₽, кредит — 12 млн под 6% годовых, это 720 тыс. ₽ в год переплаты. Если через три года стоимость выросла до 25 млн, «грязный» доход — 5 млн, за вычетом 2 млн накопленных процентов чистых остается 3 млн на вложенные примерно 10 млн собственных средств, то есть около 10% годовых. Через два года доходность выше — порядка 15% годовых, потому что переплата меньше. А через пять лет она резко падает — чистый доход снижается почти до 1,5 млн ₽ на те же вложения, потому что проценты продолжают накапливаться, а рост цены замедляется. Отсюда и ориентир по сроку удержания дешевого плеча вроде 6% годовых: решающий эффект оно дает именно в первые два-три года, а не пять и больше лет.
Вывод: спекулятивная стратегия с дешевым ипотечным плечом должна быть короткой. Долгое удержание объекта в льготной ипотеке имеет смысл только как способ обесценить сам долг за счет инфляции, а не заработать на разнице цен.
Стоит ли инвестировать в коммерческую недвижимость — офисы?
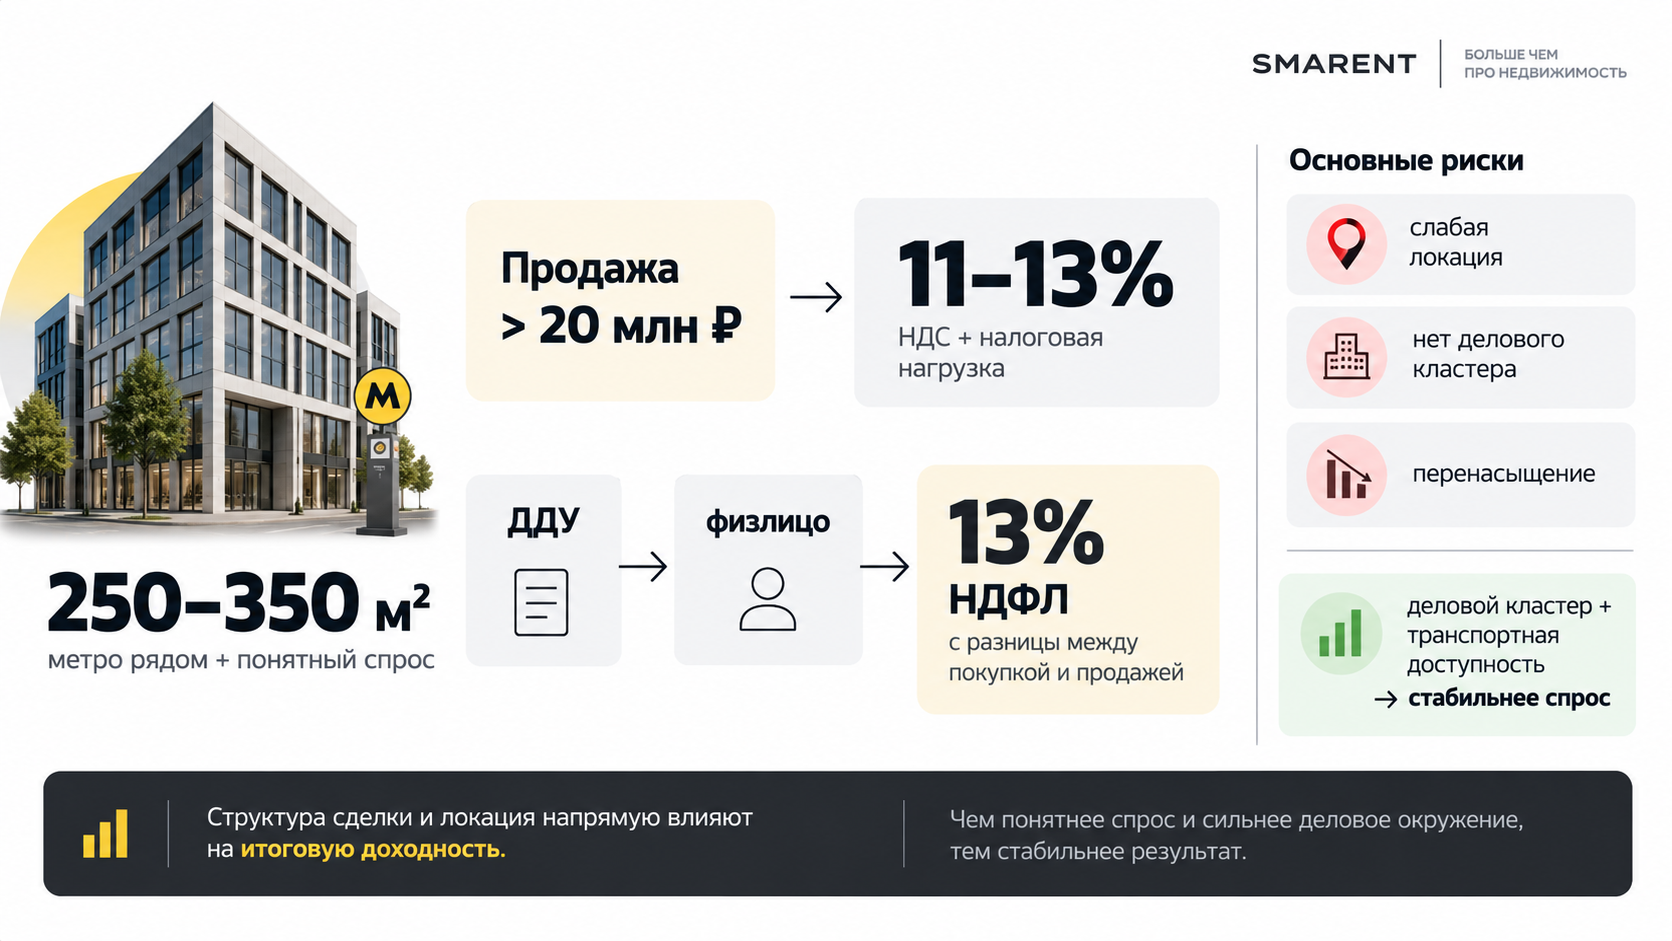
Для офисов локация и площадь важнее бренда застройщика. Оптимальный диапазон — 250−350 квадратных метров при наличии станции метро рядом и понятного спроса со стороны арендаторов. Маленький офис в 40−80 метров почти никому не интересен, а вот 400−500 метров в правильной локации, особенно в формате лизинга, может быть удачной инвестицией.
Отдельно стоит учитывать налоговую нагрузку: при продаже офиса дороже 20 млн ₽ у ИП возникает НДС, и суммарная нагрузка вместе с налогом на прибыль получается 11−13% от суммы продажи, а не от прибыли. Снизить ее помогает поиск офисов, которые продаются по классическому договору долевого участия, а не по договору купли-продажи будущей вещи: такой объект можно купить как физическое лицо и заплатить только 13% НДФЛ с разницы между ценой покупки и продажи.
Риски у коммерческой недвижимости выше, чем у жилья: офис в неудачной локации, вне ключевых деловых кластеров, реально продать дешевле цены покупки, да еще и с НДС сверху.
Отдельный риск — перенасыщение: оно в первую очередь касается крупных блоков в локациях без сложившегося делового кластера, куда сейчас выходит много новых проектов одновременно. В устоявшихся деловых зонах с хорошей транспортной доступностью спрос со стороны арендаторов стабильнее, потому что там конкурируют качеством и локацией, а не количеством площадей.
Может ли ИИ заменить риелтора при покупке недвижимости?
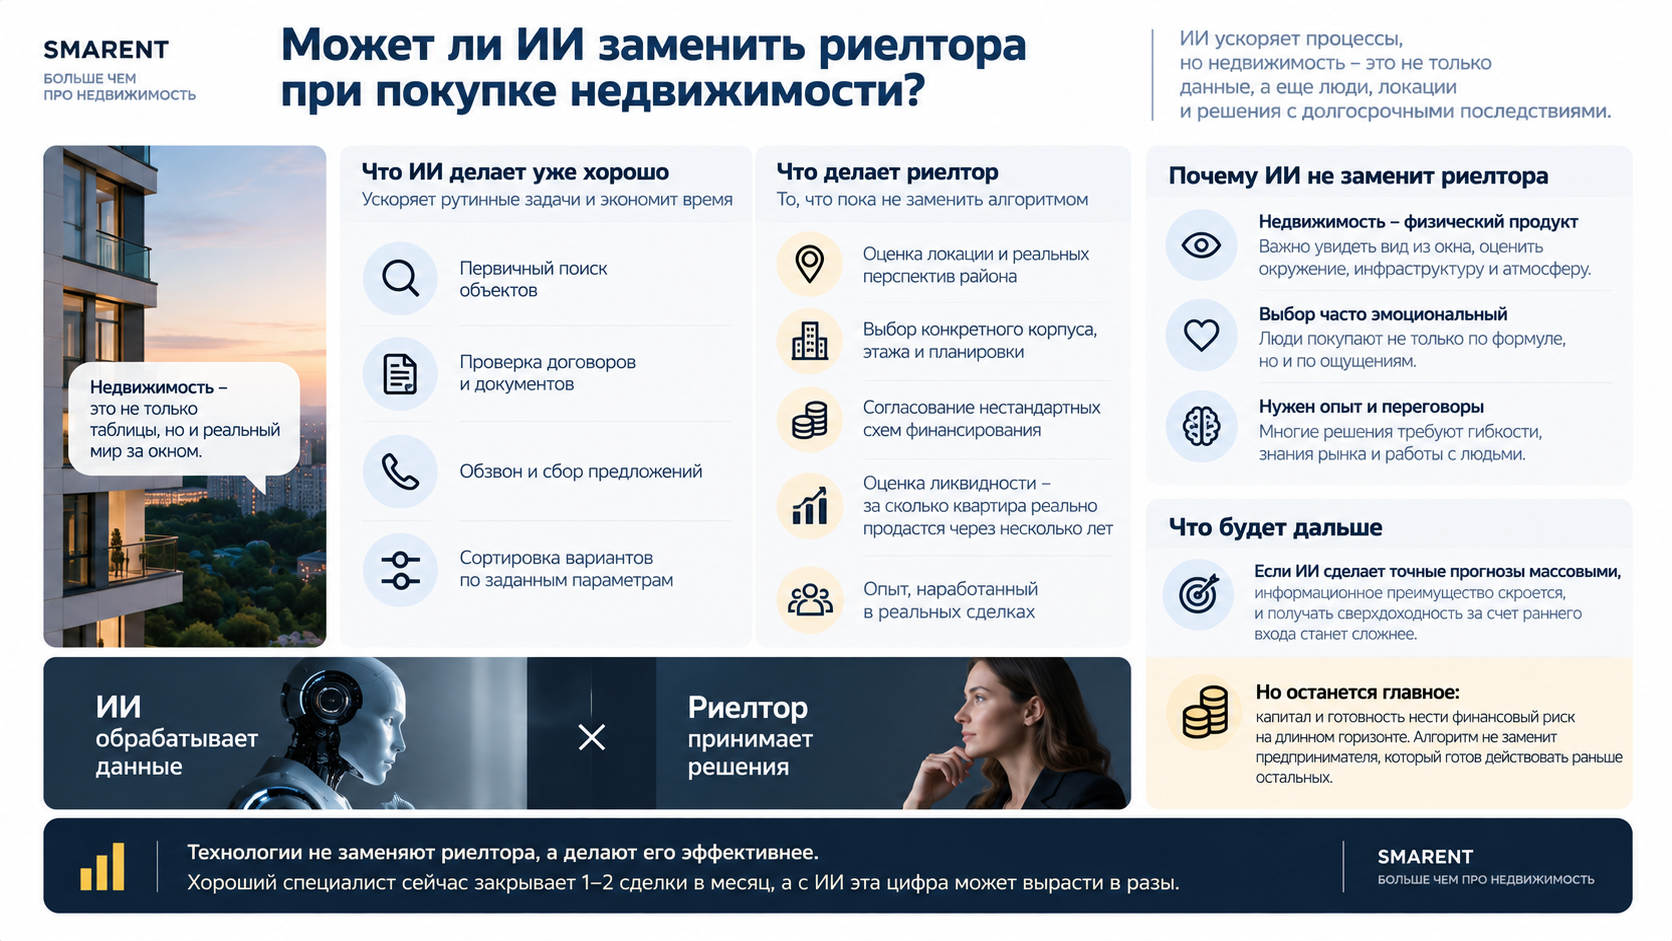
Искусственный интеллект хорошо ускоряет рутину — проверку договоров, первичный поиск объектов, обзвон и сортировку предложений. Но недвижимость остается физическим продуктом: нужно оценить вид из окна, реальные перспективы локации, а выбор часто происходит эмоционально, а не по формуле. Технологии не заменяют брокера, а делают его эффективнее: хороший риелтор сейчас закрывает одну-две сделки в месяц, а с технологиями эта цифра может вырасти в разы.
Ценность брокера — не в общем знании рынка, а в конкретике: согласовать нестандартную схему финансирования, выбрать этаж и корпус внутри конкретного ЖК, дать оценку вторичной ликвидности — за сколько эта квартира реально продастся через несколько лет после сдачи. Это данные, которые нарабатываются годами практики, а не выдаются алгоритмом по общей статистике.
Если ИИ сделает точное долгосрочное прогнозирование доступным массовому покупателю, преимущество раннего входа как источник избыточной доходности будет сокращаться — информационная асимметрия исчезнет. Но остается вторая часть уравнения, которую алгоритм не убирает: готовность нести финансовый риск на длинном горизонте и капитал, чтобы его профинансировать. Точный прогноз лишь убирает информационное преимущество, оставляя предпринимателю преимущество капитала и готовности рисковать раньше остальных.
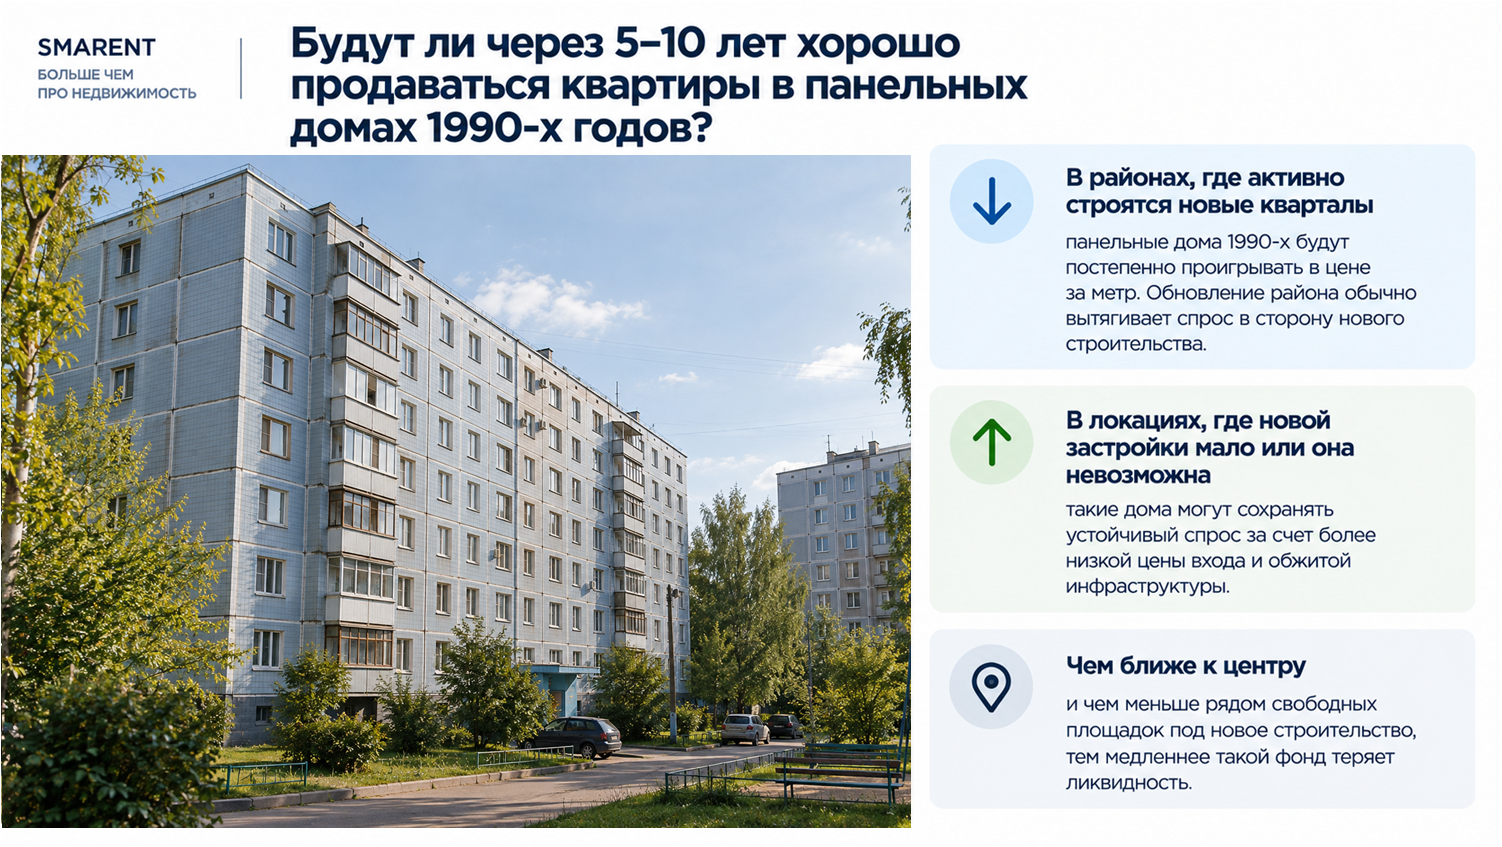
Будут ли через 5−10 лет хорошо продаваться квартиры в панельных домах 1990-х годов?
Ликвидность такого жилья будет все сильнее зависеть не от возраста дома самого по себе, а от локации и конкурентного окружения. Там, где рядом активно строятся новые кварталы с современной инфраструктурой, панельный дом 1990-х будет постепенно проигрывать в цене за метр — обновление района обычно вытягивает спрос в сторону нового строительства. В локациях, где новой застройки мало или она физически невозможна из-за плотности, такие дома могут сохранять устойчивый спрос за счет цены входа и обжитой инфраструктуры. Общее правило: чем ближе к центру и чем меньше рядом свободных площадок под новое строительство, тем медленнее такой фонд теряет ликвидность.
Стоит ли брать IT-ипотеку, если через год можно потерять право на льготу?
Я бы в такой ситуации все равно воспользовался IT-ипотекой. Допустим, у человека есть 5−6 млн ₽ на первоначальный взнос, он работает в компании и понимает, что через год может уйти или компания может потерять аккредитацию — я бы не отказывался от льготной ставки только из-за этого риска. После увольнения или отмены аккредитации ставка может измениться не сразу: может пройти еще около полугода до пересчета, поэтому в конкретной ситуации льготная ставка способна действовать дольше, чем человек изначально рассчитывал. Здесь нужно отдельно просчитать условия конкретного кредита и свои риски, но сам факт возможного увольнения через год для меня не причина отказываться от льготной ипотеки.
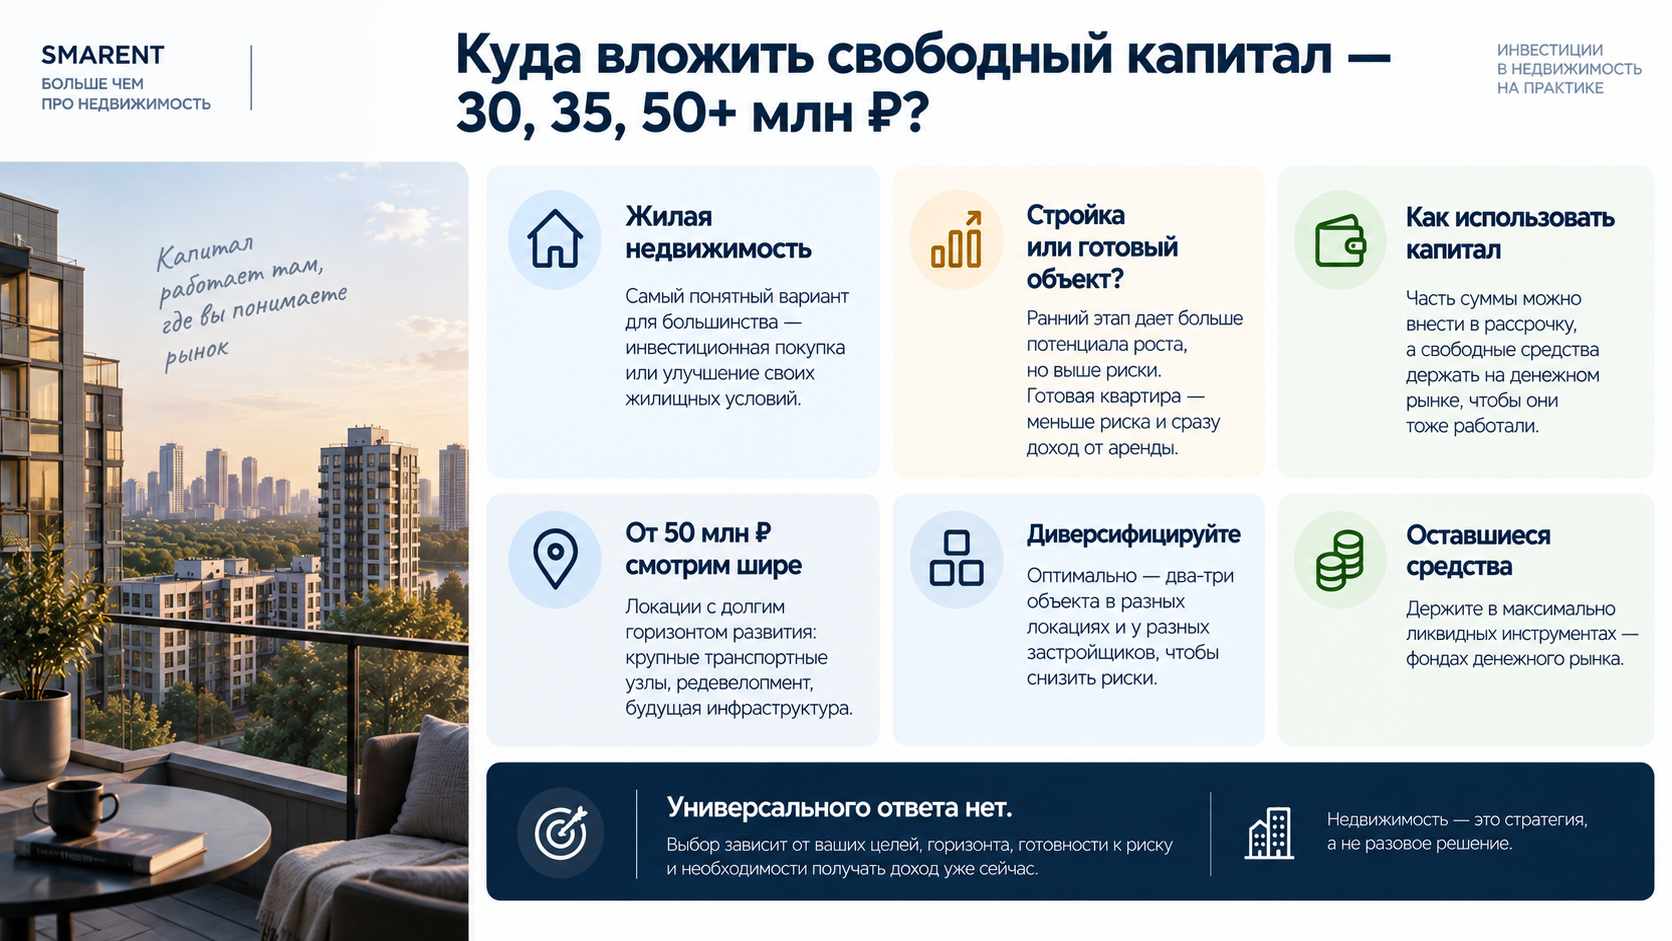
Куда вложить свободный капитал — 30, 35, 50+ млн ₽?
Логичнее всего вкладывать деньги туда, где есть собственная экспертиза и понимание рынка. Для большинства людей это означает жилую недвижимость — либо инвестиционную покупку по схеме реинвестиций, либо улучшение собственных жилищных условий через покупку на этапе стройки с последующей рассрочкой и ипотекой.
Если речь идет о сумме 30, 35 или 50+ млн ₽, выбор чаще всего сводится к одному: объект на более ранней стадии с потенциалом роста к сдаче против готового объекта, где этот потенциал уже реализован. Переуступка на объекте в стройке дает больше пространства для роста стоимости, но несет больше рисков по срокам и качеству. Готовая квартира с ремонтом дает меньший риск и сразу доступную аренду, но потенциал прироста у нее ниже.
Однозначного ответа здесь нет без личных вводных: важны горизонт инвестирования, готовность нести риск сроков сдачи и необходимость получать денежный поток от аренды уже сейчас. На практике часто разумнее войти в новостройку с горизонтом сдачи через несколько лет: внести около трети суммы как первоначальный взнос, платить остальное в рассрочку, а свободный остаток держать на денежном рынке. Получается сочетание рассрочки и работающего капитала. Оставлять всю сумму в ликвидных инструментах разумно скорее как временное решение, пока не найден объект, который проходит через чек-лист выбора.
При сумме от 50 млн ₽ и цели на перепродажу стоит смотреть на локации с долгим горизонтом развития территории: районы у крупных транспортных узлов, зоны редевелопмента, места ожидаемой масштабной реновации соседней застройки. Чем раньше вы заходите в развивающуюся локацию, тем больше потенциальный рост к моменту, когда инфраструктура будет достроена.
При этом я бы уходил от единичной покупки в пользу диверсификации: два-три объекта бизнес-класса в разных локациях и у разных застройщиков снижают риск концентрации. Стратегия «купить и забыть» работает плохо — даже удачно выбранный объект нуждается в периодическом пересмотре раз в два-три года, а не в разовом решении на годы вперед.
Свободный капитал, который не задействован в недвижимости, разумно держать в максимально ликвидных инструментах — фондах денежного рынка, а не в классических брокерских портфелях с акциями и облигациями, если нет отдельной экспертизы именно в этой области.
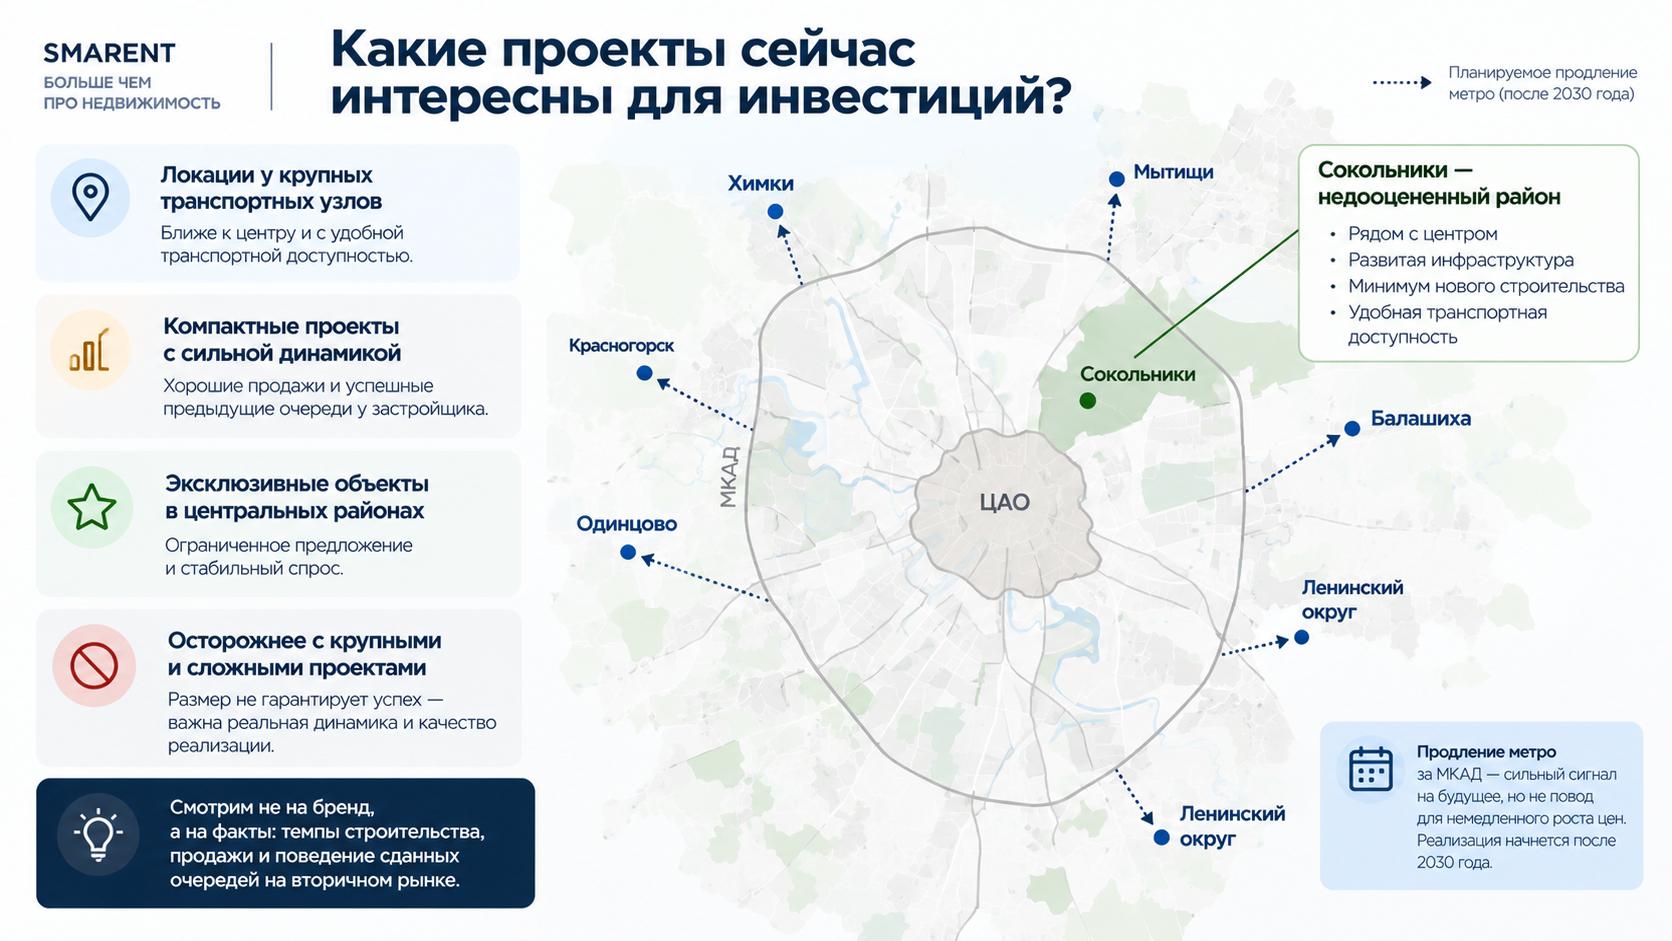
Какие проекты сейчас интересны для инвестиций?
Из проектов на горизонте нескольких лет можно выделить локации у крупных транспортных узлов, компактные проекты с хорошей динамикой продаж и удачной историей сдачи предыдущих очередей у того же застройщика, а также отдельные эксклюзивные объекты в устоявшихся центральных локациях. К слишком крупным и сложным проектам того же застройщика стоит относиться с осторожностью, если его компактные объекты показывают лучшую динамику, — размер проекта сам по себе не гарантия успеха.
Принцип отбора тот же, что и при выборе конкретного объекта: смотреть не на бренд девелопера, а на реальные темпы строительства, динамику продаж и поведение уже сданных очередей на вторичном рынке.
Самый недооцененный район Москвы, на мой взгляд, — Сокольники и примыкающая часть Бауманского района у ЦАО. Здесь есть все признаки сильного актива: близость к центру, развитая инфраструктура, старый фонд с минимальным количеством нового строительства и удобная транспортная доступность до центра. При этом подобные районы долго воспринимаются рынком как менее престижные из-за соседства с промышленными или депрессивными зонами, хотя формально относятся к более статусному округу и продолжают активно развиваться.
В сентябре 2026 года мэр Москвы Сергей Собянин заявил о планах продлить метро по семи направлениям за пределы МКАД — в Мытищи, Красногорск, Химки, Одинцово, Балашиху и два направления Ленинского округа, отметив, что эти территории охватывают примерно треть населения Подмосковья. Важная деталь, которая часто теряется в заголовках: по словам мэра, реализация проекта начнется только после 2030 года.
Это сильный сигнал на будущее, но не повод для немедленного скачка цен — рынок обычно отыгрывает такие новости постепенно, ближе к началу реального строительства и особенно к моменту открытия конкретной станции, а не в момент анонса намерения. Более осмысленная стратегия — заранее присматриваться к локациям вдоль этих направлений, но не переплачивать сейчас в ожидании роста, которого пока не подкрепляет ничего, кроме заявления о планах.
Как понять, что новостройка сдастся точно в заявленный срок?
Универсальной гарантии не существует. Самый надежный вариант — когда дом уже физически готов и покупателю обещают передачу ключей в течение нескольких дней после сделки. Во всех остальных случаях, даже у визуально готового дома, риски остаются: проблемы могут возникнуть на этапе подключения к внешним коммуникациям и растянуться на месяцы уже после того, как строительные работы формально завершены. Поэтому при выборе объекта с ближайшим сроком сдачи стоит закладывать временной запас и учитывать репутацию конкретного застройщика по соблюдению именно финальных сроков, а не только общих заявленных дат по проекту.
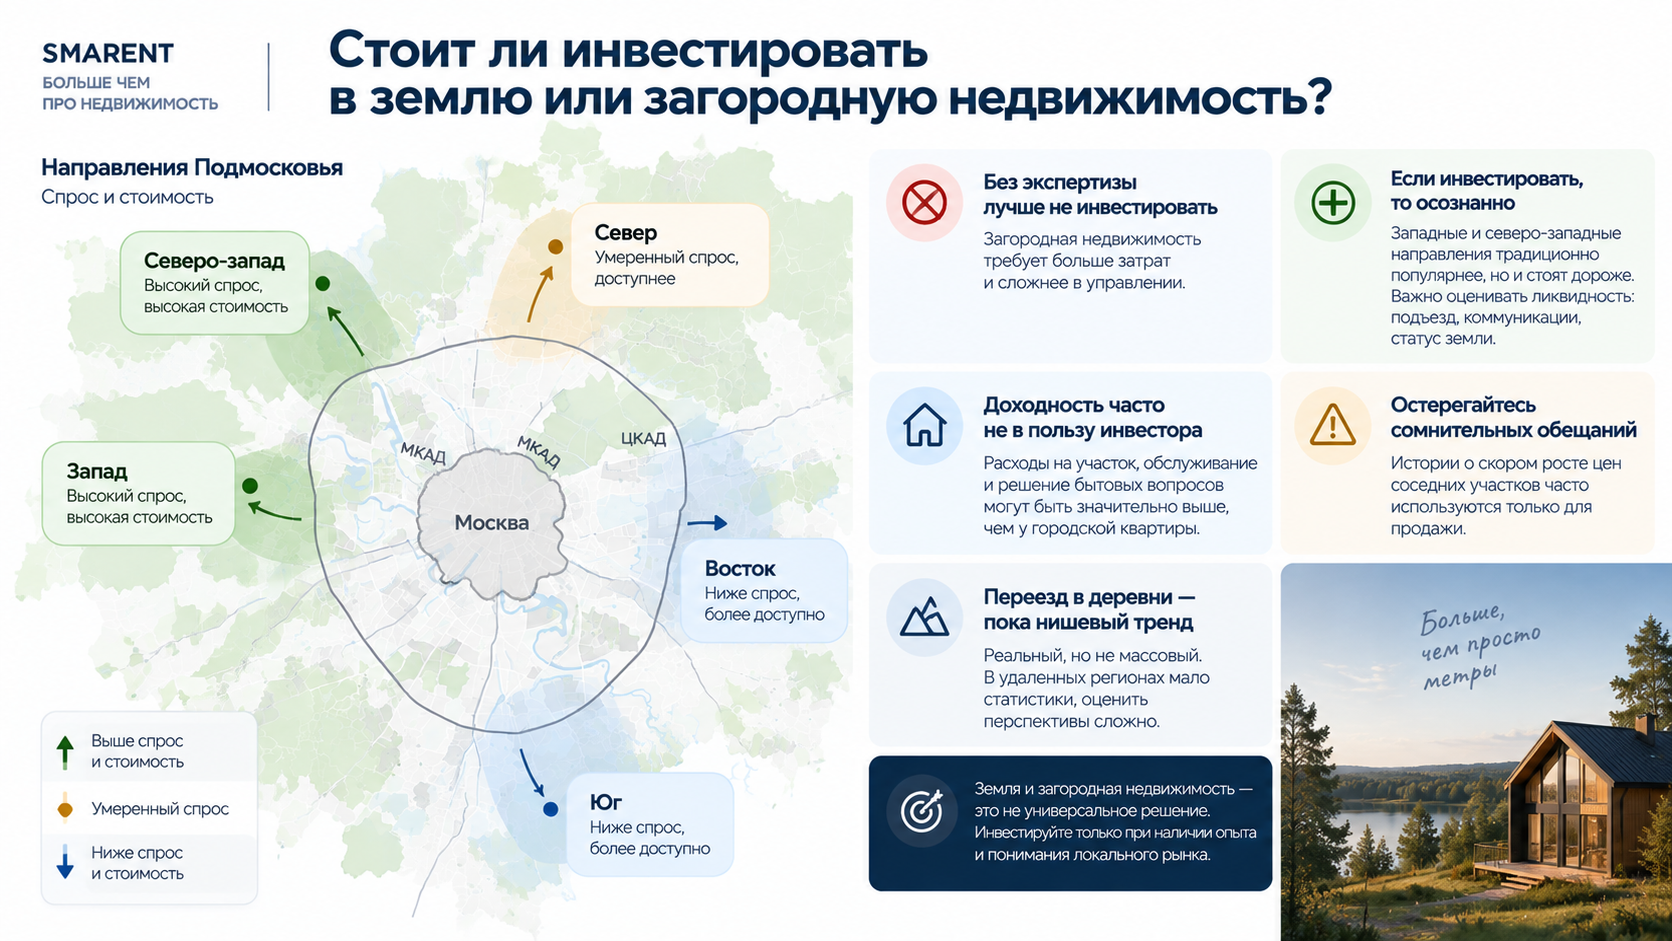
Стоит ли инвестировать в землю или загородную недвижимость?
Без собственной экспертизы в загородном сегменте инвестировать в землю не стоит вовсе. Загородный дом требует значительно больше затрат на эксплуатацию, чем городская квартира: есть участок, который нужно озеленять и обслуживать, а решение бытовых проблем — перебои с электричеством или водой — может растянуться на недели, в отличие от квартиры, где этим занимается управляющая компания. Финансовая модель по доходности такой недвижимости чаще всего не работает в пользу инвестора.
Отдельная категория риска — продавцы участков, которые убеждают в скором росте цен соседних наделов, ссылаясь на некий локальный спрос: такие истории часто рассказываются именно для того, чтобы продать собственные участки.
Если решение принято, у западного и северо-западного направлений Подмосковья исторически более высокий спрос за счет экологии и репутации, но и стоимость входа выше, а значит требования к ликвидности участка — расстояние до трассы, коммуникации, статус земли — должны быть строже.
Есть еще тренд на переезд в деревни в отдаленных частях страны. Он реальный, но пока остается образом жизни небольшой аудитории, а не массовым явлением с понятной ликвидностью: в городе можно опереться на статистику цен и спроса, в удаленном регионе такой статистики почти нет, и оценить перспективы гораздо сложнее. Входить в эту тему стоит либо с собственным опытом жизни в конкретной локации, либо небольшой суммой, которую не жалко заморозить на годы.
Как купить квартиру дешевле?
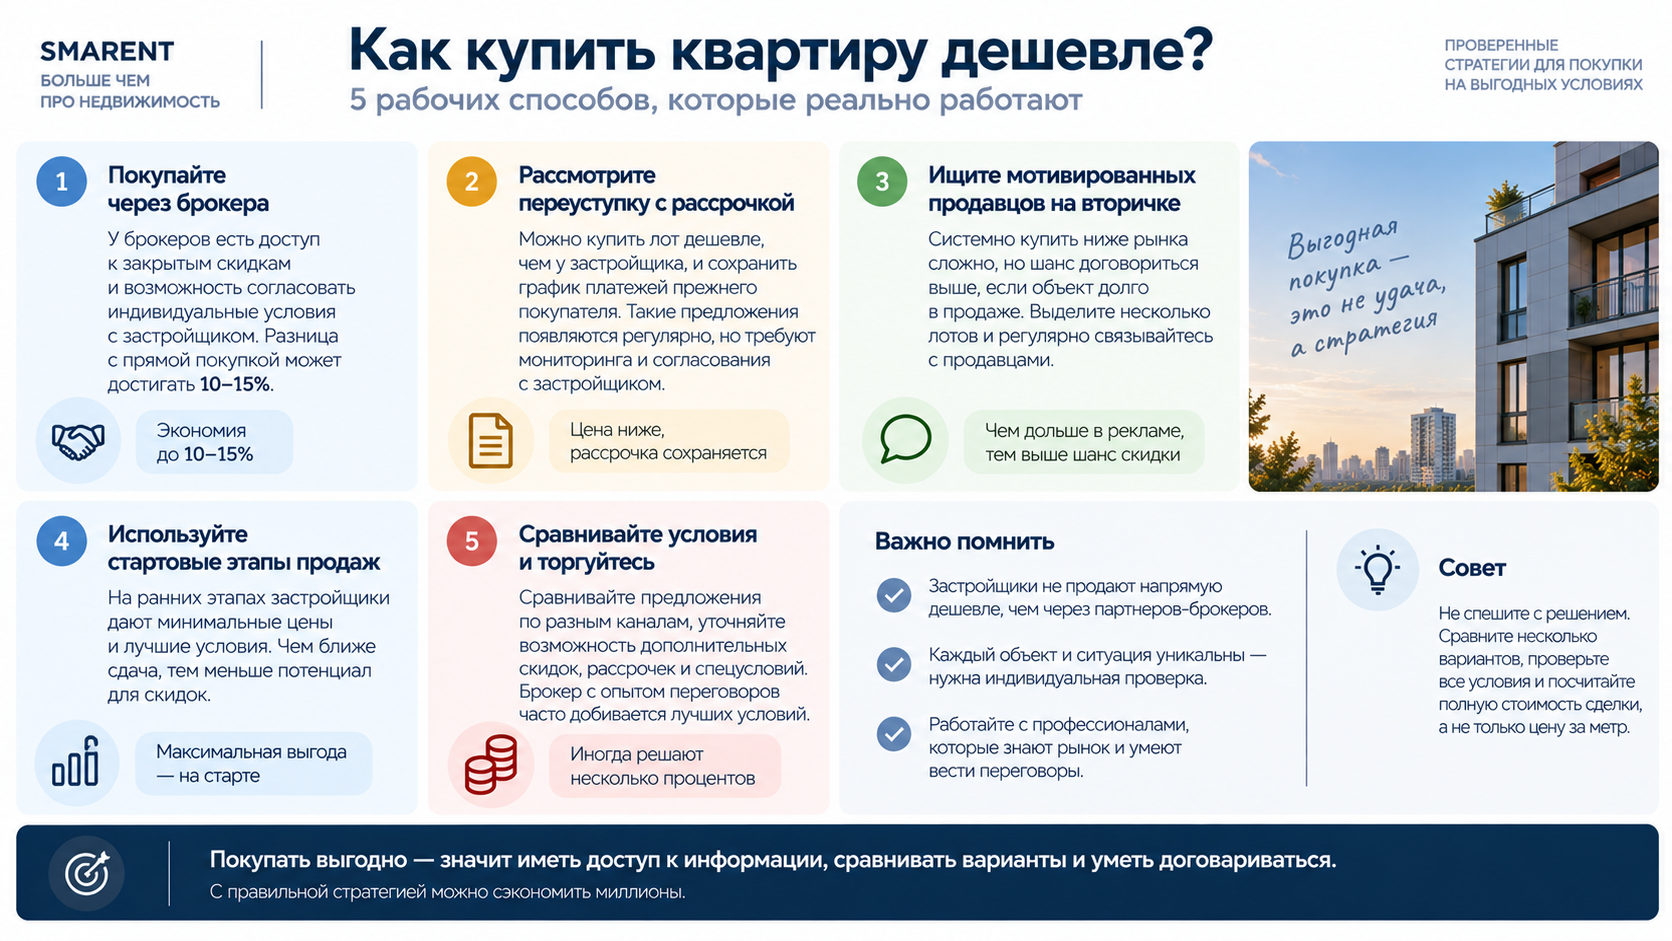
Прямая покупка у застройщика без брокера почти всегда обходится дороже, чем сделка через агентство — разница может достигать 10−15% от стоимости объекта. У брокеров есть доступ к внутренним скидкам, которые не публикуются в открытых прайс-листах, и опыт переговоров с коммерческими службами застройщика об индивидуальных условиях. Застройщики сознательно не продают через собственные каналы дешевле, чем через партнеров-брокеров, — иначе разрушат партнерскую сеть, которая формирует значительную часть всех сделок на рынке новостроек Москвы.
Другой рабочий вариант — переуступка права по ДДУ с сохранением графика рассрочки первоначального покупателя. Человек, который не может платить дальше или не хочет ждать сдачи дома, продает свои права дешевле, чем аналогичный лот стоит у застройщика напрямую, а покупатель договаривается о переносе на себя оставшегося графика платежей. Такие лоты появляются регулярно, но требуют мониторинга — у них нет постоянного открытого канала продаж, и здесь снова важна роль брокера, умеющего согласовать переуступку с застройщиком на новых условиях.
Купить квартиру на «открытой вторичке» ниже среднерыночной цены у частного продавца системно невозможно — это вопрос удачного момента. Практический подход — выделить несколько интересующих лотов и регулярно связываться с продавцами: чем дольше объект в экспозиции без покупателя, тем выше шанс договориться о скидке.
Что выгоднее – жилая квартира или апартаменты для инвестиций?
Выбор зависит от итоговой цели, а не от текущей привлекательности конкретного проекта. Если задача — инвестировать капитал с прицелом на сдачу в аренду и возможную перепродажу без цели там жить, апартаменты в развитых локациях могут быть разумным решением, особенно если хочется готовую отделку без переплаты за статус жилого фонда. Но если конечная цель — в какой-то момент переехать туда самому или оставить объект как основное жилье, логичнее сразу смотреть жилую недвижимость: у апартаментов другой юридический статус, отличается налогообложение и коммунальные платежи, а переезд туда для постоянного проживания обычно связан с дополнительными сложностями.
Сколько стоит ремонт и какую отделку выбрать под сдачу?
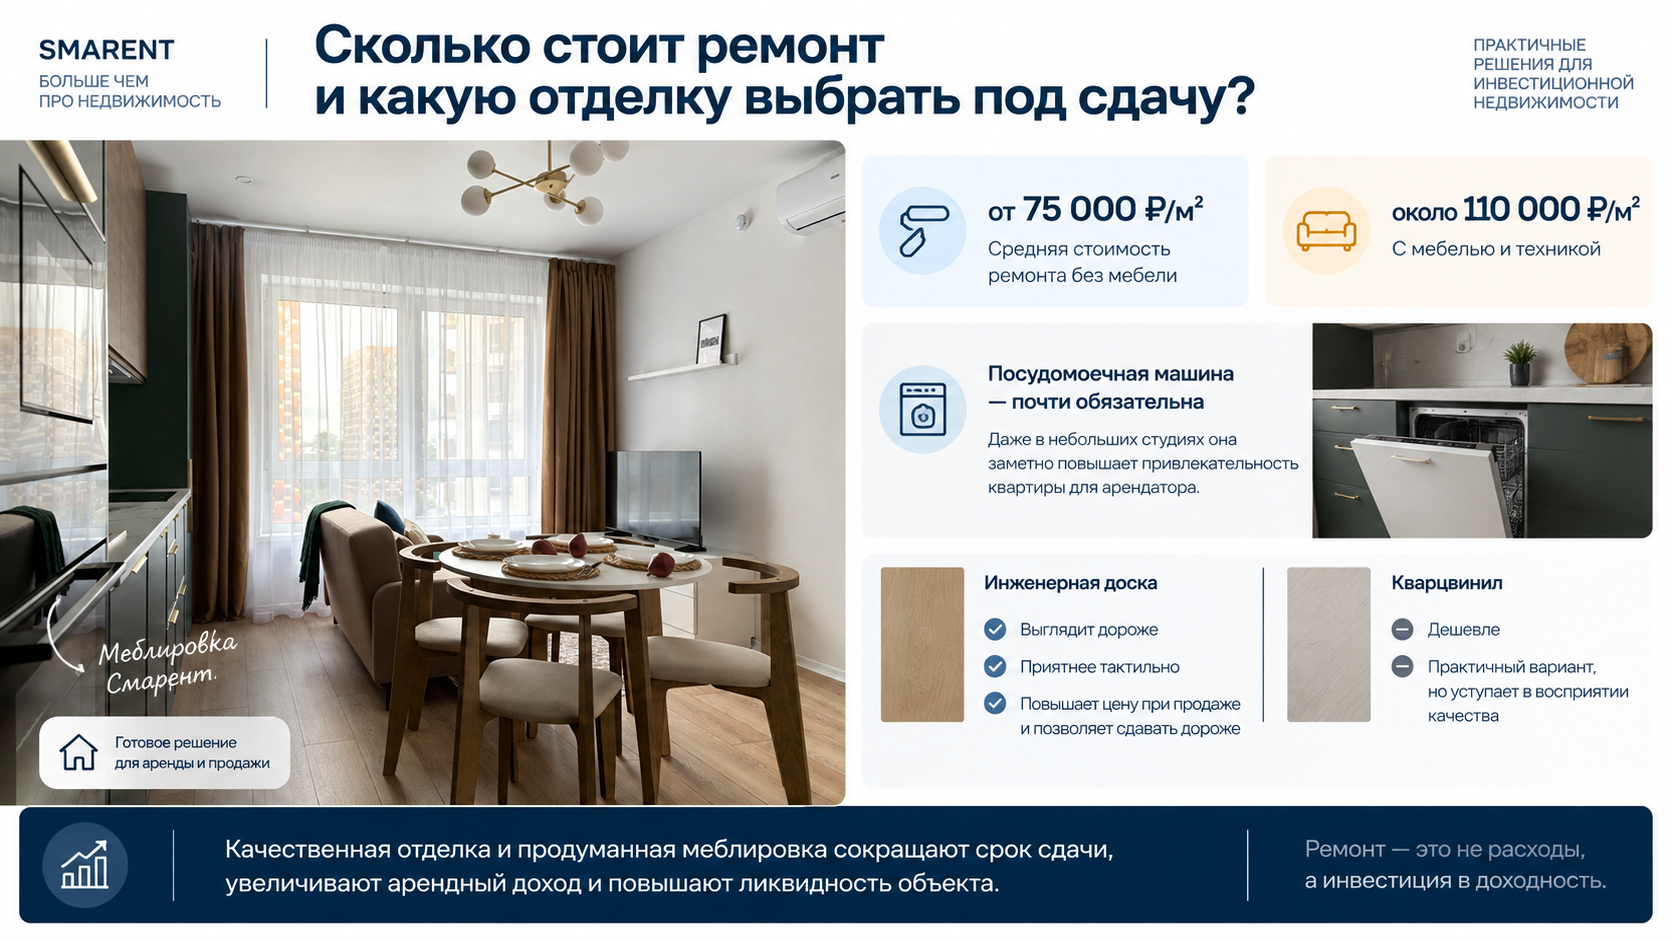
Средняя стоимость ремонта без мебели сейчас начинается от 75 тысяч ₽ за квадратный метр, а с меблировкой итоговая сумма выходит в районе 110 тысяч ₽ за метр. Для квартиры, которая готовится под сдачу с последующей продажей, посудомоечная машина стала практически обязательным элементом — даже в небольших студиях она заметно повышает привлекательность объекта для арендатора. По напольному покрытию инженерная доска предпочтительнее кварцвинила: разница в цене за метр существенная, доска дороже в закупке и укладке, но визуально и тактильно квартира воспринимается заметно качественнее, что напрямую влияет на цену при последующей продаже или сдаче в более высоком ценовом сегменте. Однако не могу не отметить, что эффективнее заказывать профессиональную меблировку, которая учитывает сценарий использования, современные тренды и конкуренцию. Кроме того, компании, занимающиеся меблировкой, как правило, имеют наработанный пул поставщиков, производителей мебели и техники — и это в итоге помогает сэкономить не только время, но и деньги.