Почему инвестиция по семейной ипотеке — это не только про деньги, но и про нервы
Когда речь заходит о семейной ипотеке, все сразу считают выгоду: низкая ставка, дешёвые деньги от государства, понятная математика. Но мало кто говорит о том, что происходит между решением «нужно брать» и моментом, когда ключи уже на руках. А произойти может многое: от мук выбора до банальных сбоев в банковской системе, которые превращают сделку на две кнопки в многочасовой марафон. Именно так вышло с нашим клиентом, который хотел воспользоваться льготными условиями семейной ипотеки, а в итоге получил год ожидания, заблокированный счёт и сделку, которая срывалась дважды за одну неделю.
От двух квартир к одной: как менялся запрос за девять месяцев
Клиент обратился к Смарент в ноябре 2025 года с идеей пристроить сразу две семейных ипотеки — на себя и на жену. На первоначальный взнос для двух объектов было отложено 10 млн ₽. Мы начали подбор, но рынок в тот момент выглядел перегретым, да и клиент, вероятно, еще морально не был готов к покупке, а это один из самых важных моментов в подборе. В итоге подбор поставили на паузу. В следующие полгода мы продолжили общение: обсудили несколько сценариев — от покупки квартиры в рассрочку до вариантов в ритейле. Но картинка не складывалась.
В июле 2026 года ситуация изменилась: пошли разговоры о дальнейшем ужесточении условий по семейной ипотеке, и клиент решил, что один шанс с семейной ипотеку уже упущен, и откладывать покупку дальше нельзя. Пусть не две квартиры, но хотя бы одну нужно было брать сейчас, пока условия ещё доступны. Именно так часто рождаются инвестиционные решения — не из идеальной точки входа, а из страха упустить последнее выгодное окно.
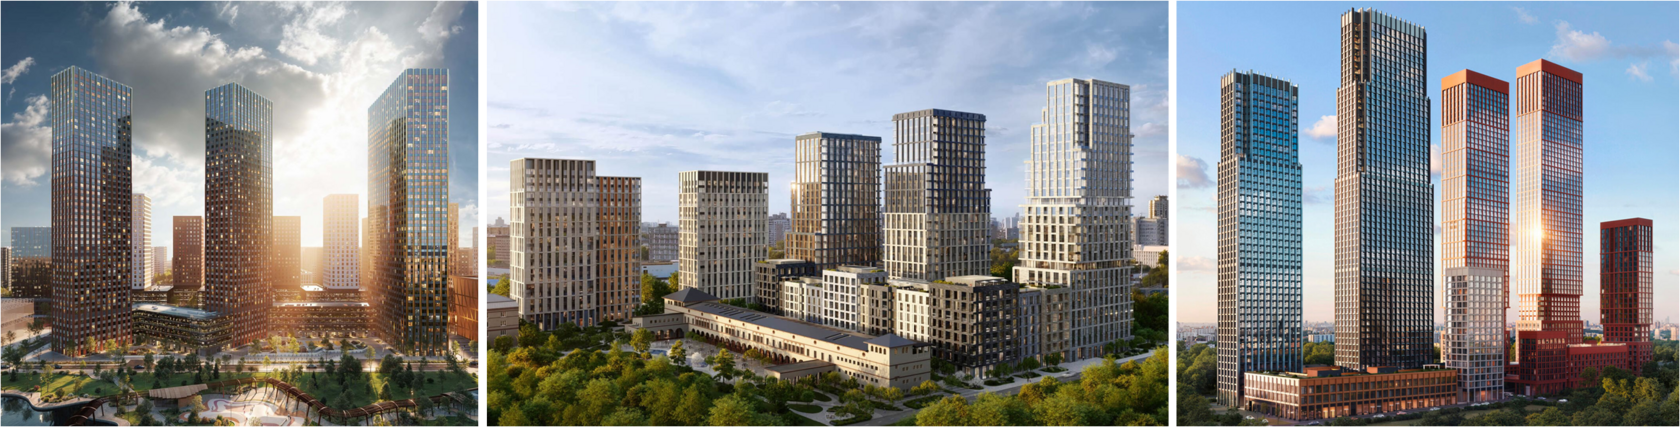
На новом этапе подбора мы рассматривали четыре варианта:
- евро-2 в ЖК «Зиларт Спарк» за 20,5 млн ₽
- евро-2 в ЖК «Соул» за 22 млн ₽
- евро-2 в ЖК «Сет» за 18,6 млн ₽
- евро-3 в ЖК «Сет» за 26 млн ₽
Больше всего клиенту понравился вариант в Соуле за 22 млн ₽, и мы уже запустили процесс одобрения ипотеки. Казалось, что самое сложное позади.
Блокировка ФНС в самый неудобный момент
Именно тогда, когда одобрение ипотеки было почти в кармане, ФНС заблокировала тот самый счёт, на котором лежали деньги на первоначальный взнос. Подбор снова встал на паузу — на этот раз не по желанию клиента, а по независящим от него причинам.
Через месяц мы вернулись к вопросу, но время не было потеряно. В тот момент стартовали продажи новых корпусов в ЖК «Северный порт» с ключами в 2030 году.
Северный порт: скидка, вид на воду и решение о покупке
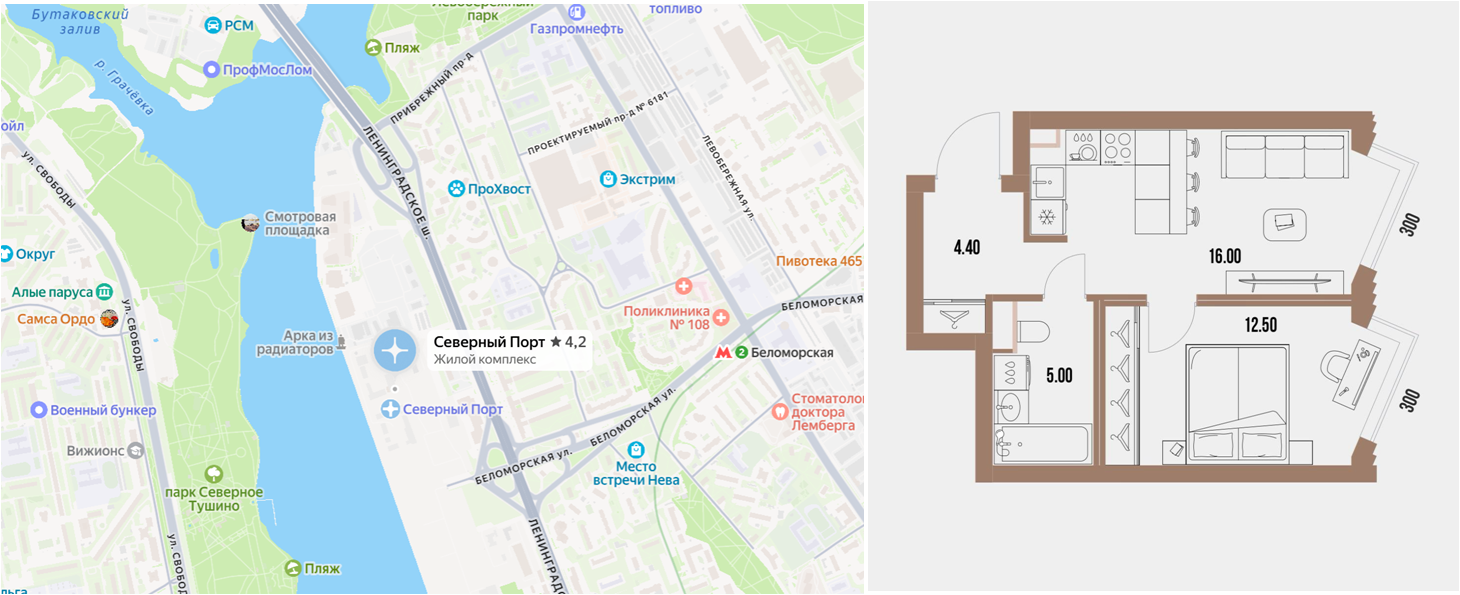
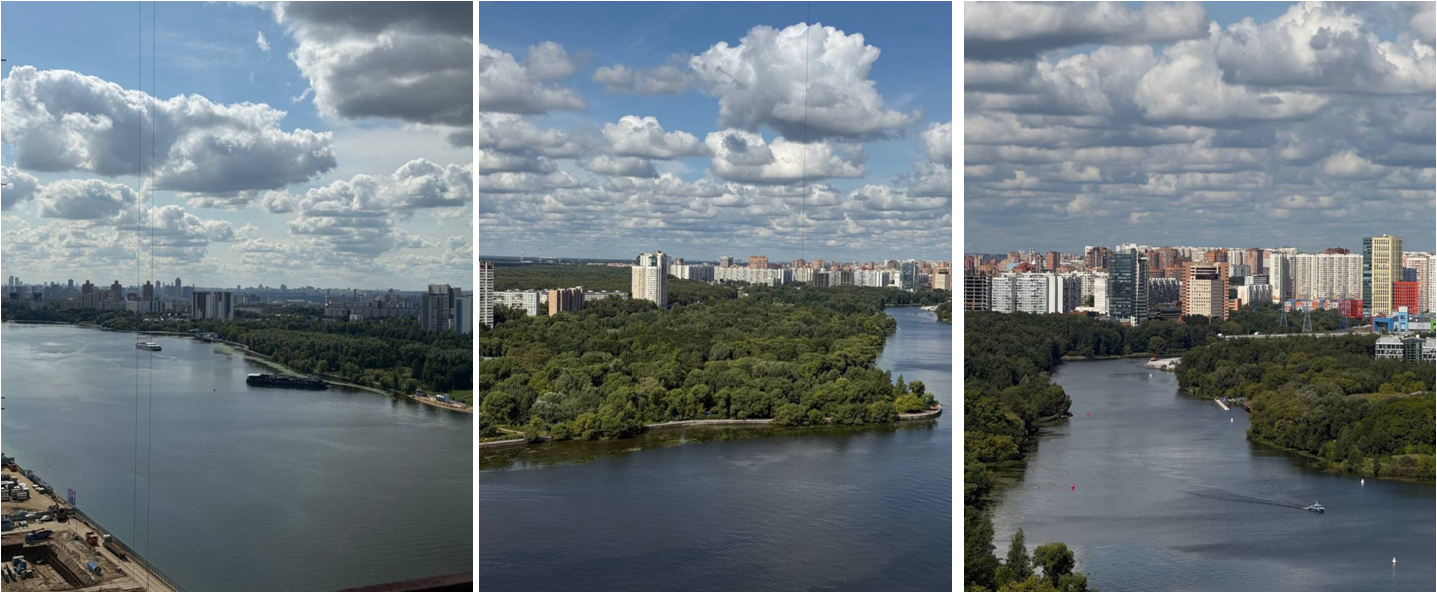
Это довольно интересный проект на севере Москвы на первой береговой линии, рядом с Речным вокзалом. Мы не так часто предлагаем его клиентам из-за довольно высоких цен — обычно есть более выгодные варианты под инвест. Но поскольку брокеры Смарент всегда мониторят весь рынок, то мы смогли поймать очень хорошее предложение: на тот момент девелопер предлагал серьёзные скидки на новую очередь.
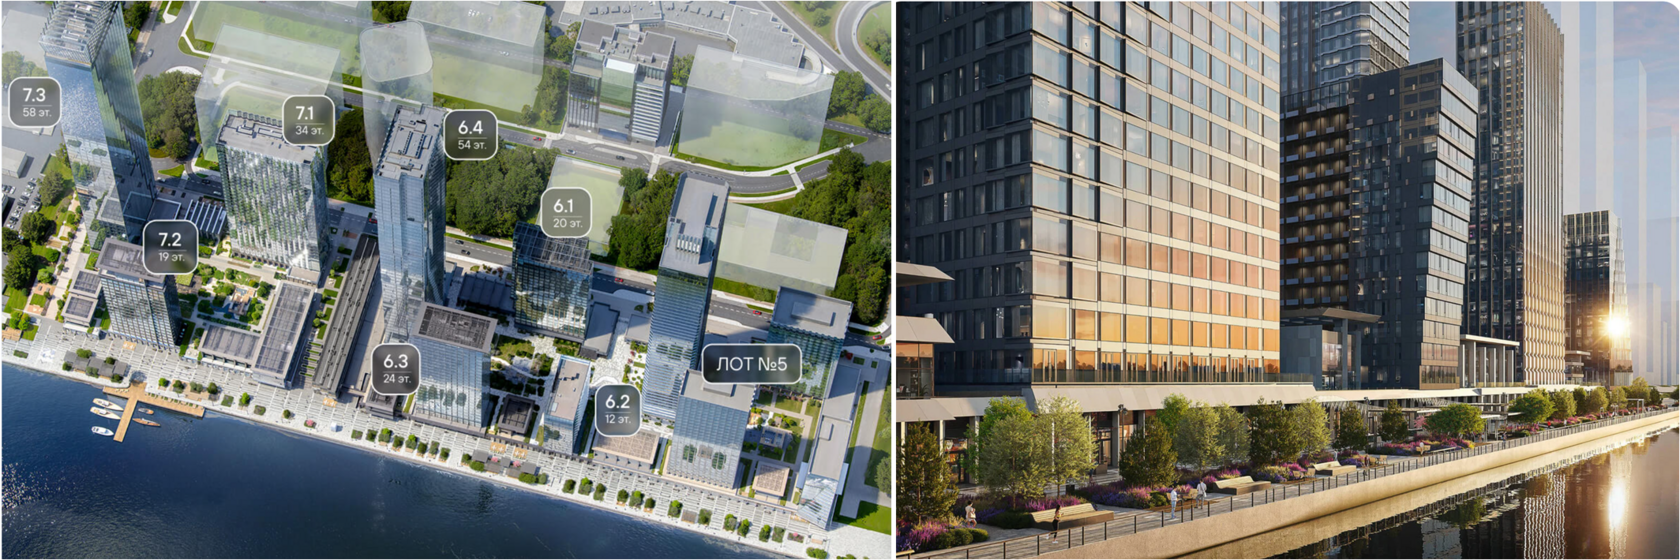
Мы нашли евро-2 площадью 38 м² с прямым видом на воду по цене 22,5 млн ₽ - и это уже неплохая цена. Более того, нам удалось согласовать дисконт до 21,3 млн ₽. На этот раз клиент не стал брать паузу на «подумать», а сразу сказал «да». Мы забронировали лот и договорились выйти на сделку 31 августа.
На этом этапе всё шло по плану: документы на руках, ипотека одобрена, есть даже справка по форме № 8 на ребенка, которую стали требовать банки (и очень часть именно на этом моменте спотыкаются в семейной ипотеке) — редкий случай, когда всё вроде бы сходится. Но сюрпризы, как оказалось, были ещё впереди.
Сделка на грани срыва: перенос, сбой банка и три пропущенных утром
30 августа, за день до сделки, клиент сообщил, что удобнее было бы перенести дату — навалилось много дел по бизнесу. Мы сразу отправили запрос застройщику, но день был воскресный, и ответа не последовало. В понедельник решили не переносить и выходить на сделку в изначально согласованную дату, тем более что застройщик уверял, что это онлайн-сделка — это «пара кликов», и всё займет не более 30−60 минут. По факту процесс растянулся больше чем на три часа: застройщик и банк говорили разные вещи, и это несмотря на то, что сделка проходила в Сбербанке, где технически нужно нажать всего пару кнопок. Тем не менее сделку завершили, кредитный договор подписали и остались ждать регистрацию. И клиент даже успел почти на все свои встречи.
1 сентября, 9 утра: три пропущенных звонка — от банка, от клиента и от застройщика. Брокер сразу понимает, что «сейчас будет весело». Оказалось, что сделка не прошла: кредитный договор не был подписан из-за технического сбоя в системе банка. Клиент был недоволен, банк спрашивал про перенос даты, застройщик решил, что покупатель просто отказался. Разбираться пришлось со всеми тремя сторонами одновременно.
Эту проблему устранили, но возникла еще одна: в Сбербанке не исправили дату в документах, из-за чего клиенту пришлось дважды лично приезжать в отделение банка, чтобы всё урегулировать. Как позже пошутил сам клиент: «Если бы я был суеверным человеком, мы бы этот проект не купили». Честно говоря, мы бы поняли, если бы после такого клиентского пути он отказался от сделки — покупка недвижимости должна приносить удовольствие, а не превращаться в источник постоянного стресса. Но сделка всё-таки состоялась.
Как мы считали доходность проекта
- Цена покупки: 21,3 млн ₽
- Первоначальный взнос: 9,3 млн ₽
- Платёж по ипотеке: 72 тыс. ₽ в месяц
- Ремонт: сейчас бы стоил 4 млн ₽, а в 2030 году — эта сумма, вероятно, превратится в 6 млн ₽
- Итого вложений: 18,2 млн ₽
- Рыночная стоимость с ремонтом на текущий момент: 33 млн ₽
- Прогноз стоимости через 5 лет: от 45 млн ₽
- Потенциальный доход от аренды: 150 тыс. ₽ в месяц
С точки зрения чистой процентной доходности и сроков ожидания результат довольно стандартный для рынка новостроек Москвы. Но ключевой упор в этой сделке был не на скорости выхода на доходность, а на уникальности самого лота (вид на воду, площадь, локация) и на перспективах развития района.
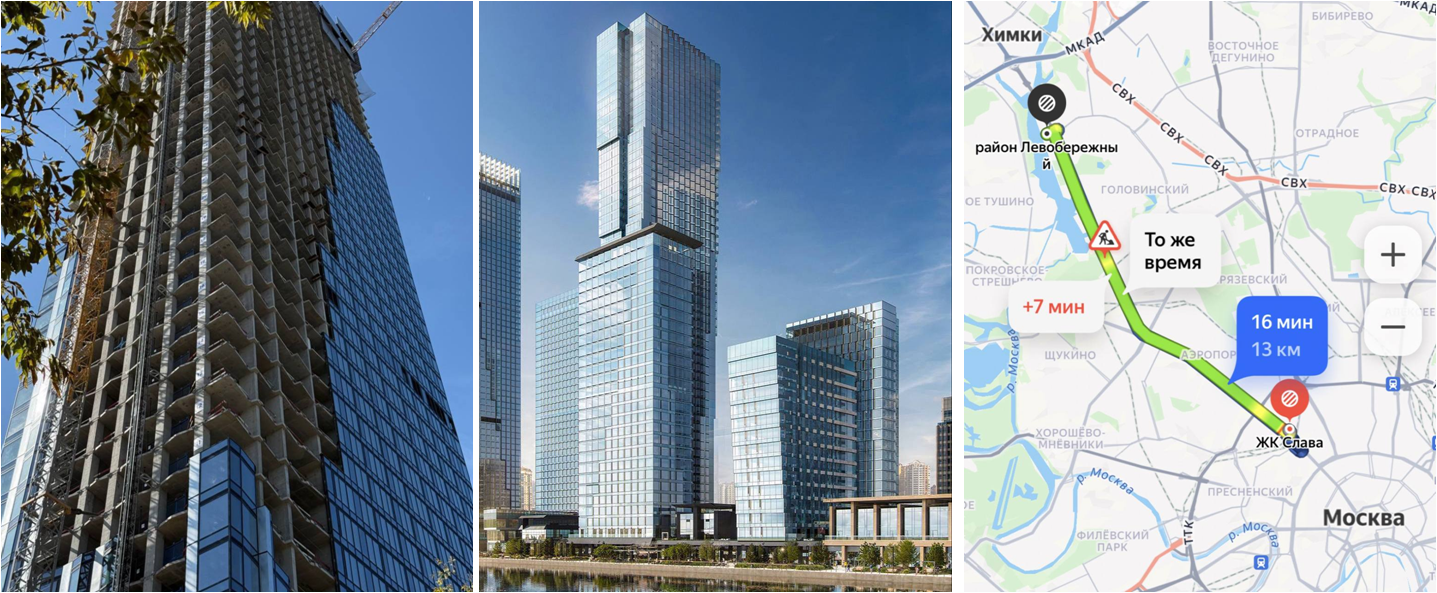
Северный речной порт — это развивающаяся локация: набережную благоустраивают, рядом строятся бизнес-центры с якорными арендаторами, а окружение формируется жильём бизнес- и премиум-класса. Плюс у локации отличная транспортная доступность: 15 минут пешком до станции метро «Беломорская» и 20−25 минут на автомобиле до «Белорусской».
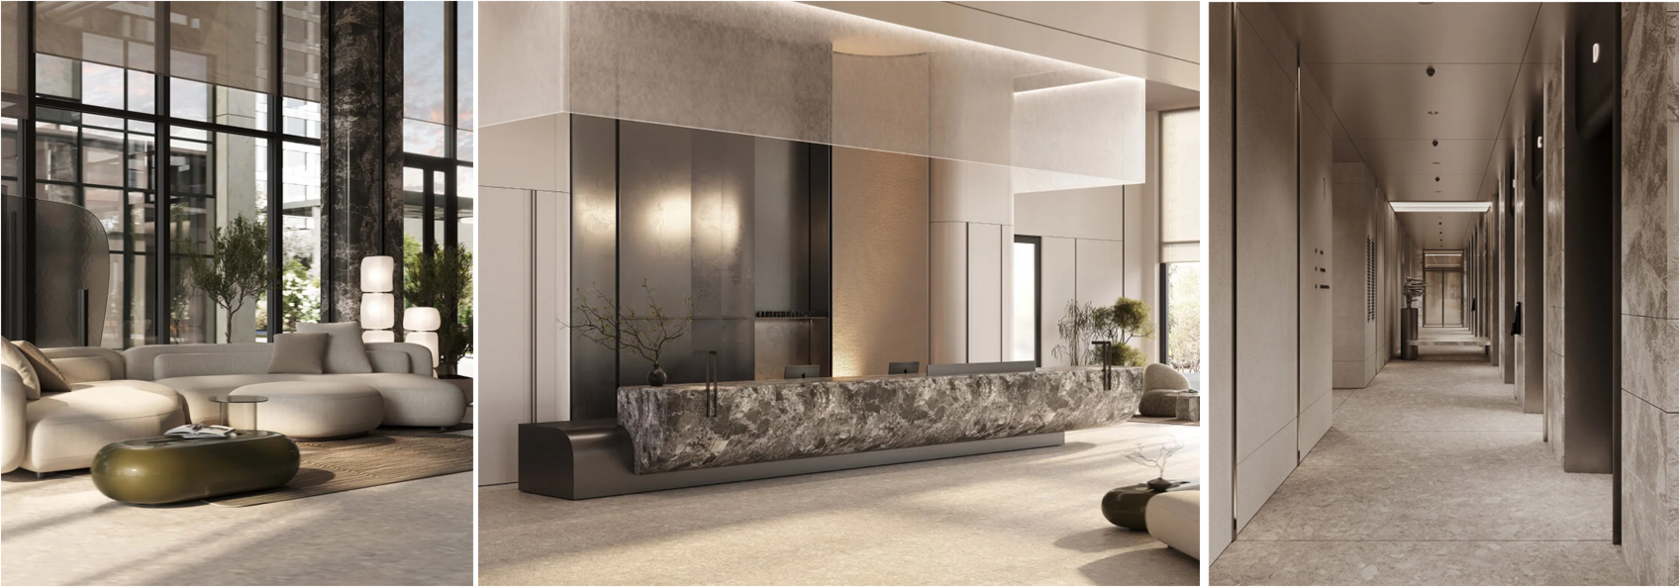
Если говорить про уникальность места, то это первая береговая линия и соседство с парками, чего в принципе не так много в Москве в этом сегменте. Инфраструктура закрывает бытовые вопросы уже сейчас (школы, детские сады, спортивные объекты), а в перспективе в проекте появится собственная марина для лодок и яхт. Плюс само качество продукта: функциональные планировки, приточная вентиляция, центральное кондиционирование, потолки высотой 3,15 м и один из лучших white box на рынке новостроек.
А если сравнить с ценами вторичного рынка в этом районе (650−700 тыс. ₽ за м² в бетоне и 800−850 тыс. ₽ за м² с ремонтом), цена входа в ЖК «Северный порт» выглядит заниженной именно из-за того, что проект ещё строится. При этом деньги не замораживаются одномоментно, а распределяются на несколько лет по графику оплаты, а значит капитал можно продолжать использовать в бизнесе и не терять на нём в эффективности.
Почему уникальность лота важнее скорости сделки
Этот кейс хорошо показывает, что даже при полностью просчитанной математике инвестиция может столкнуться с рисками, которые невозможно предугадать заранее: блокировка счёта регулятором, технический сбой банка, человеческий фактор на стороне застройщика. Задача брокера в такой ситуации — не просто подобрать объект с хорошей доходностью, а провести клиента между Сциллой и Харибдой, через все административные и технические препятствия так, чтобы сделка всё-таки состоялась на выгодных условиях.
Мы уверены, что решение было правильным, и на этапе получения ключей клиент убедится, что поездки в отделение банка ради исправления документов того стоили.
Часто задаваемые вопросы
Что такое семейная ипотека и стоит ли использовать её для инвестиций?
Семейная ипотека — это государственная программа с пониженной ставкой для семей с детьми. Формально она рассчитана на улучшение жилищных условий, но на практике сумма кредита часто не позволяет полноценно решить эту задачу, и многие покупатели используют дешёвые деньги от государства и для инвестиционных целей: покупки квартиры с расчётом на рост стоимости и последующую сдачу в аренду.
Ключевой риск программы для тех, кто не воспользовался её условиями — изменение параметров: лимиты и ставки периодически пересматриваются. В результате часто решения часто принимаются в спешке, и заемщики выбирают объекты по завышенной цене, которые не всегда соответствуют их цели.
Какие риски есть у сделки с застройщиком и банком, даже если все документы готовы?
Даже полностью подготовленная сделка с одобренной ипотекой и всеми справками может столкнуться с чисто техническими и организационными рисками: сбоем в системе банка, несогласованностью действий застройщика и банка, ошибками в датах документов. Такие риски невозможно исключить полностью, но можно минимизировать, если заранее закладывать запас времени на сделку и держать связь со всеми сторонами процесса — застройщиком, банком и юристом сопровождения.
Стоит ли покупать квартиру в новостройке ради скидки от застройщика?
Скидка от застройщика — это весомый аргумент, но не единственный. Прежде чем соглашаться на дисконт, важно оценить сам лот: площадь, вид из окон, этаж, расположение корпуса, сроки сдачи и перспективы развития локации. В этом кейсе скидка стала приятным бонусом к объекту, который и без того отвечал всем требованиям клиента: большая площадь, вид на воду, перспективный район. Если бы скидку предлагали на неудачный лот, она не оправдывала бы риски покупки на этапе строительства.
Как оценить потенциальную доходность инвестиционной квартиры? Полная картина доходности инвестиционной квартиры складывается из нескольких показателей: суммы всех вложений (покупка, первоначальный взнос, ремонт), текущей рыночной стоимости объекта с учётом отделки, прогнозируемого роста цены за несколько лет и потенциального дохода от аренды. Важно считать не только цену покупки, но и полную сумму вложений вместе с ремонтом, чтобы получить реалистичную картину доходности, а не ориентироваться только на разницу между ценой покупки и текущей рыночной стоимостью.
Если вы рассматриваете покупку квартиры по семейной ипотеке или ищете инвестиционный объект в Москве, специалисты Smarent помогут подобрать вариант под ваш бюджет и цель, а также сопроводят сделку от подбора до получения ключей. Первый шаг — бесплатная консультация, записаться на которую можно, нажав на кнопку ниже.